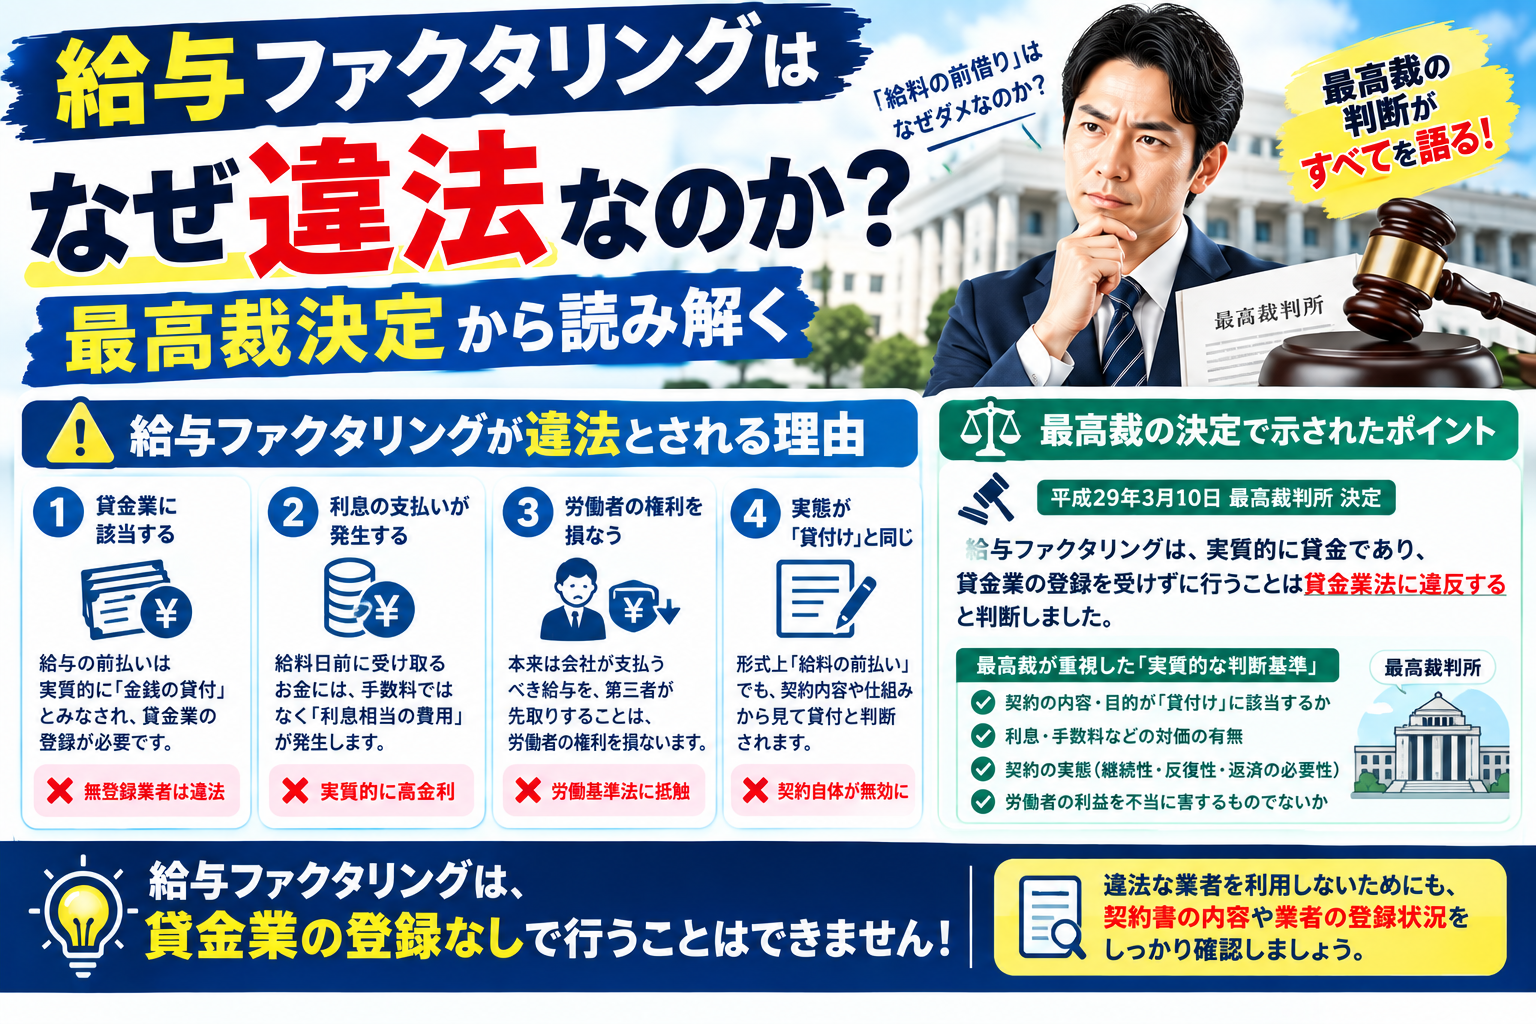
給与ファクタリングが違法とされる理由は、ひとつです。それが債権の売買ではなく、貸付けだからです。
最高裁判所第三小法廷は、令和5年2月20日、給料ファクタリング業者に対する事件で、そこでの金銭の交付が貸金業法2条1項と出資法5条3項にいう「貸付け」に当たると判断しました。貸付けである以上、貸金業の登録が必要で、金利の上限も適用されます。登録のない業者がこれを行えば無登録営業です。
私はファクタリングの買取会社を経営しています。事業者間の売掛債権を買い取る側です。この記事では、なぜ給与ファクタリングが私たちの取引とは別物なのかを、一次情報にあたって書きます。
結論:分かれ目は「誰から回収するか」です
事業者向けのファクタリングについて、金融庁は「一般に『ファクタリング』とは、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です」と説明しています。
売買である以上、買い取った側は、債務者(売掛先)から直接回収します。売主に返してもらうのではありません。
給与ファクタリングは、ここが成り立ちません。賃金は労働者に直接支払わなければならないため、買い取った業者が勤務先から直接受け取ることはできない。結果として、業者は労働者本人から回収するしかなくなります。
回収先が「債務者」ではなく「売った本人」になった時点で、それは売買ではなく貸付けです。
審査する側から見るとこうです
当社が審査で最初に確かめるのも、実はここです。買い取ろうとしている債権が、期日に売掛先から入金されるものかどうか。それを通帳の入金履歴で確認します。申込者本人の返済能力を見ているのではありません。見ているものが違えば、取引の性質そのものが違います。
最高裁は令和5年2月20日、何を判断したのか
事件の概要
事件番号は令和4年(あ)第288号、罪名は貸金業法違反と、出資の受入れ、預り金及び金利等の取締りに関する法律(出資法)違反です。第三小法廷は上告を棄却しました。
判決文によれば、取引の中身は「労働者である顧客から、その使用者に対する賃金債権の一部を、額面額から4割程度割り引いた額で譲り受け、同額の金銭を顧客に交付するというもの」でした。あわせて、法定の1日当たり0.3パーセントの割合による利息を超える利息を受領していたことも認定されています。
なお、この裁判は形式上は「判決」ではなく「決定」です。記事によって表記が揺れていますが、金融庁も「最高裁令和5年2月20日第三小法廷決定」と記載しています。
決定の核心
最高裁が見たのは、契約書の表題ではなく、お金の流れです。
賃金は労働者に直接支払われるため、譲り受けた業者が使用者から直接回収することはできない。顧客は、勤務先に債権譲渡を知られたくないため、事実上、自分で買い戻さざるを得ない状況に置かれる。
そうであれば、形式的には債権譲渡の対価であっても、実質的には返済の合意がある金銭の交付と同じ機能を持つ。だから「貸付け」に当たる。これが判断の筋道です。
審査する側から見るとこうです
この「形式ではなく実質で見る」という考え方は、私たち買取会社にとっても他人事ではありません。契約書にどう書いてあるかではなく、実際に誰が誰に払うのか。そこが売買の実態を伴っているかどうかを、私たちも常に問われている。この決定は、違法業者を切り分けると同時に、正規の事業者に対する基準の提示でもあると当社では受け止めています。
金融庁の見解:業として賃金債権を買い取る行為は貸金業に該当する
金融庁は、ウェブサイト上で次のように明示しています。
> 「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。
同庁は、貸金業登録を受けていないヤミ金融業者により、年率換算すると数百から千数百パーセントになる手数料を支払わされたり、大声での恫喝や勤務先への連絡といった悪質な取立ての被害を受けたりする危険があるとして、「ヤミ金融業者を絶対に利用しないでください」と呼びかけています。
審査する側から見るとこうです
当社は事業者の売掛債権のみを取り扱っており、個人の給与を買い取ることはありません。これは方針というより、そもそも取引の対象が違うということです。給与の前借りに近い相談をいただくこともありますが、その場合は取り扱いができない旨をお伝えしています。
私たちの取引と、どこが違うのか
| 比較する点 | 事業者間のファクタリング | 給与ファクタリング |
|---|---|---|
| 売る人 | 事業者(法人・個人事業主) | 個人(労働者) |
| 買い取る債権 | 売掛先に対する売掛債権 | 勤務先に対する賃金債権 |
| 回収先 | 売掛先(債務者)から | 労働者本人を通じて |
| 法的性質 | 債権の売買(債権譲渡)契約 | 貸金業法・出資法上の「貸付け」 |
| 必要な登録 | 債権の売買であれば貸金業登録は不要 | 貸金業の登録が必要 |
| 金利の上限 | 売買のため利息の概念がない | 出資法・利息制限法の規制対象 |
表の一番下が、実務上いちばん大きな差です。売買には利息がないので、条件は手数料として個別に決まります。貸付けであれば上限金利があり、これを超えれば刑事罰の対象になります。同じ「買取り」という言葉を使っていても、適用される法律がまるごと違います。
事業者向けでも「貸付け」に当たる場合があります
ここは正直に書きます。給与ファクタリングだけが問題なのではありません。
金融庁は、事業者向けであっても、譲渡した債権の回収が業者から売主に委託されていて、集金できなかった場合に売主が債権を買い戻すこととされている、あるいは売主自身の資金で支払わなければならないこととされているようなケースについて、貸金業に該当する可能性を指摘しています。そして、契約書にノンリコースの規定があるかといった形式的な要素だけでなく、経済的側面や実態に照らして判断されるとしています。
また同庁は、ファクタリングを装って業として貸付け(債権担保貸付け)を行っている事案が確認されているとして、著しく低額な買取代金は偽装ファクタリングの疑いがあるとも注意喚起しています。
審査する側から見るとこうです
当社は買戻しを条件とした買取りは行いません。買い取った債権が回収できるかどうかを判断するのが審査であり、その判断の責任を売主に戻してしまうなら、審査をする意味がないからです。
だから当社は、売掛先からの入金が期日どおり請求書どおりに繰り返されてきたかを、通帳で確認します。そこを見ずに買い戻しで担保しようとする取引は、金融庁が言う「実態に照らして」の側に寄っていくことになります。当社の審査項目については別の記事で詳しく書いています。
被害に遭ったとき、どこに相談すればいいか
すでに利用してしまった方へ。金融庁が案内している相談窓口は次のとおりです(2026年8月21日時点)。
| 窓口 | 連絡先 | 受付時間 |
|---|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811) | 平日10時00分〜17時00分 |
| 警察相談専用電話 | #9110 | — |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話 03-5739-3861) | 9時00分〜17時00分(土日祝・年末年始を除く) |
| 消費者ホットライン | 188 | — |
金融庁は、悪質な取立ての被害については警察への相談を勧めています。取立てが社会通念上一般に忍容すべき程度を逸脱するときは違法となり、恐喝罪や脅迫罪が成立することがあるとしています。
相手が登録を受けた貸金業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。
審査する側から見るとこうです
当社に「他社で給与を買い取ってもらったが、取立てが止まらない」というご相談をいただくことがあります。当社は法律事務所ではないため、その解決自体はできません。ただ、それが貸付けであって売買ではないという整理は、上の窓口に相談する際の出発点になります。返済の督促に見えるものは、多くの場合、実際に返済の督促です。
よくある質問
Q. 給与ファクタリングを利用してしまいました。手数料は全額払わないといけませんか。
A. 貸付けに当たると判断されれば、利息制限法や出資法の規制が及びます。実際にいくら支払う義務があるかは個別の事情によるため、上記の相談窓口や弁護士・司法書士にご相談ください。当社は判断できる立場にありません。
Q. 個人事業主ですが、私の売掛債権も「給与」扱いになりますか。
A. なりません。最高裁が判断したのは、労働者が使用者に対して持つ賃金債権です。個人事業主が取引先に対して持つ売掛債権は、事業者間の債権であり、性質が異なります。当社も個人事業主の方からのご相談をお受けしています。
Q. 「給料日払い」「先払い買取」といった名前なら合法ですか。
A. 名称では決まりません。最高裁が見たのは、形式ではなく、実質的に返済の合意がある金銭の交付と同じ機能を持つかどうかでした。呼び方を変えても、労働者本人から回収する仕組みであれば同じ判断になる可能性が高いと当社では考えています。
Q. 正規のファクタリング会社かどうか、利用者側で見分ける方法はありますか。
A. 完全に見分ける方法があるとは言えませんが、買戻しや償還請求を求められないか、契約書に売買であることが明記されているか、買取代金が著しく低額でないかは確認できます。また、貸付けを行う業者であれば、金融庁の登録貸金業者情報検索サービスで登録の有無を確認できます。
Q. 御社は個人の給与の買取りを扱っていますか。
A. 扱っていません。当社が買い取るのは事業者が持つ売掛債権のみです。支払期日までの期間は60日以内が目安、買取金額は5万円から1億円までを対象としています。下限を5万円としているのは、少額のご相談をお断りしないためです。
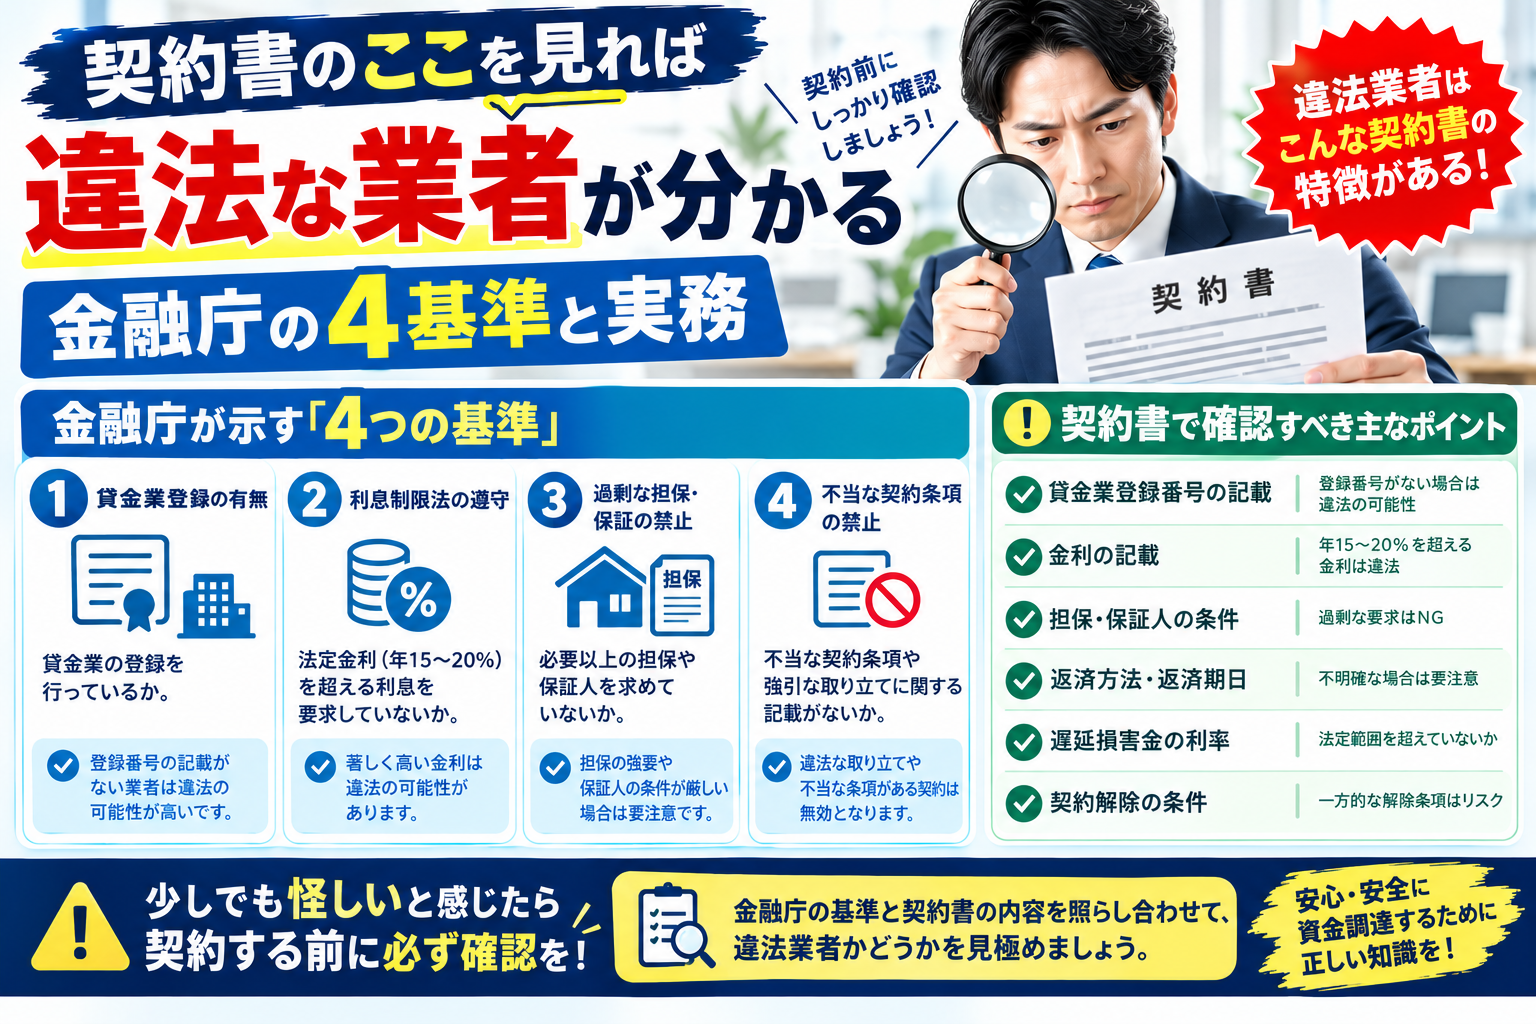
事業者向けのファクタリングとの線引きは、契約書のここを見れば違法な業者が分かるで挙げた基準で判断できます。事業として売掛債権を売却する場合に何を見られるかはファクタリングの審査で実際に見ている5つのことをご覧ください。事業をされている方であれば、まず資金繰り表の作り方で入出金の見通しを立てるところから始めていただくのが確実です。
まとめ
給与ファクタリングが違法とされる理由は、名前が紛らわしいからでも、手数料が高いからでもありません。回収先が売った本人になっている以上、それは売買ではなく貸付けだからです。
最高裁は令和5年2月20日、この構造を正面から認定しました。金融庁も、業として賃金債権を買い取る行為は貸金業に該当すると明示しています。
同じ「債権の買取り」という言葉が使われていても、事業者間のファクタリングとは、売る人も、回収先も、適用される法律も違います。私たち正規の買取事業者が守るべき線は、そこにあります。契約書の書き方ではなく、実際に誰から回収するのか。当社はそこを崩さないことが、この業界に対する信頼の最低条件だと考えています。
すでに被害に遭われている方は、ひとりで抱えずに、上記の窓口にご相談ください。
出典(すべて2026年8月21日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 https://www.fsa.go.jp/ordinary/chuui/kinyu_chuui2.html
- 最高裁判所第三小法廷 令和5年2月20日決定(令和4年(あ)第288号 貸金業法違反、出資の受入れ、預り金及び金利等の取締りに関する法律違反被告事件)裁判所ウェブサイト掲載全文 https://www.courts.go.jp/app/files/hanrei_jp/800/091800_hanrei.pdf
- 金融庁「登録貸金業者情報検索サービス」 https://www.fsa.go.jp/ordinary/kensaku/index.html
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)