資金繰りの基本

資金繰りの基本

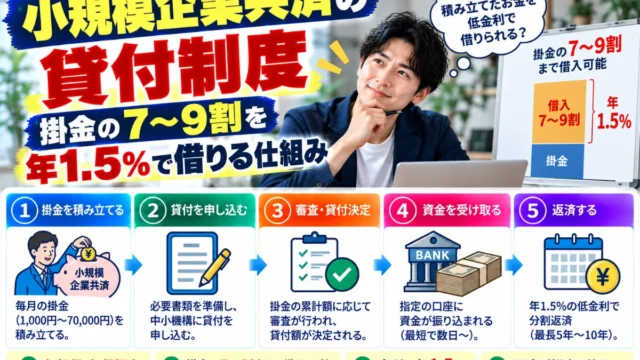
小規模企業共済の貸付制度|掛金の7〜9割を年1.5%で借りる仕組み

小規模企業共済は、12か月以上掛金を納めると、納付済掛金の7〜9割を上限に担保・保証人なしで借りられます。一般貸付けは年1.5%、特別貸付けは年0.9%。延滞利子は年14.6%で、未返済分は将来の共済金から差し引かれるため、借りる前に限度額と返済計画を確認してください。
資金繰りの基本
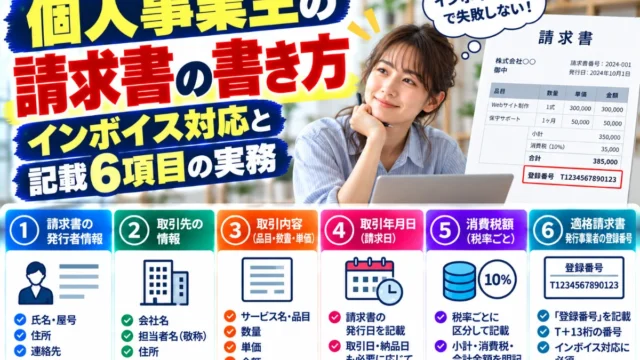
個人事業主の請求書の書き方|インボイス対応と記載6項目の実務

個人事業主の請求書に必要なのは、消費税法第57条の4が定める6項目です。様式は自由で、手書きでも構いません。2026年10月から免税事業者へ支払う側の控除割合は70%に下がり、源泉徴収がある仕事は本体価格と消費税を分けて書くと手取りが変わります。
資金繰りの基本

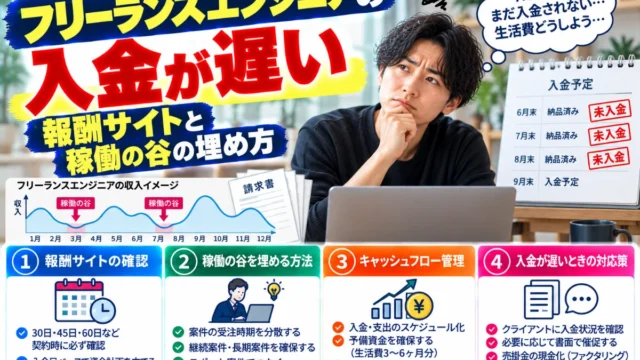
フリーランスエンジニアの入金が遅い|報酬サイトと稼働の谷の埋め方

ITフリーランスの入金が遅くなる原因は、締め日と支払日の二段構えや検収を起点とする契約にあります。フリーランス法第4条の支払期日の上限、遅延損害金の根拠、検収・締め日・支払サイトの交渉の順番、谷に落ちた月の資金の手当てまでを、条文に沿って整理します。
資金繰りの基本

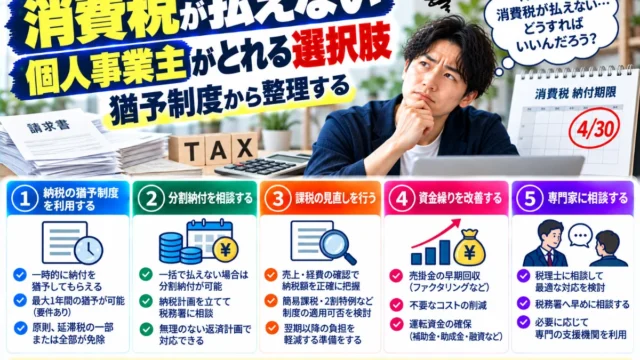
消費税が払えない個人事業主がとれる選択肢|猶予制度から整理する

消費税が払えないと分かったとき、最初にやるべきことは借入先探しではなく税務署への猶予の申請です。換価の猶予と納税の猶予の違い、申請の期限と必要書類、延滞税の率、2割特例の終了と3割特例の扱いまでを、国税庁の一次情報に沿って個人事業主向けに整理します。
資金繰りの基本

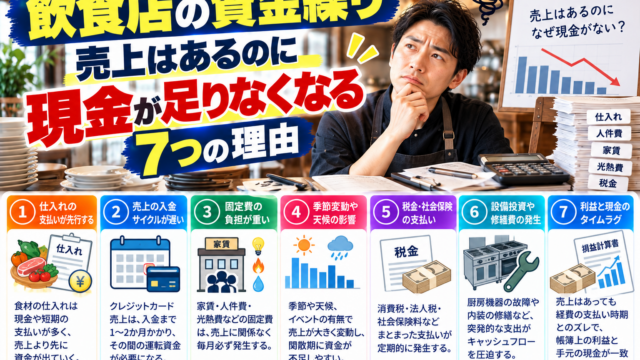
飲食店の資金繰り|売上はあるのに現金が足りなくなる7つの理由

飲食店の資金繰りが詰まる原因は、売上の不足ではなく入金と支出の日付のズレにあります。決済手段ごとの入金サイクルと法令で決まる支出の期日を整理し、現金が足りないと分かった日に借りずに取れる手順を、公的制度の一次情報に沿って解説します。
資金繰りの基本

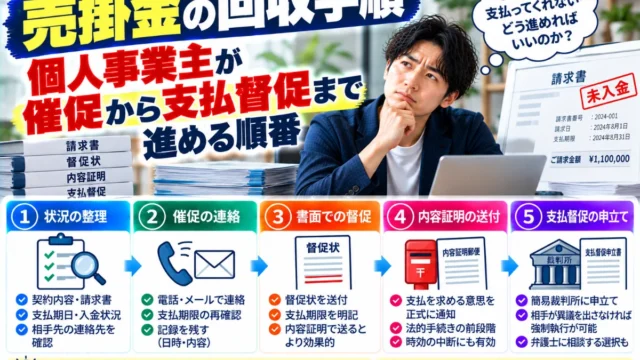
売掛金の回収手順|個人事業主が催促から支払督促まで進める順番

売掛金が支払われないときは、催促、内容証明、支払督促、訴訟、強制執行の順に進めます。支払督促の手数料や時効の考え方、少額訴訟との使い分け、回収を待つ間の資金繰りの選択肢まで、個人事業主向けに条文を確認しながら整理します。
資金繰りの基本

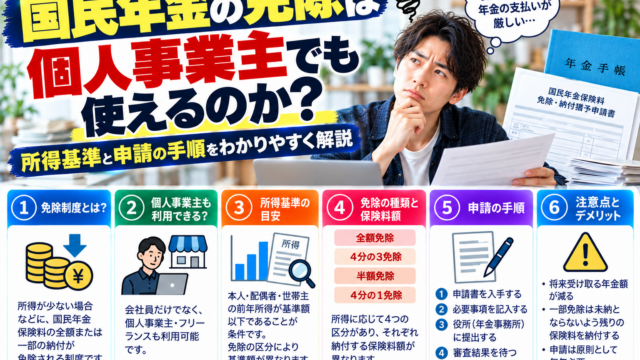
国民年金の免除は個人事業主でも使えるのか|所得基準と申請の手順

国民年金保険料が払えないときは、未納にせず免除・納付猶予の申請を検討します。免除と猶予の違い、個人事業主の所得基準、申請の手順と遡れる期間、前年所得が高い場合の特例、後から埋める追納の仕組みを、日本年金機構の公表内容と条文をもとに整理します。
資金繰りの基本

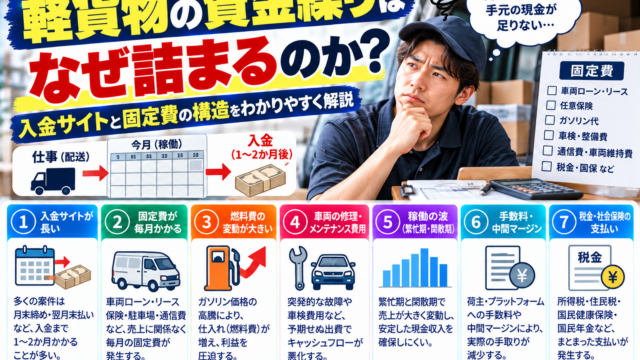
軽貨物の資金繰りはなぜ詰まるのか|入金サイトと固定費の構造

軽貨物の資金繰りが詰まる主な原因は、売上不足ではなく入金サイトと固定費の時間差です。元請・荷主ごとの入金の違い、フリーランス法や取適法の支払期日、運賃の見直し、借りる前に試す猶予制度や公的融資の順番を、審査する側の視点で整理します。
資金繰りの基本

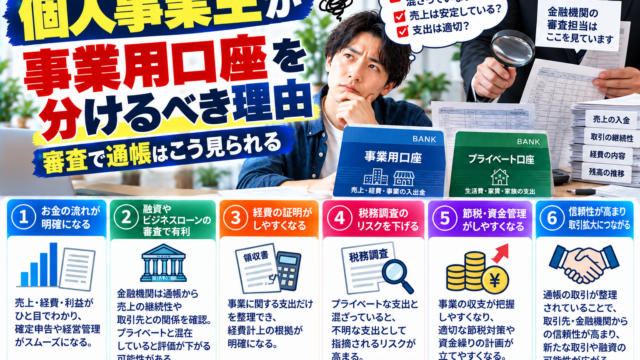
個人事業主が事業用口座を分けるべき理由|審査で通帳はこう見られる

個人事業主が事業用口座を分ける最大の理由は、節税よりも「説明できる状態」をつくることです。所得税法が求める記録と区分の中身、混在した通帳が審査でどう見えるか、口座を分ける5つの手順と、分けたあとにやりがちな失敗を解説します。
資金繰りの基本

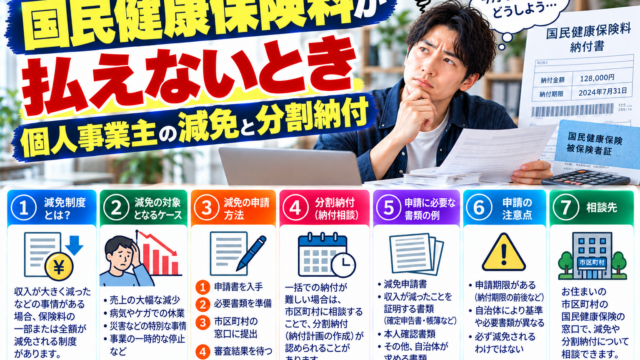
国民健康保険料が払えないとき|個人事業主の減免と分割納付

国民健康保険料が払えないときは、まず自治体の窓口に相談するのが先です。自動でかかる軽減と申請が必要な減免の違い、徴収猶予・換価の猶予・分割納付の使い分け、放置した場合の流れまでを、地方税法などの条文を根拠に個人事業主向けに整理します。