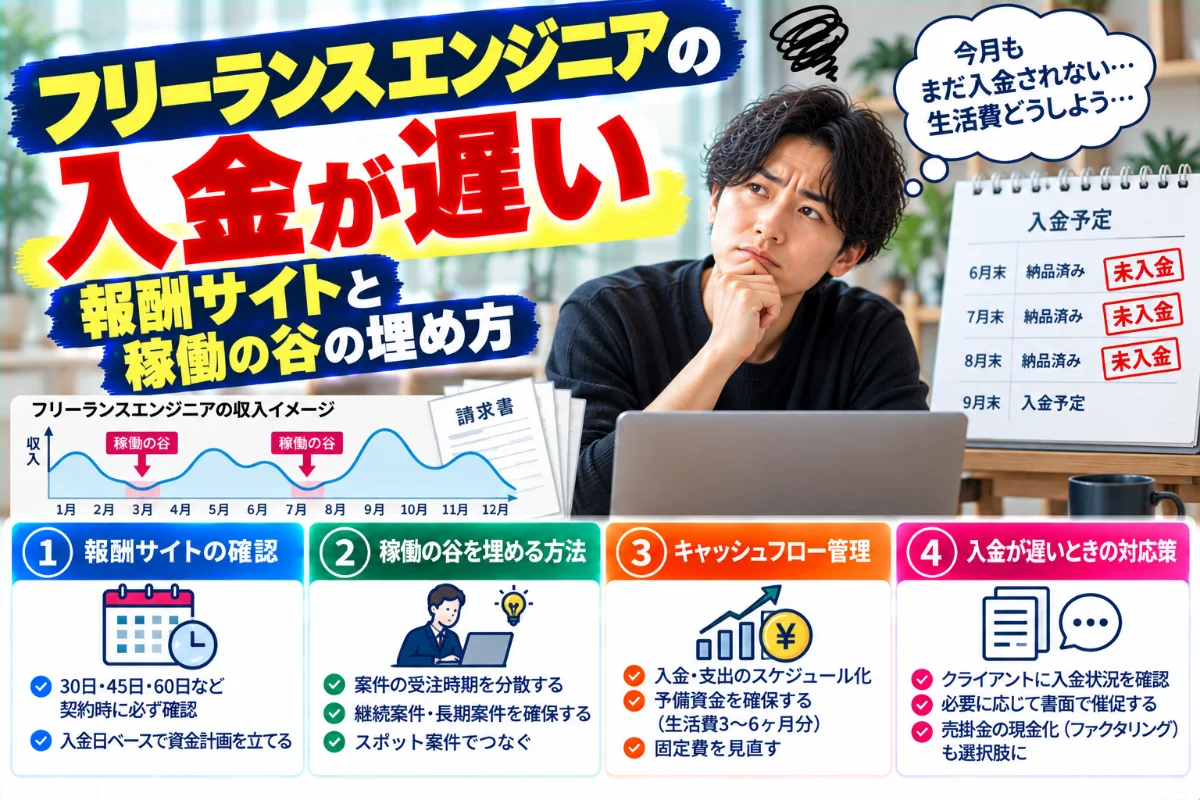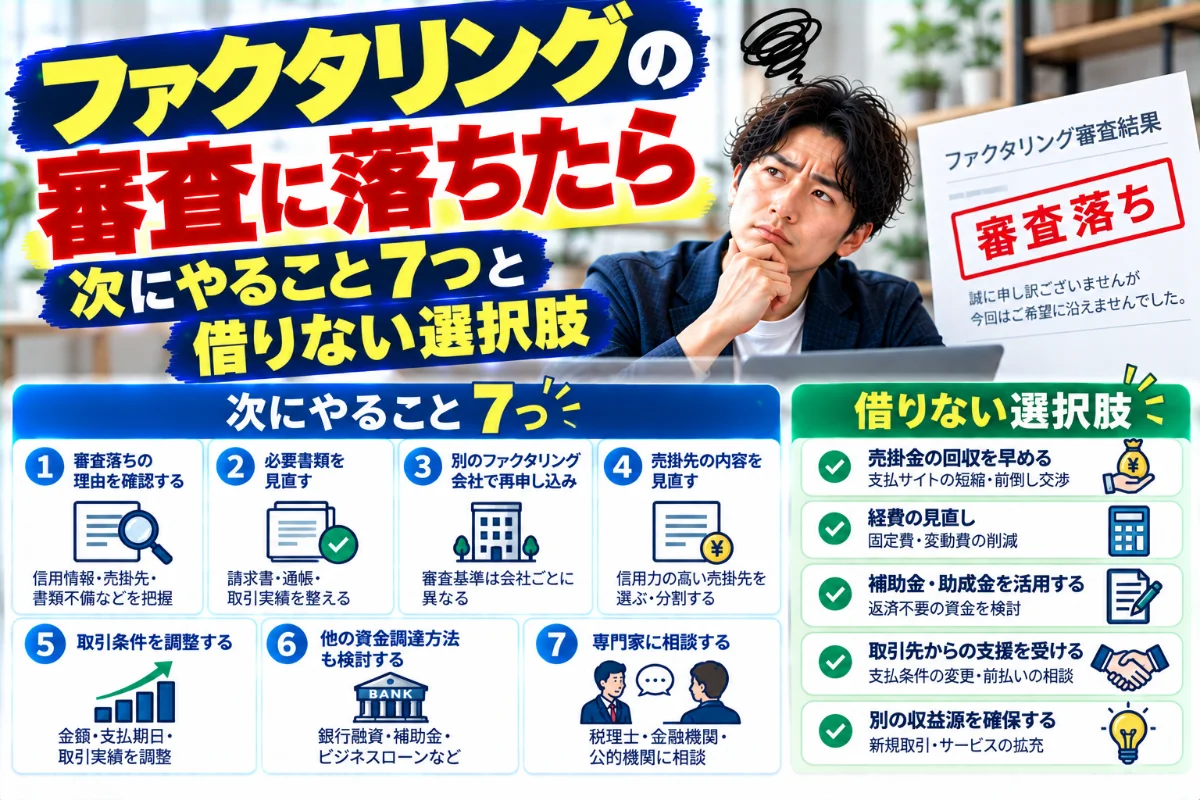
審査に落ちた直後に、別の事業者へ立て続けに申し込むことは勧めません。やることは三つです。①断られた理由を特定する ②書類と通帳を整えて相談し直す ③並行して「借りない選択肢」を動かす。私は買取を行う側として審査をしていますが、落ちる理由の大半は、事業そのものの否定ではなく「提出された材料では判断できなかった」という一点に集約されます。材料が変われば結果が変わることは実際にあります。
審査に落ちた直後にやってはいけない3つのこと
落ちた直後は、とにかく現金をつくることに意識が向きます。その状態でとる行動のうち、あとで資金繰りをさらに苦しくするものが三つあります。
同じ日に何社も申し込む
複数社に同時に申し込めば、どこかが通るのではないかと考える方は少なくありません。しかし申し込みが増えるほど、提出する請求書や通帳のコピーが各社に渡り、売掛先への連絡が重なる可能性も上がります。
審査する側から見るとこうです。当社は通帳全体の資金の流れを見ています。短期間に複数の事業者から少額の入金と出金が並んでいる通帳は、資金繰りが切迫していること自体ではなく、その流れを本人が説明できるかどうかで判断が分かれます。説明できない入出金が増えることは、当社としては不利に働くと判断しています。
条件の良すぎる話に飛びつく
断られた直後に「他社で落ちた方でも大丈夫」という案内が届くことがあります。ここは慎重に見ていただきたいところです。金融庁は、ファクタリングを装った高金利の貸付けを行う業者の存在を注意喚起しており、受け取る金銭が債権額に比べて著しく低額である場合は偽装ファクタリングの疑いがあるとしています。また、回収できなかったときに売主が債権を買い戻す、あるいは売主自身の資金で支払う取り決めになっている場合は、貸金業に該当する可能性があるとされています。
貸金業法(昭和五十八年法律第三十二号)第2条第1項は、次のように定めています。
この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。
条文の「売渡担保その他これらに類する方法」という言葉が要点です。売買の形をとっていても、実質的に売主が返済義務を負う設計であれば、貸付けとして扱われる余地があるという意味になります。契約書に買戻しの文言があるかどうかは、落ちた後ほど丁寧に確認してください。
借入で穴を埋める判断を急ぐ
資金が足りない月に借入を重ねると、翌月の返済が新しい不足として戻ってきます。当社は買取事業者ですが、落ちた方に借入を勧めることはしません。後半で、借りずに動かせる制度を順番にまとめます。
落ちた理由を特定する|当社が見ている5項目から逆算する
当社が審査で見ているのは、次の5項目です。順番にも意味があります。
- 事業年数
- 月商
- 売掛先からの入金の継続性
- 通帳全体の資金の流れ(改ざん、使途不明金、公営競技やギャンブル関連への入出金)
- 提出書類の正確さと一貫性
この5項目の中身はファクタリングの審査で実際に見ている5つのことで詳しく書いていますが、落ちた後に使うときは、上から順に自分の状況を当てはめて「どこで止まったか」を探す道具として使ってください。
売掛先の信用力は、企業規模ではなく入金の実績で見ています
よく誤解されるのが、売掛先が大企業でなければ通らないという話です。当社は売掛先の信用力を見ていますが、それを企業規模や格付けで測っていません。通帳に残った入金の実績で測っています。相手が個人事業主でも、毎月同じ日に同じ名義から入金が続いていれば、それは実績です。逆に、名前の通った会社が相手でも、その会社からの入金が通帳に一度もなければ、当社としては継続性を確認できないと判断します。
自分で確認できる順番
通帳を開いて、売掛先の名義で検索するだけで3番目までは自分で確認できます。4番目と5番目は、通帳と請求書を並べて数字が合うかを見れば足ります。ここまでやると、落ちた理由の候補はたいてい一つか二つに絞られます。
落ちた理由別・次にやること7つ
絞り込んだ候補ごとに、次の一手を整理しました。
| 落ちた原因の候補 | 自分で確認する方法 | 次にやること | 動き出せる早さ |
|---|---|---|---|
| 事業年数が浅い | 開業届の提出日と確定申告の回数 | 入金実績が1回でも通帳に残っている売掛先の請求書に切り替えて相談する | 即日 |
| 月商に対して希望額が大きい | 直近3か月の入金合計を12で割らず月単位で見る | 希望額を1回の入金サイクルに収まる範囲まで下げて相談する | 即日 |
| 売掛先からの入金が続いていない | 通帳で同一名義の入金が何回あるか数える | 継続入金のある別の売掛先の請求書に変える | 1〜3日 |
| 通帳に説明できない出金がある | 直近6か月の出金を目で追う | 出金の内容が分かる領収書や明細を添える | 2〜5日 |
| 公営競技・ギャンブル関連の入出金がある | 通帳の摘要欄 | 事業用口座を生活費用口座と分け、記録を分離してから出直す | 1〜2か月 |
| 請求書と通帳の数字が合わない | 請求金額と入金額を1件ずつ突き合わせる | 請求書・契約書・通帳を同じ数字に揃え直す | 即日〜3日 |
| 売掛先名や支払期日が書類から読み取れない | 請求書に取引先名・支払期日の記載があるか | 発注書・検収書・基本契約書を取り寄せて添える | 3〜7日 |
7つのうち、最初に手を付けるもの
上の表のうち、即日で動けるのは「希望額を下げる」と「数字を揃える」の二つです。当社の買取金額は5万円から1億円までで、下限を5万円に置いているのは、少額の相談を断らないためです。希望額を下げると資金繰りが回らないと感じる方は多いのですが、まず一部を確実に動かし、残りを後述の制度で埋める組み方のほうが、結果として早く着地することがあります。
1〜2か月かかるものを後回しにしない
逆に、口座を分ける作業は時間がかかります。今月の資金には間に合いませんが、次に相談するときの材料そのものが変わります。審査する側から見ると、事業用口座が分かれている通帳は、4番目の項目を確認する時間が大幅に短くなります。今日からでも始めておく価値があります。
書類の整え方で結果が変わることがある
落ちた理由の5番目「提出書類の正確さと一貫性」は、こちらの努力で最も動かしやすい項目です。
必須の書類と、任意だが出すと有利な書類
| 書類 | 当社での扱い | 補足 |
|---|---|---|
| 請求書・契約書・発注書 | 取引の実在を確認する中心の書類 | 取引先名、金額、支払期日が読み取れること |
| 通帳(入出金明細) | 入金の継続性と資金の流れを見る | 直近分が記帳されていること |
| 本人確認書類 | 契約の相手方の確認 | 有効期限内のもの |
| 印鑑証明書 | 必須としていない | 提示があれば査定が上がる可能性があります |
| 納税証明書 | 必須としていない | 滞納の有無を手数料条件に反映していません |
納税証明書を必須としていない理由は、税金の滞納そのものを理由に相談を断る考え方をとっていないからです。滞納の有無を手数料条件に反映することもしていません。ただ、提示があれば判断材料が増えるため、査定が上がる可能性はあります。書類ごとの具体的な体裁はファクタリングの必要書類にまとめています。
数字の一貫性という意味
請求書は50万円、通帳の入金は48万円、契約書の単価からは52万円になる。こうした食い違いは、値引きや源泉徴収、振込手数料の負担など、たいてい説明のつく理由があります。問題は、説明がないまま提出されることです。審査する側から見ると、差額の理由が一行添えてあるだけで、確認に要する往復が消えます。当社では、書類を作り直すことより、差額の理由を添えることのほうが効果が大きいと判断しています。
同じ請求書でも、売掛先を変えると判断が変わる
手元に複数の請求書がある場合、どれを出すかで結果が変わります。
支払期日は60日以内が目安です
当社では、支払期日が60日以内であることを目安にしています。期日が遠い請求書は、それだけ入金までの不確実性が増えるためです。90日先の請求書で落ちた方が、同じ売掛先の翌月分で期日が近いものを出し直すと、見え方が変わることがあります。
契約書に譲渡禁止の文言がある場合
売掛先との契約書に「債権を第三者に譲渡しない」という条項が入っていることがあります。これを理由に諦める方がいますが、法律上の扱いは次のとおりです。民法(明治二十九年法律第八十九号)第466条は、こう定めています。
第1項 債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
第2項 当事者が債権の譲渡を禁止し、又は制限する旨の意思表示(以下「譲渡制限の意思表示」という。)をしたときであっても、債権の譲渡は、その効力を妨げられない。
第3項 前項に規定する場合には、譲渡制限の意思表示がされたことを知り、又は重大な過失によって知らなかった譲受人その他の第三者に対しては、債務者は、その債務の履行を拒むことができ、かつ、譲渡人に対する弁済その他の債務を消滅させる事由をもってその第三者に対抗することができる。
第4項 前項の規定は、債務者が債務を履行しない場合において、同項に規定する第三者が相当の期間を定めて譲渡人への履行の催告をし、その期間内に履行がないときは、その債務者については、適用しない。
第2項が、譲渡制限の意思表示があっても譲渡の効力は妨げられないと定めている点が要点です。一方で第3項により、債務者(売掛先)は履行を拒むことができます。つまり譲渡そのものは無効にならないものの、売掛先が支払いを拒める構造になっています。当社としては、契約条項の有無だけで機械的に判断するのではなく、その取引の実態と入金の履歴を合わせて見ています。契約書に該当条項がある場合は、隠さず最初に伝えていただくほうが話が早く進みます。
1社だけに依存している場合
売掛先が1社しかない状態は、その1社が止まった瞬間に収入がゼロになる構造です。審査する側から見ると、これは本人の能力の問題ではなく構造の問題です。すぐに取引先を増やせるものではありませんが、2社目の入金が通帳に1回でも載ると、見える景色が変わります。
借りない選択肢を先に試す
落ちた直後にこそ、借入以外の手段を順番に当たることを勧めます。順番の全体像は借りる前に試す資金繰りの手段(9段階)にまとめていますが、今月の支出を軽くする効果が大きいものから挙げます。
| 手段 | 窓口 | 押さえるべき条件 | 効き方 |
|---|---|---|---|
| 換価の猶予 | 所轄の税務署 | 納期限から6か月以内に申請書を提出。原則1年以内 | 今月の納付を先送りし、延滞税も軽減 |
| 納税の猶予 | 所轄の税務署 | 災害・病気・廃業・著しい損失など所定の事実に該当すること。原則1年の範囲内 | 同上 |
| 国民健康保険料の減免・分割 | 市区町村の国保窓口 | 運用は自治体ごとに異なります | 月々の固定支出を圧縮 |
| 住民税の分割納付 | 市区町村の税務窓口 | 運用は自治体ごとに異なります | 同上 |
| 小規模企業共済の契約者貸付 | 中小機構(委託先金融機関) | 一般貸付は10万円以上2,000万円以内(5万円単位)、利率年1.5%、担保・保証人不要 | 加入者のみ。自分の掛金の範囲内 |
| マル経融資 | 商工会議所・商工会 | 経営指導を受け、商工会議所等の長の推薦が必要。限度額2,000万円、無担保・無保証人 | 時間はかかるが条件は良い |
| セーフティネット貸付 | 日本政策金融公庫 | 売上減少などの要件。限度額7,200万円、運転資金は10年以内(据置3年以内) | 申込から入金まで時間を要する |
税金の猶予は「払わなくてよくなる制度」ではありません
換価の猶予は、納期限から6か月以内に申請書を提出していることなどの要件すべてに該当するときに、原則として1年以内の期間に限り認められるものです。猶予期間中の延滞税は免除または軽減されます。担保は、猶予額が100万円以下、猶予期間が3か月以内、または提供できる財産がない場合には不要とされています。納税の猶予は、災害や病気、廃業・休業、著しい損失といった所定の事実に該当する場合の制度で、原則1年の範囲内です。いずれも分割納付の計画を自分で示す必要があります。
自治体ごとに運用が違う部分
国民健康保険料の減免や住民税の分割納付は、お住まいの自治体で運用が異なります。所得の減少幅の基準、申請できる時期、必要書類はそれぞれ違いますので、必ず市区町村の窓口で確認してください。ここは一般論で判断すると空振りします。
審査する側から見るとこうです
公的制度を動かしている事実は、当社の審査でマイナスにはなりません。むしろ、通帳に税の分割納付の記録が規則的に並んでいる状態は、資金の流れを本人が管理している形跡として読めます。当社では、滞納を放置している状態と、猶予を申請して納付を続けている状態を、同じものとして扱っていません。
売掛金そのものを回収する手順
買い取ってもらうのではなく、本来の支払いを取りに行く方法も並行して進めてください。
催促を記録に残す
電話だけで済ませず、メールやメッセージで日付と金額を残します。この記録は、後の手続きでそのまま証拠になります。
内容証明郵便を出す
支払期日を過ぎた分について、金額と期限を明記した書面を内容証明で送ります。これ自体に強制力はありませんが、相手の対応が変わることは珍しくありません。
支払督促を申し立てる
裁判所の支払督促は、金銭などの給付に係る請求について、債権者の申立てにより裁判所書記官が相手に支払を命じる手続です。相手の住所地を管轄する簡易裁判所の裁判所書記官に申し立てます(督促手続オンラインシステムを利用する場合は東京簡易裁判所に申し立てることもできます)。相手が督促異議を申し立てると、請求額に応じて地方裁判所または簡易裁判所の民事訴訟の手続に移行します。異議がない場合は、債権者の申立てにより支払督促に仮執行宣言が付され、これに基づいて強制執行の申立てができます。
回収できた分を資金繰りに戻す
回収は時間がかかります。今月の資金には間に合わないことが多いものの、入金が通帳に載れば、それは次回の審査における3番目の項目そのものになります。審査する側から見ると、回収まで自分で動いた履歴がある通帳は、評価が変わります。
審査する側から見て、落ちた後に通る方の共通点
毎日審査をしていると、二度目で判断が変わる方には共通点があります。
自分の数字を自分で言える
月商、売掛先ごとの入金日、今月の不足額。この三つを口頭で言える方は、書類の不足があっても話が進みます。逆に「だいたい」で答えが続くと、当社としては確認の往復が増え、即日の対応が難しくなります。
口座が分かれている
事業の入出金と生活費が同じ口座に混ざっていると、4番目の項目を見るのに時間がかかります。分かれていれば、書類が揃った段階で最短即日の対応が可能になります。当社はオンラインで完結でき、全国に対応していますが、それは材料が揃っている場合の話です。
連絡が取れる
当たり前のようで、ここで止まる案件があります。日中に電話が取れない事情があるなら、最初に連絡可能な時間帯を伝えてください。
手数料について聞かれること
当社は一律の料率を公表していません。売掛先の入金実績、支払期日までの日数、書類の揃い方で個別に見積もります。落ちた理由を解消することは、同時に条件の見え方を変える作業でもあります。
よくある質問
Q1. 一度落ちたら、同じ事業者には二度目を申し込めないのですか。
そういう運用はしていません。当社では、前回断った理由が解消されているかどうかで判断します。むしろ、どこで止まったかを把握している事業者に出し直すほうが、一から説明するより早く進むことが多いと考えています。
Q2. 審査に落ちた理由は教えてもらえますか。
当社では、お伝えできる範囲でお伝えしています。ただし売掛先に関する判断など、具体的に申し上げられない部分もあります。その場合でも、どの書類を足せば再検討できるかはお伝えするようにしています。
Q3. 税金を滞納していると落ちるのですか。
当社は納税証明書を必須としておらず、滞納の有無を手数料条件に反映していません。滞納だけを理由に判断することはしていません。ただし、滞納を放置した結果として売掛金が差押えの対象になっている場合は、債権そのものの状態が変わるため、話が別になります。
Q4. 短期間に複数社へ申し込むと不利になりますか。
申し込みの回数そのものを数えているわけではありません。ただ当社は通帳全体の資金の流れを見ているため、短期間に複数の事業者との入出金が並び、その内容を説明できない状態になると、確認に時間がかかります。結果として不利に働くことはあると判断しています。
Q5. 手数料が高くても買い取ってくれる事業者を探すべきですか。
その前に、提示されている条件の中身を確認してください。金融庁は、受け取る金銭が債権額に比べて著しく低額である場合は偽装ファクタリングの疑いがあるとしています。また、回収できなかったときに売主が買い戻す、あるいは売主の資金で支払う取り決めになっている場合は貸金業に該当する可能性があるとされています。契約書に買戻しの条項があるかどうかを先に見てください。
Q6. 請求書が1枚しかなく、金額も小さいのですが相談できますか。
できます。当社の買取金額は5万円から1億円までで、下限を5万円に置いているのは、少額の相談を断らないためです。枚数より、その請求書の売掛先から過去に入金があるかどうかを見ています。
Q7. 落ちた後、どのくらい待てば相談し直してよいですか。
決まった期間は設けていません。書類の数字を揃え直すだけであれば即日でも構いません。口座を分ける、別の売掛先の入金実績を作るといった材料を変える対応であれば、その材料が通帳に反映されてからが適切です。
Q8. 契約書に譲渡禁止の条項があると、買い取ってもらえないのですか。
民法第466条第2項により、譲渡制限の意思表示があっても債権譲渡の効力は妨げられません。一方で同条第3項により、売掛先は履行を拒むことができます。当社としては、条項の有無だけで機械的に判断するのではなく、取引の実態と入金の履歴を合わせて見ています。該当条項がある場合は、最初に伝えていただくほうが進みが早くなります。
まとめ
ファクタリングの審査に落ちたことは、事業の評価が確定したという意味ではありません。提出された材料では判断できなかった、という状態を指しているだけです。
やることの順番をもう一度整理します。第一に、当社が見ている5項目に照らして、どこで止まったかを特定する。第二に、即日で動かせる二つ、つまり希望額を入金サイクルに収まる範囲へ下げることと、請求書・契約書・通帳の数字を揃えることに手を付ける。第三に、換価の猶予や国民健康保険料の減免など、借りずに今月の支出を軽くする制度を並行して動かす。第四に、売掛金の回収を記録から始めて、必要なら支払督促まで進める。
落ちた直後に別の事業者へ急いで申し込む前に、この四つを試してください。材料が変われば判断は変わります。ご相談は書類が揃えばオンラインで完結し、全国に対応しています。
出典(確認日:2026年10月5日)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)第2条」 https://laws.e-gov.go.jp/law/358AC0000000032
- e-Gov法令検索「民法(明治二十九年法律第八十九号)第466条」 https://laws.e-gov.go.jp/law/129AC0000000089
- 国税庁「No.9206 国税を期限内に納付できないとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9206.htm
- 国税庁「猶予の申請の手引」 https://www.nta.go.jp/publication/pamph/sonota/yuyo-tebiki/index.htm
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」 https://www.jfc.go.jp/n/finance/search/07_keieisien_m.html
- 日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」 https://www.jfc.go.jp/n/finance/search/kaizen_m.html
- 中小機構「共済契約者貸付(契約者貸付の概要)」 https://kyosai-web.smrj.go.jp/customer/skyosai/loan/index_02.html
- 裁判所「支払督促」 https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_22/index.html
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
執筆:髙橋 稔(株式会社オルカン 代表取締役)