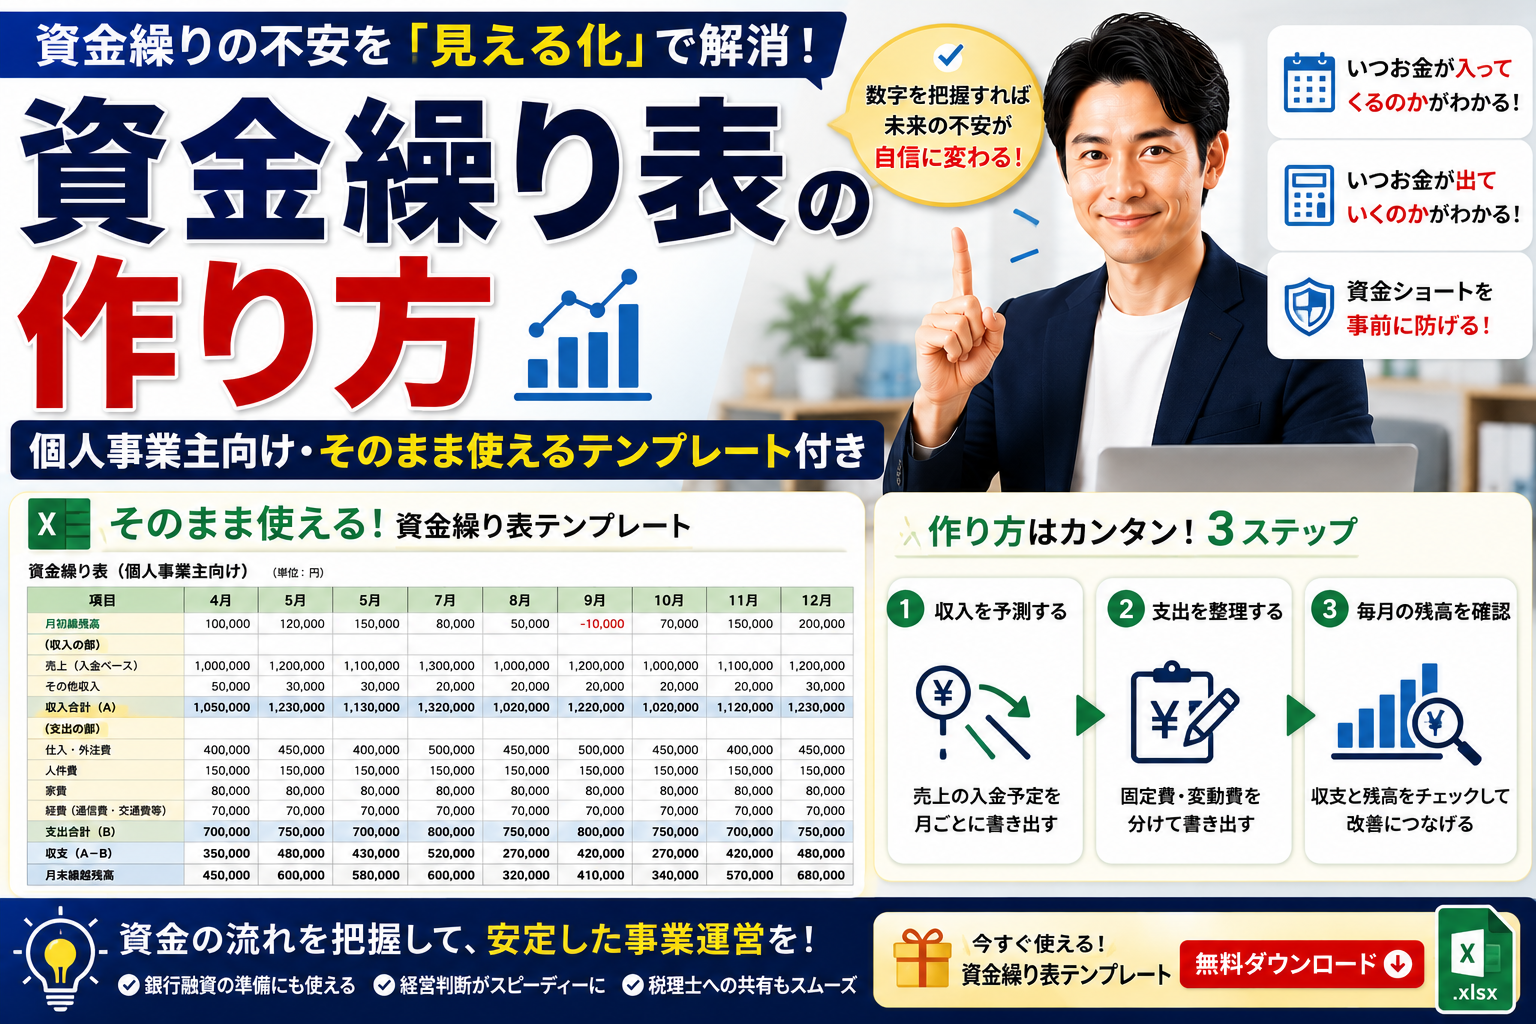
資金繰り表は、これから数か月の間に「いくら入って、いくら出ていくか」を月ごとに並べ、月末に手元にいくら残るかを計算するだけの表です。
必要な行は、前月繰越・収入・支出・財務収支・翌月繰越の5つ。表計算ソフトで15分もあれば作れます。難しいのは作ることではなく、続けることです。
この記事では、そのまま写して使える雛形と、作る手順、そして続けるためのコツを書きます。あわせて、資金調達の相談を受ける立場から見て、この表を作っている事業者とそうでない事業者で何が違うのかも書きます。
資金繰り表は、確定申告の数字とは別物です
まず、混同されやすい点から整理します。
損益計算書(青色申告決算書の1ページ目)は、その年に「いくら儲かったか」を示す表です。売上は請求書を発行した時点で計上され、経費も発生した時点で計上されます。実際にお金が動いた日とは一致しません。
資金繰り表は、逆です。お金が実際に口座を出入りした日だけを書きます。請求書を出した日ではなく、入金された日。契約した日ではなく、引き落とされた日です。
| 損益計算書 | 資金繰り表 | |
|---|---|---|
| 見ているもの | 利益(儲け) | 現金(残高) |
| 計上する時点 | 取引が発生した時点 | 入出金があった日 |
| 対象期間 | 主に過去(1年) | 主に未来(3〜6か月) |
| 借入金の元本返済 | 載らない | 載る |
| 生活費の引き出し | 載らない | 載る |
| 減価償却費 | 載る | 載らない |
この表の下から3行が、いわゆる黒字倒産の正体です。
借入金の元本返済も、生活費として引き出すお金も、損益計算書には出てきません。逆に減価償却費は経費に載りますが、その月にお金が出ていくわけではありません。
つまり、帳簿上は利益が出ていても、口座の残高はまったく別の動き方をします。中小企業基盤整備機構も、資金繰り表の目的の一つを「損益計算書で利益がありながら資金不足となる黒字倒産」の回避だと説明しています。
利益が出ているのに支払いが厳しい、という感覚は、気のせいではありません。見ている表が違うだけです。
そのまま写せる資金繰り表の雛形
表計算ソフトを開いて、次の形をそのまま作ってください。A列に項目、B列以降に月を並べます。
| 区分 | 項目 | 8月 | 9月 | 10月 | 11月 | 12月 | 1月 |
|---|---|---|---|---|---|---|---|
| A 前月繰越 | |||||||
| 経常収入 | 現金売上 | ||||||
| 経常収入 | 売掛金の入金 | ||||||
| 経常収入 | その他の入金 | ||||||
| B 収入合計 | |||||||
| 経常支出 | 仕入・外注費 | ||||||
| 経常支出 | 人件費・専従者給与 | ||||||
| 経常支出 | 家賃・水道光熱費 | ||||||
| 経常支出 | 通信費・交通費 | ||||||
| 経常支出 | 支払手数料・リース料 | ||||||
| 経常支出 | 税金・社会保険料 | ||||||
| 経常支出 | 生活費(事業主貸) | ||||||
| 経常支出 | その他の支出 | ||||||
| C 支出合計 | |||||||
| D 経常収支(B−C) | |||||||
| 財務収支 | 借入金の入金 | ||||||
| 財務収支 | 借入金の返済(元本+利息) | ||||||
| E 財務収支 | |||||||
| F 翌月繰越(A+D+E) |
計算式は3本だけです。
- B=収入行の合計、C=支出行の合計
- D=B−C
- F=A+D+E(そして翌月のAには、前月のFをそのまま引き継ぎます)
翌月のA列に前月のFを参照させておけば、どこか1か所を直すだけで先の月まで自動で更新されます。ここまでが土台です。
項目名は、自分の通帳に出てくる言葉に置き換えて構いません。大切なのは分類の美しさではなく、自分の口座から実際に出ていくものが、漏れなく1行として存在していることです。
なお、この構成(前月繰越・収入・支出・財務収支・翌月繰越)は、中小企業基盤整備機構が示している資金繰り表の基本形と同じです。特別なことは何もしていません。
作り方の手順
手順1:通帳を3か月分そのまま写す
最初に未来を予測しようとすると、まず手が止まります。過去から始めてください。
直近3か月の通帳を開き、入出金を上の項目に振り分けて埋めます。予測ではなく事実なので、迷いようがありません。
この作業だけで、「思っていたより出ていく月がある」ことに気づく方が多いです。
手順2:入金の「日」を確認する
売上ではなく、入金日です。
締め日と支払日を取引先ごとに確認してください。月末締め翌月末払いなら、8月に売り上げた分が入るのは9月末です。この1か月のずれが、資金繰りのほぼすべてです。
手順3:毎月必ず出ていくものを固定で入れる
家賃、リース料、借入金の返済、通信費。金額も日付も決まっているものから埋めます。
ここで忘れやすいのが、生活費です。個人事業主の場合、事業用口座から生活費を引き出すのであれば、それは資金繰り上の支出です。損益計算書には出てきませんが、口座からは確実に減ります。
手順4:税金と社会保険料を先に置く
個人事業主の資金繰りを崩す最大の要因が、ここです。毎月ではなく、特定の月にまとまって出ていくからです。
| 時期 | 主な支払い |
|---|---|
| 3月 | 所得税の納付、消費税の納付(3月末) |
| 6月〜 | 住民税(普通徴収は6月・8月・10月・翌1月の年4回が一般的) |
| 7月 | 所得税の予定納税(第1期) |
| 8月 | 個人事業税(第1期) |
| 11月 | 所得税の予定納税(第2期)、個人事業税(第2期) |
| 通年 | 国民健康保険料・国民年金保険料 |
所得税の予定納税は、予定納税基準額が15万円以上になる方が対象で、7月と11月に分けて納付します。個人事業税は、原則として8月と11月の年2回です(事業主控除は年290万円)。
消費税も、直前の課税期間の確定消費税額が48万円を超えると中間申告・納付が発生します。金額が上がるほど回数も増えます。
前年より売上が伸びた年ほど、翌年の負担は重くなります。税金は、儲かった年ではなく、その次の年に出ていきます。この一行を先に置いておくかどうかで、8月と11月の景色が変わります。
手順5:翌月繰越がマイナスになる月を探す
ここまで埋めたら、F行だけを横に見ます。
マイナスになる月、あるいは残高が心もとない月があれば、それが対処すべき月です。3か月先にそれが見えているなら、まだ打てる手はいくつもあります。
資金調達の相談を受ける立場から見た、三つの違い
私はファクタリングの買取会社を経営しています。日々、資金繰りのご相談を受ける側にいます。
その立場から見ると、資金繰り表を作っている事業者とそうでない事業者では、はっきり違うことが3つあります。優劣の話ではありません。持っている情報の量が違うだけです。
相談してくる時期が違う
作っている方は、支払いの1〜2か月前に相談に来られます。「10月末が厳しくなりそうです」という相談です。
作っていない方は、支払日の直前に来られます。残高を見て初めて気づくからです。
この差が、そのまま選べる手段の差になります。時間があれば、公的な融資や取引先への支払条件の相談も含めて検討できます。時間がないと、その日に間に合う手段しか残りません。資金繰り表の本当の価値は、判断する時間を前倒しで手に入れられることです。
「いくら必要か」の答え方が違う
作っている方は、「11月20日までに80万円」と即答されます。何月に、いくら、なぜ足りないのかを、表の上で説明できます。
作っていない方は、「できるだけ多く」とおっしゃることが多いです。これは不誠実なのではなく、必要額が分からないから、そう言うしかないのだと思います。
ただ、必要以上に調達すれば、その分の負担は必ず後の月に回ってきます。必要額が分かっているというのは、それ自体が守りになります。
通帳の説明ができる
当社の審査では、通帳の資金の流れを確認しています。詳しい内容は別の記事に書きましたので、ここでは繰り返しません。
ひとつだけ書いておくと、審査する側にとって困るのは、金額の大きさよりも「説明のつかない入出金」です。
資金繰り表を作っている方は、この出金は何、この入金は何、とその場で説明できます。表と通帳が対応しているからです。それだけで、こちらが確認したいことのほとんどが埋まります。
続けるコツは、精度を上げようとしないこと
資金繰り表が続かない理由は、ほぼ一つです。作り込みすぎるからです。
続けている方の表は、たいてい雑です。項目は10行前後、金額は千円単位、予測は勘。それで十分に役に立っています。
続けるための現実的なやり方は、次の3つです。
- 更新日を決める。「毎月1日」「通帳記帳した日」など、日付に紐づけます。時間ができたらやる、では続きません。
- 予測は前年同月をそのまま使う。悩んだ時点で手が止まるので、根拠は後回しで構いません。
- 見るのはF行(翌月繰越)だけ。細かい精度を追わず、残高の推移だけを追いかけます。
3か月分埋まると、自分の事業のお金の周期が見えてきます。売上が良い月と、口座が薄くなる月は、たいてい一致しません。それが分かるだけで、判断は変わります。
もし今、目の前の支払いが迫っていて表を作る余裕がないという状況であれば、売掛金の入金を前倒しする手段としてファクタリングという選択肢もあります。当社では、支払期日まで60日以内の債権を目安に個別に判断していますが、これはあくまで最後の選択肢です。まずは3か月先が見える状態を作ることを、私はおすすめしています。
よくある質問
Q. 会計ソフトを使っていれば、資金繰り表は不要ですか?
会計ソフトが自動で作るのは、多くの場合、過去の資金の動きです。これから先の予測は、入金日と支払日を自分で入れないと出てきません。
過去の集計はソフトに任せ、先3か月の予測だけを手で作る、という分担が現実的だと思います。
Q. 何か月先まで作ればいいですか?
まずは3か月先までで十分です。慣れてきたら6か月に延ばしてください。
1年先まで作っても、後半はほぼ想像です。それより3か月分を毎月更新するほうが役に立ちます。
Q. 売上が読めない業種でも作れますか?
作れます。読めない部分は、低めに置いてください。
売上を低く見積もって、それでも回るかを確認するのが目的です。楽観的な数字を入れた表は、作っても使えません。
Q. 手書きやノートでもいいですか?
構いません。ただ、表計算ソフトを使うと翌月繰越の引き継ぎが自動になるので、修正が一瞬で終わります。続けやすさでは差が出ます。
Q. 資金繰り表は、融資やファクタリングの申込時に提出が必要ですか?
金融機関の融資では、提出を求められることがあります。当社のファクタリングでは、資金繰り表そのものを必須の提出書類とはしていません。
ただ、お持ちの方の話は明らかに早く進みます。書類として求められるかどうかとは別に、持っている意味があります。
表を作ってみて資金が足りないと分かった場合、選択肢は借入だけではありません。ファクタリングと銀行融資は何が違うのかでコストと速度の違いを比較しています。売掛債権の売却を検討される場合、審査で見られるのはこの5つです。税金の滞納がある状態でも相談できるかはこちらに書きました。
表を書いたうえで資金が足りないと分かったとき、どの手段から検討するかは個人事業主が売掛金を現金化する4つの方法|手数料を年利に直して比べるに、コストの安い順で整理しています。
なお、資金繰り表とは別に、経費として計上できる範囲を条文から確認しておくと、申告書の一貫性が保てます。線がどこに引かれているかは個人事業主の経費はどこまで認められるか|条文が引いている3本の線にまとめました。
建設業の一人親方は、労災の特別加入や建退共の掛金など固定費の項目が他業種と違います。立替期間の数え方と合わせて一人親方の資金繰りが詰まる理由にまとめました。
業種によって、埋めるべき谷の形が違います。日商は毎日入るのに現金が残らない飲食店は飲食店の資金繰り、車両費と燃料費が先に出ていく軽貨物は軽貨物の資金繰りはなぜ詰まるのかで、それぞれの構造を数字で示しています。
まとめ
資金繰り表は、前月繰越・収入・支出・財務収支・翌月繰越の5行でできています。特別な知識は要りません。
- 損益計算書は利益を、資金繰り表は残高を見る表です。借入金の元本返済と生活費は、損益計算書には載りません
- まず直近3か月の通帳をそのまま写すところから始めます
- 税金と社会保険料は、先に置いておきます。特に7月・8月・11月です
- 精度より継続です。項目は10行前後、金額は千円単位で構いません
資金調達の相談を受ける立場から言えば、この表があるかないかで、相談に来られる時期が1〜2か月変わります。その1〜2か月が、選べる手段の幅そのものです。
困ってから作る表ではなく、困る前に見る表として使っていただければと思います。
出典(2026年8月21日確認)
- 中小企業基盤整備機構 J-Net21「資金繰り表を活用する」 https://j-net21.smrj.go.jp/handbook/finance/table.html
- 中小企業基盤整備機構 J-Net21 ビジネスQ&A「資金繰り表って何ですか?また、どのようにして作成するのですか?」 https://j-net21.smrj.go.jp/qa/financial/Q0225.html
- 国税庁 タックスアンサー No.2040「予定納税」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm
- 国税庁 タックスアンサー No.6609「中間申告の方法」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6609.htm
- 大阪府「個人事業税」 https://www.pref.osaka.lg.jp/o050040/zei/alacarte/kojnjgyo.html
※住民税の納期は市区町村により異なります。お住まいの自治体の通知書をご確認ください。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)