「ファクタリングの審査で見られるのは、申込者ではなく売掛先の信用力です」
どの記事にもそう書かれています。これは正しい。当社もそう考えています。
ただ、その先があまり書かれていません。その信用力を、何で測っているのか。
多くの記事は、上場企業かどうか、大企業かどうか、財務内容が安定しているかどうか、と説明します。間違いではありません。ただ実務では、もう少し手前を見ています。
私はファクタリングの買取会社を経営しています。当社が売掛先の信用力を測る材料は、企業の格付けや規模ではありません。申込者の通帳です。
この記事では、当社が審査で何を、どの順番で見ているかを書きます。読み終えるころには、なぜ落ちたのか、次に何を準備すればいいのかが分かるはずです。
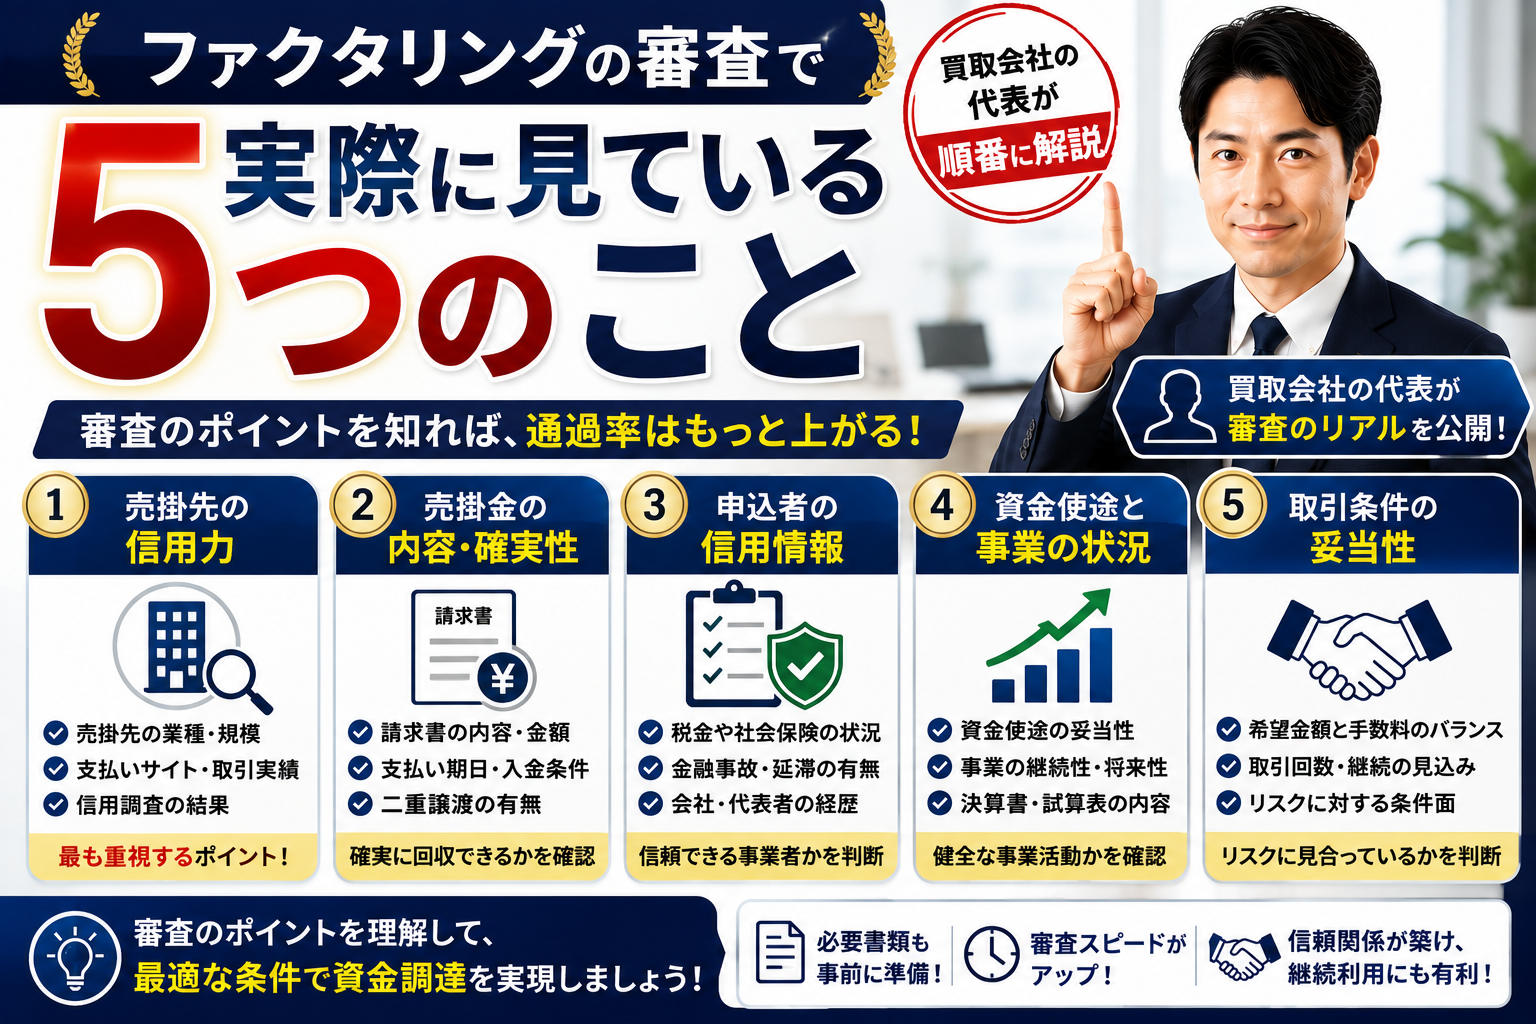
結論:当社が審査で見ている5つのこと
当社では、次の5つを、この順番で確認しています。
| 順番 | 見ている項目 | 何を確認しているか |
|---|---|---|
| 1 | 事業年数 | 判断材料となる取引の履歴が、どれだけ蓄積されているか |
| 2 | 月商 | 買い取る債権の額が、事業の規模に見合っているか |
| 3 | 売掛先からの入金の継続性 | 同じ取引先から、期日どおり請求どおりの入金があるか |
| 4 | 通帳全体のお金の流れ | 資金の動きに不自然な点がないか |
| 5 | 書類の正確さ | 提出書類が正確で、内容に一貫性があるか |
上から順に確認していき、前の段階で引っかかれば、その先はあまり見ません。
そして5つのうち3つは、通帳を読めば分かることです。当社の審査は、実質的に通帳を読む作業だと言っても言いすぎではありません。
「売掛先の信用力」を、当社は通帳で測っています
信用力を「規模」で測る方法の限界
売掛先が上場企業であれば、支払い能力は高いと考えられます。これは事実です。
ただ、実際にファクタリングを検討される方の取引先が、上場企業であることはそう多くありません。中小企業同士の取引、あるいは個人事業主と地場の会社との取引が大半です。
こうした売掛先について、公開されている財務情報はほとんどありません。規模で測ろうとすると、判断材料がないという結論になってしまいます。
当社は「入金の実績」で測ります
そこで当社が見るのが、通帳です。
その売掛先から、これまで実際に、期日どおりに、請求書どおりの金額が入金されてきたか。
これは信用情報でも格付けでもなく、その売掛先が実際に取ってきた行動の記録です。過去に何度も期日を守って支払ってきた相手なら、次も支払われる可能性は高い。規模が小さくても、この履歴があれば当社は前向きに検討します。
逆に、支払いが遅れがちであったり、金額が請求書と合っていなかったりすれば、規模の大小にかかわらず慎重になります。これはまさに、売掛先の信用力そのものです。測る道具が、財務データではなく通帳だというだけです。
だから、事業年数と月商を先に見ます
そしてこれが、当社が事業年数と月商を最初に見る理由でもあります。
事業年数が長ければ、通帳に読み取るべき履歴が蓄積されています。月商が分かれば、その履歴の中で今回の債権がどういう位置づけなのかが判断できます。
この2つは、信用力を測るための「測定精度」を決める項目だと考えてください。履歴が薄ければ、良し悪し以前に判断ができません。
5つの項目を、実務の目線で
① 事業年数
最初に見ます。
長く続いているということは、取引先との関係が続いてきたということであり、入金の履歴も蓄積されているということです。
開業まもない場合、通帳に見るべき履歴がまだありません。これは事業内容の良し悪しではなく、判断材料が足りないという話です。
② 月商
次に、月商と、買い取りを希望される債権の額を並べて見ます。
見ているのは金額の大小ではなく、バランスです。月商に対して債権の額が極端に大きい場合、その規模の取引が本当に日常的にあるのかを、通帳で確かめる必要が出てきます。
なお当社が取り扱う債権の金額は5万円から1億円まで、支払期日までの期間は60日以内を目安としています。期日が先になるほど、その間に売掛先の状況が変わる可能性が増えるためです。
下限を5万円としているのは、少額のご相談を断らないためです。数万円の資金繰りで困っている方は実際にいらっしゃいますし、その規模だからといって取引を軽く見ることはありません。
③ 売掛先からの入金が継続的に確認できるか
ここが、当社の審査で最も重要な項目です。
通帳を開いて、同じ売掛先から、繰り返し入金があるかどうかを見ます。
- 同じ取引先の名前が、複数回出てくるか
- 入金の日付が、期日どおりか
- 入金の金額が、請求書と合っているか
この3点が揃っていれば、その売掛先はこれまで約束を守ってきたということです。これ以上に確かな信用力の証拠は、そう多くありません。
逆に、固定の売掛先からの入金がなく、入金元がその都度バラバラである場合、当社は慎重になります。取引が一回きりである可能性が高く、その相手が期日を守るかどうかを判断する材料がないからです。売上の波が大きい場合も同様です。
事業の良し悪しの話ではありません。こちらから見て先が読めない、それだけのことです。
④ 通帳全体のお金の流れ
入金の履歴と合わせて、通帳全体も見ています。ここは売掛先ではなく、取引そのものの安全性を確認する部分です。
改ざんがないか。 提出された通帳の写しやデータに加工の跡がないかを確認します。ここは説明するまでもなく、発覚した時点で取引はできません。
使途不明な資金の流れがないか。 事業の実態と結びつかない大きな出入りがあれば、内容を伺います。合理的な説明がつけば問題ありません。
ギャンブルへの入出金がないか。 公営競技やギャンブル関連サービスへの入出金が繰り返し記録されている場合、当社は慎重になります。買い取った代金が事業に使われず、資金繰りがかえって悪化する懸念があるためです。
3つ目に驚かれる方がいます。ただ私たちは、買い取ったあとにその事業が続くかどうかも見ています。目先の資金だけを見て取引をするのは、結局どちらのためにもなりません。
⑤ 書類の正確さ
最後に、提出された書類そのものを見ます。
金額の記載、日付、社名の表記。請求書と通帳と契約書の間で、内容が食い違っていないか。
細かい話に聞こえるかもしれませんが、書類が正確で誠実に作られているかどうかは、その事業者がどう仕事をしているかを、かなり正直に映します。
数字が合わない、日付が飛んでいる、こちらの質問への回答が変わる。こうしたことが重なると、書類そのものの信頼が揺らぎます。逆に、多少条件が厳しくても、書類が正確で説明に一貫性のある方は、こちらも前向きに検討します。
同じような条件でも、結果が分かれるのはなぜか
条件が似ているのに結果が分かれることは、実際にあります。分かれ目は、だいたい次のどちらかです。
通しやすいと感じるのは、こういう場合です。
- 提出書類が正確で、説明に一貫性がある
- 売上が安定して確認でき、入金のリズムが読める
慎重になるのは、こういう場合です。
- 書類の内容に食い違いがあり、質問への回答が変わる
- 入金元が毎回変わり、売上の波が大きい
どちらも審査基準そのものではありません。基準は先ほどの5つです。ただ、判断が微妙なときに最後に効いてくるのが、この部分です。
申し込む前に、これだけは揃えてください
当社に限らず、どこに申し込む場合でも共通して必要になるものです。
- 通帳の直近の履歴(入出金が分かるもの。ネットバンキングの画面でも構いません)
- 買い取りを希望する債権の請求書
- 売掛先との契約書や発注書(あれば。取引の裏付けになります)
- 本人確認書類
そして、揃えるだけでなく、内容を一度自分で確認してください。請求書の金額と通帳の入金額が合っているか。日付に矛盾がないか。それだけで、審査の進み方が変わります。
当社では、書類が揃っていれば最短即日でのご対応が可能で、お手続きはオンラインで完結します。買い取りは5万円から1億円までを取り扱っています。
手数料については、一律の料率をご案内していません。売掛先の状況や債権の内容によって条件が変わるため、個別にお見積もりのうえご提示しています。「一律◯%」と先に数字だけをお出しするほうが、かえって実態と合わないと考えているためです。
ご相談の段階でお断りすることはありませんので、まずは状況をお聞かせください。
よくある質問
Q. 税金を滞納していても審査に通りますか。
滞納の事実だけで一律にお断りすることはありません。当社が見ているのは上に挙げた5つです。ただし滞納の状況によっては、内容を伺ったうえで判断する場合があります。
Q. 赤字決算でも利用できますか。
利用できる場合があります。ファクタリングは融資ではないため、決算の内容だけで判断してはいません。
Q. 個人事業主でも申し込めますか。
お申し込みいただけます。法人であっても個人事業主であっても、確認する内容は変わりません。
Q. 少額でも対応してもらえますか。
当社は5万円から取り扱っています。金額が小さいという理由でお断りすることはありません。
Q. 売掛先に知られずに利用できますか。
2社間の取引であれば、売掛先への通知を行わない形が可能です。詳細はご相談ください。
Q. 審査にはどれくらい時間がかかりますか。
書類が揃っていれば、最短即日でご回答しています。書類の不足や確認事項がある場合は、その分お時間をいただきます。
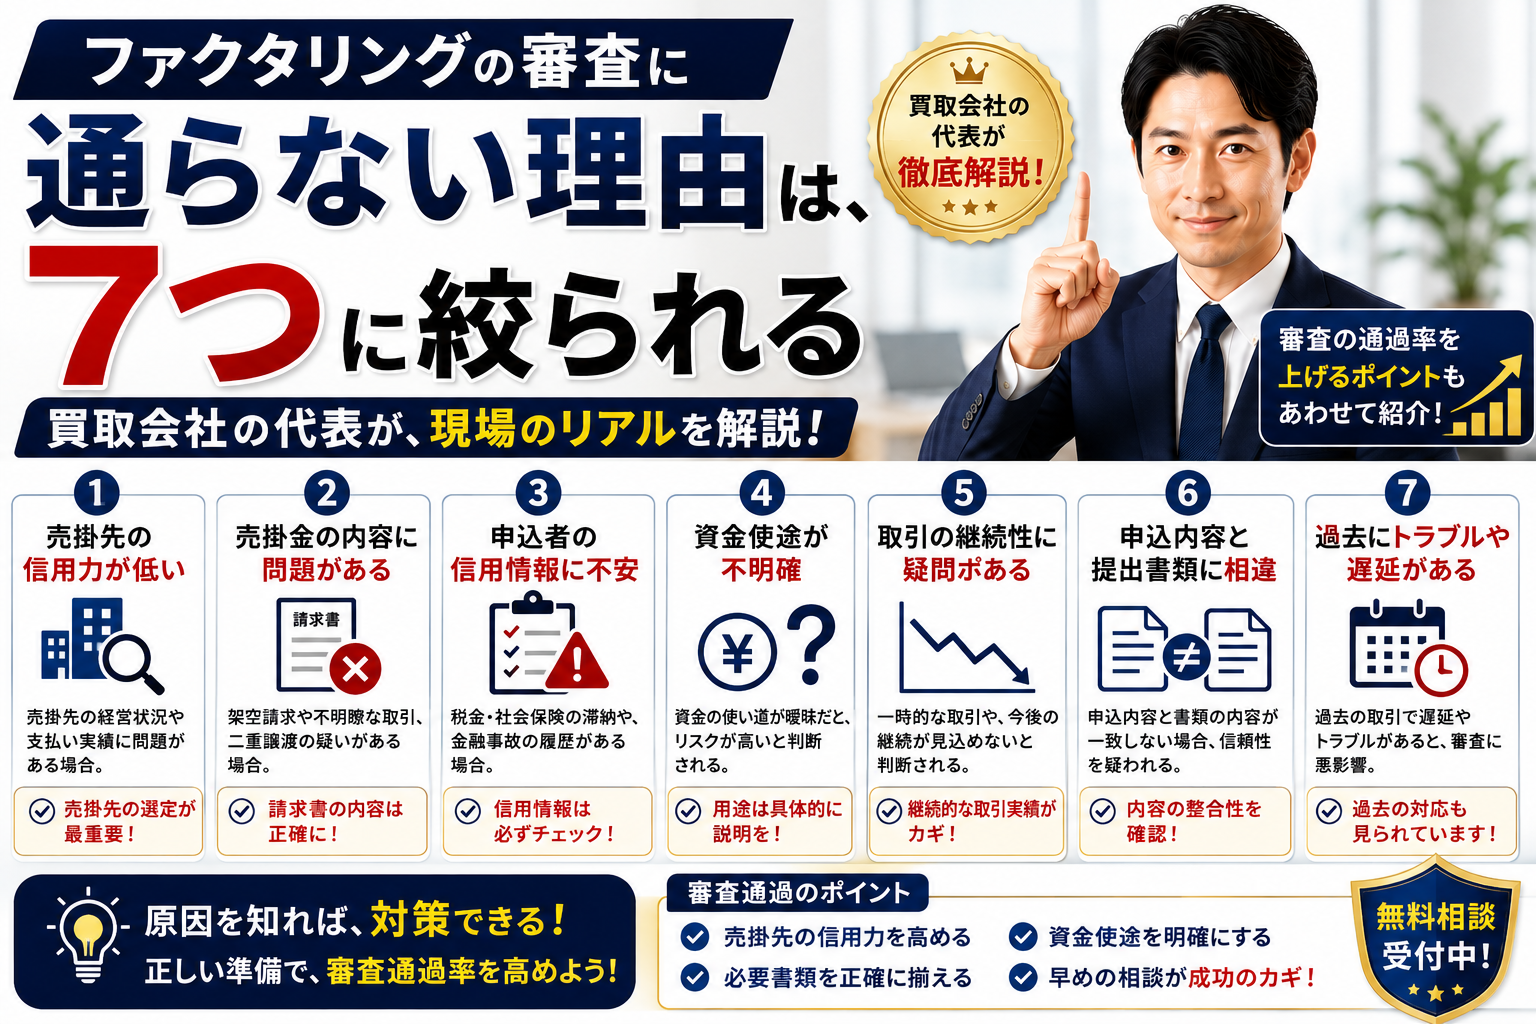
ここまで挙げた5つを満たしていても、お断りせざるを得ない場合があります。どこで引っかかるのかはファクタリングの審査に通らない理由は、7つに絞られるに整理しました。実際に何をご提出いただくかはファクタリングの必要書類をご覧ください。そして審査の前段として最も効くのは、日々の資金の流れをご自身で把握しておくことです。資金繰り表の作り方にテンプレートを置いています。
手数料がどう決まるのかは、審査で見ている項目とそのまま対応しています。何を見て料率が動くのかはファクタリング手数料の相場に書きました。なお、通帳の見え方そのものを良くしたい場合は事業用口座を分けるべき理由が先です。
まとめ
当社が審査で見ているのは、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体のお金の流れ ⑤書類の正確さ、の5つです。
「売掛先の信用力を見ている」という説明は正しい。ただしその信用力を、当社は企業の規模や格付けではなく、通帳に残った入金の実績で測っています。だから、取引先が有名企業でなくても、期日どおりの入金が積み上がっていれば前向きに検討します。
そして審査に落ちる理由の多くは、事業そのものの問題ではありません。入金の履歴が読み取れないか、書類が正確でないか。実際には、このどちらかであることが多いのです。
裏を返せば、そこは準備で変えられる部分です。この記事が、その準備の役に立てば幸いです。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
なお金融庁は、ファクタリングを称していても実態が貸付けであるものについて注意喚起を行っています。債権額に比べて著しく低額である、売主が債権を買い戻すこととされている、売主が集金できなかった場合に自身の資金で支払う必要がある、といった契約には注意が必要です。(出典:金融庁「ファクタリングの利用に関する注意喚起」/2026年8月21日確認)
ご自身のケースが対象になるか判断がつかない場合は、資金繰りのご相談から状況をお知らせください。審査する側として、何を確認するかも含めてお答えします。