稼働は止まっていないのに、手元の現金だけが細っていく。ITフリーランスの資金繰りが詰まる原因の多くは、売上の不足ではなく「働いた日」と「入金される日」のあいだに空く時間です。私はファクタリングの買取事業者として審査する側にいますが、ご相談に来られるエンジニアの方の通帳を見ると、売上は安定していて、このズレだけが問題になっているケースが本当に多い。本記事では、入金が遅くなる仕組みを分解したうえで、支払期日の上限を定めた法律の原文、遅れたときに請求できるもの、そして谷を浅くするための交渉と資金の手当てを、順を追って整理します。
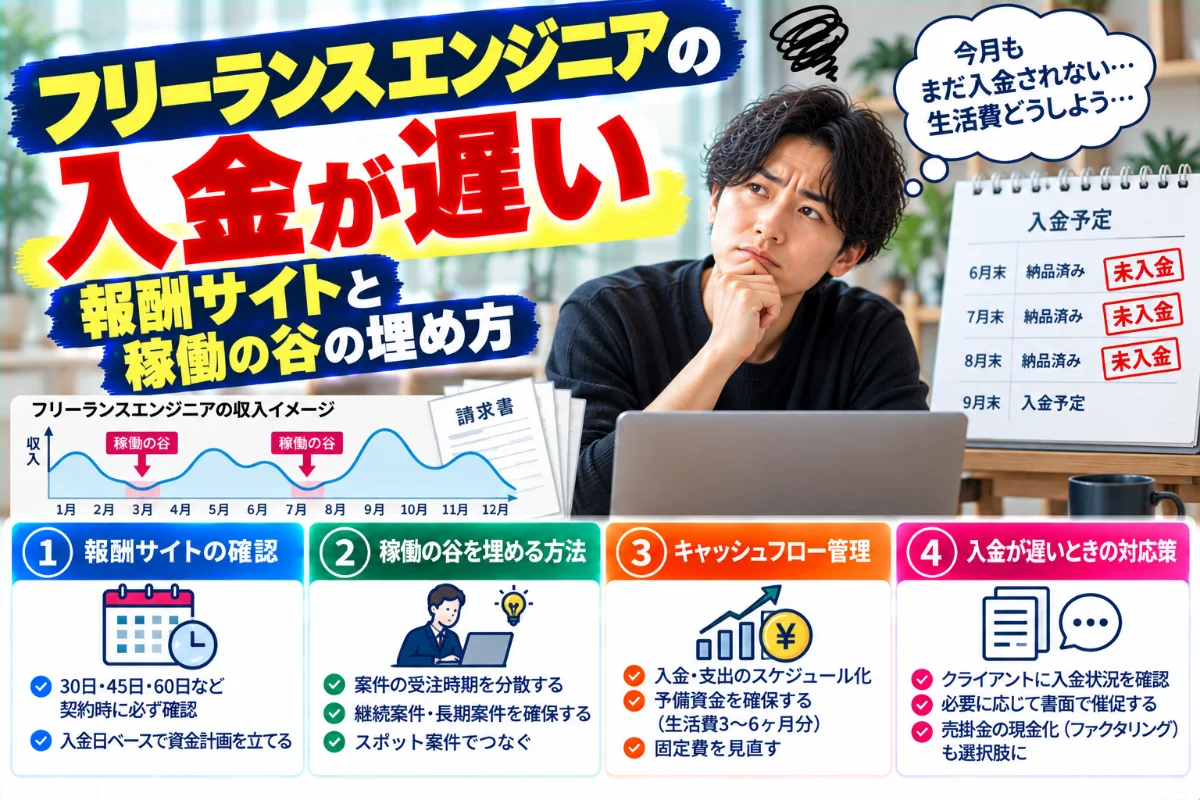
入金が遅くなる仕組みと「稼働の谷」の正体
締め日と支払日で、遅れは二重に発生する
報酬の支払いは「いつ働いたか」ではなく「いつ締めて、いつ払うか」で決まります。月末締め・翌月末払いなら、1日に稼働した分は月末まで請求されず、そこからさらに1か月待つ。月初の稼働は入金まで約60日、月末の稼働でも約30日です。「翌月末払いだから30日待ち」と思われがちですが、資金繰りを圧迫しているのは月初に働いた分の60日のほうです。
検収が起点になる契約では、さらに後ろへずれる
受託開発や請負契約では、納品日ではなく検収完了日が締めの起点になっていることがあります。納品から検収まで2週間、そこから月末締め・翌月末払いとなれば、着手から入金まで3か月近くかかります。検収は発注側の都合に左右され、月をまたげば入金はまるごと1か月後ろへずれます。契約書に検収期限がなければ、このずれに歯止めがありません。
条件別に、入金までの日数を並べてみる
| 支払条件 | 1月6日に稼働・納品した分の入金日 | 稼働から入金まで |
|---|---|---|
| 月末締め・翌月15日払い | 2月15日 | 約40日 |
| 月末締め・翌月末払い | 2月28日 | 約53日 |
| 月末締め・翌々月10日払い | 3月10日 | 約63日 |
| 検収完了月末締め・翌月末払い(検収2月10日) | 3月31日 | 約84日 |
同じ「翌月末払い」でも、締め日の設計と検収の有無で日数はここまで変わります。契約前に確認すべきは「支払サイトは何日ですか」ではなく、締めの起点が納品日なのか検収日なのか、という一点です。
谷の底は、稼働が止まった2か月後に来る
案件が切り替わるタイミングで稼働そのものが止まる期間を、本記事では稼働の谷と呼びます。谷が危険なのは、影響がその月ではなく2か月後に出るからです。3月に案件が切れても、3月は2月稼働分の入金があるので通帳は平常に見えます。4月に入金が細り、5月にはゼロになる。
しかも谷の底は、固定的な支出と重なりやすい。確定申告の納付(3月)、予定納税(7月・11月)、毎月の国民健康保険料と国民年金保険料。稼働が止まっている月に、前年の売上に基づいた税額の請求が来る。ここが一番つらいところです。
支払期日の上限を定めている法律(フリーランス法第4条)
原文を、要約せずに読む
2024年11月1日に施行された「特定受託事業者に係る取引の適正化等に関する法律」(いわゆるフリーランス法/令和五年法律第二十五号)は、報酬の支払期日に明確な上限を置いています。第4条第1項の原文です。
第四条 特定業務委託事業者が特定受託事業者に対し業務委託をした場合における報酬の支払期日は、当該特定業務委託事業者が特定受託事業者の給付の内容について検査をするかどうかを問わず、当該特定業務委託事業者が特定受託事業者の給付を受領した日(第二条第三項第二号に該当する業務委託をした場合にあっては、特定受託事業者から当該役務の提供を受けた日。次項において同じ。)から起算して六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
読み落としやすいのが「検査をするかどうかを問わず」という部分です。条文は60日の起算点を、検収完了日ではなく給付を受領した日(役務提供の場合は役務の提供を受けた日)に固定しています。検収に時間がかかったから支払いが遅れた、という説明は、この条文の立て付けと噛み合いません。
もう一つが「かつ、できる限り短い期間内において」です。60日は上限であって、標準でも推奨でもない。条文自体が、できる限り短くするよう求めています。
支払期日を定めなかったとき、60日を超えて定めたとき
2 前項の場合において、報酬の支払期日が定められなかったときは特定業務委託事業者が特定受託事業者の給付を受領した日が、同項の規定に違反して報酬の支払期日が定められたときは特定業務委託事業者が特定受託事業者の給付を受領した日から起算して六十日を経過する日が、それぞれ報酬の支払期日と定められたものとみなす。
支払期日を決めずに仕事を始めた場合、法律上は「受領した日」が支払期日とみなされます。契約書に90日と書いてあっても、その定めは60日を経過する日に引き直される。契約書にそう書いてあるから仕方がない、という話ではありません。
再委託のときは、元委託支払期日から30日
商流が重なる案件で効いてくるのが第3項です。
3 前二項の規定にかかわらず、他の事業者(以下この項及び第六項において「元委託者」という。)から業務委託を受けた特定業務委託事業者が、当該業務委託に係る業務(以下この項及び第六項において「元委託業務」という。)の全部又は一部について特定受託事業者に再委託をした場合(前条第一項の規定により再委託である旨、元委託者の氏名又は名称、元委託業務の対価の支払期日(以下この項及び次項において「元委託支払期日」という。)その他の公正取引委員会規則で定める事項を特定受託事業者に対し明示した場合に限る。)には、当該再委託に係る報酬の支払期日は、元委託支払期日から起算して三十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
「元請けから入金されてから払う」という運用は、再委託であること・元委託者名・元委託支払期日などを明示した場合に限って認められ、その代わり期間は30日に短縮されます。明示がなければ原則どおり60日です。多重下請けの構造にいる方ほど、契約書にこの明示があるかを見てください。
審査する側から見るとこうです。 私が通帳で気にしているのは、入金が遅いこと自体ではありません。契約上の支払期日と実際の入金日が毎月ずれているかどうかです。条件どおり毎月同じ日に入っている通帳は、売掛先の支払能力がそのまま記録に残っているのと同じで、評価しやすい。逆に遅れが常態化している取引は、金額が大きくても慎重に見ざるを得ないと当社では判断しています。
遅れたときに根拠になる法律と、請求できるもの
下請法は2026年1月1日に「中小受託取引適正化法」へ改称されました
長く下請法と呼ばれてきた下請代金支払遅延等防止法は、2026年1月1日施行の改正により「中小受託取引適正化法」(略称・取適法)へ改称されました。用語も「下請事業者」から「中小受託事業者」、「親事業者」から「委託事業者」へ改められています。検索で出てくる古い記事は旧称のままのことが多いのでご注意ください。
適用されるかどうかは、相手方の規模で決まる
この法律はすべての取引に適用されるわけではなく、委託側と受託側の規模の組み合わせで範囲が決まります。改正で、従来の資本金基準に加え従業員数基準が新設されました。
| 取引の種類 | 委託事業者 | 中小受託事業者 |
|---|---|---|
| 製造委託・修理委託・プログラムの作成に係る情報成果物作成委託・情報処理に係る役務提供委託 | 資本金3億円超、または資本金1千万円超3億円以下かつ従業員300人超 | 資本金3億円以下、または従業員300人以下 |
| その他の情報成果物作成委託・その他の役務提供委託 | 資本金5千万円超、または資本金1千万円超5千万円以下かつ従業員100人超 | 資本金5千万円以下、または従業員100人以下 |
ITフリーランスに効くのは、プログラムの作成に係る情報成果物作成委託と、情報処理に係る役務提供委託が、製造委託と同じ上の区分に入っている点です。個人事業主は資本金がないため、受託側の要件は満たします。
この法律が適用される取引では、支払期日は受領日から60日以内のできる限り短い期間内に定める義務があり、期日までに支払われなければ、受領日から60日を経過した日から支払いまでについて年14.6%の遅延利息を支払う義務が生じます。フリーランス法には遅延利息の規定がなく、違反には公正取引委員会の指導・勧告・命令が中心になる点が違いです。
遅滞はいつから始まるか(民法第412条)
第四百十二条 債務の履行について確定期限があるときは、債務者は、その期限の到来した時から遅滞の責任を負う。
2 債務の履行について不確定期限があるときは、債務者は、その期限の到来した後に履行の請求を受けた時又はその期限の到来したことを知った時のいずれか早い時から遅滞の責任を負う。
3 債務の履行について期限を定めなかったときは、債務者は、履行の請求を受けた時から遅滞の責任を負う。
期日を決めてあれば、その日を過ぎた時点で相手は遅滞の責任を負います。期限を決めていなくても、請求をした時点から遅滞が始まる。口頭で終わらせず、日付の残る請求書を出しておく意味はここにあります。
遅延損害金は、損害を証明しなくても請求できる(民法第419条)
第四百十九条 金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。
2 前項の損害賠償については、債権者は、損害の証明をすることを要しない。
3 第一項の損害賠償については、債務者は、不可抗力をもって抗弁とすることができない。
実務で大きいのは第2項です。「入金が遅れたせいでいくら損をしたか」を立証しなくても、遅延損害金は請求できます。法定利率は民法第404条第2項により年3%、3年ごとに見直されます。法務省の告示では、第3期(令和8年4月1日〜令和11年3月31日)の基準割合は年0.4%、第1期の0.7%からの変動が1%未満のため、年3%のまま据え置かれています。
| 根拠 | 使える場面 | 率 | 起算点 |
|---|---|---|---|
| 中小受託取引適正化法 | 発注元が資本金・従業員の区分に該当する場合 | 年14.6% | 受領日から60日を経過した日 |
| 契約書の遅延損害金条項 | 契約に定めがある場合 | 契約で定めた約定利率 | 契約の定めによる |
| 民法第419条・第404条 | 上記がない場合の原則 | 年3%(法定利率) | 遅滞の責任を負った時点 |
実際にいくら請求できるかは契約内容によります。金額が大きい場合は弁護士にご相談ください。無料の公的窓口としては、厚生労働省の委託により第二東京弁護士会が運営する「フリーランス・トラブル110番」があり、和解あっせんの費用も無料、匿名での相談にも対応しています。
審査する側から見るとこうです。 すでに未払いが起きている売掛先の債権は、当社では買取の対象として扱えません。ファクタリングは期日に入金される予定の売掛金を前倒しする仕組みであって、回収できるか分からない債権を引き受ける仕組みではないからです。遅れが出た時点で回収の手続きに切り替える。この切り分けが、結果的にいちばん損を小さくします。
契約の前と後に確認しておく項目
契約前に潰しておく6項目
| 確認項目 | 何を見るか | 曖昧だとどうなるか |
|---|---|---|
| 締めの起点 | 納品日か、検収完了日か | 検収待ちで入金が1か月ずれる |
| 検収期限 | 納品から何日以内に検収するか | 検収が放置され請求できない |
| 支払期日 | 受領日から何日か(60日以内か) | 定めがなければ受領日が期日とみなされる |
| 再委託の明示 | 元委託者名と元委託支払期日があるか | 明示がなければ原則60日が適用される |
| 契約形態 | 請負か準委任か | 成果物の完成責任の有無が変わる |
| 支払方法 | 振込か、手形・電子記録債権か | 現金化がさらに遅れる |
取適法の改正では手形払いが禁止され、電子記録債権などによる支払いも、支払期日までに代金に相当する現金を得ることが困難なものは禁止されています。現金以外の支払方法を提示された場合、その条件で期日までに現金化できるかは契約前に確認しておきたい点です。
請求書の出し方で、1か月の遅れは防げる
請求書そのものに支払いを早める力はありませんが、締めに間に合わないことによる1か月の遅れは、手元の運用で防げます。締め日の2営業日前には発行する、発注番号や検収番号を正確に転記する、振込先と適格請求書発行事業者の登録番号を毎回同じ表記にする。経理側で差し戻しが起きれば、それだけで次の締めに回されます。
源泉徴収の有無で、手取りの読みが変わる
所得税法第204条第1項は源泉徴収の対象となる報酬・料金を列挙する形を取っており、原稿料、講演料、弁護士などの報酬、デザインの報酬などが挙げられています。プログラムの作成やシステム開発の報酬は、この列挙に正面から対応する項目が置かれていません。ただし業務の実態によっては発注側の判断で源泉徴収されることもあり、手取りが減れば資金繰りの計画に影響します。個別の判断は税理士または所轄の税務署にご確認ください。
稼働の谷を短くする交渉の順番
まず検収のタイミングを動かす
支払サイトの交渉というと「翌月末を翌月15日に」という話から入りがちですが、これは発注側の経理フローの変更を求めることになり、もっとも通りにくい部類です。先に手をつけるべきは検収です。納品から検収までの日数に上限を設ける、分割納品にして都度検収する、仕様確定時点で一部を検収扱いにする。いずれも発注側の支払サイクルを変えずに、起点だけを前に動かす提案です。
締め日を月2回にする、着手金を分ける
月末締めの一本運用を15日締めと月末締めの2回にしてもらうだけで、月前半の稼働分が2週間前倒しになります。支払日のルール自体は変えないので、条件変更としては軽いほうです。受託開発なら、契約時に着手金、中間マイルストーンで一部、検収後に残額という分割も珍しくありません。長期案件ほど、全額を納品後に回す契約は双方にとってリスクです。
最後に、支払サイトそのものを交渉する
ここまで打ってから、支払サイトの短縮を持ち出します。材料になるのは、フリーランス法第4条の「かつ、できる限り短い期間内において」という一文です。60日は上限であって標準ではないという立て付けは、感情論ではなく制度の話として切り出せます。交渉の具体的な進め方は、支払サイト60日の壁をどう越えるかでより詳しく扱っています。
審査する側から見るとこうです。 支払サイトが短い取引先を持っていること自体が、当社の審査では評価につながります。入金が早いのは、売掛先の資金繰りが回っているという推定が働くからです。逆に、特定の1社に売上が集中していて、その1社のサイトが長い場合は、その1社が止まったときの影響が大きいと見ます。
谷に落ちた月の、資金の手当て
借りる前に、出ていくお金を止める
入金が間に合わないと分かった時点で最初に検討すべきは、調達ではなく支出の繰り延べです。国税には国税庁の納税の猶予・換価の猶予、国民年金保険料には日本年金機構の免除・納付猶予、国民健康保険料や住民税には各自治体の減免・分割の相談窓口があります。国民健康保険料の減免や住民税の分割納付は、お住まいの自治体によって要件も運用も異なりますので、必ずご自身の自治体にご確認ください。
肝心なのは、滞納してからではなく期限の前に相談することです。延滞金の扱いも手続きの選択肢も、期限前かどうかで変わります。手段の優先順位は、借りる前に試す資金繰りの手段(9段階)に順番どおりまとめています。
公的な融資は、谷が来る前に準備する
日本政策金融公庫の国民生活事業には、一般貸付(融資限度額4,800万円、運転資金の返済期間7年以内・うち据置期間1年以内)や、商工会議所等の経営指導を受けた小規模事業者向けのマル経融資(融資限度額2,000万円、返済期間10年以内・うち据置期間2年以内)があります(いずれも公庫の2026年6月末時点の案内による)。ただし申込みから実行までは時間がかかります。来週の支払いに間に合わせる手段ではなく、谷が来ると分かった段階で準備しておく手段だとお考えください。信用保証協会つきの融資も同様です。
売掛金の前倒しという選択肢
期日に入金される予定の売掛金が確実にあり、その入金日まで資金が持たない。この局面には、売掛債権の買取という手段があります。借入ではないため負債にはなりませんが、手数料の分だけ受け取る金額は減ります。
当社の場合、支払期日は60日以内が目安、買取金額は5万円から1億円までとしています。下限を5万円としているのは、少額のご相談を門前払いにしないためです。書類が揃えば最短即日での対応、オンライン完結、全国対応です。手数料は一律の料率を公表していません。売掛先、金額、期日、入金の実績によって条件が変わるため、個別にお見積りする形を取っています。
個人向けの借入は勧めていません
資金繰りに困っている方に、個人向けの無担保ローンを紹介することは当社ではしていません。事業の入出金と個人の借入が通帳の上で混ざると、その後の資金繰りの把握も、審査の場面での説明も難しくなるためです。入金を早める交渉、支出を遅らせる手続き、公的融資、売掛金の前倒し。この順番で検討するほうが、結果的に負担は小さくなると私たちは考えています。
審査する側から見た、ITフリーランスの通帳
当社が見ている5つの項目
ご相談をいただいたとき、当社では次の5つをこの順番で確認しています。①事業年数、②月商、③売掛先からの入金の継続性、④通帳全体の資金の流れ、⑤提出書類の正確さと一貫性。それぞれで何を見ているかは、ファクタリングの審査で実際に見ている5つのことに詳しく書いています。
継続性は、企業規模ではなく入金実績で測る
売掛先の信用力を見るのは、ファクタリング事業者であれば当然のことです。ただ、当社がそれを何で測っているかというと、企業の規模や格付けではなく、通帳に残った入金の実績です。
ITフリーランスの通帳では、この点が有利に働くことがあります。エージェント経由の常駐案件なら、毎月ほぼ同額が同じ日付で入金されている。継続性という意味で、非常に読み取りやすい記録です。発注元が中小企業でも、6か月、12か月と同じリズムで入金が続いている通帳を、当社では評価しています。
逆に読み取りにくいのは、単発の受託が不定期に入っている通帳です。1件あたりの金額が大きくても、同じ売掛先からの入金実績がなければ判断材料が乏しくなります。この場合は、過去の請求書や契約書で取引の経緯を補足していただくことになります。
通帳全体の流れと、書類の一貫性
通帳全体の資金の流れも確認しています。改ざんの形跡、使途が説明できない大きな出金、公営競技やギャンブル関連への入出金といった点です。事業用の口座と生活費の口座が分かれていれば、事業の入出金がそのまま読み取れるため、説明の手間が減ります。
書類について、当社では納税証明書を必須としていません。税金の滞納の有無を、そのまま手数料の条件に反映させることもしていません。印鑑証明書や納税証明書も必須ではありませんが、ご提示いただければ査定が上がる可能性はあります。見ているのは書類どうしの整合です。請求書の金額、契約書の条件、通帳の入金額。この3つにずれがあると、その理由の確認から入ることになり、お時間をいただきます。
よくある質問
Q1. 支払サイトが90日の契約を結んでしまいました。もう変えられませんか。
フリーランス法が適用される取引であれば、第4条第2項により、60日を超える支払期日の定めは「給付を受領した日から起算して六十日を経過する日」が支払期日と定められたものとみなされます。契約書に90日と書かれていても、法律上の支払期日は60日経過日です。まずは発注元に条文を示して見直しを申し入れてください。応じてもらえない場合は、公正取引委員会やフリーランス・トラブル110番への相談が選択肢になります。
Q2. フリーランス法と中小受託取引適正化法は、どちらが適用されますか。
対象の切り分けが異なります。フリーランス法は、従業員を使用していない個人などの「特定受託事業者」への業務委託が対象で、発注元の資本金規模を問いません。中小受託取引適正化法は、発注元と受託側の資本金・従業員数の組み合わせで範囲が決まります。両方の要件を満たす取引では、どちらの規律も関係し得ます。年14.6%の遅延利息の定めは後者にあるため、発注元の資本金は確認しておく価値があります。
Q3. 検収がいつまでも下りず、請求書を出せません。どうすればよいですか。
フリーランス法第4条第1項は、支払期日の起算点を「検査をするかどうかを問わず」給付を受領した日としています。検収が終わっていないことは、60日の起算を後ろにずらす理由にはなりません。まず納品した事実と日付が分かる記録(納品メール、リポジトリへのプッシュ、チケットのクローズなど)を確保し、受領日を起点とした支払期日を示して書面で確認を求めるのが現実的です。
Q4. 遅延損害金は、契約書に書いていなくても請求できますか。
契約に定めがない場合でも、民法第419条第1項により、法定利率(現在は年3%)による遅延損害金を請求できます。同条第2項は「債権者は、損害の証明をすることを要しない」としており、遅れによる損害額を立証する必要はありません。中小受託取引適正化法が適用される取引では、年14.6%の遅延利息の定めがあります。実際にいくら請求できるかは契約内容によりますので、金額が大きい場合は弁護士にご相談ください。
Q5. エージェント経由の案件でも、ファクタリングは使えますか。
売掛先がエージェント会社になるというだけで、仕組みは通常の売掛債権の買取と変わりません。むしろ、毎月ほぼ同額が同じ日付で入金されている記録は、継続性の点では読み取りやすい部類です。ただし契約書に債権譲渡を禁止する条項が入っていることがあるため、事前にご確認ください。当社では、契約形態と入金の実績の両方を見たうえで判断しています。
Q6. 稼働が止まっている期間でも、ファクタリングは利用できますか。
買取の対象になるのは、すでに役務の提供や納品が終わっていて、期日に入金される予定の売掛金です。これから稼働する分や、まだ請求権が発生していない将来の報酬は対象になりません。稼働が止まっている月でも、前月までの稼働分の請求が残っていれば検討の余地はありますが、請求できる売掛金がない状態では、支出の繰り延べや公的融資を先に検討していただくことになります。
まとめ
ITフリーランスの入金が遅くなる原因は、締め日と支払日の二段構え、検収を起点とする契約、そして商流の深さです。そこに案件の切れ目が重なると、稼働が止まった2か月後に谷の底が来ます。
対して、使える手は思ったより具体的です。フリーランス法第4条は支払期日の上限を受領日から60日、再委託の場合は元委託支払期日から30日としています。条文は「できる限り短い期間内において」と明記しており、60日は上限であって標準ではありません。中小受託取引適正化法が適用される取引なら年14.6%の遅延利息の定めがあり、それがない場合でも民法第419条により、法定利率年3%の遅延損害金を損害の証明なしに請求できます。
交渉の順番は、検収のタイミング、締め日、分割請求、そして支払サイトそのもの。谷に落ちたときの順番は、支出の繰り延べ、公的融資、売掛金の前倒し。この順番を変えないことが、負担をいちばん小さくする方法だと私たちは考えています。
そして、通帳に残った入金の実績は、交渉の材料にも審査の材料にもなります。毎月同じ日に同じ金額が入っている記録は、それ自体が信用です。谷を埋める作業は、その記録を積み上げる作業でもあります。
出典
いずれも2026年10月4日に確認しました。
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律(令和五年法律第二十五号)」第4条 https://laws.e-gov.go.jp/law/505AC0000000025
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第404条・第412条・第419条 https://laws.e-gov.go.jp/law/129AC0000000089
- 公正取引委員会「フリーランス法特設ページ」 https://www.jftc.go.jp/fllaw_limited.html
- 中小企業庁「下請代金支払遅延等防止法(中小受託取引適正化法)」 https://www.chusho.meti.go.jp/keiei/torihiki/daikin.html
- 公正取引委員会・中小企業庁「取適法/振興基準 説明資料」 https://www.chusho.meti.go.jp/keiei/torihiki/toriteki_shinko_seminar/jftc.pdf
- 法務省「令和8年4月1日以降の法定利率について」 https://www.moj.go.jp/MINJI/minji07_00366.html
- 国税庁「No.2795 原稿料や講演料等を支払ったとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
- 国税庁「令和8年版 源泉徴収のあらまし」 https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/07.pdf
- 日本政策金融公庫「国民生活事業のご案内」 https://www.jfc.go.jp/n/company/national/pdf/goannai_2026_11.pdf
- フリーランス・トラブル110番(厚生労働省委託事業/第二東京弁護士会運営) https://freelance110.mhlw.go.jp
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。