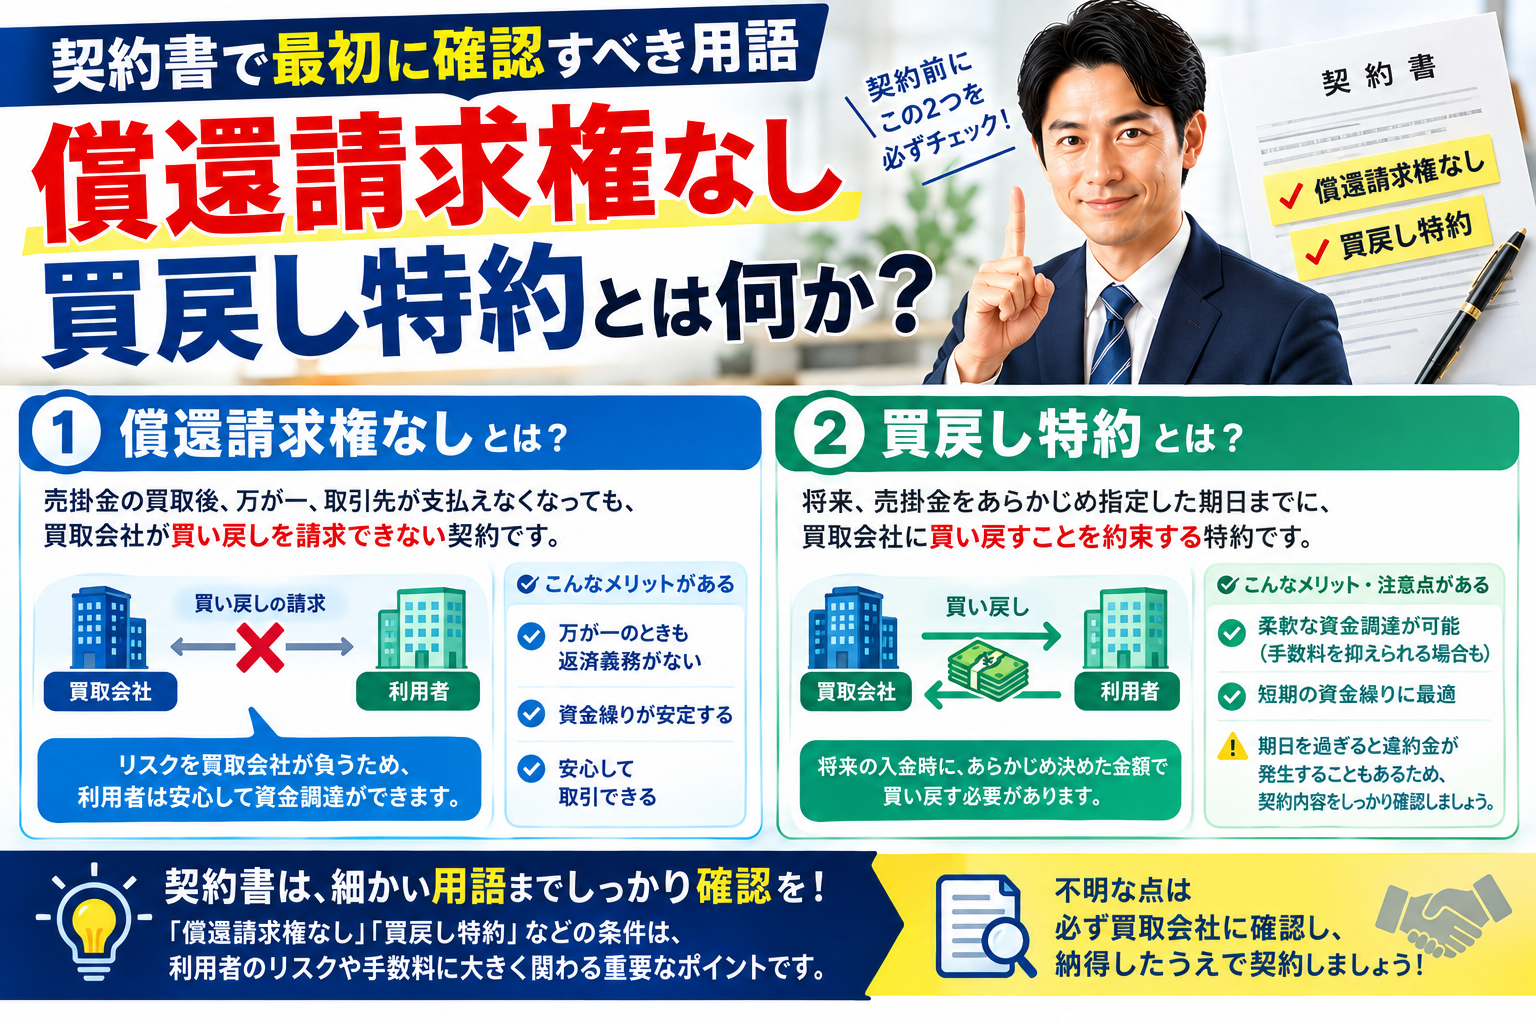
「償還請求権なし(ノンリコース)」とは、売掛先が支払わなくなっても、債権を売った側が肩代わりしなくてよい、という意味です。「買戻し特約」はその反対で、回収できなければ売主が債権を買い戻すという約束です。
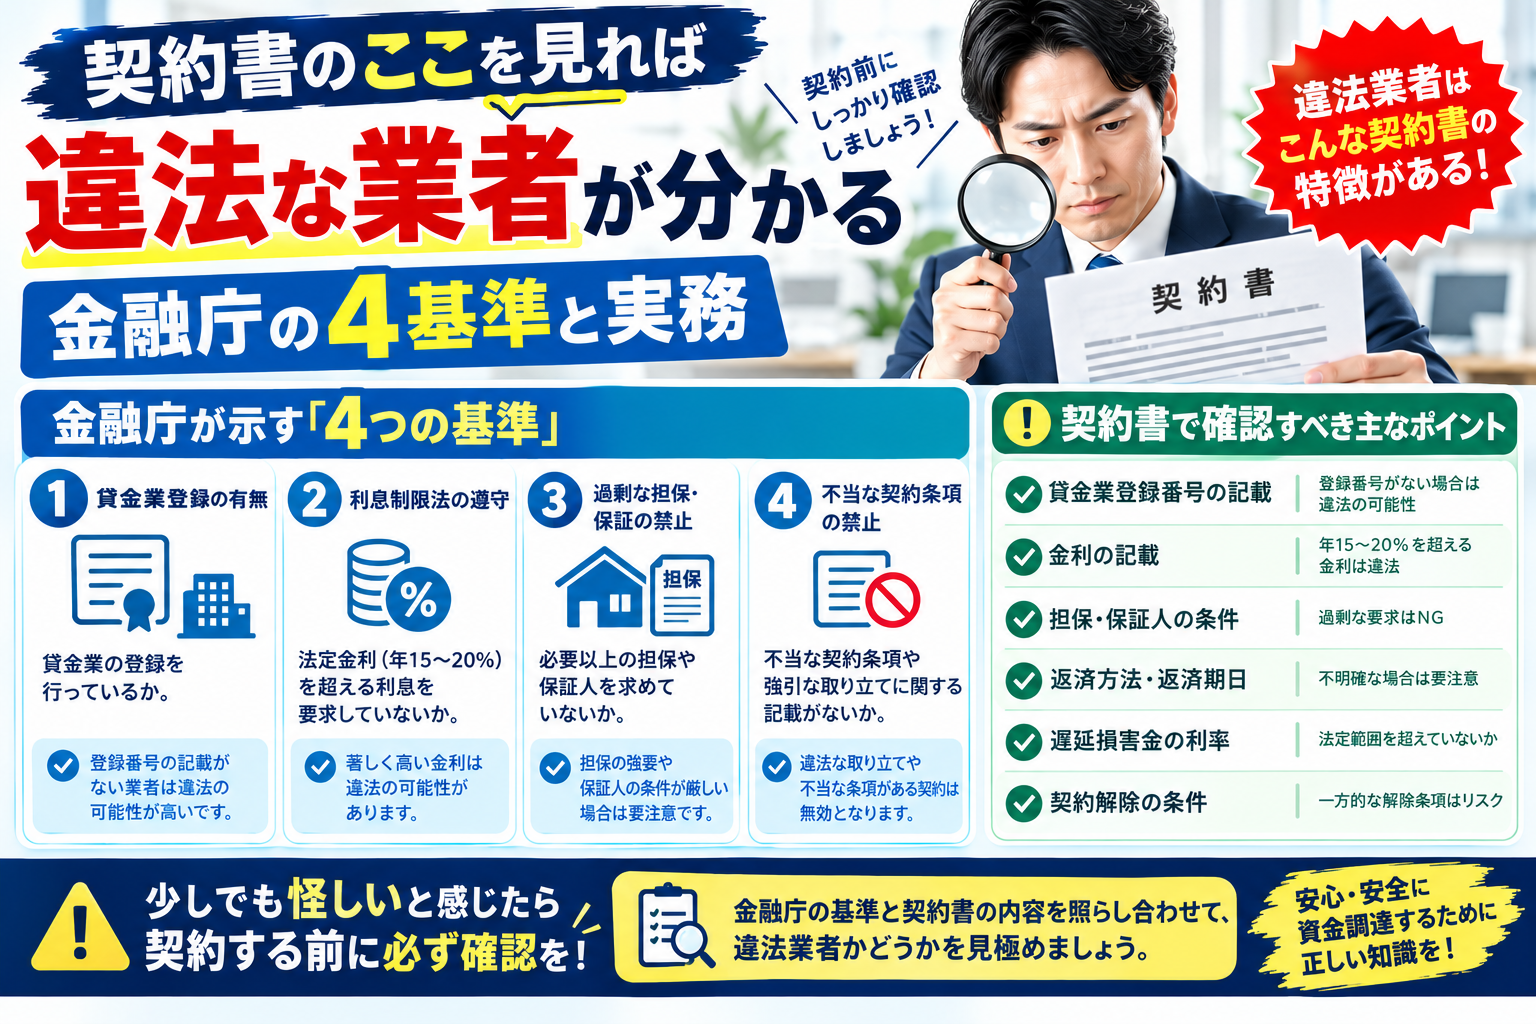
この2つは、単なる契約用語ではありません。どちらが書かれているかで、その取引が債権の売買なのか、実質的な貸付けなのかが分かれます。金融庁も、売主が債権を買い戻すこととされているものについて、貸金業に該当するおそれがあると注意喚起しています。
契約書で最初に見るべきなのは、手数料率ではなく、この条項です。
償還請求権とは「回収できなかったときに誰が負担するか」
償還請求権とは、譲り受けた債権が回収できなかったときに、買主が売主に対して「代わりに払ってください」と請求できる権利のことです。
これがない契約を償還請求権なし(ノンリコース)、あるものを償還請求権あり(ウィズリコース)と呼びます。
ファクタリングは債権の売買です。売買である以上、買った後に回収できなかった損失は、買った側が負います。当社もそう考えています。
審査する側から見るとこうです
当社が審査で売掛先からの入金の継続性を見ているのは、回収できなければ当社の損失になるからです。売掛先が期日どおり、請求書どおりに払い続けてきたかを通帳で確認する。損をするのが自分なので、そこを丁寧に見ます。
逆から言うと、こうなります。償還請求権をつけている事業者は、売掛先の実態をほとんど審査する必要がありません。 払われなければ売主に請求すればよいからです。
審査の対象が売掛先ではなく申込者本人の返済力に寄っていく取引は、その時点で売買から離れていきます。
| 項目 | 償還請求権なし(ノンリコース) | 償還請求権あり(ウィズリコース) |
|---|---|---|
| 売掛先が支払わなかったとき | 買主が損失を負担する | 売主が肩代わりする |
| 取引の実質 | 債権の売買に近い | 貸付けに近づく |
| 審査の重点 | 売掛先からの入金実績 | 申込者本人の返済力 |
| 手数料の意味 | 回収不能リスクの対価 | 実質的な利息に近づく |
| 金融庁の注意喚起 | 該当しない | 貸金業に該当するおそれの例として挙げられている |
買戻し特約は、償還請求権を別の言葉で書いたもの
買戻し特約とは、一定の場合に売主が債権を買い戻す義務を負う、という条項です。中身は償還請求権とほぼ同じです。
厄介なのは、この2つが同じ契約書の中で別々の言葉として登場することです。冒頭に「本契約に償還請求権はない」と書きながら、後ろの条項で「支払がないときは譲渡人が買い戻す」と定めている。文言だけを追うと矛盾していませんが、経済的な意味は「償還請求権あり」です。
契約書は、見出しではなく全体で読む必要があります。
審査する側から見るとこうです
当社が見積もりを出すとき、回収不能の負担をどちらが負うかは、金額を決める前に決まっています。そこが決まらないと手数料の水準を出しようがないからです。
一律の料率を先に公表していないのは、この点も含めて債権ごとに条件が変わるためです。数字だけを先に出すほうが、実態と合いません。
金融庁が挙げている「貸付けの疑い」の例
金融庁は、ファクタリング利用に関する注意喚起のページで次のように述べています。
> ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると思われるようなものは、貸金業に該当するおそれがあります。
そのうえで、次のような例が挙げられています。
- 譲渡代金が債権額に比べて著しく低額であるもの
- 売主が債権を買い戻すこととされているもの
- 売主自身の資金によりファクタリング業者に支払をしなければならないこととされているもの
- 譲渡した債権の回収がファクタリング業者から売主に委託されているもの
4つ目については補足が必要です。売掛先に知らせずに行う2社間の取引では、売主が入金を受け取ってファクタリング会社に送る形が一般的です。この形そのものが直ちに違法とされるわけではありません。
問題になるのは、それが2つ目・3つ目と組み合わさったときです。集金を任され、集金できなくても自分の資金で払う義務を負う。これは、期日に決まった額を払う約束と機能が変わりません。
また金融庁は、給与ファクタリングをめぐる最高裁令和5年2月20日第三小法廷決定に触れ、形式的には債権譲渡の対価であっても、実質的に返済合意のある金銭の交付と同様の機能を有すると認められた事案があることを紹介しています。
審査する側から見るとこうです
当社も2社間の取引を扱います。売主に集金をお願いする形になることもあります。だからこそ、買い戻しを求めない、という一線を契約書に明記しておく必要があると考えています。
契約書のどこを見るか
契約書のタイトルは判断材料になりません。「債権譲渡契約書」「売買契約書」と書かれていても、中の条項次第です。
次のような文言が入っていれば、負担が売主側に戻る設計になっている可能性があります。読者の方がご自身の契約書を確認するときの目安として挙げます。
- 譲渡人が本債権の支払を「担保する」「保証する」
- 支払がないときは譲渡人が本債権を「買い戻す」
- 譲渡人が売掛先の支払能力について責任を負う
- 回収の有無にかかわらず、譲渡人が期日に一定額を支払う
- 譲渡人の代表者個人が連帯保証する
- 手形や小切手を差し入れる
- 強制執行認諾文言つきの公正証書を作成する
- 遅延損害金、分割払い、元本、返済といった語が使われている
逆に、償還請求権のない契約であれば、回収不能のリスクを買主が負うことが明記されているはずです。
審査する側から見るとこうです
当社が契約を交わすときは、償還を請求しない旨を書面に記載します。
もし検討中の事業者がいるなら、契約書のひな形を事前に見せてもらえるか聞いてみてください。入金の直前まで契約書を見せない事業者もいます。見せられない理由が説明できないこと自体が、判断の材料になります。
「償還請求権なし」でも確認しておきたいこと
ここで、混同されやすい点を整理します。
売買である以上、売主が何も保証しないわけではありません。譲渡する債権が実在すること、二重に譲渡していないこと、すでに入金済みでないこと。これらは売主が表明し保証するのが通常です。
債権が実在することの保証と、売掛先が支払うことの保証は、まったく別の話です。 前者は売買契約として当然の内容で、後者は貸付けに近づく内容です。
この区別がつかないまま「保証」という語だけで判断すると、正当な契約を避けてしまったり、逆に買戻し特約を見落としたりします。
審査する側から見るとこうです
当社が提出書類の正確さや通帳の資金の流れを確認しているのは、前者、つまり債権が実在するかを見るためです。ここは売主にも確認していただく必要があります。
一方で、実在する債権を買い取った後に売掛先が払えなくなったなら、それは当社の損失です。そこを売主に戻すことはしません。
よくある質問
Q. 償還請求権なしだと手数料が高くなるのは当然ですか。
A. リスクを買主が負う分、その対価は手数料に反映されます。ただし当社では、水準を決めているのは売掛先からの入金の継続性や支払期日までの期間であって、償還請求権の有無だけで一律に高くなるとは考えていません。当社は支払期日まで60日以内を目安とし、5万円から1億円までを対象としています。条件は債権ごとに個別に見積もっています。
Q. 契約書に買戻しの条項があれば、違法だと言い切れますか。
A. 言い切れません。金融庁は「貸金業に該当するおそれ」があるものとして例を挙げていますが、最終的には取引の実態を含めた個別の判断になります。不安があれば、契約する前に弁護士や金融庁の相談窓口(0570-016811、平日10時から17時)にご相談ください。署名の前であれば、選択肢が残ります。
Q. 3社間ファクタリングなら償還請求権は関係ありませんか。
A. 関係します。売掛先に通知する3社間の形でも、買戻し特約が入っていることはあります。2社間か3社間かという分類ではなく、契約書の条項で判断してください。
Q. 売掛先が倒産したら、本当に請求されないのですか。
A. 償還請求権のない契約であれば、支払えなくなったことを理由に請求されることはありません。ただし、その債権がそもそも存在しなかった場合、すでに入金されていた場合、相殺されていた場合は別です。これは売掛先が払えないという話ではなく、売った債権が違っていたという話なので、売主の責任が残ります。
Q. 用語が難しく、契約書を読んでも判断できません。
A. 判断がつかない条項があれば、その条項を指して「回収できなかったとき、支払義務を負うのはどちらですか」と口頭で聞いてください。答えが契約書と食い違うか、はっきりしないなら、そこで止めて構いません。
この条項の書かれ方は2社間と3社間の違いによっても変わります。契約書全体をどう読むかは契約書のここを見れば違法な業者が分かるに、金融庁の基準とあわせてまとめました。契約前の段階で何を見られるかはファクタリングの審査で実際に見ている5つのことをご覧ください。
まとめ
償還請求権なしと買戻し特約は、同じ論点を裏返しにした言葉です。回収できなかったときに損失を負うのが買主なら売買、売主なら貸付けに近づきます。
金融庁が注意喚起で挙げている例も、この一点を軸にしています。売主が買い戻すこととされているもの、売主自身の資金で支払わなければならないこととされているもの。契約書のどこかにこれが書かれていないかを確認してください。
そして、これは資金を必要としている側にとって、契約前の数分で確認できることでもあります。手数料率の比較より先に、この条項を見てください。
なお、審査で実際に何を見ているかについては別の記事で詳しく書いています。
出典
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html (2026年8月21日確認)
- 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 https://www.fsa.go.jp/ordinary/chuui/kinyu_chuui2.html (2026年8月21日確認)
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)