審査に落ちたとき、理由を教えてもらえないことがほとんどです。
これは意地悪をしているわけではなく、審査の基準を細かく開示すると、それに合わせた書類が作られてしまうためです。私たち買取会社にも、理由を伝えにくい事情があります。
とはいえ、伝えられないまま終わるのは、申し込んだ方にとって何の役にも立ちません。
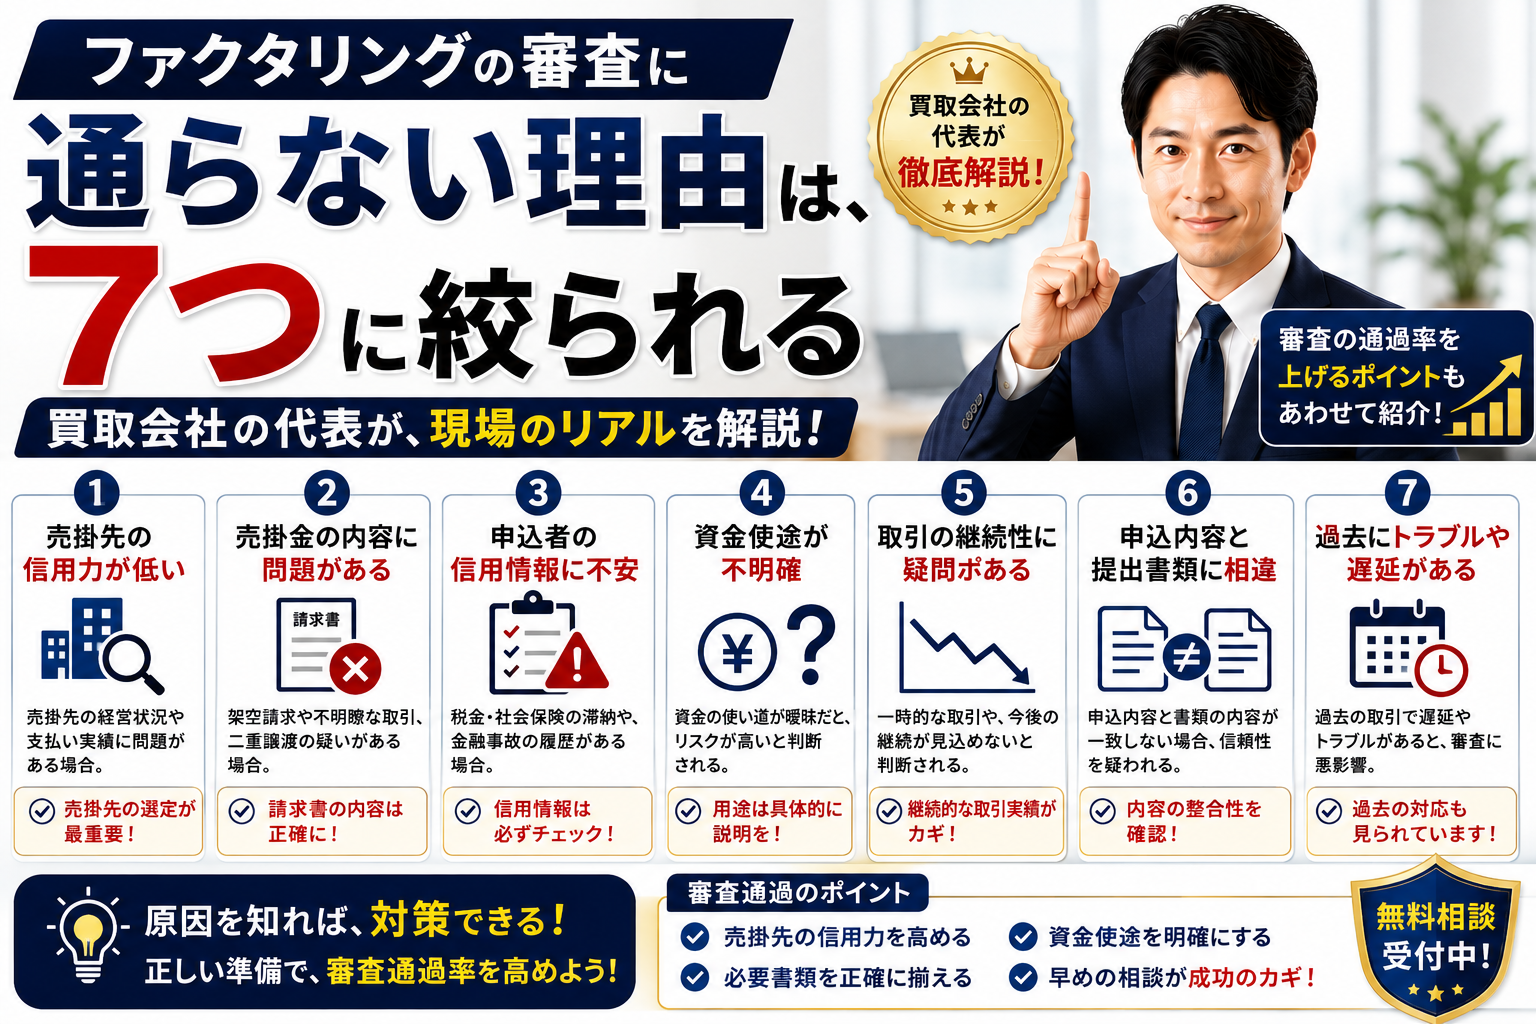
私はファクタリングの買取会社を経営しています。実際に審査をしている立場から言うと、お断りする理由は、だいたい7つのどれかです。しかもその多くは、事業そのものの問題ではありません。
この記事では、その7つと、それぞれについて次に何をすればいいかを書きます。
落ちる理由は、この7つです
| # | 理由 | 対処できるか |
|---|---|---|
| 1 | 事業年数が浅く、判断材料が足りない | 時間が必要 |
| 2 | 月商に対して債権の額が大きすぎる | 額を調整すれば可能 |
| 3 | 固定の売掛先からの入金が確認できない | 別の債権なら可能 |
| 4 | 入金が期日どおり・請求どおりでない | 売掛先次第 |
| 5 | 通帳に説明のつかない資金の流れがある | 説明できれば可能 |
| 6 | 提出書類の内容に食い違いがある | すぐ直せる |
| 7 | 支払期日が先すぎる | 別の債権なら可能 |
注目してほしいのは右の列です。7つのうち5つは、やり方次第で結果が変わります。落ちたからといって、ファクタリングそのものが使えないと決まったわけではありません。
1. 事業年数が浅く、判断材料が足りない
なぜ落ちるのか
ファクタリングの審査は、通帳に残った入金の履歴を読む作業です。同じ売掛先から、期日どおりに、請求書どおりの金額が繰り返し入金されてきたか。それを見て、次も支払われるかどうかを判断します。
開業してまもない場合、その履歴がまだ蓄積されていません。事業内容の良し悪しではなく、読み取るべきものがないという状態です。
どうすればいいか
取引が1〜2回でも始まっているなら、その入金記録を必ず提出してください。回数が少なくても、期日どおりの入金が実際にあるという事実は、それ自体が判断材料になります。
また、売掛先との契約書や発注書があれば添えてください。取引の裏付けが増えるほど、履歴の薄さを補えます。
2. 月商に対して債権の額が大きすぎる
なぜ落ちるのか
月商が100万円の事業者から、500万円の債権の買い取りを希望されたとします。この場合、こちらはまず「その規模の取引が本当に日常的にあるのか」を確かめる必要が出てきます。
金額そのものが問題なのではありません。事業の規模と債権の額が釣り合っていないと、通帳で裏付けが取れないという話です。
どうすればいいか
複数の債権を持っている場合は、月商に見合った額の債権を選んで申し込んでください。必要額に届かないなら、分けて相談するという方法もあります。
大きな取引が実際に始まったのであれば、そのことを説明できる資料(契約書、発注書、これまでとは規模の違う案件であることが分かるもの)を添えてください。説明がつけば、額が大きいこと自体は障害になりません。
3. 固定の売掛先からの入金が確認できない
なぜ落ちるのか
当社が最も慎重になるのが、この状態です。
通帳を開いたときに、入金元が毎回違う。同じ取引先の名前が繰り返し出てこない。この場合、その取引が一回きりである可能性が高く、相手が期日を守るかどうかを判断する材料がありません。
売上の波が大きい場合も同じです。入金のリズムが読めないと、こちらは先を見通せません。
どうすればいいか
複数の売掛先があるなら、最も取引の長い相手の債権を選んで申し込んでください。金額が小さくても構いません。当社は5万円から取り扱っています。
一度取引が成立すれば、その実績自体が次の材料になります。まず1件を通すことを優先してください。
4. 入金が期日どおり・請求どおりでない
なぜ落ちるのか
同じ売掛先から繰り返し入金があっても、その中身を見ています。
- 入金の日付が、期日より遅れていないか
- 入金の金額が、請求書と合っているか
支払いが遅れがちであったり、請求額と入金額がずれていたりすれば、その売掛先は約束を守っていないということです。これはまさに、売掛先の信用力そのものです。規模の大小とは関係がありません。
どうすればいいか
これは申し込む側では変えられない部分です。別の売掛先の債権があるなら、そちらで相談してください。
ただし、遅れに事情がある場合(締め日の関係、先方の支払サイクルの変更など)は、必ず説明してください。事情が分かれば、評価は変わります。黙っていると、単なる遅延として扱われます。
5. 通帳に説明のつかない資金の流れがある
なぜ落ちるのか
入金の履歴と合わせて、通帳全体のお金の流れも見ています。
改ざんの跡がある場合は、その時点で取引ができません。これは説明の余地がありません。
事業の実態と結びつかない大きな出入りがある場合は、内容を伺います。ここは説明がつけば問題になりません。
公営競技やギャンブル関連サービスへの入出金が繰り返し記録されている場合、当社は慎重になります。買い取った代金が事業に使われず、資金繰りがかえって悪化することを懸念するためです。
3つ目に驚かれる方がいます。ただ私たちは、買い取ったあとにその事業が続くかどうかも見ています。目先の資金だけを見て取引をするのは、結局どちらのためにもなりません。
どうすればいいか
心当たりのある入出金があるなら、聞かれる前に自分から説明してください。これが一番効きます。
役員貸付、私的な立替、一時的な資金移動。理由がはっきりしていれば、それ自体が減点になることはまずありません。減点になるのは、聞かれてから説明が変わる場合です。
6. 提出書類の内容に食い違いがある
なぜ落ちるのか
請求書と通帳と契約書。この3つの間で、金額や日付や社名の表記が食い違っていることがあります。
一つひとつは小さな話です。ただ、食い違いが重なると、書類そのものの信頼が揺らぎます。そして書類が信用できなければ、そこに書かれた債権が実在するかどうかも判断できません。
こちらの質問への回答が、途中で変わる場合も同じです。
どうすればいいか
これが7つの中で、最も簡単に直せる項目です。
申し込む前に、自分で並べて確認してください。
- 請求書の金額と、通帳の入金額は一致しているか
- 請求書の日付と、入金日の関係に矛盾はないか
- 社名の表記が、書類ごとに違っていないか
これだけで審査の進み方が変わります。多少条件が厳しくても、書類が正確で説明に一貫性のある方は、こちらも前向きに検討します。
7. 支払期日が先すぎる
なぜ落ちるのか
当社は、支払期日までの期間が60日以内の債権を目安としています。
期日が先になるほど、その間に売掛先の状況が変わる可能性が増えるためです。今日の時点で健全な会社が、3か月後もそうであるとは限りません。
どうすればいいか
複数の債権があるなら、期日が近いものを選んで申し込んでください。
今回の債権の期日が先でも、翌月に期日を迎える債権があるなら、そちらで相談するほうが早く進みます。
落ちたあとに、やってはいけないこと
立て続けに何社も申し込む
気持ちは分かります。ただ、短期間に何社にも申し込むと、同じ債権が複数社に持ち込まれている状態になり、二重譲渡を疑われる原因になります。
まず1社で、なぜ通らなかったのかを整理してから動いてください。この記事の7つに照らせば、当たりはだいたいつくはずです。
「審査なし」をうたう業者に相談する
ファクタリングは債権を買い取る取引である以上、その債権が実在するかを確かめない業者は存在しません。「審査なし」は、成り立たない言葉です。
金融庁は、ファクタリングを称していても実態が貸付けであるものについて注意喚起を行っています。判断材料として挙げられているのは次のような点です。
- 受け取る金銭が、債権額に比べて著しく低額である
- 売主が債権を買い戻すこととされている
- 売主が集金できなかった場合に、自身の資金で支払う必要がある
- 手数料が高額で、年率換算で数百から千数百パーセントに相当する
契約書にこうした条項があれば、それはファクタリングではない可能性があります。落ちた直後は判断が甘くなりがちです。ここだけは気をつけてください。
よくある質問
Q. 一度落ちた会社に、また申し込めますか。
申し込めます。状況が変われば結果も変わります。前回から何が変わったかを添えていただけると、判断が早くなります。
Q. 落ちた理由を教えてもらえますか。
すべてをお伝えすることは難しいのですが、当社では、次に何を準備いただければ可能性があるかはお伝えするようにしています。
Q. 赤字や税金の滞納が理由で落ちることはありますか。
それだけが理由になることはありません。ファクタリングは融資ではないため、決算の内容や納税の状況だけで判断してはいません。
Q. 個人事業主は不利ですか。
法人か個人事業主かで、確認する内容は変わりません。ただ、取引先が少なく入金の履歴が薄い場合は、上の1番や3番に当たることがあります。
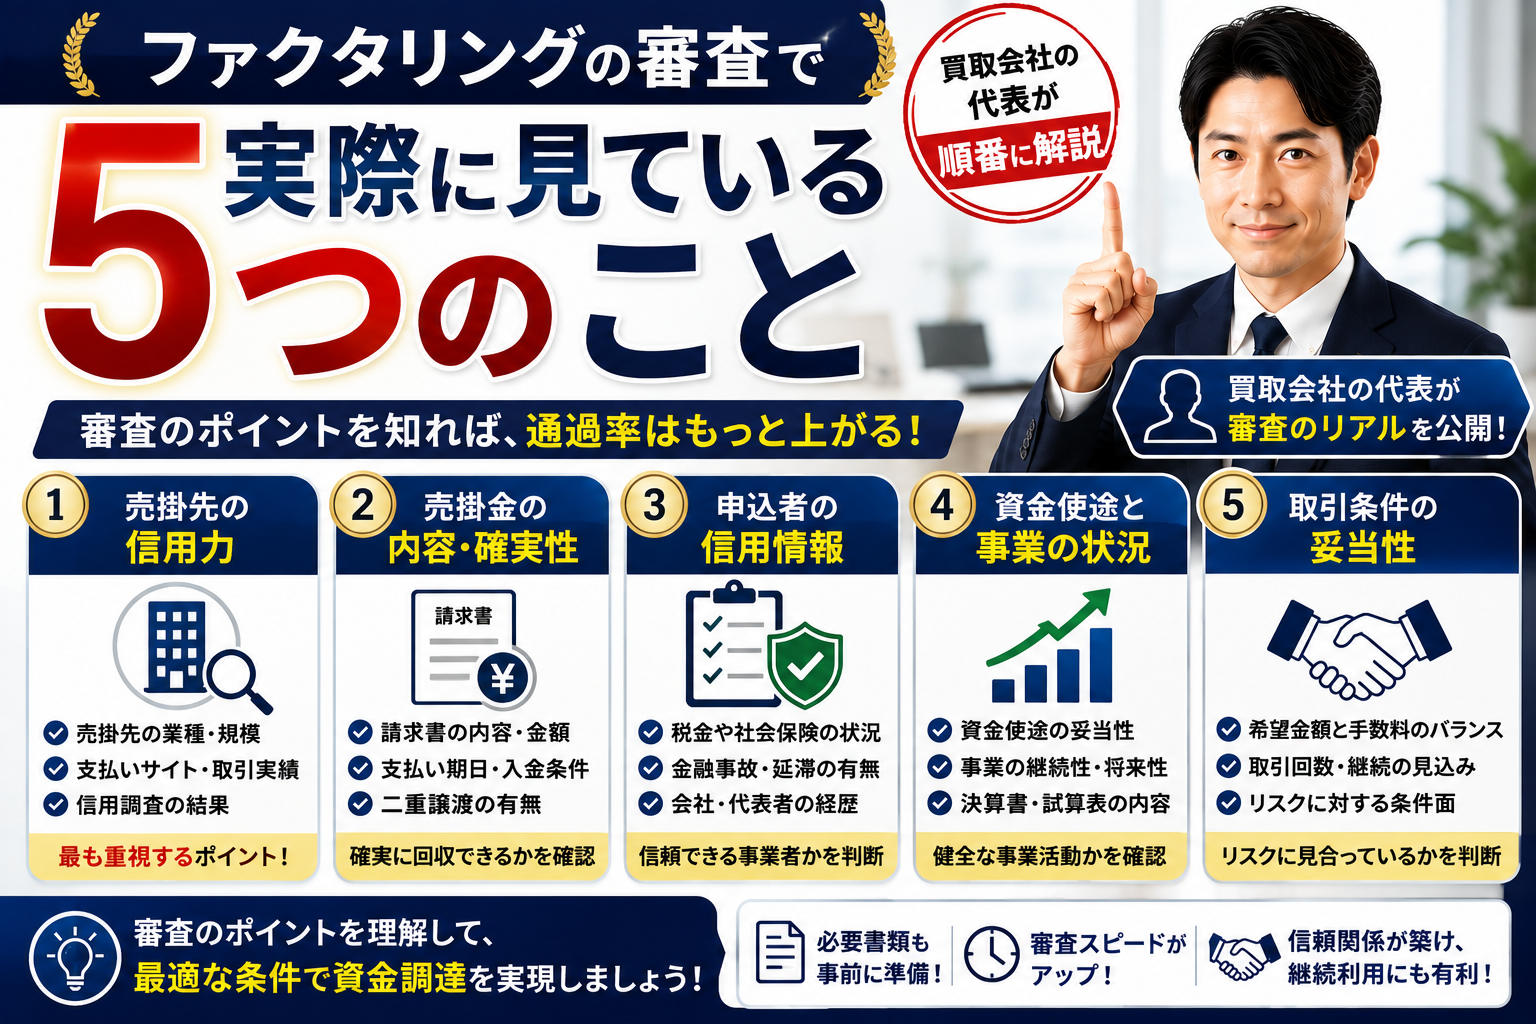
7つのうちどれに当てはまるか分からない場合は、まずファクタリングの審査で実際に見ている5つのことで、私たちが何を順番に見ているかをご確認ください。書類の不備が理由であればファクタリングの必要書類で足りているか照合できます。税金の滞納を気にされている方は税金を滞納しているとファクタリングは使えないのかに当社の考え方を書きました。
落ちた直後に何をするかで、その後の選択肢がかなり変わります。次にやることを順番に並べたのがファクタリングの審査に落ちたらです。
まとめ
審査に落ちる理由は、①事業年数 ②月商とのバランス ③入金の継続性 ④入金の正確さ ⑤資金の流れ ⑥書類の食い違い ⑦支払期日、の7つに集約されます。
このうち事業年数と、売掛先の支払い態度は、すぐには変えられません。残りの5つは、選ぶ債権を変えるか、書類を整えるか、事前に説明するかで結果が変わります。
そして経験上、最も多いのは6番の書類の食い違いです。事業に問題があるわけではなく、確認していないだけ。もったいない落ち方です。
申し込む前に一度、請求書と通帳を並べて見てください。それだけで結果が変わることがあります。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
金融庁の注意喚起についての記載は、金融庁「ファクタリングの利用に関する注意喚起」にもとづきます(2026年8月21日確認)。
ご自身のケースが対象になるか判断がつかない場合は、資金繰りのご相談から状況をお知らせください。審査する側として、何を確認するかも含めてお答えします。