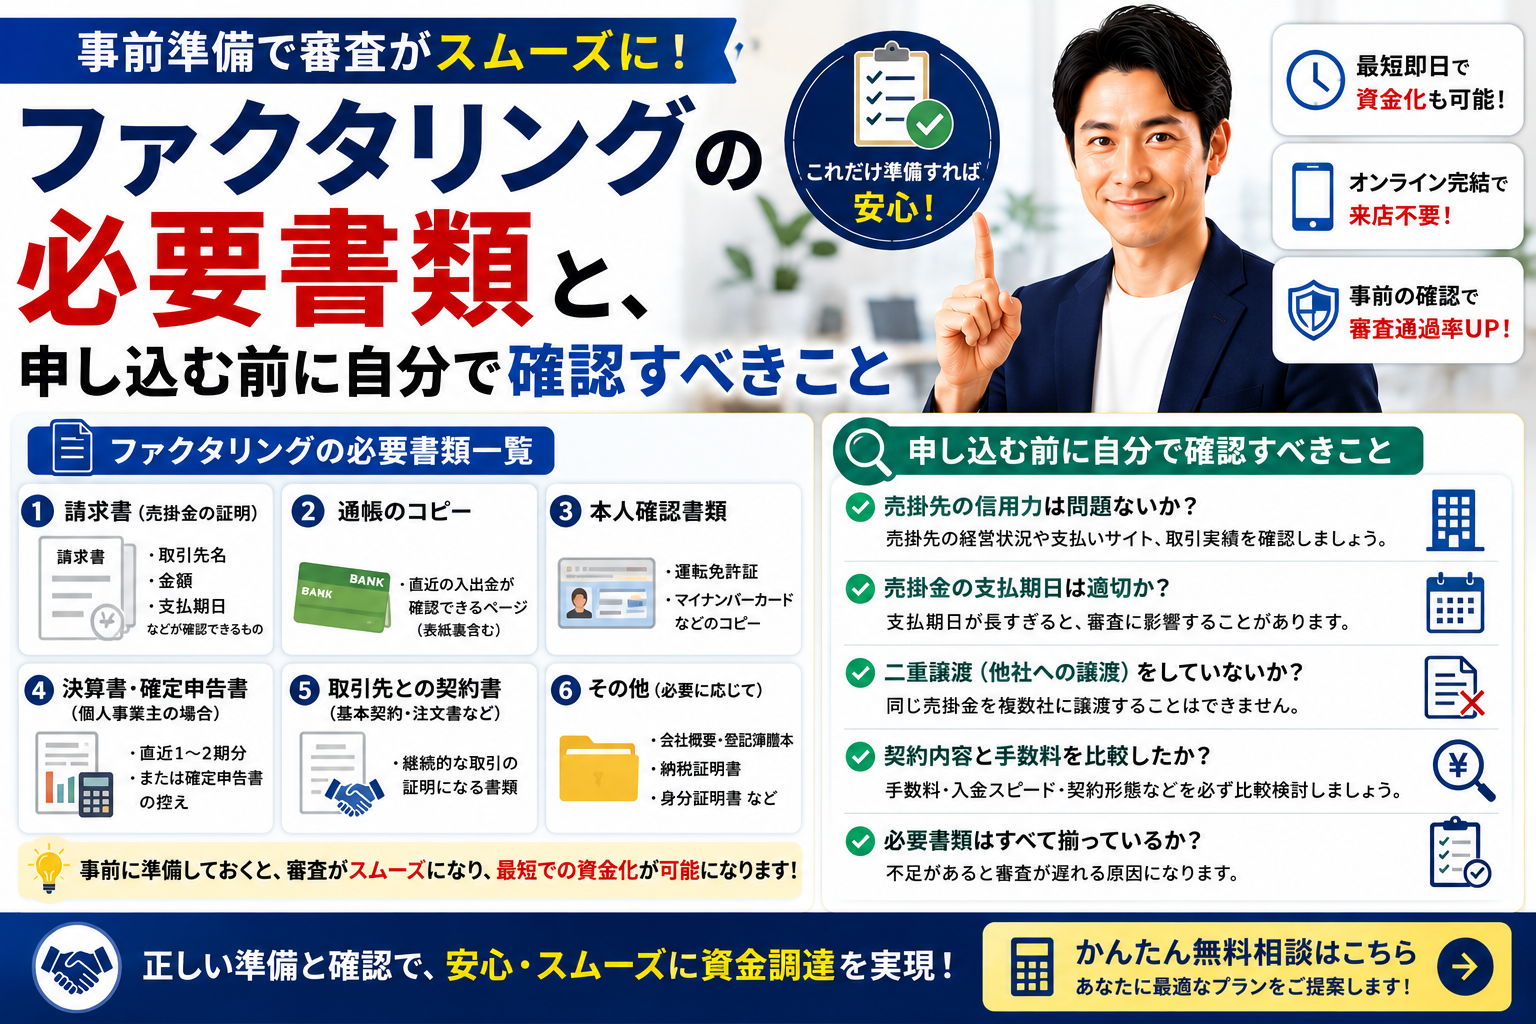
ファクタリングに必要な書類は、突き詰めると4つです。通帳、買い取りを希望する請求書、取引の裏付けになる書類、本人確認書類。法人か個人事業主かで多少変わりますが、中心はこの4つです。
ただ、この記事で書きたいのは、書類のリストではありません。リストならどのサイトにも載っています。
私はファクタリングの買取会社を経営しています。審査する側から言うと、書類は「あるかないか」より、並べたときに食い違わないかで見ています。
この記事では、それぞれの書類の「どこを見ているか」を書きます。そして最後に、提出する前にご自身で確認していただきたいことを書きます。
結論:必要書類は4つ。法人と個人事業主の違いは限られています
一般に、ファクタリングの申し込みで求められる書類は次のとおりです。
| 書類 | 法人 | 個人事業主 | 何のために出すか |
|---|---|---|---|
| 通帳(直近の入出金が分かるもの) | 必要 | 必要 | 入金の履歴を読むため |
| 買い取りを希望する債権の請求書 | 必要 | 必要 | 債権の中身を特定するため |
| 契約書・発注書・注文書 | あれば | あれば | 取引の実在を裏づけるため |
| 本人確認書類 | 代表者のもの | ご本人のもの | 申込者を特定するため |
| 事業の状況が分かるもの | 決算書 | 確定申告書 | 事業の規模を確認するため |
| 登記に関するもの | 履歴事項全部証明書 | (提出不要) | 法人格を確認するため |
| 印鑑証明書 | 法務局が発行 | 市区町村が発行 | 契約手続きのため |
違いが出るのは下の3行だけです。上の4つ、つまり審査の中身に直接関わる部分は、法人でも個人事業主でも変わりません。
なお、印鑑証明書と納税証明書について、当社は提出を必須としていません。ただし、ご提示いただける場合は判断の材料が増えるため、査定が上がる可能性があります。手元にあるなら添えていただいて損はありません。
審査する側から見ると
「個人事業主は書類が少ないから不利ではないか」と聞かれることがあります。私はそうは考えていません。登記簿がない代わりに確定申告書があり、決算書がない代わりに通帳があります。読み取るものが変わるだけで、判断の材料が減るわけではありません。
実務上の差はひとつだけです。個人事業主の方は、事業のお金と生活のお金が同じ口座に入っていることが多い。これは後ほど書きます。
通帳:残高ではなく、繰り返しを見ています
通帳は、必要書類のなかで最も重く見ている一枚です。当社が審査で確認する5項目のうち3つは通帳から読み取れます(この5項目については別の記事で詳しく書いています)。
では、通帳のどこを見ているのか。3か所です。
① 入金元の名前が、繰り返し出てくるか
まず、入金の名義を追います。同じ売掛先の名前が、毎月あるいは毎回、繰り返し出てきているか。
一度きりの入金と、12回続いている入金では、意味がまったく違います。繰り返されている入金は、その売掛先が過去に取ってきた行動の記録です。逆に、入金元が毎回違う名前ばかりだと、今回の債権が支払われるかどうかを推測する材料がありません。
② 日付が、期日どおりか
次に日付です。請求書に書かれた支払期日と、実際に入金された日付を突き合わせます。
毎回きっちり期日に入っているのか、数日遅れることがあるのか、月によってばらつくのか。ここは金額よりも雄弁です。期日を守り続けている相手は、次も守る可能性が高いと当社では判断しています。
③ 金額が、請求書と合っているか
そして金額です。請求した額と入金された額が一致しているか。
振込手数料が引かれているのは問題ありません。ただ、差額が毎回ばらばらだったり、一部だけ入金されている月があったりすると、その理由を伺うことになります。
事業用と生活用が同じ口座の場合
個人事業主の方から、よく相談を受ける点です。口座を分けていないことを理由にお断りすることはありません。当社が読みたいのは売掛先からの入金の並びであって、生活費の支出ではないからです。
ただし、事業と関係のない大きな出入りがあると、そこで手が止まります。分けられないなら、説明できるようにしておいてください。それだけで進み方が変わります。
請求書:金額のほかに、4つの箇所を見ています
請求書というと、金額さえ合っていればよいと思われがちです。実際にはそれ以外を見ています。
① 宛名が、通帳の入金元名義と一致するか
請求書の宛名が「株式会社○○」で通帳の入金元が「カ)○○」なら、同じ会社ですから問題ありません。
困るのは、宛名が「○○商事」で、通帳には「○○ホールディングス」から入金されている場合です。グループ内で支払い窓口が分かれているだけかもしれませんが、こちらからは分かりません。
同じ取引なのに書類ごとに社名の表記が違う。これが、実務でいちばん多い引っかかりです。
② 支払期日が、どれくらい先か
当社では、支払期日までの期間は60日以内を目安としています。
期日が先になるほど、その間に売掛先の状況が変わる可能性が増えます。期日が遠い債権をお持ちの場合は、ほかに近い期日の債権がないかをご相談ください。
③ 発行日と、業務が終わっている時期の関係
請求書の発行日と、実際に納品や役務の提供が終わった時期。この2つがつながっているかを見ます。
まだ着手していない案件の請求書は、債権としての性質が変わります。書類の書き方の問題ではなく、買い取りの対象になるかどうかの問題です。
④ 書式や請求書番号が、過去のものと揃っているか
継続的な取引であれば、請求書は同じ書式で、番号も連なっているはずです。今回の分だけ書式が違う、明細が急に大ざっぱになっている。そういうときは、理由を伺います。
審査する側から見ると
誤解のないように書きますが、疑っているわけではありません。私たちはその取引の現場を見ておらず、書類からしか読み取れないのです。だから、書類どうしが同じ話をしているかで判断するしかありません。読み取れないことと、問題があることは、まったく別です。
契約書・発注書:なぜこれが「取引の裏付け」になるのか
必須ではありませんが、あれば必ず添えてください。特に個人事業主の方にはお勧めします。
理由は単純です。請求書は、こちら側だけで作れます。契約書や発注書には、相手が関わっています。
基本契約書、発注書、注文請書、見積書への承認。形式は問いません。売掛先が何らかの形で「この取引を発注した」と示している記録であれば、請求書とは性質の違う裏付けになります。メールやチャットのやりとりでも構いません。日付と、発注の内容と、相手の名前が分かれば十分です。
なぜ裏付けが要るのか
法人の債権譲渡には登記の制度がありますが、法務省は、債権譲渡登記について「譲渡された債権が真実に存在することや真実に譲渡がされたことまでを公示・証明するものではない」と説明しています。
制度の側に「この債権は確かに存在します」と保証してくれる仕組みはない、ということです。だから買い取る側は、書類を突き合わせて自分で確かめるしかありません。
なおこの登記制度は譲渡人が法人に限られ、個人事業主の方は利用できません。これは不利という意味ではなく、確認の方法が書類の突き合わせに寄る、ということです。
契約書の「譲渡禁止」の条項について
売掛先との契約書に、債権の譲渡を禁止する条項が入っていることがあります。
2020年施行の改正民法では、譲渡制限の特約が付いていても債権譲渡の効力は妨げられないという整理になりました(預貯金債権は除きます)。条項があるだけで買い取りができなくなるわけではありません。
ただ、債務者が譲渡人への支払いをもって対抗できる仕組みは残っているため、実務上の段取りは変わります。契約書をお持ちでしたら、そのまま出してください。ご自身で判断して伏せる必要はありません。
提出する前に、自分で並べて確認してください
ここがこの記事でいちばん書きたかったことです。
書類は、揃えて終わりではありません。出す前に、机の上に並べて、ご自身で見比べてください。次の表のとおりです。
| 確認すること | 見比べるもの | よくある食い違い |
|---|---|---|
| 金額 | 請求書の金額 ↔ 通帳の入金額 | 差額の理由が説明できない |
| 日付 | 請求書の支払期日 ↔ 通帳の入金日 | 期日と入金日が毎回ずれている/対応が取れない |
| 社名 | 請求書の宛名 ↔ 通帳の入金元 ↔ 契約書の当事者名 | 略称・旧社名・グループ会社名が混在 |
| 自分の名義 | 申込書 ↔ 請求書の発行元 ↔ 口座名義 | 屋号と個人名が書類ごとに違う |
| 期間 | 通帳の提出範囲 ↔ 請求書の対象期間 | 該当する入金が通帳の範囲外 |
| 読めるか | 通帳やスクリーンショットの画質 | 金額や日付が判読できない |
個人事業主の方でとくに多いのが、上から4行目です。請求書は屋号、口座は個人名義、申込書には本名。すべて同じ方なのですが、書類だけを見るとつながりが見えません。
こういうときは、ひとこと添えていただければ済みます。「請求書の○○工房は当方の屋号です」。それだけで、こちらは止まらずに進めます。
審査する側から見ると
お断りの理由として最も多いのは、事業の中身ではなく書類の食い違いです。これは別の記事にも書きました。そしてその食い違いのほとんどは、悪意のあるものではなく、単に見比べていないだけです。5分で直せることのために結果が変わってしまうのは、あまりにもったいない。
当社では、書類が揃っていれば最短即日でご回答しています。時間がかかるのはたいてい、この確認のやりとりが発生したときです。
よくある質問
Q. 通帳はどれくらいの期間分が必要ですか。
売掛先からの入金が繰り返し確認できる範囲が必要です。取引の頻度によって変わりますので、まずはお手元にある範囲でご相談ください。ネットバンキングの画面でも構いません。
Q. 開業したばかりで、確定申告書がまだありません。
その場合は、開業届の控えと、これまでの取引の記録(請求書、入金のあった通帳、発注書など)をお出しください。回数が少なくても、期日どおりの入金があるという事実は、それ自体が判断材料になります。
Q. 契約書がありません。口約束の取引です。
契約書がないことを理由に一律にお断りすることはありません。代わりに、発注のやりとりが残っているメールやチャット、過去の入金記録を添えてください。裏付けは契約書でなければならない、というものではありません。
Q. まだ請求書を発行していない案件でも相談できますか。
ご相談は可能です。ただし、業務が完了していない段階の債権は、性質が変わるため取り扱いが異なります。まずは状況をお聞かせください。
Q. 書類はどのように提出しますか。
当社はお手続きがオンラインで完結します。スマートフォンで撮影した画像でも構いませんが、金額と日付が読める画質かどうかだけ、送る前にご確認ください。
Q. 買い取ってもらえる金額に下限はありますか。
当社は5万円から1億円までを取り扱っています。下限を5万円に設定しているのは、少額のご相談をお断りしないためです。
Q. 手数料は何パーセントですか。
一律の料率はご案内していません。売掛先の状況や債権の内容によって条件が変わるためです。先に「一律◯%」と数字だけをお出しするほうが、かえって実態と合わないと考えています。書類を拝見したうえで、個別にお見積もりします。
書類が揃っていれば審査に通る、というものではありません。何を見ているかはファクタリングの審査で実際に見ている5つのこと、通らない場合の理由は審査に通らない理由は、7つに絞られるにまとめています。少額のご相談で書類の負担を心配される方は少額ファクタリングは何万円から使えるのかもあわせてご覧ください。
まとめ
必要書類の中心は4つです。通帳、請求書、取引の裏付けになる書類、本人確認書類。法人と個人事業主で変わるのは、登記関係と、決算書か確定申告書かという部分だけで、審査の中身に関わる部分は同じです。
ただ、この記事で伝えたかったのは書類の名前ではありません。通帳なら入金元の名前・日付・金額。請求書なら宛名・支払期日・発行日。契約書や発注書は、相手が関わっている記録だから裏付けになる。
見ているのは、それぞれの書類の中身であると同時に、書類どうしが同じ話をしているかどうかです。
だから最後にもう一度お願いします。出す前に、並べて見比べてください。請求書の金額と通帳の入金額。請求書の期日と入金の日付。書類ごとの社名の表記。
そこに矛盾がなければ、審査は静かに進みます。準備で変えられる部分は、思っているより大きいのです。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
出典(いずれも2026年8月21日確認)
- 法務省「第1 債権譲渡登記制度とは?」(譲渡人は法人のみに限定されている)https://www.moj.go.jp/MINJI/saikenjouto-01.html
- 法務省「(債権譲渡登記)Q&A」(登記は債権が真実に存在することまでを公示・証明するものではない)https://www.moj.go.jp/MINJI/minji06_00184.html
- 法務省「民法の一部を改正する法律(債権法改正)について」説明資料(譲渡制限特約が付されていても債権譲渡の効力は妨げられない)https://www.moj.go.jp/content/001255631.pdf
- 金融庁「ファクタリングの利用に関する注意喚起」https://www.fsa.go.jp/user/factoring.html
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)