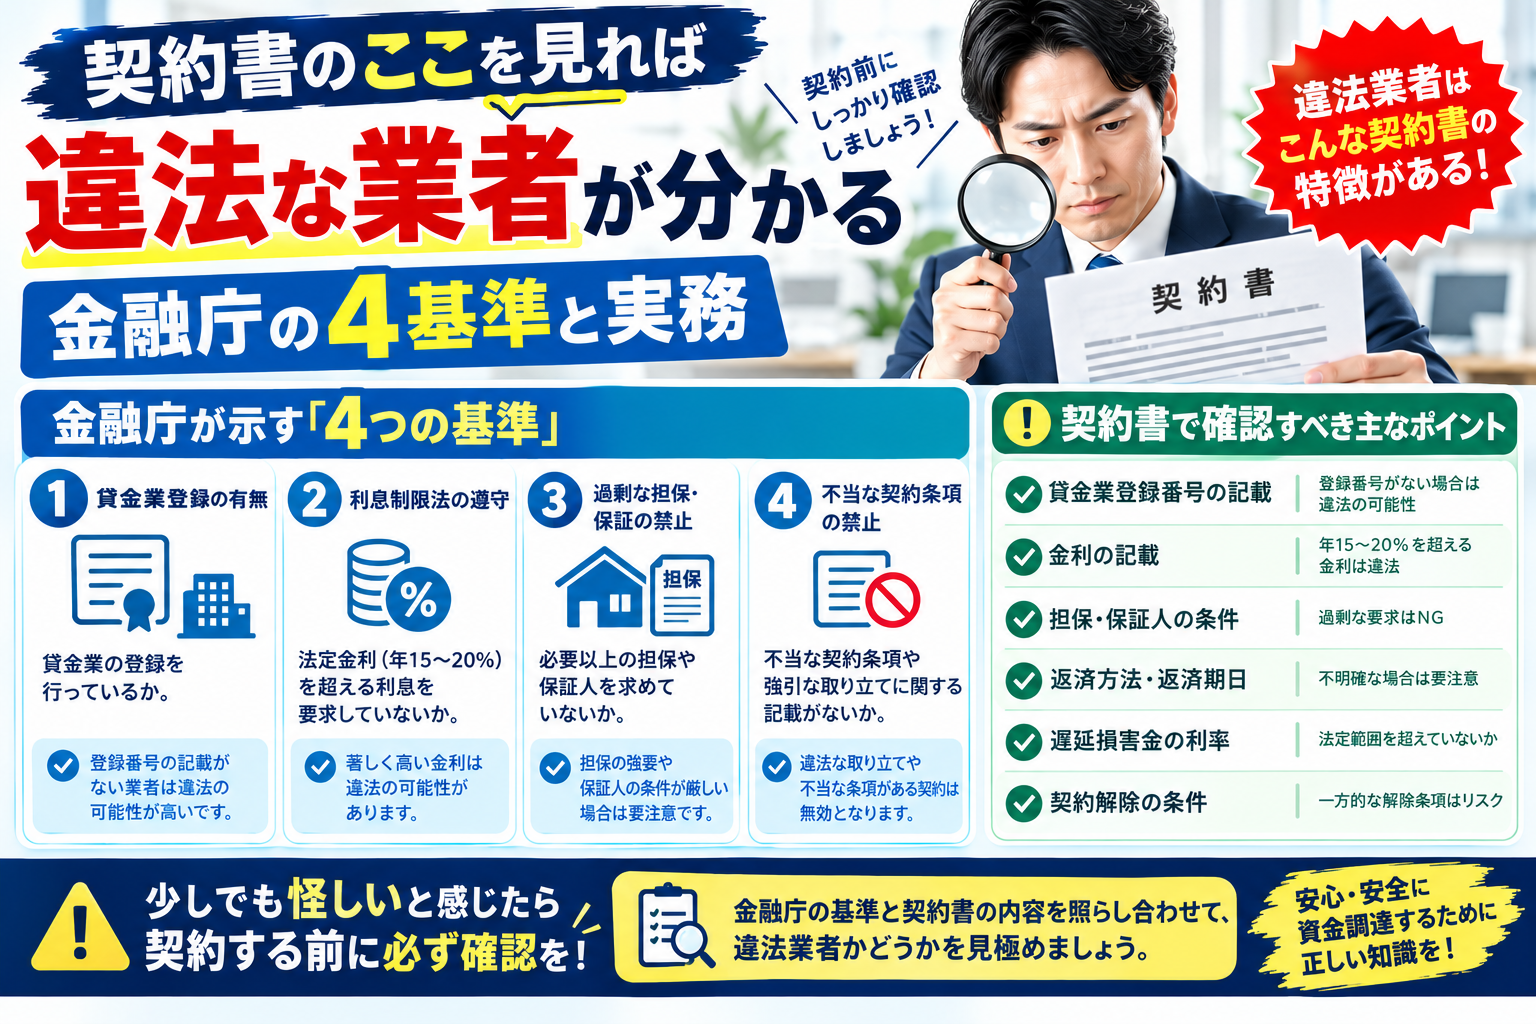
契約書のどこを見れば違法な業者か分かるか。結論から書きます。金融庁は、ファクタリングを装った違法な貸付けが疑われる判断材料として、①買取代金が債権額に比べて著しく低額であること、②売主が債権を買い戻すこととされていること、③売主自身の資金で業者に支払をしなければならないこととされていること、④業者が償還請求権を有していること、を挙げています。この4つは契約書の上では、買取価格の欄・買戻し特約・回収委託条項・表明保証条項として姿を現します。年率換算だけは書かれていないので、自分で計算します。
「違法な業者に気をつけましょう」と書かれた記事はたくさんあります。書いてあることは正しい。当社もそう考えています。
ただ、その先があまり書かれていません。それが、目の前にある契約書のどの条項として現れるのか。 私は買取事業者の側、つまり契約書を作る側にいます。以下、金融庁の記述を引いたうえで、条項の文言に翻訳していきます。手元に契約書がある方は、開きながら読んでください。
金融庁が挙げている判断材料は、条文ではなく「取引の実態」
まず一次情報を確認します。金融庁は「ファクタリングの利用に関する注意喚起」で、ファクタリングを、事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約である、と説明しています。
そのうえで、こう続けます。ファクタリングとして行われる取引であっても、経済的に貸付けと同様の機能を有していると認められるようなものについては、貸金業に該当するおそれがある、と。判断材料として挙げられているのが次の点です。
- ファクタリング業者から受け取る金銭(債権の買取代金)が、債権額に比べて著しく低額である
- 譲渡した債権の回収(集金)がファクタリング業者から売主に委託されており、売主が集金できなかった場合に、売主が債権を買い戻すこととされている
- 同じく、売主自身の資金によりファクタリング業者に支払をしなければならないこととされている
4つめが償還請求権です。金融庁は、貸付けに当たらないと判断された裁判例について、業者が償還請求権を有していないことを指摘しています。裏を返せば、償還請求権があることは貸付け側に寄せる事情になります。
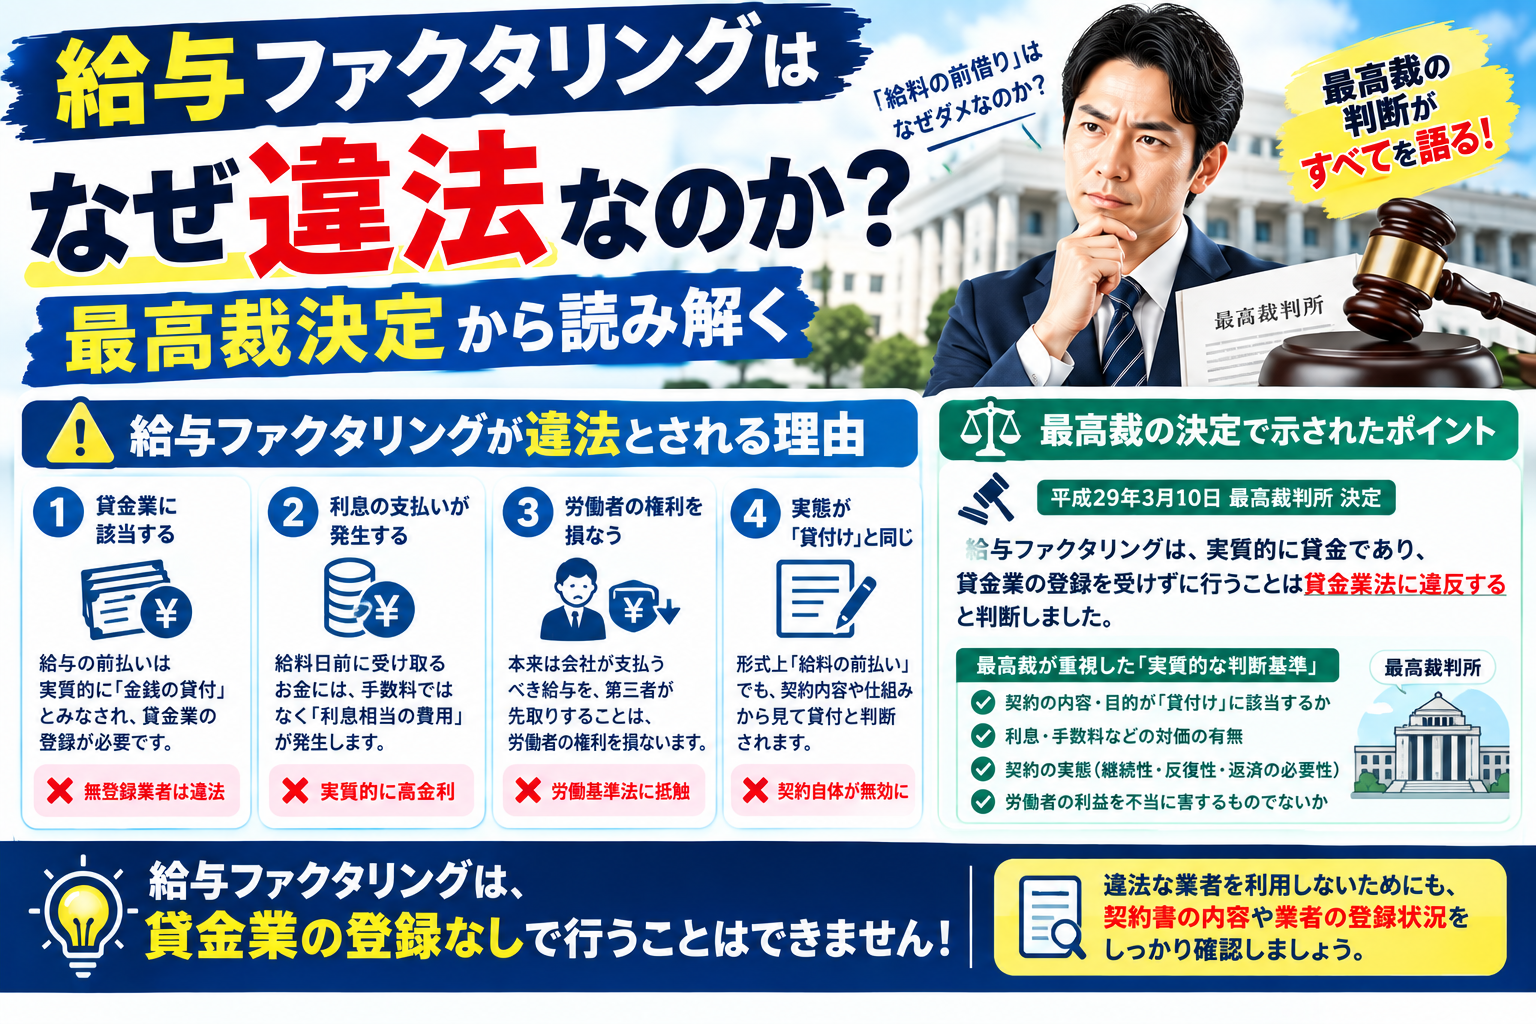
給与ファクタリングも明確です。個人が使用者に対して有する賃金債権を買い取って金銭を交付する行為は貸金業に該当する、とされています。最高裁判所も令和5年2月20日の決定で、給料ファクタリングと称するスキームによる金銭の交付は、貸金業法2条1項および出資法5条3項にいう「貸付け」に当たると判断しました。
押さえておきたいのは、判断されているのが契約書の表題ではなく、取引の実態だという点です。 表紙に「債権譲渡契約書」と書いてあっても、中身が貸付けなら貸付けです。
審査する側から見るとこうです
私たちが契約書を作るとき、いちばん神経を使うのが「回収できなかったとき誰が損をするか」の書き方です。ここを曖昧にすると、後から実態は貸付けだったと評価されかねない。だから条項は一つに寄せます。逆に言えば、この一点をわざと曖昧にしてある契約書は、曖昧にする理由があって曖昧なのだと私は読みます。
買戻し特約は、契約書ではこの言葉で書かれる
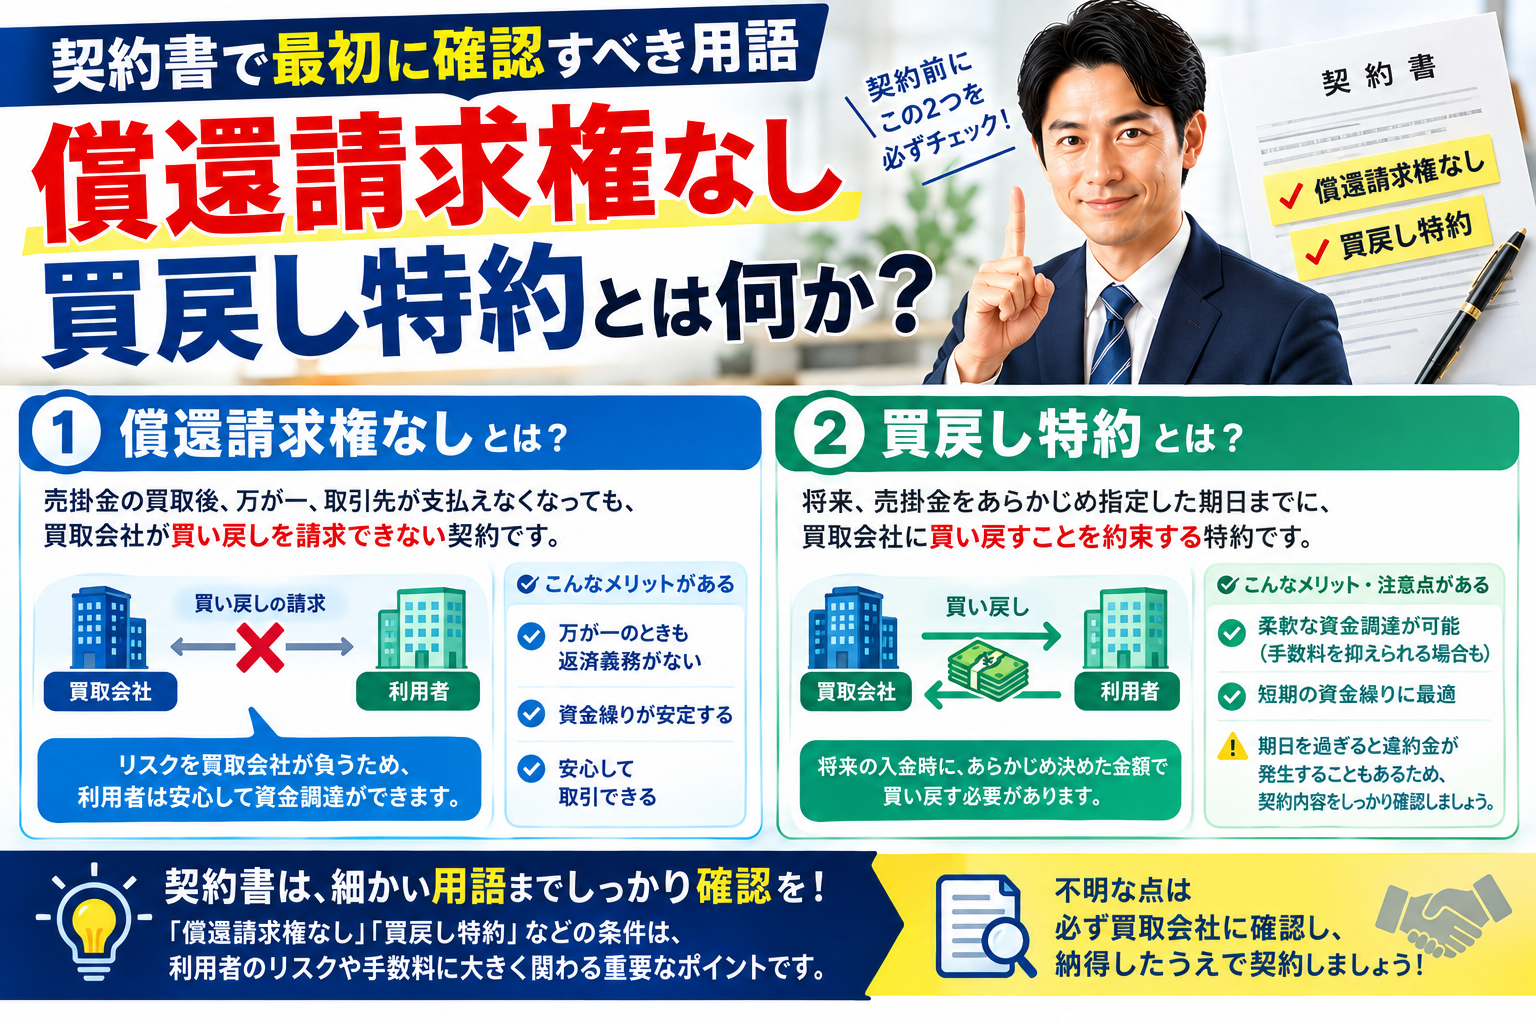
買戻し特約とは、売った債権を一定の場合に売主が買い戻す約束です。回収できなければ売主が引き取る。実質的に、貸した金を返してもらう約束と同じ働きをします。契約書ではこう書かれます。
> 乙は、本債権につき支払期日までに第三債務者からの入金がないときは、甲の請求により、本債権を買戻価額をもって買い戻すものとする。
この形なら分かります。問題は、「買戻し」という語を使わずに同じ効果を作ってある場合です。
- 「本契約を解除し、譲渡代金相当額の返還を請求することができる」(解除・原状回復の形をとる)
- 「甲乙間で本債権につき再売買の予約をする」(再売買の予約)
- 「乙は、甲の請求により、本債権を第三者に転売するものとする」(転売義務の形をとる)
- 「入金がない場合、乙は代替の売掛債権を差し入れる」(差替え義務)
言葉は違いますが、経済的な効果はどれも同じです。回収できなければ売主が負担する。金融庁が見ているのは経済的な機能ですから、名前を変えても評価は変わらないと考えるのが自然です。
審査する側から見るとこうです
当社では、支払期日までの期間を60日以内を目安としています。期間が短いほど、売掛先の入金実績で回収の見込みを立てやすいからです。期間を長く取ったうえで買戻し特約でリスクを埋める、という設計にはしません。買戻しでリスクを埋める発想は、審査で回収可能性を見ていないことの裏返しでもあります。当社が何を見ているかは、審査の5項目を扱った別の記事で書いています。
償還請求権は「表明保証」の顔をして入っていることがある
償還請求権とは、譲り受けた債権が回収できなかったときに、業者が売主へ「払ってください」と言える権利です。無い契約をノンリコース、有る契約をウィズリコースと呼びます。素直に書いてあれば簡単です。
> 乙は、第三債務者が本債権を弁済しないときは、甲に対しその弁済の責めを負う。
見つけにくいのは、表明保証条項に紛れ込ませてある場合です。表明保証とは、売主が「この債権はこういう状態です」と保証する条項で、これ自体はまっとうな契約に必ず入っています。ただしその範囲は、おおむね次までです。
- 本債権が実在し、有効に成立していること
- 譲渡禁止特約が付されていないこと
- 二重譲渡・質入れをしていないこと
- 相殺の対象となる債務を第三債務者に負っていないこと
これらは「債権が本物かどうか」の保証です。ところが、ここに一行だけ次のような文言が混ざっていることがあります。
> 乙は、第三債務者が支払期日に本債権全額を支払うことを保証する。
これは債権の実在の保証ではなく、支払という結果の保証です。数十字の違いですが、性質はまったく別物です。債権の中身を保証しているのか、入金という結果を保証しているのか。この二つを分けて読むと、契約書の見え方が変わります。
同じ理屈で、代表者の連帯保証条項、保証人欄、担保差入れの条項も見てください。売買であれば、売った後の回収は買主のリスクです。売主に保証を求める構造は、貸付けの構造に近づきます。
審査する側から見るとこうです
私たちが審査で通帳を見るのは、ここに理由があります。回収できなかったときに売主へ請求しないのであれば、回収の見込みは契約書ではなく審査で確保するしかない。同じ売掛先から、期日どおり、請求書どおりの入金が繰り返されているか。当社ではそこを最も重く見ています。売掛先の信用力を企業規模や格付けではなく通帳の入金実績で測る、というのはそういう意味です。
買取価格と手数料は、年率に直して初めて見える
金融庁の判断材料のうち「債権額に比べて著しく低額」は、契約書では手数料率という言葉ではなく、二つの金額の欄として現れます。譲渡債権の額面と、買取代金の額です。
そして多くの場合、実際に振り込まれる額はさらに下がります。控除項目が別条に並ぶからです。事務手数料、審査料、債権譲渡登記費用、司法書士報酬、システム利用料、出張費、振込手数料。個々の名目に正当なものもありますが、意味があるのは合計です。計算はこうします。
実質年率の目安 =(額面 − 実際に振り込まれた額)÷ 実際に振り込まれた額 × 365 ÷ 支払期日までの日数 × 100
数字を入れると次のようになります。
| 額面 | 実際に振り込まれた額 | 額面に対する差額 | 支払期日までの日数 | 年率換算の目安 |
|---|---|---|---|---|
| 100万円 | 97万円 | 3% | 60日 | 約19% |
| 100万円 | 95万円 | 5% | 60日 | 約32% |
| 100万円 | 90万円 | 10% | 30日 | 約135% |
| 100万円 | 80万円 | 20% | 30日 | 約304% |
| 100万円 | 70万円 | 30% | 30日 | 約521% |
| 100万円 | 80万円 | 20% | 7日 | 約1,304% |
参考として、業として行う貸付けの上限金利は出資法で年20%です。これを超える利息の契約・支払・受領は刑事罰の対象になります。さらに年109.5%を超える利息の契約をした場合、消費貸借契約自体が無効です。
ここは正確に書きます。ファクタリングは債権の売買であって貸付けではないため、利息制限法や出資法の上限金利がそのまま適用されるわけではありません。年率換算はあくまで「これが貸付けだったとしたら何%か」を測る物差しです。ただし実態が貸付けだと評価されれば、その物差しがそのまま適用されます。最高裁が令和5年2月20日の決定で示したのは、まさにその評価でした。
表のとおり、同じ「20%」でも期日まで30日か7日かで年率換算は4倍以上変わります。手数料率だけを比べても実態は分かりません。必ず支払期日までの日数とセットで見てください。
審査する側から見るとこうです
当社は一律の手数料率を公表していません。売掛先や債権の内容によって条件が変わるためで、個別に見積もります。一律◯%と先に数字だけ出すほうが実態と合わないと考えているからです。ただし見積もりを出すときは、額面・控除項目・実際の振込額・支払期日を同じ紙の上に並べます。上の式に自分で数字を入れられる状態にしておく。それが最低限だと思っています。
契約書を手元に置いてのチェックリスト
契約書を1枚ずつめくりながら確認できる形にまとめます。一つでも該当すれば、署名の前に立ち止まってください。複数該当する場合は、貸付けの実態が疑われる契約だと私は判断します。
買戻し・償還請求まわり
- [ ] 「買戻し」「買戻価額」という語がある
- [ ] 「解除して譲渡代金相当額を返還する」という条項がある
- [ ] 「再売買の予約」「転売義務」「債権の差替え」の条項がある
- [ ] 「乙は第三債務者の弁済につき責めを負う」旨の条項がある
- [ ] 表明保証の中に「第三債務者が支払期日に支払うことを保証する」という趣旨の一文がある
- [ ] 代表者個人の連帯保証欄、保証人欄、担保差入れの条項がある
- [ ] 回収を売主に委託する条項と、回収できなかった場合に売主が自己資金で支払う条項が、セットで入っている
金額まわり
- [ ] 額面と買取代金の差が大きい(上の式で年率換算してみる)
- [ ] 買取代金から控除される費用が複数条にまたがって書かれている
- [ ] 実際に振り込まれる金額が、契約書のどこにも一つの数字として書かれていない
- [ ] 支払期日、または期日までの日数が契約書に明記されていない
語彙まわり(ここは見落としやすい)
- [ ] 表題は「債権譲渡契約書」なのに、本文に「元本」「返済」「弁済期」「利息」「遅延損害金」「期限の利益の喪失」といった貸付けの語が使われている
- [ ] 「本契約は金銭消費貸借契約ではない」とわざわざ宣言する条項がある
契約書は、条項ごとに元にした雛形が違うことがあります。売買の雛形と貸付けの雛形を継ぎ足すと、語彙が混ざる。作る側にいると分かりますが、これは意外に隠せません。また「本契約は金銭消費貸借契約ではない」という一文は、それ自体が防御にはなりません。実態で判断されるからです。むしろ、その一文が必要になる理由があった契約書だ、と読むこともできます。
業者・手続きまわり
- [ ] 契約書に業者の商号、所在地、代表者名、連絡先が記載されていない
- [ ] 署名した契約書の控えを渡してもらえない
- [ ] 白紙の債権譲渡通知書や内容証明の用紙に署名・押印を求められた
- [ ] 強制執行認諾文言付きの公正証書を作るための委任状に署名を求められた
- [ ] 手形・小切手の差入れを求められた
- [ ] 買い取る対象が、事業者の売掛債権ではなく個人の給与(賃金債権)である
最後の項目は、それ自体で貸金業に該当します。給与を対象にした「ファクタリング」は、金融庁の説明でも最高裁の決定でも貸付けとされています。
審査する側から見るとこうです
書類の正確さと一貫性は、当社が審査で見る項目の一つです。同じことは、業者が出す書類にも当てはまると思っています。控えを渡さない、金額の内訳を一枚にまとめない、白紙に署名させる。どれも、後から書き換える余地を残す動作です。書類のどこに余地を残したがるかで、相手の意図は見えます。読者の側も、同じ目で契約書を見てよいはずです。
よくある質問
Q. 手数料が高いというだけで、その業者は違法ですか。
いいえ。金融庁が挙げているのは、著しく低額な買取代金に加えて、買戻しや売主の自己資金での支払といった仕組みです。ただし年率換算して三桁になる条件なら、なぜその水準なのか説明を求めてよいと思います。説明できない条件は、当社では扱いません。
Q. 買戻し特約がある契約は、すべて違法ということですか。
そう単純ではありません。違法かどうかは、最終的に裁判所が取引の実態を見て判断します。ただ、金融庁が貸付けに該当するおそれのある例として明示している以上、買戻し特約が入っている契約は慎重に扱うべき対象になります。署名の前に弁護士や司法書士に見てもらうことをおすすめします。
Q. 3社間なら安全で、2社間は危ないのですか。
そういう区別ではありません。2社間では売主が回収を代行することが多く、その形自体は通常の取り決めです。金融庁が問題にしているのは、回収の委託そのものではなく、回収できなかったときに売主が買い戻す、あるいは自己資金で支払う、という組み合わせです。契約書では回収委託の条項の近くにこの一文が置かれていることが多いので、続けて読んでください。
Q. 契約書を見せてもらう前に金額だけ提示されました。これは普通ですか。
概算の提示自体はあります。ただ、契約書を確認しないまま入金まで進むのは避けてください。当社では、額面・控除される費用・実際に振り込む金額・支払期日を提示したうえで、契約書をお読みいただいてから手続きに進みます。書類が揃えば最短即日で対応でき、手続きはオンラインで完結しますが、それは契約書を読む時間を省くという意味ではありません。なお当社が買い取るのは5万円から1億円までの売掛債権です。
Q. すでに署名してしまいました。どうすればよいですか。
まず契約書と振込の記録を保管してください。そのうえで公的な相談窓口があります。金融庁金融サービス利用者相談室(0570-016811、平日10時から17時)、警察相談専用電話(#9110)、日本貸金業協会貸金業相談・紛争解決センター(0570-051051)、消費者ホットライン(188)です。取立てで困っている場合は、ためらわず警察に相談してください。
本記事で挙げた特徴が最も極端な形で現れるのが、給与ファクタリングはなぜ違法なのかで扱った類型です。契約書のなかで特に見落とされやすいのは償還請求権なし・買戻し特約の扱いです。正規の事業者が何を見て判断しているかはファクタリングの審査で実際に見ている5つのことに書きました。
まとめ
金融庁が示している判断材料は、抽象的な理念ではありません。買戻し特約、償還請求権、著しく低額な買取代金、そして回収委託とセットになった自己資金での支払。どれも契約書の具体的な条項として現れます。
お願いしたいことは二つです。一つは、契約書の表題ではなく条項を読むこと。もう一つは、書かれていない年率換算だけは自分で計算すること。これだけで、判断できることはかなり増えます。
資金繰りが厳しいときほど、条件を細かく見る余裕はなくなります。それは私自身、返済に行き詰まった経験があるので分かります。だからこそ上のチェックリストは、5分でめくれる形にしました。印刷して、契約書の横に置いて使ってください。
出典(いずれも2026年8月21日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 金融庁「違法な金融業者にご注意!」 https://www.fsa.go.jp/ordinary/chuui/index.html
- 金融庁「登録貸金業者情報検索サービス」 https://www.fsa.go.jp/ordinary/kensaku/index.html
- 最高裁判所令和5年2月20日決定(刑集77巻2号13頁)。給料ファクタリングと称するスキームに基づく金銭の交付が、貸金業法2条1項および出資法5条3項にいう「貸付け」に当たるとされた事例。金融庁「ファクタリングの利用に関する注意喚起」内で紹介。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
執筆:髙橋 稔(株式会社オルカン 代表取締役)
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)