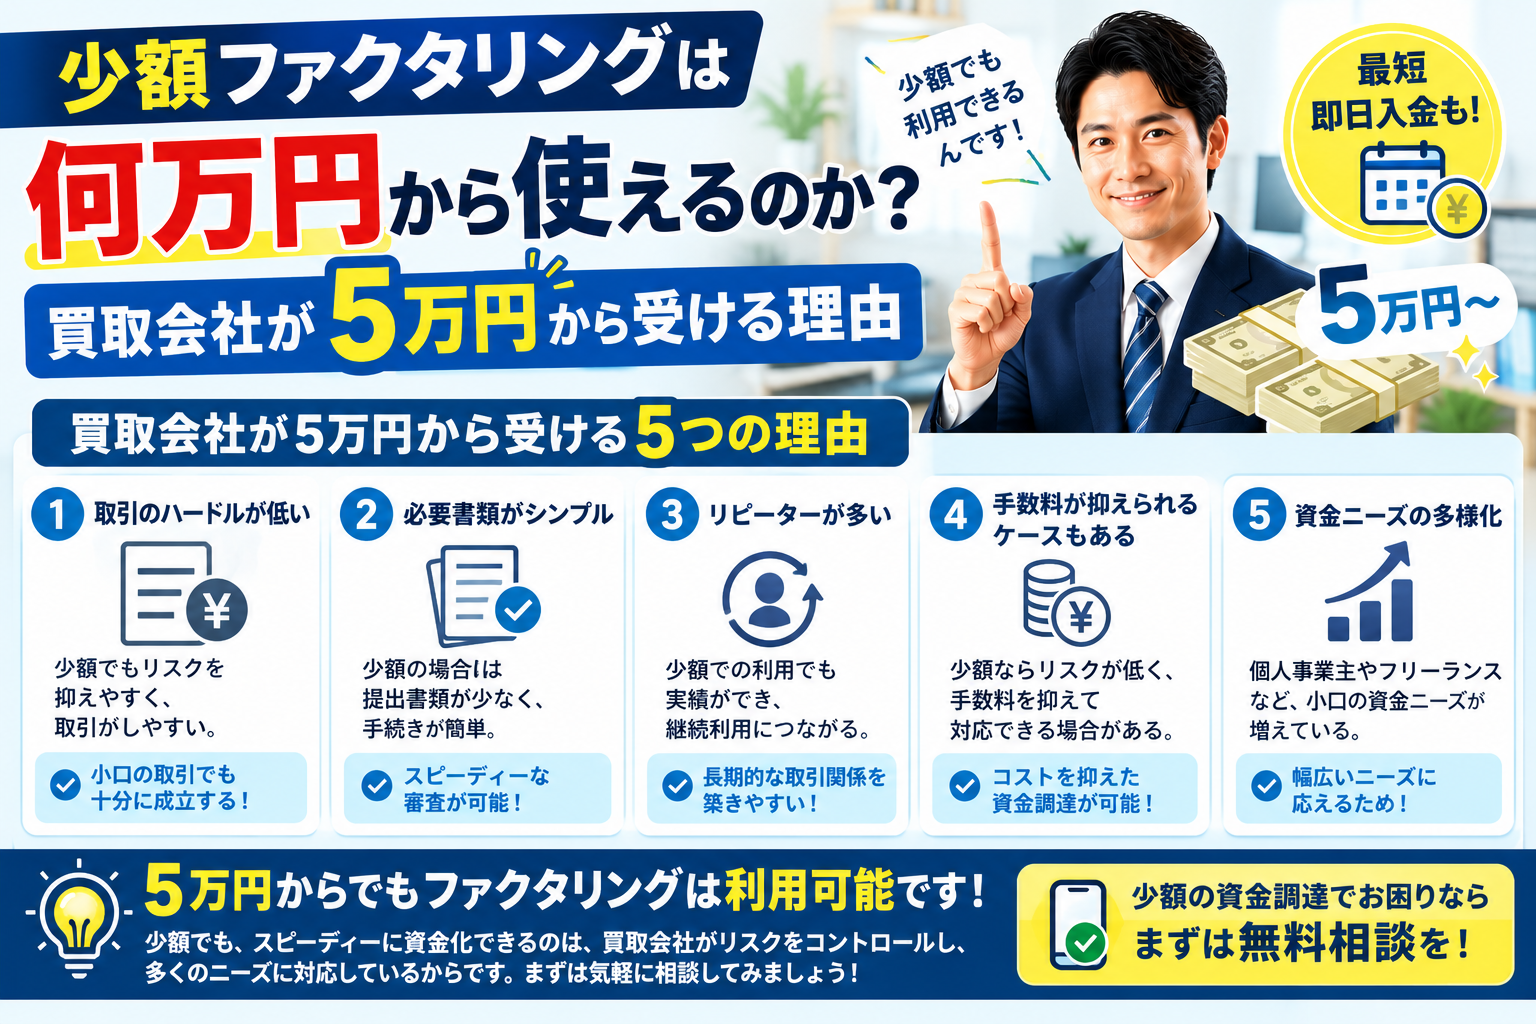
当社は、5万円から買い取りをしています。上限は1億円ですが、この記事で書きたいのは下のほうの話です。
ただ、最初にお伝えしておくことがあります。少額の債権は、業界全体として歓迎されにくいのが実情です。理由は明確で、審査にも契約にも入金にも、5万円の案件と500万円の案件でほぼ同じ手間がかかるからです。
この記事では、その構造を隠さずに書きます。そのうえで、当社がなぜ5万円から受けているのかも書きます。
結論:金額の下限は「事業として成り立つか」で決まっています
ファクタリングの下限額は、法律で決まっているものではありません。各社が自社の採算で決めています。
| 5万円の債権 | 500万円の債権 | |
|---|---|---|
| 通帳を確認する手間 | 同じ | 同じ |
| 売掛先の入金履歴を追う手間 | 同じ | 同じ |
| 書類の突き合わせ | 同じ | 同じ |
| 契約手続き・本人確認 | 同じ | 同じ |
| 振込・入金処理 | 同じ | 同じ |
| 受け取る手数料の総額 | 小さい | 大きい |
一番下の行だけが違います。これが、小口が敬遠される理由のすべてです。
審査する側から言うと、5万円の案件だからといって通帳を軽く見るわけにはいきません。むしろ金額が小さいほど、判断材料も小さくなるので、確認は同じだけ必要になります。
なぜ多くの業者が小口を避けるのか
手間が金額に比例しない
当社の審査では、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性、の5つを順番に確認しています(この5項目については別の記事で詳しく書いています)。
この作業は、買取額が5万円でも500万円でも変わりません。通帳を開いて、同じ売掛先からの入金が期日どおり請求書どおりに繰り返されているかを追う。請求書と通帳の金額を突き合わせる。書類の日付や名義に矛盾がないかを見る。どれも金額とは無関係です。
契約も同じです。本人確認をして、契約内容を説明して、書面を交わす。振込の処理も1件は1件です。
金額にかかわらず同じだけかかる費用もある
手間だけでなく、実費として動かない費用もあります。
| 項目 | 金額 | 備考 |
|---|---|---|
| 債権譲渡登記の登録免許税 | 1件7,500円(債権個数5,000個以下) | 登記を行う場合 |
| 債権譲渡契約書の印紙税 | 200円(記載金額1万円以上) | 1万円未満は非課税 |
登記を行う契約であれば、5万円の債権でも500万円の債権でも、登録免許税は同じ7,500円です。5万円に対する7,500円は、15%に相当します。ここに司法書士への報酬が加わることもあります。
だから多くの業者は、下限を数十万円に置くか、下限を明示せずに実質的に小口を受けないという運用になります。これは意地悪ではなく、算数です。
審査する側から見て正直に言えば、小口の案件は単体では採算に乗りにくい。この点を隠して「どんな金額でも大歓迎です」と書くほうが、私は不誠実だと思っています。
それでも当社が5万円から受けている理由
数万円で止まっている資金繰りは、実際にあります
外注先への支払いが8万円足りない。仕入代金の3万円が今週中に要る。取引先からの入金が来月にずれて、その間だけ数万円が回らない。
こういうご相談は、実際にあります。金額が小さいから困り方も小さい、ということはありません。5万円が足りなくて止まる事業と、500万円が足りなくて止まる事業の間に、深刻さの差はないというのが、私たちの見方です。
とくに個人事業主やフリーランスの方、開業してまもない方の場合、そもそも動いている金額の桁が違います。月商が50万円の事業で、数百万円の債権が出てくることはありません。下限が高い会社しかなければ、そういう方は最初から選択肢を持てないことになります。
規模で取引を軽く見ることはしない
私は以前、自分の借入の返済に行き詰まったことがあります。そのとき痛感したのは、金額が小さい相談ほど、まともに取り合ってもらえないという現実でした。
だから当社は、下限を5万円に置いています。採算の話は当社の都合であって、お客様が引き受ける話ではないと考えているためです。
審査する側の実感として付け加えると、少額のご相談だからといって、審査が甘くなることも厳しくなることもありません。見る項目は5つで同じです。5万円の案件でお取引が始まり、事業が伸びるにつれて金額が上がっていく、という流れもあります。
少額で申し込むときに、通りやすくなる準備
金額が小さい案件には、小さいなりの難しさがあります。判断材料が少ないのです。ここは対策ができます。
1. 債権1本だけでなく、その売掛先との取引全体を見せる
5万円の請求書1枚だけを出されると、こちらはその取引が単発なのか継続的なのかを判断できません。
同じ売掛先から過去にも入金があるなら、その履歴が分かる通帳のページをまとめて出してください。5万円でも、3か月続けて期日どおりに入っていれば、それは立派な継続性の証拠です。審査する側は、金額の大きさより、繰り返しがあるかどうかを見ています。
2. 月商を正直に伝える
月商50万円の方が5万円の債権を持ち込むのは、規模として自然です。むしろバランスが良い。
金額が小さいことを気にして事業規模を大きく見せようとすると、通帳と合わなくなります。合わないことのほうが、審査ではずっと不利になります。
3. 支払期日を確認しておく
当社では、支払期日までの期間は60日以内を目安としています。これは金額に関係ありません。少額でも期日が先すぎる債権は、お受けしにくくなります。
4. 何にいくら必要かを先に言う
「5万円が今週中に必要」と最初に言っていただけると、こちらも組み立てが早くなります。書類が揃っていれば最短即日で対応でき、手続きはオンラインで完結します。少額だからこそ、動き出しの速さが効きます。
少額のときこそ、条件の見方に気をつけてください
「率」ではなく「手取り額」で確認する
小口では、手数料の率よりも、最低手数料の有無のほうが効いてきます。仮に最低手数料が設定されていれば、少額の案件では実質的な負担率が跳ね上がります。
契約前に必ず、「いくら振り込まれるのか」を金額で確認してください。率だけの説明では、少額の場合に実態が見えません。
当社は一律の料率を公表していません。売掛先や債権の内容で条件が変わるため、個別にお見積もりしています。先に「一律◯%」と数字だけを出すほうが、かえって実態と合わないと考えているためです。
金額が小さいほど、悪質な業者に当たりやすい
金融庁は、ファクタリングを称していても実態が貸付けであるものについて注意喚起を行っています。債権額に比べて著しく低額であること、売主が債権を買い戻すこととされていること、売主が集金できなかった場合に自身の資金で支払う必要があることなどが、判断の材料として挙げられています。給与を対象とする「給与ファクタリング」については、違法な貸付けであるとして明確に注意が呼びかけられています。
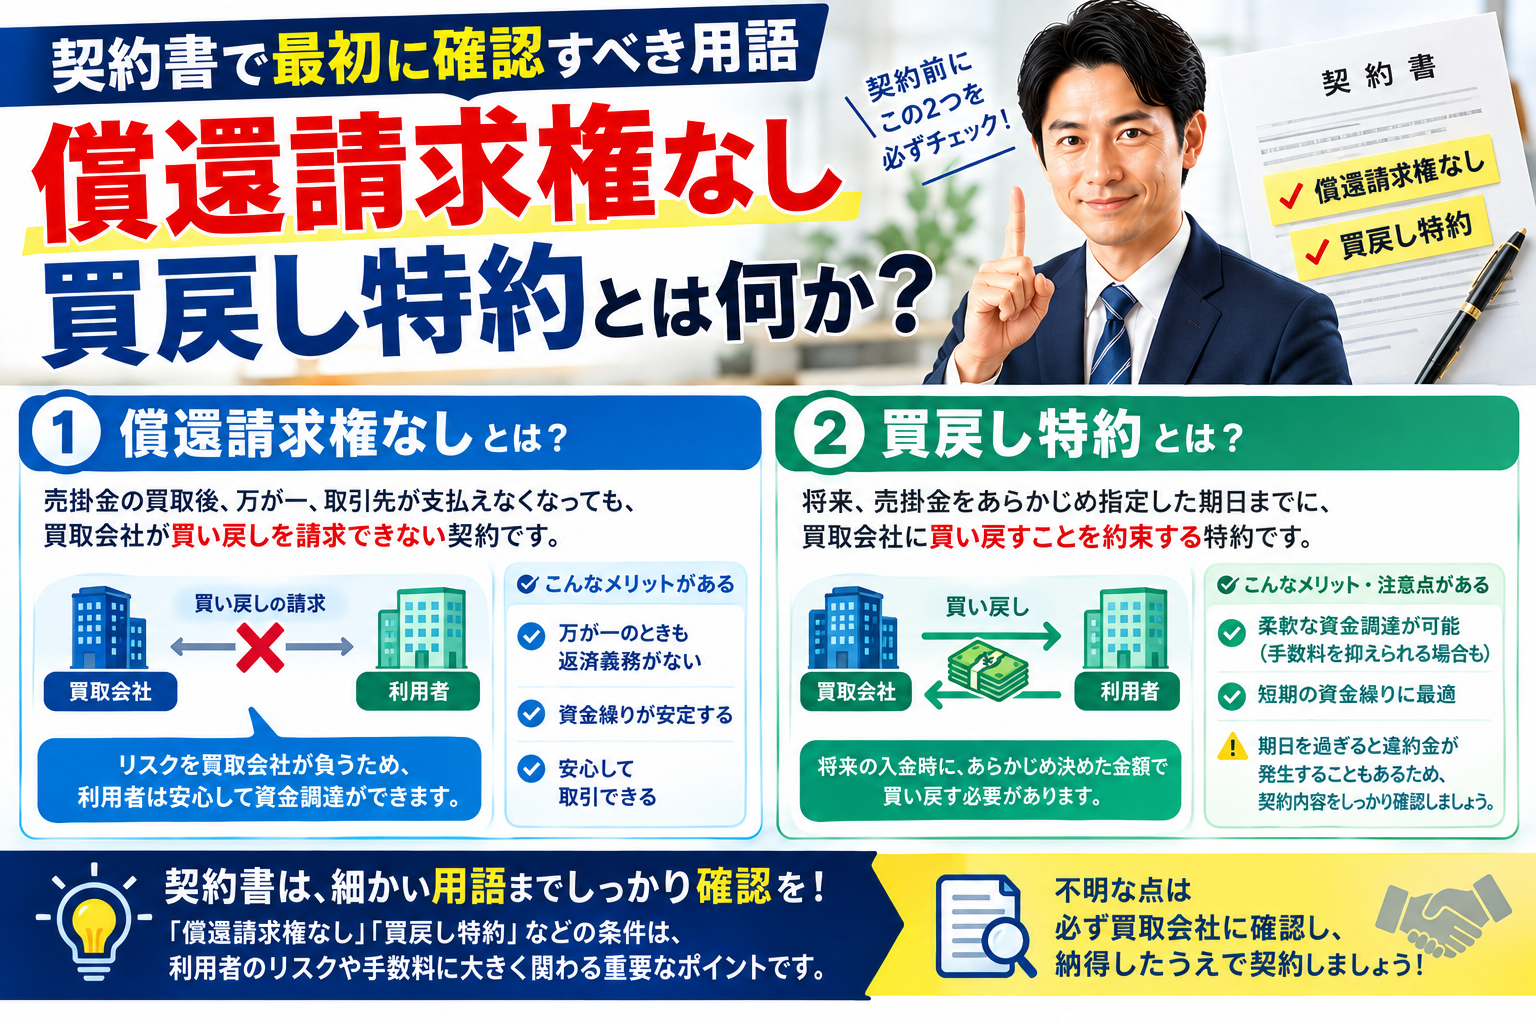
数万円の資金が急ぎで必要なとき、条件を細かく読む余裕はなくなりがちです。審査する側として見ていても、少額・急ぎという状況は、それだけで判断が甘くなりやすい。契約書に買い戻しの条項があるかどうかだけは、必ず確認してください。
よくある質問
Q. 5万円未満でも相談できますか。
当社の買取金額は5万円からとしています。それを下回る場合はお受けできませんが、複数の請求書をまとめて5万円以上にできるケースもありますので、まずは状況をお聞かせください。
Q. 少額だと審査は厳しくなりますか。
厳しくも甘くもなりません。確認する項目は5つで、金額によって変えていません。ただし金額が小さいと提出される資料も少なくなりがちなので、入金履歴は多めに出していただくほうが判断しやすくなります。
Q. 個人事業主やフリーランスでも使えますか。
お申し込みいただけます。法人か個人事業主かで、当社が確認する内容は変わりません。ご相談として多いのは、建設や運送の一人親方、デザインや開発などの受託業、店舗運営の方などです。
Q. 開業してまだ数か月ですが、少額なら通りますか。
金額が小さいことは不利にはなりません。ただ、事業年数が浅い場合は入金履歴が薄いため、そこが判断の分かれ目になります。取引が1〜2回でも始まっているなら、その入金記録を必ず添えてください。
Q. 少額を何度も利用しても大丈夫ですか。
繰り返しのご利用そのものを問題にはしていません。ただ、手数料は毎回かかります。毎月同じ金額が足りない状態が続いているなら、それは資金繰りの構造の問題かもしれません。その場合は、そのこともお伝えします。
Q. 下限額はどこで確認すればいいですか。
申し込む前に、その会社の下限額を直接聞いてください。明示していない会社もあります。最初に金額を伝えて、対応可能かどうかを確認する。それだけで、無駄な申し込みを減らせます。
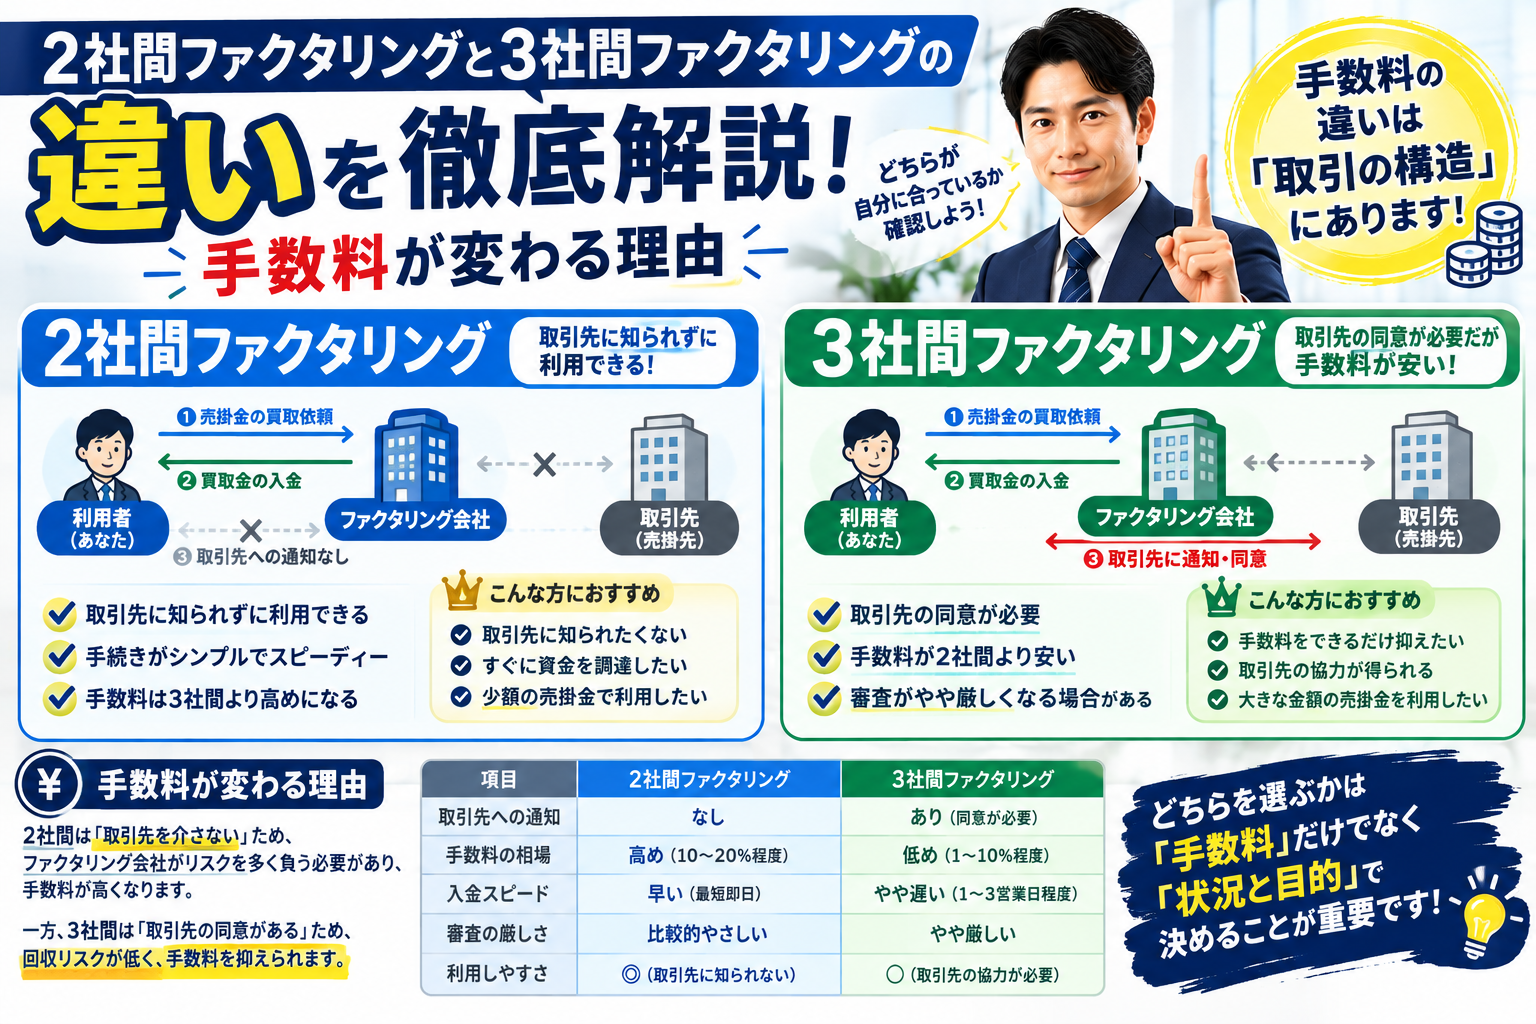
少額であっても、審査で見る項目は金額の大小で変わりません。ファクタリングの審査で実際に見ている5つのことがそのまま当てはまります。ご用意いただく書類も基本は同じで、ファクタリングの必要書類に一覧があります。売掛先への通知を避けたい場合の選択肢は2社間と3社間の違いに整理しました。
請求書1枚だけで申し込む場合に何を揃えるべきかは、請求書1枚から現金化できるのか|審査する側が下限と条件を説明するで詳しく説明しています。
まとめ
当社の買取金額は5万円から1億円までです。少額をお断りしないために、この下限を設けています。
ただし、小口が敬遠されやすいという業界の実情は、事実として書きました。審査も契約も入金も、金額に関係なく同じ手間がかかります。登記を行えば登録免許税は同じ7,500円です。だから多くの業者にとって、小口は採算に乗せにくい。ここは正直にお伝えしておきます。
それでも当社が5万円から受けているのは、数万円で止まっている資金繰りが実際にあり、その困り方を金額の大小で軽く扱うべきではないと考えているからです。
金額が小さいという理由でお断りすることはありません。まずは、いくら必要で、どの売掛先の債権をお持ちなのかをお聞かせください。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
出典
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html (2026年8月21日確認)
- 法務省「(債権譲渡登記等)添付書面・登録免許税」 https://www.moj.go.jp/MINJI/minji06_00180.html (2026年8月21日確認)
- 国税庁「No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7141.htm (2026年8月21日確認)
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)