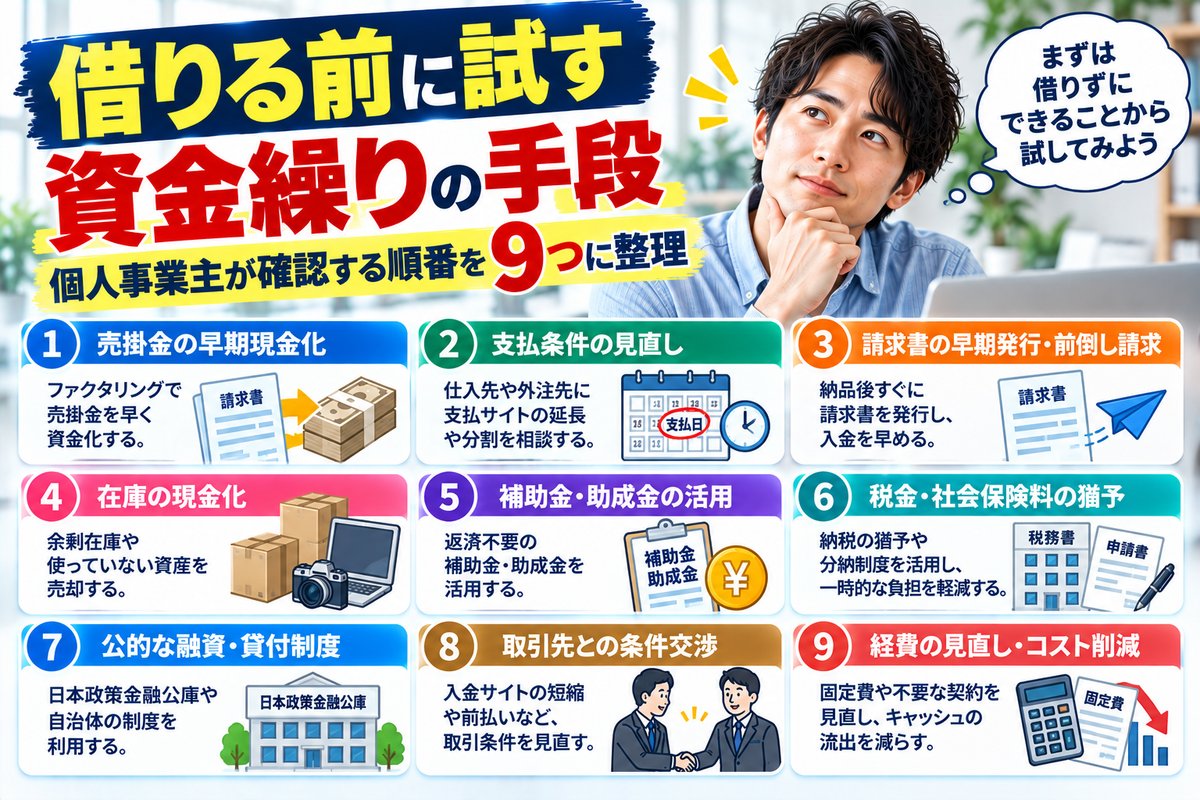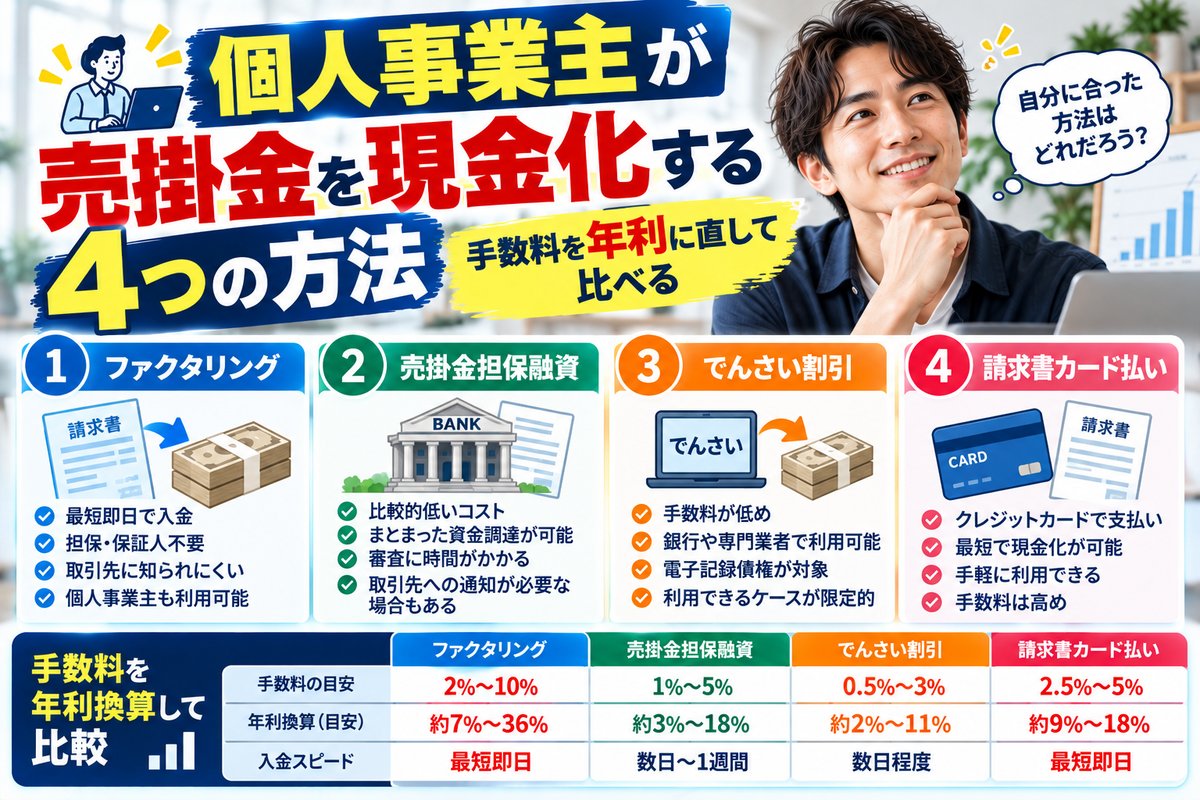
先に結論を書きます。売掛金を早く現金にする方法は4つあり、コストの安い順に並べると、①支払サイトの短縮交渉、②公的融資でつなぐ、③売掛債権を担保に借りる、④売掛債権を売る、の順です。ファクタリングは4番目です。私はその4番目を扱う側にいますが、上から順に検討していただくのが正しいと考えています。そして最も大事なのは、提示された手数料を年利に換算して比べることです。同じ「5%」でも、30日後入金の債権と90日後入金の債権では、負担がまったく違います。
比較の前に、共通の物差しを用意する
手段ごとに表示のしかたが違うため、そのままでは比べられません。融資は年利で示され、ファクタリングは1回あたりの手数料率で示されます。この2つを並べても意味がありません。
物差しを揃えます。手数料率 ÷ 入金までの残り日数 × 365 で、年利に直せます。
| 手数料率 | 残り30日の債権 | 残り60日の債権 | 残り90日の債権 |
|---|---|---|---|
| 1% | 年12%相当 | 年6%相当 | 年4%相当 |
| 3% | 年37%相当 | 年18%相当 | 年12%相当 |
| 5% | 年61%相当 | 年30%相当 | 年20%相当 |
| 10% | 年122%相当 | 年61%相当 | 年41%相当 |
| 15% | 年183%相当 | 年91%相当 | 年61%相当 |
この表の読み方で、判断が変わります。
入金まで残り日数が短い債権ほど、同じ手数料率でも割高になります。 明日入金される請求書を5%で売るのは、年利1,800%で借りるのと同じ計算です。逆に、入金まで90日ある債権であれば、同じ5%でも年利20%相当です。
だから「手数料が何%か」だけを聞いても判断できません。いつ入る債権を、いくらで、何日早めるのか。この3つをセットで見てください。
審査する側から見てもそうです。私たちは残り日数と入金の確実性を見て条件を決めています。買う側が日数を見ている以上、売る側も日数で判断すべきです。
方法1:支払サイトの短縮交渉(コストゼロ)
最初に検討すべきは、そもそも入金を早めてもらうことです。コストはかかりません。
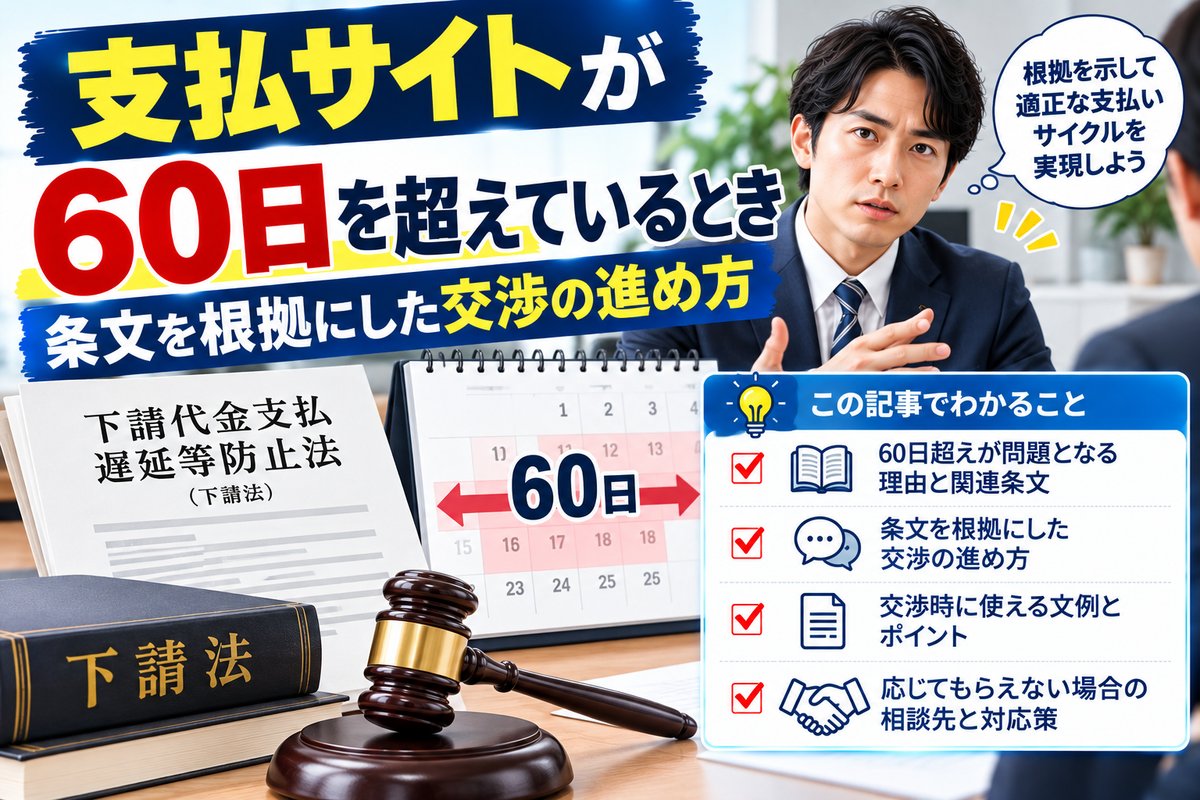
2024年11月1日施行のフリーランス法、正式には「特定受託事業者に係る取引の適正化等に関する法律」第4条第1項は、こう定めています。
特定業務委託事業者が特定受託事業者に対し業務委託をした場合における報酬の支払期日は、当該特定業務委託事業者が特定受託事業者の給付の内容について検査をするかどうかを問わず、当該特定業務委託事業者が特定受託事業者の給付を受領した日から起算して六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
「六十日の期間内において」は上限です。そして「かつ、できる限り短い期間内において」と続きます。60日に設定しておけば足りる、という書き方にはなっていません。
サイトを30日縮めると、必要な運転資金が月商1か月分減ります。月商100万円の方なら100万円です。手数料ゼロで、これだけの資金が手元に戻ります。切り出し方は支払サイトが60日を超えているとき|条文を根拠にした交渉の進め方に書きました。
そもそも支払われていない場合は、話が変わります。使える制度と無料の相談窓口はフリーランスの報酬が支払われないにまとめています。
方法2:公的融資でつなぐ
次に安いのが、公的な融資です。売掛金そのものを動かすわけではありませんが、入金までの穴を埋めるという意味では同じ目的を果たします。
日本政策金融公庫の国民生活事業には、個人事業主が使える制度があります。
| 制度 | 融資限度額 | 融資期間(運転資金) | 特徴 |
|---|---|---|---|
| 一般貸付 | 4,800万円(特定設備資金は7,200万円) | 7年以内(据置1年以内) | 事業を営むほとんどの方が対象 |
| マル経融資(小規模事業者経営改善資金) | 2,000万円 | 10年以内(据置2年以内) | 商工会・商工会議所の経営指導を受けていることが要件。無担保・無保証人 |
マル経融資は、商工会または商工会議所の経営指導を受けていて、推薦を受けられることが条件です。指導を受けるところから始まるため時間はかかりますが、無担保・無保証人という条件は他にありません。
信用保証協会の保証を付けた民間金融機関の融資も選択肢になります。
公的融資の弱点は速度です。申込みから着金まで数週間かかるのが通常で、来週の支払いには間に合いません。平時に枠を作っておき、非常時に使うというのが本来の使い方です。融資とファクタリングの構造的な違いはファクタリングと銀行融資は何が違うのかに整理しました。
方法3:売掛債権を担保に借りる
売掛金を売らずに、担保として差し入れて借りる方法です。ABL(動産・売掛金担保融資)と呼ばれます。
中小企業庁が制度を設けています。流動資産担保融資保証制度です。中小企業庁の説明によれば、内容は次のとおりです。
- 保証限度額は2億円(在庫のみ、売掛債権のみでも同額)
- 保証割合は8割。設定可能な借入限度額は2億5,000万円
- 保証料率は年0.68%
- 対象は、売掛金債権、割賦販売代金債権、運送料債権、診療報酬債権など事業者向けの債権
- 保証期間は1年間(個別保証の場合は1年以内)
コストは方法4より明確に低くなります。ただし、個人事業主には実務上の壁があります。
中小企業庁は「売掛債権の譲渡については、債権譲渡登記制度に基づく登記、売掛先への通知、売掛先の承諾のいずれかが必要」としています。ところが債権譲渡登記は法人がする譲渡に限られており、個人事業主は利用できません。 つまり個人事業主の場合、売掛先への通知か承諾のどちらかが必要になります。
売掛先に知られるということです。ここを許容できるかどうかが、方法3を選べるかの分かれ目になります。
方法4:売掛債権を売る(ファクタリング)
最後が、売掛債権そのものを売却して現金化する方法です。借入ではないため、返済も利息も発生しません。信用情報にも記録されません。
2社間と3社間の違いは、売掛先が関与するかどうかです。
| 2社間 | 3社間 | |
|---|---|---|
| 売掛先への通知・承諾 | 行わない形が可能 | 必要 |
| 手数料の水準 | 高くなる傾向 | 低くなる傾向 |
| 入金までの速さ | 速い | 売掛先の確認を挟むぶん時間がかかる |
| 売掛先に知られるか | 知られない形が取れる | 知られる |
構造の詳細は2社間ファクタリングと3社間ファクタリングの違いに書きました。
当社の場合、審査で見ているのは次の5つです。①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性。「売掛先の信用力を見る」とはよく言われますが、当社はそれを企業の規模や格付けではなく、通帳に残った入金の実績で測っています。中身はファクタリングの審査で実際に見ている5つのことに整理しました。買取金額は5万円から取り扱っています。金額の下限については少額ファクタリングは何万円から使えるのかをご覧ください。
手数料は一律の料率を公表していません。残り日数、入金の継続性、金額、書類の状況で変わるためです。見積もりを受け取ったら、冒頭の表で年利に直してみてください。他の手段と同じ土俵に乗ります。
償還請求権の有無を必ず確認する
契約書で最初に見るべき箇所があります。売掛先が倒産して回収できなかったとき、その損失を誰が負うかです。
買主が売主に請求できる形(償還請求権あり、買戻し特約つき)になっている場合、それは債権の売買ではなく、実質的に債権を担保にした貸付けです。金融庁は、そうした形は貸金業に該当する可能性があるとしています。登録のない者が行えば無登録営業です。
見分け方は契約書のここを見れば違法な業者が分かると償還請求権なし・買戻し特約とは何かにまとめました。
4つの比較
| サイト交渉 | 公的融資 | 売掛債権担保融資 | ファクタリング | |
|---|---|---|---|---|
| コスト | なし | 低い | 低い | 手段の中では高い |
| 速さ | 次回請求分から | 数週間 | 数週間 | 最短即日 |
| 借入か | いいえ | はい | はい | いいえ |
| 信用情報への記録 | なし | あり | あり | なし |
| 売掛先に知られるか | 交渉相手なので知られる | 知られない | 個人事業主は通知か承諾が必要 | 2社間なら知られない形が可能 |
| 向いている場面 | 平時の体質改善 | 平時に枠を作る | 継続的な資金需要 | 期日までの穴埋め |
上から順に検討する、というのが基本です。ファクタリングを最初に検討する理由があるとすれば、速度が要る場面と、借入を増やしたくない場面に限られます。
選んではいけない方法
4つに入らないものがあります。給与を対象とする、いわゆる給与ファクタリングです。
金融庁は、給与を対象とするファクタリングについて貸金業に該当するとの見解を示しています。登録のない者が行えば無登録営業です。個人事業主の方が対象になる場面は多くありませんが、「報酬を買い取ります」という名目で近づいてくる例があります。詳しくは給与ファクタリングはなぜ違法なのかをご覧ください。
判断の基準は単純です。買い取られるのが事業上の売掛債権か、労働の対価としての給与か。後者であれば、名目が何であれ貸付けです。
その前に、資金繰り表を書く
4つのどれを選ぶかは、実はいくら足りないかで決まります。そしていくら足りないかは、入金と支払いの時期を並べてみないと分かりません。
「今月が厳しい」という感覚で動くと、必要以上の金額を、必要以上に高いコストで調達することになります。逆に、2か月先に谷が来ると分かっていれば、公的融資が間に合います。手順は資金繰り表の作り方に書きました。
借りない選択肢も忘れないでください。納税の猶予、国民健康保険料や国民年金保険料の減免・猶予、家賃や公共料金の分割。運用は自治体で異なるため、納付書に記載された窓口で確認してください。どれも、調達コストより先に検討する価値があります。
よくある質問
Q. ファクタリングの手数料は高いのでしょうか。
「高いか安いか」は、残り日数を入れないと判断できません。手数料率を残り日数で割り、365を掛けると年利相当になります。同じ5%でも、残り30日の債権なら年61%相当、残り90日なら年20%相当です。見積もりを受け取ったら、この計算をしてから比べてください。
Q. 個人事業主でも売掛債権担保融資は使えますか。
制度としては対象ですが、実務上の制約があります。中小企業庁は債権譲渡登記・売掛先への通知・売掛先の承諾のいずれかが必要としており、このうち債権譲渡登記は法人がする譲渡に限られています。個人事業主は登記が使えないため、通知か承諾が必要になります。
Q. 売掛先に知られずに現金化できますか。
2社間のファクタリングであれば、売掛先への通知を行わない形が可能です。ただし、債権譲渡登記を行う場合は登記事項概要証明書を誰でも請求できるため、絶対に知られないとは言えません。なお、その登記自体も法人がする譲渡に限られます。
Q. 公的融資はどのくらいで実行されますか。
数週間が通常です。来週の支払いには間に合いません。平時に枠を作っておき、非常時に使うという順番が本来の形です。
Q. 借入とファクタリングでは、審査で見られるものが違いますか。
違います。融資は申込者本人の返済能力を中心に見ます。ファクタリングは売掛先からの入金が期日に実現するかを中心に見ます。当社の場合、事業年数、月商、売掛先からの入金の継続性、通帳全体の資金の流れ、提出書類の正確さの5つです。
Q. 請求書1枚だけでも現金化できますか。
金額の下限は事業者によって異なります。当社は5万円から取り扱っています。少額だからという理由でお断りすることはしていません。
Q. 契約書のどこを見れば危ない業者だと分かりますか。
売掛先が倒産して回収できなかったときに、その損失を誰が負うかです。買主が売主に請求できる形(償還請求権あり、買戻し特約つき)であれば、債権の売買ではなく実質的に貸付けです。金融庁は、そうした形が貸金業に該当する可能性があるとしています。
現金化を検討している売掛先そのものが危ない場合は、先に取引先が倒産したら売掛金はどうなるかを確認してください。破産手続に入ると使える手段が相殺・先取特権・債権届出の3つに絞られ、それぞれに期限があります。
まとめ
要点は3つです。
- 検討する順番は、①サイトの短縮交渉、②公的融資、③売掛債権担保融資、④ファクタリングです。私は4番目を扱う側ですが、上から順に見ていただくのが正しいと考えています。
- 手数料は年利に直して比べてください。手数料率 ÷ 残り日数 × 365 です。残り日数が短い債権ほど、同じ料率でも割高になります。
- いくら足りないかは、入金と支払いの時期を並べないと分かりません。感覚で動くと、必要以上の金額を必要以上のコストで調達することになります。
売掛金があるということは、仕事をしてすでに請求できる状態にあるということです。選択肢は、思っているより多くあります。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
出典(2026年9月18日確認)
- 特定受託事業者に係る取引の適正化等に関する法律(令和5年法律第25号)第4条 / e-Gov法令検索
- 在庫や売掛債権を担保とする融資・保証について(流動資産担保融資保証制度)/ 中小企業庁
- 融資制度一覧【国民生活事業】/ 日本政策金融公庫
- 動産・債権譲渡登記制度 / 法務省
文責:株式会社オルカン 代表取締役 髙橋 稔