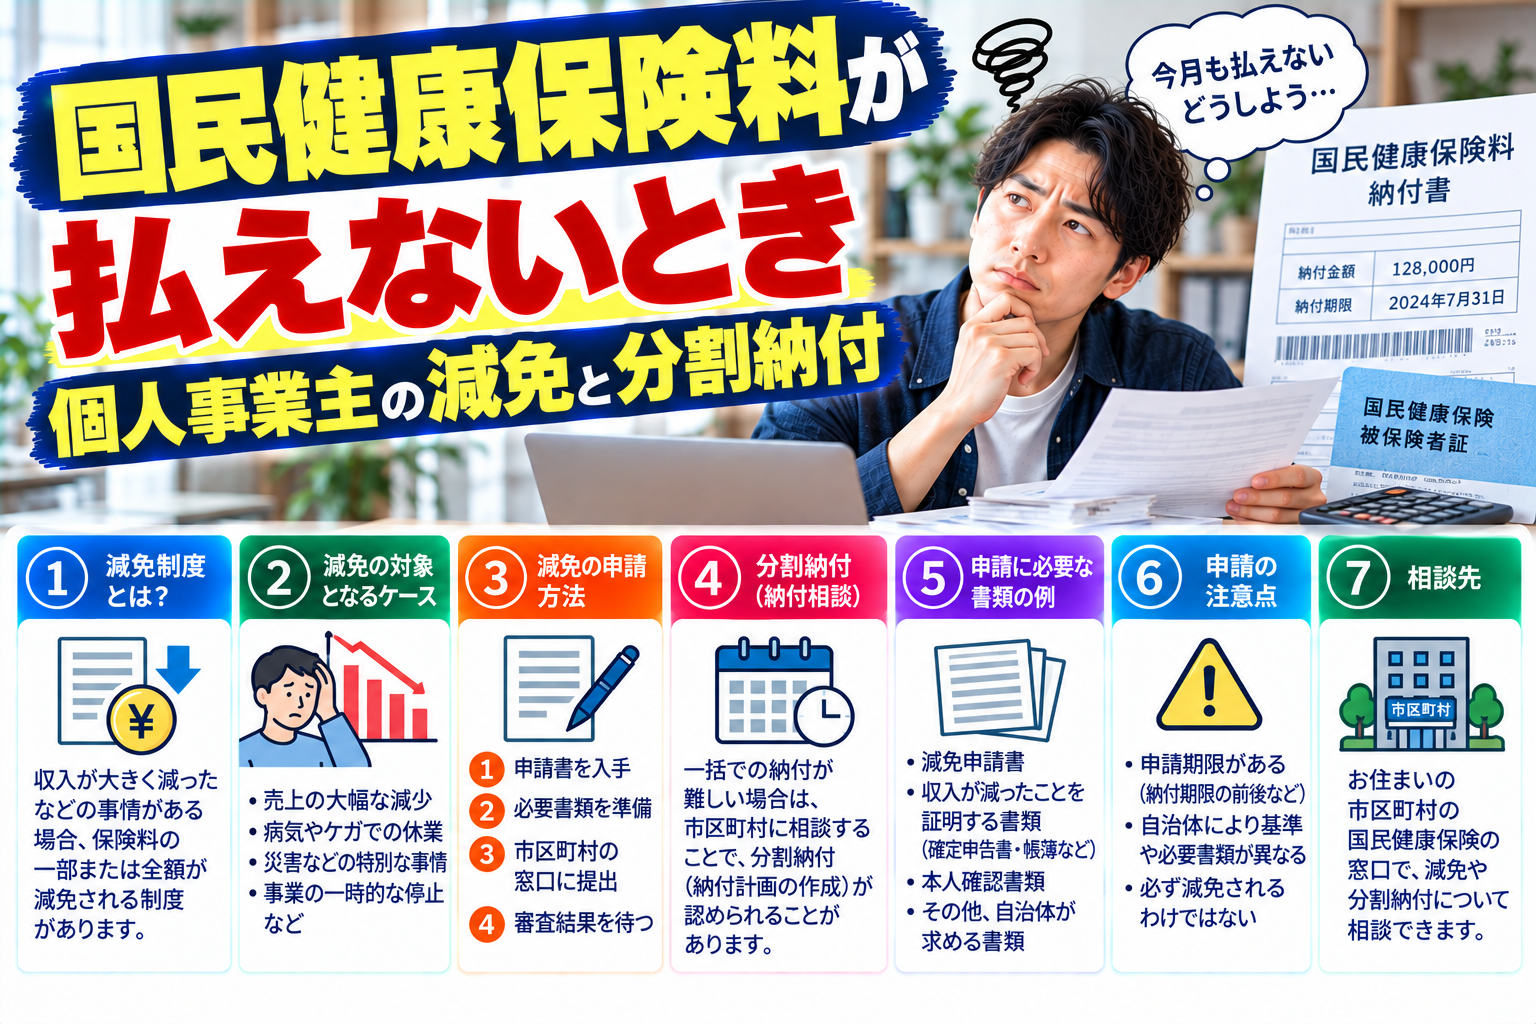
国民健康保険料(税)が払えないとき、最初にやることは窓口への相談です。保険料には「所得が低い人に自動で適用される軽減」と「申請して認められる減免」という別々の仕組みがあり、さらに払いきれない分については徴収猶予・換価の猶予・分割納付という手続が用意されています。いずれも法律に根拠があり、放置するより先に相談したほうが選べる手が多く残ります。ただし減免の基準や分割の期間は自治体ごとの条例で定められているため、最終的な可否はお住まいの自治体で確認する必要があります。
私は資金調達の現場で、通帳を見ながら事業者の方とお金の流れを確認する仕事をしています。国保の滞納そのものは珍しいことではありません。問題は、相談しないまま止まっている期間の長さのほうです。
国民健康保険料が払えないとき、最初にやるべきこと
納期限を過ぎていても相談の窓口は閉じていない
納期限を過ぎると督促状が届きますが、その段階でも相談はできます。市区町村の国保担当課(自治体によって「保険年金課」「国保年金課」「保険収納課」などの名称です)に連絡し、現在の収入と支出、いつなら、いくらなら払えるのかを伝えるところから始まります。
相談前に手元にそろえておくと話が早い書類
- 直近の確定申告書の控え(収入の根拠になります)
- 通帳(事業用・生活用の両方)
- 納付書または督促状
- 収入が減った事由を示す資料(取引終了の連絡、診断書、罹災証明書など)
「払えません」ではなく「いくらなら払えます」で話す
窓口が判断したいのは、納付の意思と、実際に回せる金額です。申請による換価の猶予の条文にも「納付又は納入について誠実な意思を有すると認められるとき」という要件が置かれています。金額を出して話すほうが、結果として通りやすくなります。
「軽減」と「減免」は別の制度です
ここを混同したまま窓口に行く方がとても多い部分です。
軽減は申請なしで自動的にかかるもの
前年の所得が一定以下の世帯は、均等割・平等割が7割・5割・2割のいずれかで減額されます。これは国民健康保険法施行令に基準が置かれた法定の仕組みで、原則として申請は不要です。ただし判定は前年の所得で行われるため、確定申告をしていないと所得が把握されず、軽減がかからないことがあります。所得が少ない年ほど、申告しておく意味があります。
減免は申請して初めて審査されるもの
一方の減免は、災害や失業、事業の著しい不振など「特別の理由」があるときに、申請に基づいて保険料そのものを減らす、あるいは徴収を猶予する制度です。基準は各自治体の条例に委ねられています。
| 軽減 | 減免 | |
|---|---|---|
| 申請 | 原則不要(所得の申告は必要) | 必要 |
| 判断の材料 | 前年所得 | 今年の状況(収入減・災害・傷病など) |
| 対象 | 均等割・平等割が中心 | 自治体の条例による |
| 根拠 | 国民健康保険法施行令の減額基準 | 国民健康保険法第77条/地方税法第717条 |
| 基準の差 | 全国共通 | 自治体ごとに異なる |
前年は所得があったが今年に入って急激に落ちた、という個人事業主の方は、軽減の対象にならず減免の対象になり得る、という形になりやすいところです。
減免の根拠になっている条文
条文そのものを読んでおくと、窓口で何を主張すればよいかが見えてきます。
保険料の場合(国民健康保険法第77条)
(保険料の減免等)
市町村及び組合は、条例又は規約の定めるところにより、特別の理由がある者に対し、保険料を減免し、又はその徴収を猶予することができる。
短い条文ですが、読みどころが三つあります。第一に「条例又は規約の定めるところにより」とあるため、具体的な基準は自治体側にあること。第二に「特別の理由がある者」であり、単に払いたくないという事情は含まれないこと。第三に「減免し、又はその徴収を猶予することができる」と、減免と猶予が並べて書かれていることです。減免が通らなくても猶予が残っている、という構造になっています。
保険税の場合(地方税法第717条)
お住まいの自治体が「国民健康保険税」として徴収している場合、根拠は地方税法に移ります。国民健康保険税は地方税法上「水利地益税等」に含まれます。
(水利地益税等の減免)
地方団体の長は、天災その他特別の事情がある場合において水利地益税等の減免を必要とすると認める者、貧困に因り生活のため公私の扶助を受ける者その他特別の事情がある者に限り、当該地方団体の条例の定めるところにより、当該水利地益税等を減免することができる。但し、特別徴収義務者については、この限りでない。
こちらも「当該地方団体の条例の定めるところにより」です。保険料方式か保険税方式かで根拠法は変わりますが、基準が条例に委ねられている点は共通しています。
減免が認められやすい事由と、自治体で分かれるところ
多くの自治体で挙げられている代表的な事由
- 災害により住宅や家財に大きな損害を受けた
- 世帯主の死亡、心身の重大な障害、長期入院
- 事業の廃止・休止、失業により収入が著しく減少した
- 生活保護に準じる状態にある
- 収監されていた期間がある
「著しい減少」の線引きは自治体ごとに違います
よく見かけるのは、前年に比べて所得が3割以上減少した場合、といった基準です。ただしこの割合、前年所得の上限、減免される割合、対象となる期間は、お住まいの自治体によって異なります。同じ収入状況でも、隣の市では通り、こちらでは通らないということが実際に起こります。必ずご自身の自治体の要綱を確認してください。
申請には期限があることが多い
減免申請は「納期限まで」「納期限の◯日前まで」と期限が定められている自治体が少なくありません。督促が来てから動くと、その期の分はもう申請できないという事態になり得ます。収入が落ちると分かった時点で相談しておくのが安全です。
分割納付を相談する手順と、猶予制度の使い分け
減免が認められない、あるいは減免してもなお払えないときに残るのが、猶予と分割です。
徴収猶予(地方税法第15条)
(徴収猶予の要件等)
地方団体の長は、次の各号のいずれかに該当する事実がある場合において、その該当する事実に基づき、納税者又は特別徴収義務者が当該地方団体に係る地方団体の徴収金を一時に納付し、又は納入することができないと認められるときは、その納付し、又は納入することができないと認められる金額を限度として、その者の申請に基づき、一年以内の期間を限り、その徴収を猶予することができる。
各号には次の事実が並びます。
一 納税者又は特別徴収義務者がその財産につき、震災、風水害、火災その他の災害を受け、又は盗難にかかつたとき。
二 納税者若しくは特別徴収義務者又はこれらの者と生計を一にする親族が病気にかかり、又は負傷したとき。
三 納税者又は特別徴収義務者がその事業を廃止し、又は休止したとき。
四 納税者又は特別徴収義務者がその事業につき著しい損失を受けたとき。
五 前各号のいずれかに該当する事実に類する事実があつたとき。
四号の「その事業につき著しい損失を受けたとき」は、売上が大きく落ちた個人事業主が該当を主張しやすいところです。五号の受け皿もあります。
申請による換価の猶予(地方税法第15条の6)
(申請による換価の猶予の要件等)
地方団体の長は、職権による換価の猶予によるほか、滞納者が当該地方団体に係る地方団体の徴収金を一時に納付し、又は納入することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が当該地方団体の徴収金の納付又は納入について誠実な意思を有すると認められるときは、当該地方団体の徴収金の納期限から当該地方団体の条例で定める期間内にされたその者の申請に基づき、一年以内の期間を限り、その納付し、又は納入すべき地方団体の徴収金(徴収の猶予を受けているものを除く。)につき滞納処分による財産の換価を猶予することができる。
「その事業の継続又はその生活の維持を困難にするおそれ」という文言が入っている点が重要です。事業を続けるために使える制度だと法律のほうが書いています。申請期限は「納期限から当該地方団体の条例で定める期間内」なので、ここも自治体差があります。
申請書に何を書くか(地方税法第15条の2)
徴収の猶予(前条第一項の規定によるものに限る。)の申請をしようとする者は、同項各号のいずれかに該当する事実があること及びその該当する事実に基づき当該徴収の猶予に係る地方団体の徴収金を一時に納付し、又は納入することができない事情の詳細、当該徴収の猶予を受けようとする金額及びその期間その他の当該地方団体の条例で定める事項を記載した申請書に、当該該当する事実を証するに足りる書類、財産目録、担保の提供に関する書類その他の当該地方団体の条例で定める書類を添付し、これを当該地方団体の長に提出しなければならない。
財産目録を出すことが条文に書かれています。手元の現預金、売掛金、車両などを整理しておく必要があります。売掛金をいつ・いくら回収できるのかを示す資料は、猶予期間内に払える見込みの裏づけになります。手元の資金の動きを一枚にまとめておくと、この説明がしやすくなります。
| 手段 | 期間の目安 | 主な要件 | 延滞金 |
|---|---|---|---|
| 徴収猶予 | 1年以内(延長あり) | 災害・傷病・廃業・著しい損失など | 免除または軽減の規定あり |
| 申請による換価の猶予 | 1年以内 | 事業継続・生活維持が困難/誠実な納付意思 | 免除または軽減の規定あり |
| 分割納付(納付相談) | 自治体の運用による | 窓口での合意 | 納付まで発生 |
猶予が認められた場合、猶予期間内に分割して納付させることができる旨が地方税法第15条に定められています。延滞金についても第15条の9に免除の規定が置かれています。窓口で口頭の分割約束だけを交わすより、猶予制度の申請として形にしたほうが、延滞金の扱いで差が出る可能性があります。どの制度を先に当てるかの考え方は納税の猶予制度の使い方にまとめています。
産前産後・非自発的失業など、個別に用意されている軽減
産前産後期間の保険料免除
出産する被保険者について、産前産後期間に相当する保険料(所得割・均等割)が免除されます。単胎の場合は出産予定月または出産月の前月から4か月分、多胎の場合は出産予定月または出産月の3か月前から6か月分が対象です。妊娠85日(4か月)以上の出産が対象で、死産・流産・早産・人工妊娠中絶も含まれます。出産予定日の6か月前から届出でき、出産後の届出も可能とされています。
非自発的失業者の軽減
倒産・解雇・雇止めなどで離職し、雇用保険の特定受給資格者・特定理由離職者に該当する方は、前年の給与所得を100分の30として保険料を計算する軽減があります。個人事業主として開業する前に会社を辞めた方、家族が離職して同じ世帯にいる方は、確認する価値があります。事業の廃業そのものはこの軽減の対象外です。
開業したばかりの年は前年所得で決まる
前年に会社員として給与があった方が開業した場合、開業初年度の保険料は前年の給与所得をもとに計算されます。売上がまだ立っていない時期に、前年並みの保険料が来る形です。ここは事前に見込んで資金を確保しておきたい部分です。
審査する側から見るとこうです
こうした制度を使った跡は通帳に残ります。減免や猶予を受けて納付を再開している通帳と、単に引き落としが止まっているだけの通帳は、当社では別のものとして見ています。前者は資金繰りを管理できている記録です。
払わずに放置するとどうなるか
時系列で起きること
| 段階 | 内容 |
|---|---|
| 納期限経過 | 延滞金が加算され始める |
| 督促状 | 納期限後に送付される |
| 催告・電話連絡 | 納付相談の案内が来る段階 |
| 財産調査 | 預貯金・売掛金・給与などが調べられる |
| 差押え | 預貯金や売掛金が対象になり得る |
個人事業主にとって重いのは売掛金の差押えです。売掛先に差押通知が届くため、取引そのものに影響が出ます。ここまで行く前に相談しておく実利は大きいと考えています。
保険証の扱いは制度が変わっています
従来の短期被保険者証・被保険者資格証明書は令和6年12月2日をもって廃止されました。現在はマイナ保険証、または資格確認書で受診する仕組みです。資格確認書は、マイナ保険証を保有していない方に当分の間、申請によらず無償で交付されるとされています。
滞納が続き、正当な理由なく納付相談にも応じない場合には、医療機関の窓口でいったん全額を支払い、後から申請して払い戻しを受ける「特別療養費」の取扱いになり得ます。運用の詳細や時期は自治体によって異なりますので、通知が届いた時点で確認してください。
執行停止という出口もあります(地方税法第15条の7)
払う資力がまったくない場合には、滞納処分の執行停止という手続があります。
一 滞納処分をすることができる財産がないとき。
二 滞納処分をすることによつてその生活を著しく窮迫させるおそれがあるとき。
三 その所在及び滞納処分をすることができる財産がともに不明であるとき。
第一項の規定により滞納処分の執行を停止した地方団体の徴収金を納付し、又は納入する義務は、その執行の停止が三年間継続したときは、消滅する。
制度として存在することは知っておいて損はありません。ただし執行停止は行政側の判断で行うもので、申請して当然に受けられるものではありません。まずは相談です。
医療費の窓口負担が払えないとき(国民健康保険法第44条)
保険料とは別に、医療費の一部負担金そのものが払えないときの規定もあります。
市町村及び組合は、特別の理由がある被保険者で、保険医療機関等に第四十二条又は前条の規定による一部負担金を支払うことが困難であると認められるものに対し、次の各号の措置を採ることができる。
一 一部負担金を減額すること。
二 一部負担金の支払を免除すること。
三 保険医療機関等に対する支払に代えて、一部負担金を直接に徴収することとし、その徴収を猶予すること。
こちらも基準は自治体ごとです。災害や失業で収入が途絶えた期間について、期限を区切って適用される運用が多く見られます。
審査する側から見た「国保の滞納」
滞納の有無そのものを条件にはしていません
当社はファクタリングの買取事業者です。審査で見ているのは、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性、の5項目で、この順番です。納税証明書は必須としていませんし、滞納の有無を手数料条件に反映してもいません。国保料の滞納があるかどうかは、この5項目のどれにも直接は入っていません。詳しくはファクタリングの審査で実際に見ている5つのことに書いています。
それでも通帳には出ます
ただし④の資金の流れとして、口座の動きは見ています。振替不能が毎月並んでいる通帳は、入金はあるのに残高が残らない状態を示しています。当社ではこれを「売掛金の入金と支払のタイミングがずれている」と読むことが多く、そのずれ自体を否定材料にはしていません。むしろ気にするのは、公営競技やギャンブル関連への入出金、使途不明の出金、通帳の改ざんです。
借りない選択肢を先に当てる
資金繰りが詰まったときに、カードローンや消費者金融で保険料を払うことは、当社としてはおすすめしていません。保険料は猶予や分割で時間を作れる相手ですが、借入は利息を伴う新しい支払義務が増えます。順序としては次のように考えています。
- 自治体への相談(減免・猶予・分割)
- 売掛金の回収を早める(請求の締めと支払期日の確認、未回収分の督促)
- 支払サイトの交渉
- 日本政策金融公庫、信用保証協会つき融資などの公的な資金
- それでも入金までの数十日が埋まらない場合に、売掛債権の資金化を検討する
順番の考え方は借りる前に試す資金繰りの手段(9段階)で詳しく分けています。
よくある質問
Q1. 減免の申請は、納期限を過ぎていてもできますか
自治体によります。「納期限まで」と定めている自治体が多く、その場合は過ぎた期の分は対象外となることがあります。ただし、まだ納期限が来ていない期の分や、猶予・分割の相談は引き続き可能です。お住まいの自治体の要綱を確認してください。
Q2. 前年は所得があり、今年から急に減りました。軽減はかかりますか
法定の7割・5割・2割軽減は前年所得で判定されるため、今年の減少は反映されません。この場合は減免(申請)のほうを検討することになります。「前年比で所得が一定割合以上減少した場合」を減免事由に挙げている自治体が多く見られますが、割合の基準は自治体ごとに異なります。
Q3. 確定申告をしていないと、どうなりますか
所得が把握されないため、本来かかるはずの軽減が適用されないことがあります。所得が少ない年、赤字の年であっても、申告しておくことで軽減の判定を受けられます。減免や猶予の申請でも、申告書の控えは事情を裏づける資料になります。
Q4. 分割にすると延滞金はどうなりますか
窓口での分割納付の約束だけでは、完納までの延滞金は原則として発生します。一方、徴収猶予や換価の猶予が認められた場合には、地方税法第15条の9に延滞金の免除に関する規定が置かれています。分割を相談する際に、猶予制度の申請として扱えるかどうかを窓口で確認することをおすすめします。
Q5. 国保料を滞納しているとファクタリングは使えませんか
当社では、滞納の有無そのものを買取の可否や手数料の条件にはしていません。見ているのは売掛先からの入金が続いているかどうかです。ただし、売掛金が差し押さえられている場合は話が変わります。差押えの通知が売掛先に届いている状態では、その債権を買い取ることはできません。
Q6. 国民健康保険料と国民健康保険税は、どちらが有利ですか
どちらになるかは自治体が決めており、加入者が選べるものではありません。計算方法はほぼ同じですが、根拠法が異なるため、時効期間や減免の根拠条文が変わります。窓口で相談する際は、お住まいの自治体が「料」か「税」かを最初に確認しておくと話が通りやすくなります。
Q7. 出産予定です。手続はいつすればよいですか
産前産後期間の免除は、出産予定日の6か月前から届出ができるとされています。出産後の届出も可能です。単胎で4か月分、多胎で6か月分が対象になります。届出先はお住まいの自治体の国保担当課です。
Q8. 家族の分もまとめて減免されますか
国民健康保険は世帯単位で世帯主に納付義務が課される仕組みです。減免も世帯の状況で判断されるのが一般的ですが、対象となる範囲や判定に含める所得の考え方は自治体によって異なります。世帯に所得のある家族がいる場合は、その分も判定に入るかを確認してください。
まとめ
国民健康保険料が払えないときに使える手は、大きく三つに分かれます。前年所得で自動的にかかる軽減、申請して審査される減免、そして猶予と分割です。根拠は国民健康保険法第77条、保険税であれば地方税法第717条にあり、猶予については地方税法第15条と第15条の6に要件が書かれています。条文には「事業の継続又はその生活の維持を困難にするおそれ」という言葉が明記されています。制度は、事業を続けるために使ってよいものとして設計されています。
一方で、減免の基準、申請の期限、分割の期間はいずれも自治体の条例と要綱に委ねられています。この記事に書いた内容は全国共通の枠組みであり、実際の可否はお住まいの自治体で確認してください。
私が申し上げたいのは一点です。相談していない期間が長いほど、選べる手は減ります。督促が来てからでも、差押えの通知が来てからでも、窓口は開いています。そして、保険料を払うために借入を重ねることは、資金繰りの問題を先送りするだけになりがちです。まず自治体、次に売掛金の回収と支払サイト、公的な融資、その先に売掛債権の資金化という順番で考えていただければと思います。
出典
- 国民健康保険法(昭和三十三年法律第百九十二号)第77条・第44条/e-Gov法令検索 https://laws.e-gov.go.jp/law/333AC0000000192 (確認日:2026年9月26日)
- 地方税法(昭和二十五年法律第二百二十六号)第15条・第15条の2・第15条の6・第15条の7・第15条の9・第717条/e-Gov法令検索 https://laws.e-gov.go.jp/law/325AC0000000226 (確認日:2026年9月26日)
- 千葉県「減免・軽減について(国民健康保険)」 https://www.pref.chiba.lg.jp/hoken/kokubo/genmen.html (確認日:2026年9月26日)
- 厚生労働省「資格確認書について(マイナ保険証を使わない場合の受診方法)」 https://www.mhlw.go.jp/stf/newpage_45470.html (確認日:2026年9月26日)
- 新宿区「産前産後期間の国民健康保険料の軽減について」 https://www.city.shinjuku.lg.jp/kenkou/hoken01_000001_00038.html (確認日:2026年9月26日)
- 宜野湾市「国民健康保険短期被保険者証と資格証明書の廃止について」 https://www.city.ginowan.lg.jp/soshiki/kenko/3/2/1/2/hokenzei/6927.html (確認日:2026年9月26日)
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。