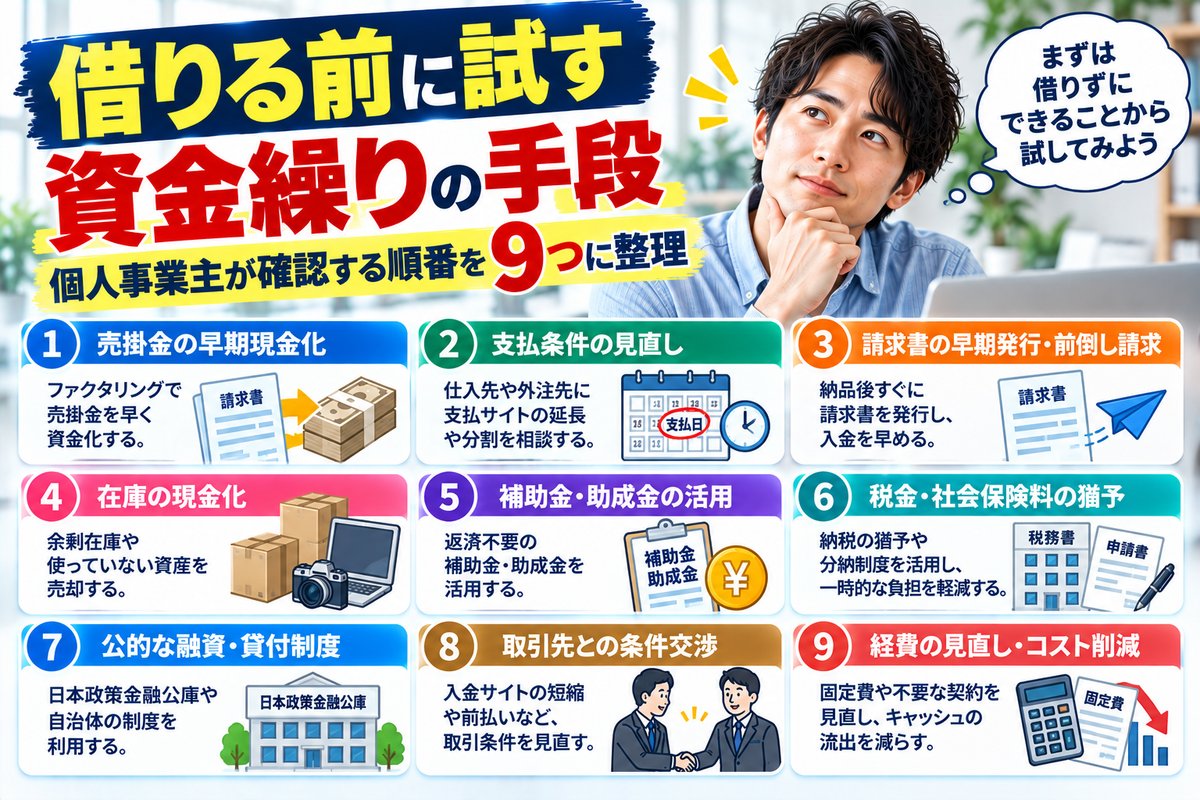
先に結論を書きます。資金が足りないと分かったとき、最初にやるべきは借入先を探すことではありません。順番は、①出ていくお金を遅らせる、②入ってくるお金を早める、③低コストで借りる、④売掛債権を売る、の4段階です。この順番が大事なのは、上の段ほどコストが小さく、しかも上を飛ばして下に行くと、上に戻れなくなることがあるからです。納税の猶予は納期限から6か月以内という申請期限がありますし、公的融資は実行まで数週間かかります。手遅れにしないための順番を、9つの手段に分けて整理します。
なぜ順番が大事なのか
私はファクタリングの審査をする側にいます。相談を受けていて、いつも同じことを感じます。もっと早ければ、もっと安い方法があったということです。
理由は二つあります。
ひとつは、上の段の手段ほど時間がかかること。公的融資は申込みから着金まで数週間が通常です。来週の支払いには間に合いません。
もうひとつは、申請に期限があること。後で説明しますが、国税の換価の猶予は納期限から6か月以内に申請しなければなりません。滞納してから慌てて調べたときには、期限を過ぎていることがあります。
だから「まだ大丈夫」の段階で上から順に見ておく。これが一番安く済みます。
段階1:出ていくお金を遅らせる(コストほぼゼロ)
最初に手をつけるのはここです。借りずに、支払いのタイミングを後ろにずらします。
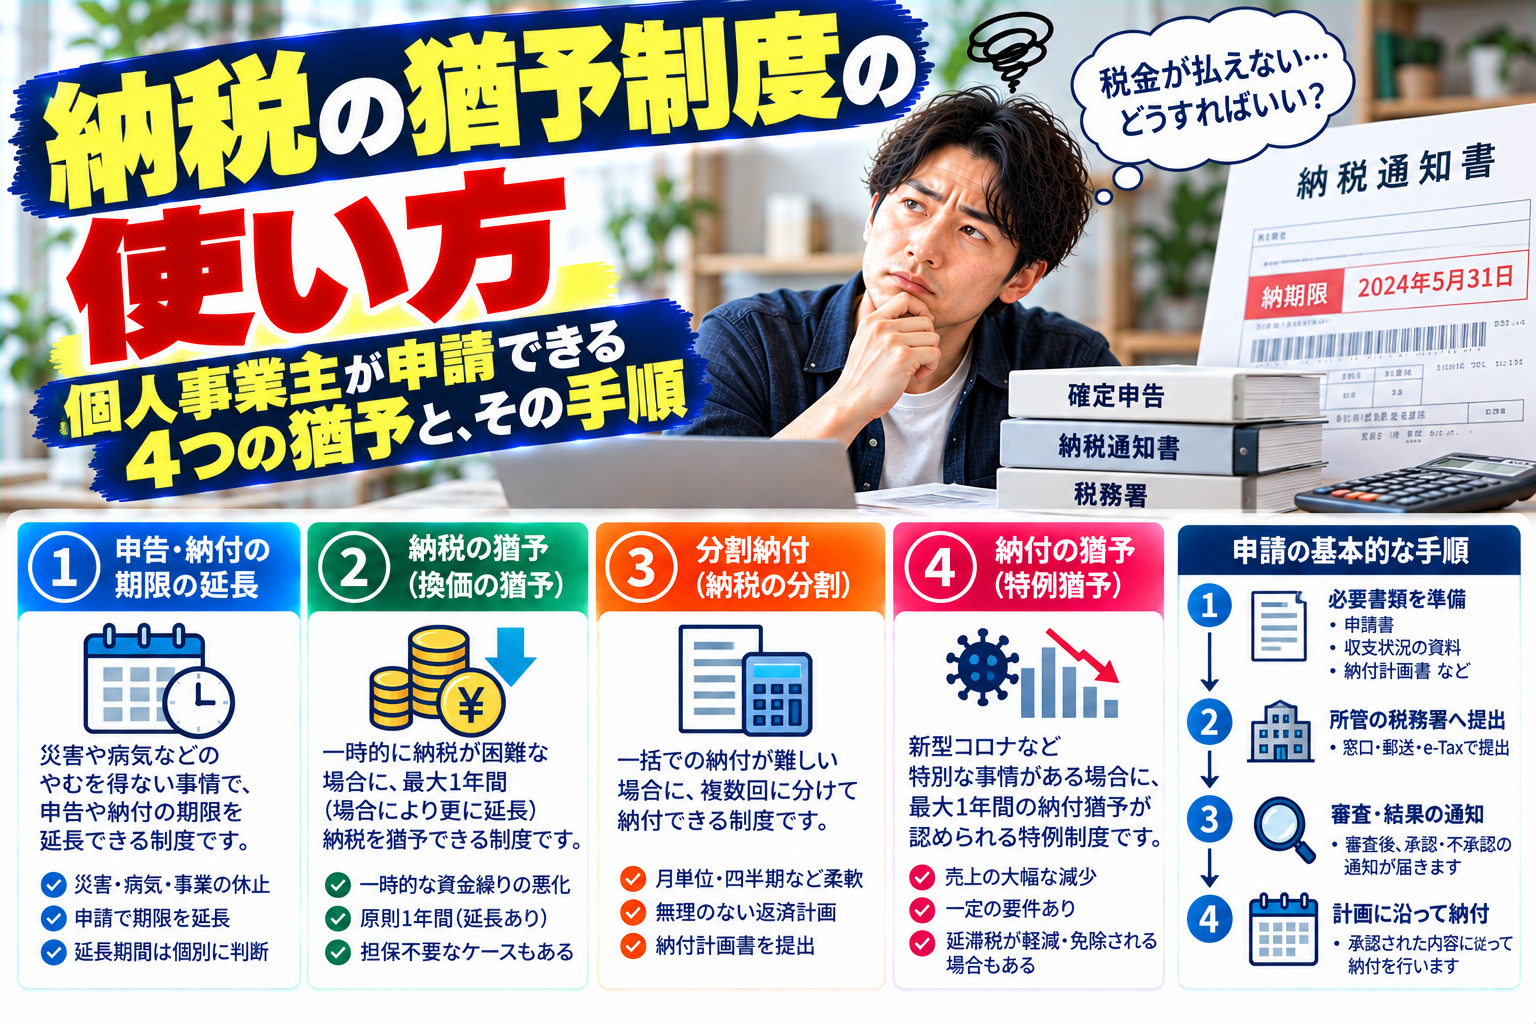
手段1:国税の猶予制度
国税を一時に納付できない場合、二つの制度があります。
換価の猶予は、国税徴収法第151条の2が定めています。条文は「滞納者がその国税を一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるとき」に、財産の換価を猶予できるとしています。
重要なのは申請期限です。同条は「その国税の納期限から六月以内にされたその者の申請に基づき」と定めています。納期限から6か月。ここを過ぎると、申請による換価の猶予は使えません。
納税の猶予は、国税通則法第46条第2項が定めています。要件として挙げられている事実は次のとおりです。
- 財産について災害を受け、または盗難にかかった
- 納税者またはその者と生計を一にする親族が病気にかかり、または負傷した
- 事業を廃止し、または休止した
- 事業につき著しい損失を受けた
- これらに類する事実があった
国税庁の説明によれば、猶予が認められると次の効果があります。
| 効果 | 内容 |
|---|---|
| 分割納付 | 猶予期間中の各月に分割して納付する |
| 差押えの猶予 | 財産の換価(売却)や差押えなどが猶予される |
| 延滞税 | 猶予期間中の延滞税が免除または軽減される |
| 期間 | 原則1年以内。当初の期間と合わせて最長2年以内の延長が認められることがある |
担保は、猶予を受ける金額が100万円以下の場合、猶予期間が3か月以内の場合、担保を提供できない特別の事情がある場合には不要です。金額が100万円以下なら、提出書類も申請書と財産収支状況書の2点で足ります。
延滞税の水準も確認しておいてください。国税庁が公表している令和8年分の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です。後者は決して小さくありません。放置する理由はどこにもないということです。
手段2:社会保険料・地方税の猶予と減免
国民年金保険料には免除・納付猶予の制度があり、国民健康保険料には減免や分割の相談窓口があります。住民税も同様です。
ただし、これらはお住まいの自治体や年金事務所によって運用が異なります。名称も「減免」「徴収猶予」「分割納付」と一定しません。納付書に記載された窓口で確認してください。共通しているのは、放置するより相談したほうが必ず条件がよくなる、という一点です。
手段3:家賃・公共料金・リースの支払い相談
家賃、電気・ガス・水道、通信費、リース料。いずれも分割や猶予の相談窓口があります。督促が来てから連絡するのと、期日前に連絡するのとでは、対応が変わります。
この段階で共通する原則があります。遅れる前に連絡する。 支払いが止まってから連絡すると、相手は「回収」のモードに入っています。期日前の相談は、まだ「取引」のモードです。
段階2:入ってくるお金を早める(コストゼロ)
支出を遅らせたら、次は入金を早めます。
手段4:支払サイトの短縮交渉
2024年11月1日施行のフリーランス法、正式には「特定受託事業者に係る取引の適正化等に関する法律」の第4条第1項は、報酬の支払期日について「六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない」と定めています。
60日は上限であって、標準ではありません。「できる限り短く」と法律が言っている以上、交渉を切り出すことは不自然な要求ではありません。サイトを30日縮めれば、必要な運転資金が月商1か月分減ります。切り出し方は支払サイトが60日を超えているとき|条文を根拠にした交渉の進め方に書きました。
手段5:請求書の出し方を直す
見落とされがちですが、入金が遅い原因が自分の側にあることがあります。
- 納品したのに、請求書を月末にまとめて出している
- 検収の連絡を待ってから請求書を作っている
- 締め日を勘違いしていて、毎回1か月ずれている
これは交渉相手が要りません。今日から直せます。
手段6:未払いの回収に動く
支払われていない分があるなら、そちらが先です。フリーランス法第4条第2項により、支払期日を定めなかった場合は給付を受領した日が支払期日とみなされます。「そのうち払う」は法律上成立していません。
無料の窓口があります。フリーランス・トラブル110番(0120-532-110、平日9時30分〜16時30分)は、厚生労働省から第二東京弁護士会が受託して運営しており、相談も和解あっせんも無料です。手順はフリーランスの報酬が支払われないにまとめました。
段階3:低コストで借りる
ここまでで足りなければ、借入を検討します。コストの低い順です。
手段7:日本政策金融公庫
| 制度 | 融資限度額 | 返済期間(運転資金) | 特徴 |
|---|---|---|---|
| 一般貸付 | 4,800万円 | 7年以内(据置1年以内) | 事業を営むほとんどの方が対象 |
| マル経融資 | 2,000万円 | 10年以内(据置2年以内) | 商工会・商工会議所の経営指導が要件。無担保・無保証人 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 10年以内(据置5年以内) | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
マル経融資の「無担保・無保証人」という条件は、他にほとんどありません。ただし商工会・商工会議所の経営指導を受け、推薦を得ることが前提なので、思い立ってすぐ使えるものではありません。平時に関係を作っておく制度だと考えてください。
手段8:信用保証協会の保証を付けた民間融資
売掛債権を担保にする方法もあります。中小企業庁の流動資産担保融資保証制度です。保証限度額は2億円、保証割合は8割、保証料率は年0.68%とされています。対象は売掛金債権、割賦販売代金債権、運送料債権、診療報酬債権などです。
ただし個人事業主には壁があります。中小企業庁は、売掛債権の譲渡について債権譲渡登記・売掛先への通知・売掛先の承諾のいずれかが必要としていますが、債権譲渡登記は法人がする譲渡に限られます。個人事業主は登記が使えないため、売掛先への通知か承諾が必要になります。売掛先に知られることを許容できるかどうかが分かれ目です。
段階4:売掛債権を売る
最後です。私が扱っている領域ですが、順番としてはここに置くのが正しいと考えています。
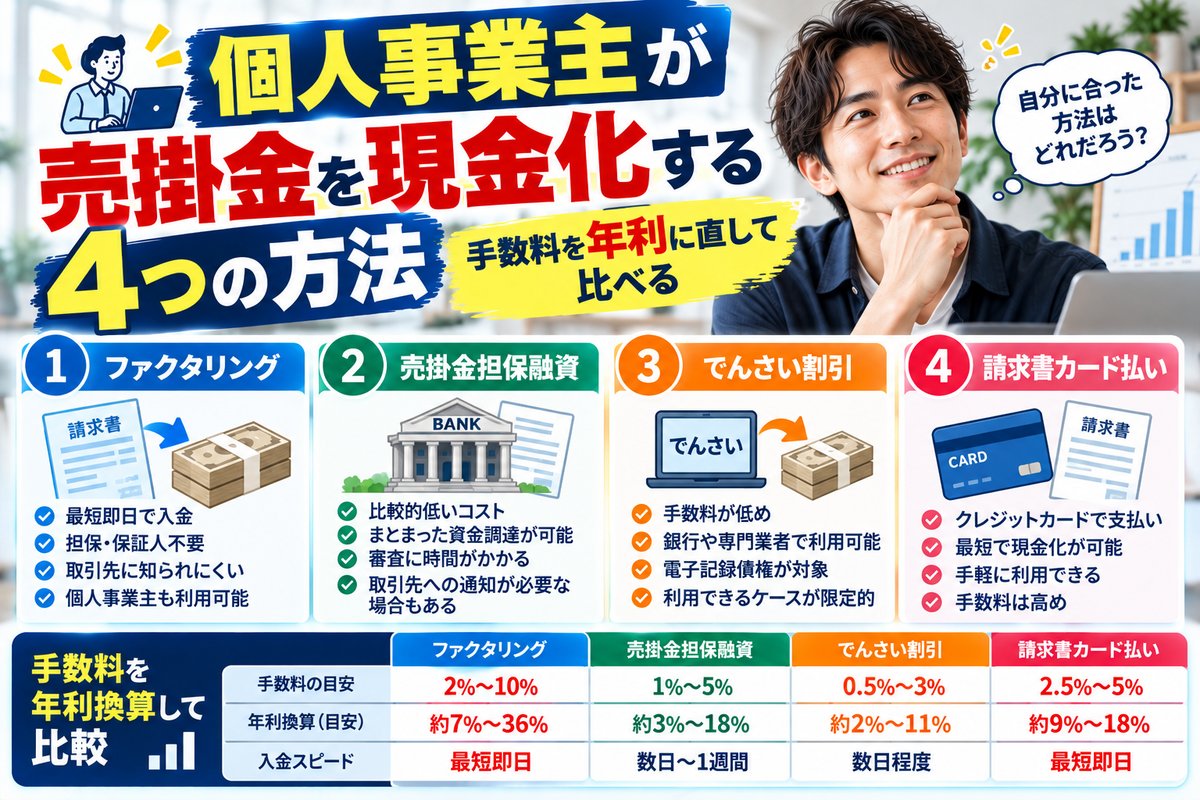
売掛債権の売却は借入ではないため、返済も利息も発生せず、信用情報にも記録されません。最短即日という速度も、他の手段にはないものです。
一方でコストは、上の段より高くなります。判断するには物差しを揃えてください。手数料率 ÷ 入金までの残り日数 × 365 で年利に直せます。
| 手数料率 | 残り30日の債権 | 残り60日の債権 | 残り90日の債権 |
|---|---|---|---|
| 1% | 年12%相当 | 年6%相当 | 年4%相当 |
| 3% | 年37%相当 | 年18%相当 | 年12%相当 |
| 5% | 年61%相当 | 年30%相当 | 年20%相当 |
| 10% | 年122%相当 | 年61%相当 | 年41%相当 |
同じ料率でも、残り日数が短い債権ほど割高になります。明日入金される請求書を早めるために手数料を払うのは、ほとんどの場合、割に合いません。詳しくは個人事業主が売掛金を現金化する4つの方法に書きました。
当社が審査で見ているのは、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性の5つです。中身はファクタリングの審査で実際に見ている5つのことに整理しました。買取は5万円から取り扱っています。
手段9:使ってはいけないもの
順番の外にあるものを挙げておきます。
登録のない貸金業者。 貸金業を営むには登録が必要です。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できます。「他社で断られた方も可能」「審査なし」という広告は、そもそも貸金業法第16条第2項が禁じている表示です。
給与ファクタリング。 金融庁は、給与を対象とするいわゆる給与ファクタリングについて、貸金業に該当するとの見解を示しています。登録のない者が行えば無登録営業です。詳しくは給与ファクタリングはなぜ違法なのかをご覧ください。
償還請求権つきのファクタリング。 売掛先が倒産したときの損失を売主が負う形は、債権の売買ではなく実質的に貸付けです。契約書の見方は契約書のここを見れば違法な業者が分かるにまとめました。
順番を守るために、いつ動くか
ここまでの手段を並べると、必要な時間がまったく違うことが分かります。
| 手段 | コスト | 必要な時間 | 期限の有無 |
|---|---|---|---|
| 国税の猶予 | 延滞税の軽減または免除 | 申請から審査まで | 換価の猶予は納期限から6か月以内 |
| 社会保険料・地方税 | 自治体による | 相談から | 自治体による |
| 支払サイトの交渉 | なし | 次回請求分から | なし |
| 未払いの回収 | なし | 数週間〜 | 消滅時効に注意 |
| 公庫の融資 | 低い | 数週間 | なし |
| 保証協会付き融資 | 低い | 数週間 | なし |
| 売掛債権の売却 | 手段の中では高い | 最短即日 | 支払期日まで |
上から4つは、資金が足りなくなる前に動いておくものです。一番下だけが、直前でも間に合います。逆に言えば、直前に使えるのは最も高い手段だけということです。
そのために必要なのが、いつ・いくら足りなくなるのかを把握しておくことです。感覚ではなく、入金と支払いを表にします。手順は資金繰り表の作り方に書きました。
よくある質問
Q. 税金の猶予を申請すると、税務署に目をつけられませんか。
制度として用意されているものです。国税徴収法第151条の2は「納税について誠実な意思を有すると認められるとき」を要件としており、申請すること自体が不利に扱われる仕組みにはなっていません。むしろ放置して滞納が続くほうが、財産の差押えに近づきます。
Q. 換価の猶予の申請期限を過ぎてしまいました。
申請による換価の猶予は納期限から6か月以内です。過ぎている場合でも、国税通則法第46条の納税の猶予に該当する事実があれば別の道があります。また、税務署長の職権による換価の猶予(国税徴収法151条)もあります。まずは納付書に記載された税務署に相談してください。
Q. 猶予が認められると、延滞税はどうなりますか。
国税庁は、猶予期間中の延滞税が免除または軽減されると説明しています。通常の割合は、令和8年分で納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です。
Q. 猶予に担保は必要ですか。
国税庁によれば、猶予を受ける金額が100万円以下の場合、猶予期間が3か月以内の場合、担保を提供できない特別の事情がある場合には不要です。
Q. 公庫に申し込んでから着金までどのくらいかかりますか。
数週間が通常です。来週の支払いには間に合いません。平時に申し込んでおき、非常時に備えるという順番が本来の形です。
Q. 個人事業主でも売掛債権を担保に借りられますか。
制度上は対象ですが、中小企業庁は債権譲渡登記・売掛先への通知・売掛先の承諾のいずれかが必要としており、債権譲渡登記は法人がする譲渡に限られています。個人事業主の場合は通知か承諾が必要です。
Q. 結局、どこから手をつければよいですか。
今月の支払いに間に合うかどうかで分かれます。間に合うなら、税金と社会保険料の猶予・減免の相談から。間に合わないなら、まず出ていくお金のうち待ってもらえるものを洗い出し、同時に手持ちの請求書の入金日を確認してください。
取引先の倒産で売掛金が飛んだ場合は、手段の順番そのものが変わります。回収に使える相殺・先取特権・債権届出の条件と期限は取引先が倒産したら売掛金はどうなるかで整理しています。
社会保険料そのものが払えない状況なら、減免や猶予の制度が先にあります。国民健康保険料については国民健康保険料が払えないとき、国民年金については国民年金の免除は個人事業主でも使えるのかに、所得基準と申請の手順をまとめています。
まとめ
要点は3つです。
- 順番は、出ていくお金を遅らせる、入ってくるお金を早める、低コストで借りる、売掛債権を売る、の4段階です。借入先を探すのは3番目です。
- 上の段ほど時間と期限の制約があります。換価の猶予は納期限から6か月以内、公的融資は着金まで数週間。直前に使えるのは、最もコストの高い手段だけです。
- だから、足りなくなってから調べるのでは遅い。いつ・いくら足りないのかを先に把握しておくことが、結果的に一番安く済みます。
資金繰りの相談を受けていて思うのは、選択肢が足りないのではなく、選択肢を知る時期が遅いということです。この記事が、その時期を早める役に立てば幸いです。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。制度の運用は自治体や窓口によって異なる場合があります。
出典(2026年9月18日確認)
- 国税通則法(昭和37年法律第66号)第46条・第63条 / e-Gov法令検索
- 国税徴収法(昭和34年法律第147号)第151条・第151条の2 / e-Gov法令検索
- 特定受託事業者に係る取引の適正化等に関する法律(令和5年法律第25号)第4条 / e-Gov法令検索
- No.9206 国税を期限内に納付できないとき / 国税庁
- 猶予の申請の手引 / 国税庁
- 延滞税の割合 / 国税庁
- 融資制度一覧【国民生活事業】/ 日本政策金融公庫
- 新規開業・スタートアップ支援資金 / 日本政策金融公庫
- 在庫や売掛債権を担保とする融資・保証について / 中小企業庁
- フリーランス・トラブル110番 / 厚生労働省・第二東京弁護士会
文責:株式会社オルカン 代表取締役 髙橋 稔