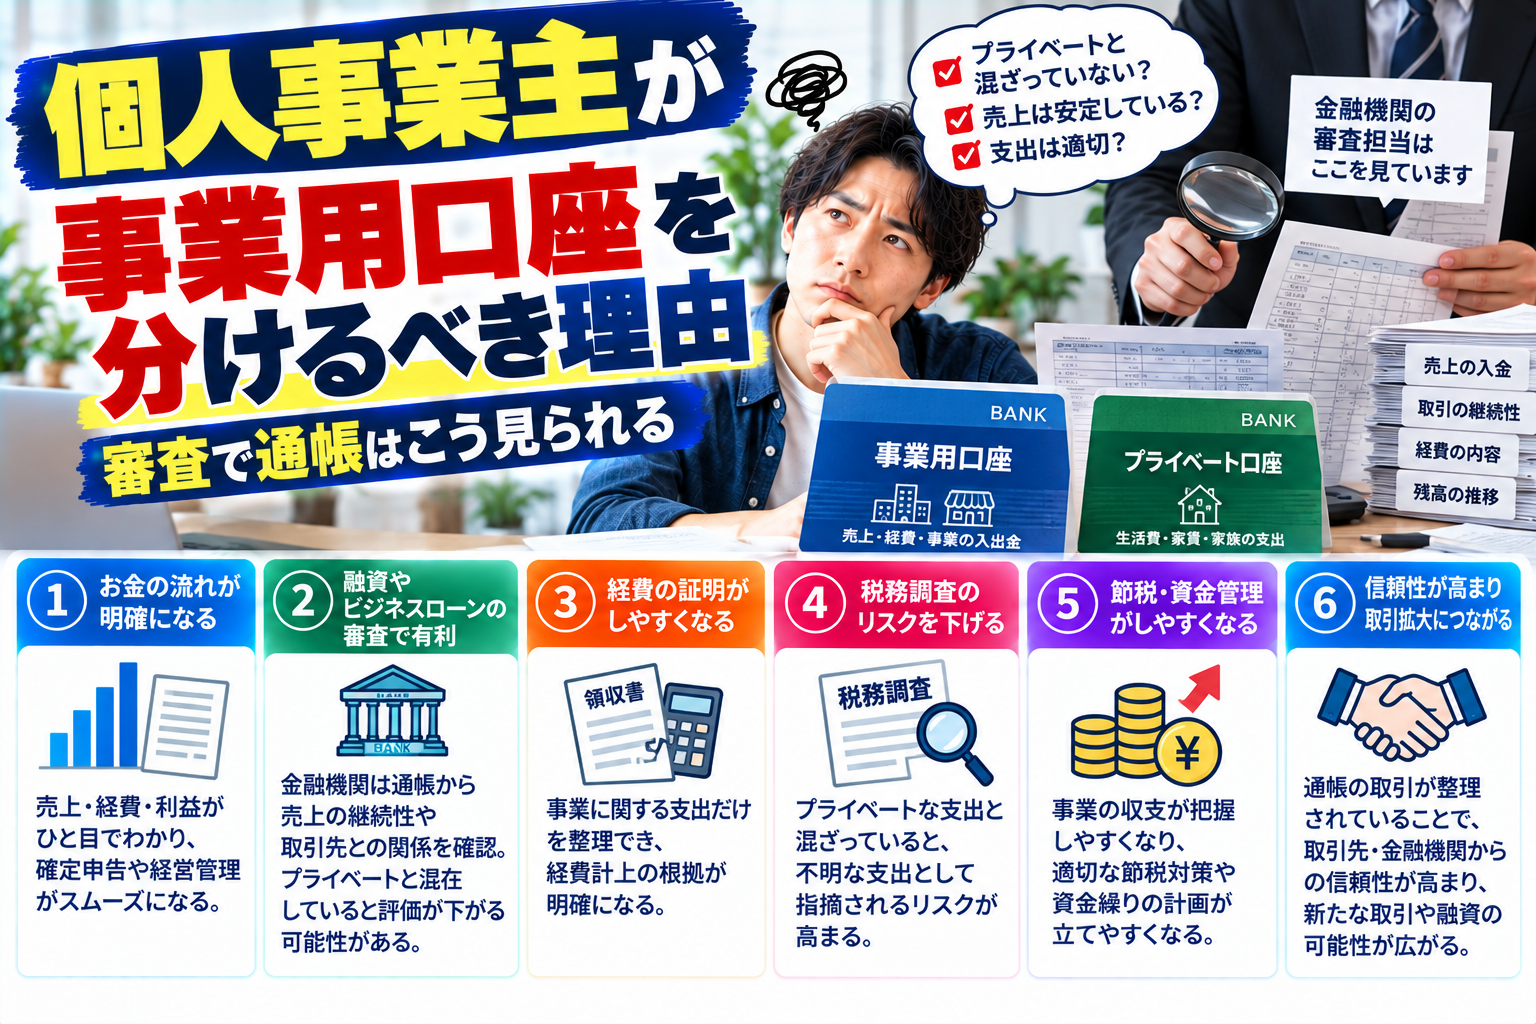
結論から申し上げます。個人事業主が事業用口座を分けるべき最大の理由は、節税ではなく「説明できる状態」をつくることです。所得の計算、家事関連費の区分、資金繰りの把握、そして融資やファクタリングの審査。このすべてが、最終的には通帳という一本の記録に集約されます。私はファクタリングの買取事業者として審査する側にいますが、事業と生活が混ざった通帳は、事業の実態を読み取るまでに何倍も時間がかかります。法律は口座を分けること自体を義務づけていません。義務づけているのは記録と区分です。本記事では条文の原文を確認しながら、分ける理由と手順を整理します。
事業用口座を分ける目的は、記帳・区分・審査の3つに整理できます
「事業用口座を分けるべきか」という問いは、たいてい税金の話として語られます。ですが実務で効いてくる場面は、もっと広いところにあります。目的を3つに分けて考えると、どこまで手をかけるべきかが決めやすくなります。
目的1:所得の計算を、あとから追えるようにする
事業所得は、総収入金額から必要経費を差し引いて計算します。この計算の裏づけになるのが帳簿です。口座が1つしかなく、売上の入金と食費の引き落としが同じ明細に並んでいると、記帳のたびに「これは事業か、生活か」を一件ずつ判定する作業が発生します。月に100件の明細があれば、年間1,200件の判定です。分けておけば、事業用口座の明細はほぼそのまま事業の取引として扱えます。作業量が減るだけでなく、判定ミスが減ります。
目的2:家事関連費の区分を、根拠をもって説明する
自宅を事務所として使っている、携帯電話を仕事と私用の両方で使っている。こうした支出は「家事関連費」と呼ばれ、原則として必要経費に算入できません。例外的に認められるのは、業務上必要な部分を明らかに区分できる場合です。口座を分けていれば、少なくとも「どの支出が事業側の口座から出ているか」という一次的な区分が記録として残ります。按分そのものの妥当性は別の論点ですが、区分の出発点が記録として存在するかどうかは大きな差になります。
目的3:外部の審査で、事業の実態が一目で伝わる
融資でもファクタリングでも、通帳は提出書類の中心にあります。審査する側から見ると、通帳は「申告された数字が実際に動いているか」を確かめる唯一の客観資料です。事業用口座が分かれている方の通帳は、売掛先からの入金が並び、経費の支払いが並び、月ごとの残高が読めます。混在している通帳では、その前に「どれが事業の入金か」を推定する工程が挟まります。推定が挟まるということは、こちらの読み違いが起きる余地が生まれるということです。
法律は「口座を分けろ」と書いていません。求めているのは記録と区分です
ここは誤解が多いところなので、条文の原文で確認します。所得税法にも施行令にも、事業用口座を分ける義務は書かれていません。書かれているのは、帳簿を備え付けて記録し、保存する義務です。
青色申告者に課されている義務(所得税法第148条)
第百四十三条(青色申告)の承認を受けている居住者は、財務省令で定めるところにより、同条に規定する業務につき帳簿書類を備え付けてこれに不動産所得の金額、事業所得の金額及び山林所得の金額に係る取引を記録し、かつ、当該帳簿書類を保存しなければならない。
(所得税法第148条第1項)
「取引を記録し」「保存しなければならない」とあるだけで、口座の数には触れていません。ただし青色申告特別控除の65万円・55万円を受けるには、正規の簿記の原則にしたがった記帳と、貸借対照表・損益計算書の添付が前提になります。貸借対照表を作るということは、事業の資産と負債を区分して把握するということです。口座が混ざったまま貸借対照表を組むのは、可能ではあっても手間が大きく、間違いやすい作業になります。
白色申告者に課されている義務(所得税法第232条)
白色申告でも記帳義務があります。青色より簡易な方法が認められている、という違いです。
その年において不動産所得、事業所得若しくは山林所得を生ずべき業務を行う居住者又は第百六十四条第一項各号(非居住者に対する課税の方法)に定める国内源泉所得に係るこれらの業務を行う非居住者(青色申告書を提出することにつき税務署長の承認を受けている者を除く。)は、財務省令で定めるところにより、帳簿を備え付けてこれにこれらの所得を生ずべき業務に係るその年の取引(恒久的施設を有する非居住者にあつては、第百六十一条第一項第一号(国内源泉所得)に規定する内部取引に該当するものを含む。次項において同じ。)のうち総収入金額及び必要経費に関する事項を財務省令で定める簡易な方法により記録し、かつ、当該帳簿(その年においてこれらの業務に関して作成したその他の帳簿及びこれらの業務に関して作成し、又は受領した財務省令で定める書類を含む。第三項において同じ。)を保存しなければならない。
(所得税法第232条第1項)
「簡易な方法により記録し」とある点が青色との違いです。国税庁は、一つ一つの取引ごとではなく日々の合計金額のみをまとめて記載するなど簡易な方法でよいとしつつ、所得金額が正確に計算できるように整然かつ明瞭にする必要があると示しています。合計でまとめるためには、そもそも事業の取引だけを抜き出せていなければなりません。
家事関連費は原則として必要経費になりません(所得税法第45条・施行令第96条)
居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
一 家事上の経費及びこれに関連する経費で政令で定めるもの
(所得税法第45条第1項第1号)
その「政令で定めるもの」の中身が、所得税法施行令第96条です。
法第四十五条第一項第一号(必要経費とされない家事関連費)に規定する政令で定める経費は、次に掲げる経費以外の経費とする。
一 家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
二 前号に掲げるもののほか、青色申告書を提出することにつき税務署長の承認を受けている居住者に係る家事上の経費に関連する経費のうち、取引の記録等に基づいて、不動産所得、事業所得又は山林所得を生ずべき業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
(所得税法施行令第96条)
読みにくい二重否定の条文ですが、要点は第1号の「明らかに区分することができる場合」と、第2号の「取引の記録等に基づいて」という部分です。区分できることと、記録に基づいていること。この2つが条件になっています。口座の分離は、この条件を満たすための手段のひとつであり、義務ではありません。ただし、最も安く確実な手段だと私は考えています。
帳簿と書類の保存期間
口座設計を考えるときは、何年分を残すことになるのかも押さえておくと判断しやすくなります。国税庁が示している白色申告者の保存期間は次のとおりです。青色申告者の帳簿は原則7年間、請求書などの書類は5年間とされています。
| 区分 | 対象 | 保存期間 |
|---|---|---|
| 白色・帳簿 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年間 |
| 白色・帳簿 | 業務に関して作成した上記以外の帳簿(任意帳簿) | 5年間 |
| 白色・書類 | 決算に関して作成した棚卸表その他の書類 | 5年間 |
| 白色・書類 | 業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類 | 5年間 |
| 青色・帳簿 | 仕訳帳、総勘定元帳、現金出納帳などの帳簿 | 原則7年間 |
| 青色・書類 | 請求書、見積書、納品書などの書類 | 5年間 |
電子的に授受した請求書や取引情報については、電子帳簿保存法により、データのまま保存することが義務とされています。国税庁の資料では令和4年1月1日以後に行う電子取引について適用する旨が示されています。紙の通帳がない口座を使う場合、この電子データの保存方針とあわせて考えることになります。
なお、個々の支出が経費として認められるかどうかの判断は税務の領域です。当社は税務の判断を行う立場にありませんので、具体的な処理は税理士または所轄の税務署にご確認ください。
審査する側から見ると、混ざった通帳はこう見えます
ここからは、審査する側の話をします。当社はファクタリング事業者として売掛債権を買い取る側、つまり審査する側にいます。
当社が確認している5つの項目
当社では、審査で次の5つを、この順番で確認しています。①事業年数、②月商、③売掛先からの入金の継続性、④通帳全体の資金の流れ、⑤提出書類の正確さと一貫性です。詳しい内容はファクタリングの審査で実際に見ている5つのことで整理していますが、口座の話に直接関わるのは③と④です。
③は、売掛先からの入金が何か月続いているかを通帳で確認する項目です。④は、通帳全体の資金の流れを見る項目で、改ざんの痕跡、使途不明の大口出金、公営競技やギャンブル関連への入出金などを確認します。当社が売掛先の信用力を企業規模や格付けではなく通帳に残った入金の実績で測っているのは、小口・個人の取引ではそれが最も確実な情報だからです。
混在口座で起きる3つの読み違い
事業と生活が同じ口座に入っていると、審査の側で次のような読み違いが起こりえます。
第一に、月商の見誤りです。家族からの送金、私的な立替の精算、保険金や還付金といった入金が、事業の売上と同じ欄に並びます。当社では入金の名義と金額の規則性から事業の売上を切り分けていますが、切り分けが難しい場合は、確認できた範囲だけを事業の売上として扱うことになります。結果として、実際の月商より小さく見えることがあります。
第二に、資金の流れの評価です。生活費の引き落としが多数並ぶと、残高が毎月ぎりぎりまで下がる形になります。事業としては問題のない資金繰りでも、通帳の見た目としては余力が乏しく映ります。
第三に、確認のやり取りが増えることです。不明な入出金があれば、当社は内容をお尋ねします。件数が多いほど回答をお願いする項目が増え、審査に時間がかかります。書類が揃えば最短即日で対応できる体制をとっていますが、通帳の確認に時間がかかると、その即日対応の余地が狭くなります。
分けていれば審査に通るのか
正直に申し上げると、口座を分けているかどうかそれ自体を加点項目にしているわけではありません。当社では、口座が分かれていることは「事業の実態を確認しやすい状態」であり、審査の判断を早める要素だと考えています。逆に、混ざっていること自体を理由に否認することもありません。判断の対象は、あくまで売掛債権と入金の実績です。
混在口座と分離口座の違いを、場面ごとに並べます
| 場面 | 1口座で運用している場合 | 事業用と生活用を分けている場合 |
|---|---|---|
| 日々の記帳 | 明細を1件ずつ事業・生活で判定する | 事業用口座の明細をほぼそのまま転記できる |
| 家事関連費の区分 | 按分の出発点となる記録が残りにくい | どの支出が事業側から出たかが記録に残る |
| 月次の資金繰り把握 | 事業の残高と生活の残高が混ざり、判断しにくい | 事業として使える残高が一目で分かる |
| 確定申告前の作業 | 1年分をさかのぼって仕分ける作業が発生する | 集計中心の作業になり、確認箇所が絞られる |
| 融資・ファクタリングの審査 | 事業の入出金を推定する工程が挟まる | 入金の継続性を直接確認できる |
| 税務調査での説明 | 口頭での説明に依存する場面が増える | 記録を示して説明しやすい |
| 事故時の切り分け | 不正利用時に生活資金まで止まる | 影響範囲を事業側に限定しやすい |
分離の効果は「楽になる」ことより「説明できる」ことに寄っています。説明できる状態は、税務でも審査でも、そのまま信用の材料になります。
口座を分ける手順は5つのステップです
すでに1口座で運用している方が、途中から分ける場合の進め方です。年度の途中でも問題なく始められますが、区切りがはっきりする月初めか、事業年度の初めに合わせると記帳が楽になります。
ステップ1:口座の役割を先に決める
口座を開く前に、何を通す口座かを決めます。役割が決まっていない口座は、結局また混ざります。最低限、「事業の入金と支出を通す口座」と「生活費の口座」の2つです。余力があれば納税用を加えます。
ステップ2:屋号付き口座を検討する
個人事業主は、屋号を付けた名義(例:「〇〇商店 山田太郎」)で口座を開設できる場合があります。取扱いは金融機関ごとに異なり、開業届の控えや営業実態を示す資料の提示を求められることがあります。屋号付きにすると、売掛先から見て振込先が事業のものと分かりやすくなり、私用口座との混同も起きにくくなります。必須ではありませんので、開設に時間がかかるようであれば、まずは個人名義の2口座目から始めて構いません。
ステップ3:請求書の振込先を切り替える
新しい口座を作っても、請求書の振込先が古いままでは意味がありません。切り替えは、次回請求分から順に行います。既存の取引先には、請求書の振込先欄を変更したことを一言添えて送ります。ここで注意したいのは、切り替えの端境期に入金が2つの口座に分かれることです。審査する側から見ると、入金の継続性が途切れたように見える期間が生まれます。当社では、口座変更のご説明があれば、変更前の通帳とあわせて継続性を確認しています。切り替えた月と理由をメモに残しておくと、後の説明が早く済みます。
ステップ4:引き落としを移す
仕入代金、リース料、通信費、事務所家賃といった事業の引き落としを事業用口座に移します。同時に、生命保険料や私的なサブスクリプションなど生活側の引き落としは旧口座に残します。移し替えの依頼先は引き落とし元の事業者なので、1か月程度はかかるものと見ておきます。移行中は残高不足に注意してください。引き落とし不能の記録は通帳に残ります。
ステップ5:生活費は月1回、定額で移す
ここが最も重要なステップです。事業用口座から生活費をその都度引き出すと、分けた意味が薄れます。月に1回、決まった日に決まった額を生活用口座へ振り替えます。帳簿上は「事業主貸」として処理する形が一般的です。1本の振替にまとめれば、通帳に並ぶのは月1件の移動だけになり、記帳も説明も簡単になります。金額は、直近3か月の生活費実績の平均から決めると無理がありません。
口座はいくつに分けるのが現実的か
数を増やせば管理は精緻になりますが、記帳と残高管理の手間も増えます。個人事業主であれば、2つから4つが現実的な範囲です。
| 口座 | 役割 | 通すお金 | 優先度 |
|---|---|---|---|
| ①事業メイン | 売上の入金と事業の支出 | 売掛金の入金、仕入、家賃、通信費、外注費 | 必須 |
| ②生活用 | 家計 | ①から月1回振り替える生活費、私的な引き落とし | 必須 |
| ③納税・社会保険用 | 先取りの積立 | 所得税・住民税・消費税・国民年金・国民健康保険の原資 | 推奨 |
| ④予備・設備用 | 不定期の大きな支出 | 機械や車両の購入、修繕、まとまった仕入 | 任意 |
③の納税用口座を作る意味は、資金繰りの事故を防ぐことにあります。所得税、住民税、消費税、国民年金保険料、国民健康保険料は、支払時期が集中します。売上の入金があった月に、あらかじめ一定割合を③へ移しておけば、納付月に事業資金を削らずに済みます。割合は業種と所得によって変わりますので、前年の納付総額を12で割った額を目安に始め、確定申告後に見直す形が扱いやすいと思います。
審査する側から見ると、③の存在は分かりやすい材料になります。毎月一定額が同じ日に振り替えられている通帳は、資金管理をしている事業者のものだと読み取れます。当社は納税証明書を必須の提出書類としておらず、滞納の有無を手数料条件に反映してもいませんが、通帳に納税の準備が見えることは、資金の流れの評価として前向きに受け止めています。提出書類の全体像はファクタリングの必要書類にまとめています。
ネット銀行と店舗型銀行、どちらを事業用にするか
どちらでも構いませんが、性格が違います。事業メイン口座をどちらに置くかで、あとの手間が変わります。
| 比較項目 | ネット銀行 | 店舗型銀行 |
|---|---|---|
| 開設の速さ | 早い傾向。オンラインで完結する場合が多い | 来店や面談が必要な場合がある |
| 振込手数料 | 低めに設定されていることが多い | ネット銀行より高い傾向 |
| 紙の通帳 | 発行されない場合が多い | 発行される場合が多い(通帳レス選択も可) |
| 明細の保存 | Web明細のダウンロードが必要。過去分の閲覧期間に上限がある場合がある | 通帳に記帳が残る |
| 融資・審査での提出 | Web明細のPDFやCSVを用意する | 通帳の写しをそのまま提出できる |
| 公庫・信用保証協会つき融資 | 対応可否や求められる資料は金融機関により異なる | 取引実績が評価材料になる場合がある |
取扱いは金融機関ごとに異なりますので、口座を開く前に、明細の閲覧可能期間とダウンロード形式を確認しておくことをおすすめします。
通帳が発行されない口座では、何を提出するのか
紙の通帳がなくても不都合はありません。当社では、直近の入出金が確認できる形式であれば、金融機関のWeb明細をダウンロードしたものでも確認しています。大事なのは形式ではなく、期間が連続していること、名義と口座番号が分かること、改変されていないことです。スクリーンショットの切り貼りや一部の行だけを抜き出した資料は、連続性が確認できないため追加の資料をお願いすることになります。ここは審査項目④と⑤に直結します。閲覧可能期間が短い銀行を使う場合は、毎月末にPDFで保存する運用にしておくと、資金調達が必要になったときに慌てません。
分けたあとにやりがちな5つの失敗
分ける作業より、分けた状態を保つほうが難しいのが実際です。よく見かける崩れ方を挙げます。
失敗1:生活費をその都度引き出してしまう
一番多い崩れ方です。月1回の定額振替という設計が、月に5回、10回の引き出しに戻り、通帳は再び混ざります。定額の設定が生活実態に合っていないことが原因である場合が多いので、金額そのものを見直すほうが早く直ります。
失敗2:決済カードが混在する
口座は分けたのに、支払いに使うカードが私用のままというケースです。カードの引き落としは合計額で1行にまとめられるため、内訳が通帳から読めません。結果として、明細を別途突き合わせる作業が残ります。事業用の決済手段も口座に合わせて分けるのが筋です。
失敗3:納税用の口座を取り崩す
③に貯めた資金を、仕入や生活費の不足に使ってしまう形です。取り崩しそのものが悪いわけではありませんが、通帳上は「納税準備の積立が崩れた」ように見えます。取り崩したのであれば、いつ、いくら、何のためだったかを記録に残しておいてください。説明できれば、評価の材料は変わります。
失敗4:口座間の振替を売上や経費として記帳する
①から②への振替は、事業の外への支出ではなく事業主貸です。これを経費として処理すると、所得の計算が狂います。逆に②から①へ資金を入れた場合は事業主借です。口座を増やすと振替の件数も増えますので、振替だけは別の欄で管理する習慣をつけると混乱しません。
失敗5:家族の口座を経由させる
配偶者や親の口座に一度入れてから事業用口座へ移す、という流れです。事情があるのは理解できますが、審査する側からすると、資金の出どころが追えなくなります。当社では、第三者名義の口座を経由した入金は、その原資の説明をお願いしています。説明できない資金の流れは、審査項目④で確認が必要な事項として扱わざるを得ません。
口座を分けても資金が足りないときに、何から試すか
口座を分けることは、資金繰りを見えるようにする作業です。見えるようになった結果、不足がはっきりすることもあります。その場合の順番について、私の考えを書きます。
最初に試すのは、借りない手段です。売掛金の回収の督促、支払サイトの交渉、納税の猶予制度の相談、日本政策金融公庫や信用保証協会つき融資の検討。これらは費用が低く、事業の体質を改善する方向に働きます。順番の全体像は借りる前に試す資金繰りの手段(9段階)で段階ごとに整理しています。
ファクタリングは、その順番の中では「売掛金があり、入金期日まで待てない」という限定された場面の手段です。当社の支払期日の目安は60日以内、買取金額は5万円から1億円までとしています。下限を5万円に置いているのは、少額の相談を断らないためです。書類が揃えば最短即日での対応が可能で、オンラインで完結し、全国に対応しています。手数料については一律の料率を公表していません。売掛先、入金の継続性、金額、期日によって条件が変わるため、個別に見積もる形をとっています。
なお、当サイトではカードローンやキャッシングの紹介を行いません。資金繰りに詰まっている状態で借入を積み増すことは、翌月の返済負担を確実に増やします。順番として、借りない手段を先に検討していただきたいと考えています。
よくある質問
Q1. 個人事業主が事業用口座を分けるのは法律上の義務ですか
義務ではありません。所得税法第148条および第232条が求めているのは、帳簿を備え付けて取引を記録し、保存することです。口座の数や名義についての定めはありません。ただし、家事関連費を必要経費に算入するには、所得税法施行令第96条が求める「明らかに区分することができる」状態や「取引の記録等に基づいて」という条件を満たす必要があります。口座の分離は、その条件を満たす手段として現実的だと私は考えています。
Q2. 途中から分けても意味はありますか
意味があります。記帳と資金繰りの改善は、分けた翌月から効きます。審査の面では、切り替えの前後で入金が2つの口座に分かれるため、その期間だけ継続性が読みにくくなります。変更前の通帳もあわせて提出していただければ、当社では継続して確認しています。切り替えた月とその理由を一言メモに残しておくと、説明が短く済みます。
Q3. 屋号付きの口座は必ず作るべきですか
必須ではありません。振込先が事業のものだと相手に伝わりやすくなる、私用との混同が起きにくくなる、という利点があります。一方で、開設時に開業届の控えや事業の実態を示す資料を求められる場合があり、取扱いは金融機関ごとに異なります。急いで資金調達の準備をしたい場合は、まず個人名義の2口座目で運用を始め、落ち着いてから屋号付きに移す形でも問題ありません。
Q4. ネット銀行だけで運用していても審査に影響しますか
当社では、紙の通帳があるかどうかを審査の判断材料にしていません。確認しているのは、入出金の期間が連続していること、名義と口座番号が分かること、内容が改変されていないことです。金融機関のWeb明細をダウンロードしたもので確認しています。ただし、明細の閲覧可能期間に上限がある銀行もありますので、毎月末に保存しておく運用をおすすめします。
Q5. 事業用口座の残高が少ないと不利になりますか
残高の絶対額だけで判断してはいません。当社が見ているのは、売掛先からの入金が継続しているか、資金の流れに不明な点がないかです。残高が薄くても、入金が毎月続いていて流れが説明できるのであれば、判断の材料は揃います。逆に、残高が一時的に厚くても、その原資が説明できない場合は確認をお願いすることになります。
Q6. 生活費はいくら移すのが適切ですか
直近3か月の生活費の実績を平均した額から始める方法が扱いやすいと思います。少なすぎると事業用口座から都度引き出す形に戻ってしまい、多すぎると事業の運転資金が薄くなります。3か月ほど運用して実績とのずれを確認し、調整してください。金額の妥当性は所得や家族構成で変わりますので、税務上の処理とあわせて税理士にご相談ください。
Q7. 口座を分けると税務調査で見られる範囲が広がりませんか
調査の範囲は、口座の数によって決まるものではありません。事業に関係する資金の流れは、口座が1つでも複数でも確認の対象になります。むしろ、事業と生活が区分されていれば、どの記録がどの取引に対応するかを示しやすくなります。具体的な調査対応については、税理士または所轄の税務署にご確認ください。
Q8. 家族と共用している口座を事業用にしても構いませんか
おすすめしません。第三者の入出金が混ざると、資金の出どころが追えなくなります。審査する側としても、共用口座の入金は、事業の売上なのか家族の資金なのかを区別できません。当社では第三者名義の資金が経由している場合、その原資の説明をお願いしています。事業用は、事業主本人の名義で持つのが原則です。
まとめ
事業用口座を分ける理由を、あらためて整理します。第一に、所得の計算をあとから追える状態にするため。第二に、家事関連費の区分を記録に基づいて説明できるようにするため。第三に、資金繰りの実態を月単位で把握するため。第四に、融資やファクタリングの審査で、事業の実態が直接伝わるようにするためです。
法律は口座の分離そのものを義務づけていません。所得税法第148条と第232条が求めているのは記録と保存であり、施行令第96条が求めているのは区分と記録の裏づけです。口座を分けることは、その要求に応えるための手段のひとつであり、私が知る限り最も安く確実な手段です。
手順は5つです。役割を決め、屋号付き口座を検討し、請求書の振込先を切り替え、引き落としを移し、生活費は月1回の定額振替にする。難しいのは分けることより、分けた状態を保つことです。生活費の都度引き出し、決済カードの混在、納税用口座の取り崩し、振替の誤った記帳、家族口座の経由。この5つを避けられれば、通帳はそのまま事業の記録になります。
審査する側から申し上げると、分かれた通帳は判断を早めます。当社では、口座の分離それ自体を加点しているわけではありませんが、売掛先からの入金の継続性と資金の流れを直接確認できる状態は、審査の時間を短くします。売掛先の信用力を企業規模や格付けではなく通帳に残った入金の実績で測っている以上、その通帳が読みやすいかどうかは、そのまま判断の速さに跳ね返ります。
資金が足りないと分かったときは、借りない手段を先に検討してください。売掛金の回収、支払サイトの交渉、納税の猶予、公的な融資制度。ファクタリングはその中で、売掛金があって入金期日まで待てない場面の選択肢です。少額の相談を断らないために、当社は買取金額の下限を5万円に置いています。
出典
- 所得税法(昭和四十年法律第三十三号)第148条・第232条/e-Gov法令検索 https://laws.e-gov.go.jp/law/340AC0000000033 (確認日:2026年9月28日)
- 所得税法(昭和四十年法律第三十三号)第45条/e-Gov法令検索 https://laws.e-gov.go.jp/law/340AC0000000033 (確認日:2026年9月28日)
- 所得税法施行令(昭和四十年政令第九十六号)第96条/e-Gov法令検索 https://laws.e-gov.go.jp/law/340CO0000000096 (確認日:2026年9月28日)
- 国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/index.htm (確認日:2026年9月28日)
- 国税庁「No.2070 青色申告制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm (確認日:2026年9月28日)
- 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2080.htm (確認日:2026年9月28日)
- 国税庁「電子帳簿保存法関係」 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/index.htm (確認日:2026年9月28日)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html (確認日:2026年9月28日)
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。