ファクタリングの手数料は、業種や金額で決まる「定価」ではありません。同じ100万円の請求書でも、支払期日までの日数、売掛先からの入金がどれだけ続いているか、通帳にその入金が実績として残っているかで、当社の出す数字は変わります。ですから当社は一律の料率を公表していません。ここで書くのは相場の数字ではなく、審査する側が何を見て手数料を組み立てているのかという中身です。読み終えたときに、手元の見積書のどこを見ればいいかが分かる状態を目指します。
ファクタリングの手数料は何に対する対価で、なぜ「相場」を出せないのか
手数料は「利息」ではありません
ファクタリングは、売掛金という財産権を期日前に譲り渡し、その代金を受け取る取引です。根拠となるのは民法の売買の規定です。
売買は、当事者の一方がある財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約することによって、その効力を生ずる。(民法第五百五十五条)
つまり、ファクタリングで差し引かれる金額は、貸したお金に付く利息ではなく、額面と買取価格の差額です。「手数料」と呼ばれていますが、性質は値引きに近いものです。この違いは言葉遊びではありません。後半で触れるとおり、利息制限法や出資法の上限金利は「金銭の貸付け」に適用される規定なので、真正な債権売買にはそのままの形では及びません。だからこそ、買い手が何を根拠に価格を決めているのかを、利用する側が読めるようになっておく必要があります。
それでも「率」で語られる理由
実務では「額面の何パーセント」という形で示されます。額面が違う案件を横に並べて比較するには、率にするのが一番早いからです。ただし率は結果であって、原因ではありません。当社の内部で先に決まるのは「この売掛金は期日に入金される確率がどれくらいか」「入金されなかったときに何が残るか」であり、率はその判断を金額に翻訳したあとの表示に過ぎません。
審査する側から見るとこうです——率は結果です
見積書を作るとき、当社が最初に埋めるのは率の欄ではありません。通帳を開いて、その売掛先からの入金が何回、いくらで、何日周期で並んでいるかを数えます。その並びが整っていれば率は下がり、乱れていれば上がります。順番はいつもこちらです。
同じ請求書でも条件が違えば結論が変わる
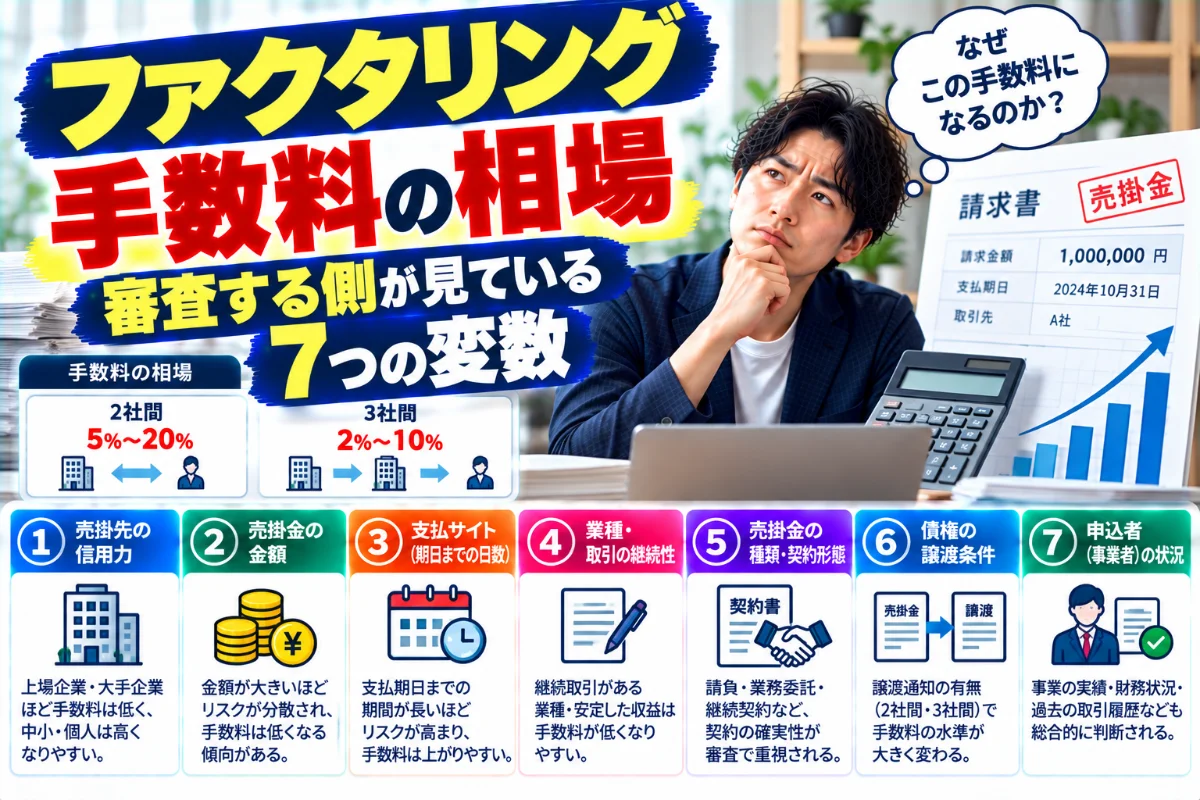
「2社間なら10〜20パーセント、3社間なら1〜9パーセント」といった表をよく見かけます。傾向としてその方向であることは否定しません。しかし当社がその数字を掲げないのは、掲げた時点で、条件の違う案件に同じ札を貼ることになるからです。開業3か月で初めて取引した売掛先への請求書と、5年間毎月同じ日に入金されている売掛先への請求書は、額面が同じでも別の商品です。
相場表が当てにならない三つの理由
第一に、母数が示されていません。何件の取引を集計した数字なのかが書かれていない表は、検証できません。第二に、諸費用が含まれているかどうかが分かりません。後述するとおり、差し引かれる金額は手数料だけではありません。第三に、成約しなかった案件が数字に入っていません。断られた案件を除いた平均値は、実際に払う額の見込みとしては使えません。
審査する側から見ると、率は最後に埋める欄です
当社が率を出せるのは、請求書と通帳を見たあとです。逆に言えば、それを見る前に率を約束する事業者は、あとで条件を付け替える余地を残していることになります。最初に提示された率が、最後の入金額と一致しているかどうか。そこが見分けどころです。
手数料を動かす7つの変数
当社が査定で見ているのは、大きく次の7つです。効き方の強弱まで含めて並べます。
| # | 変数 | 手数料が下がる方向 | 手数料が上がる方向 | 効き方 |
|---|---|---|---|---|
| 1 | 売掛先からの入金の継続性 | 同じ売掛先から毎月入金が並んでいる | 初回取引・単発 | 最も強い |
| 2 | 支払期日までの日数 | 期日が近い(30日以内など) | 期日が遠い・60日超 | 強い |
| 3 | 契約形態(2社間/3社間) | 3社間(売掛先の承諾がある) | 2社間 | 強い |
| 4 | 通帳全体の資金の流れ | 使途が説明できる入出金のみ | 使途不明金、公営競技やギャンブル関連の入出金 | 強い |
| 5 | 事業年数と月商の安定 | 年数があり月商の振れ幅が小さい | 開業直後・月商の振れ幅が大きい | 中 |
| 6 | 提出書類の正確さと一貫性 | 請求書・通帳・契約書の数字が一致 | 金額や日付が書類間で食い違う | 中 |
| 7 | 買取金額の規模 | 一定規模がある | 少額 | 弱い(当社は下限5万円から受けます) |
いちばん効くのは「入金の継続性」です
当社が審査で見る項目は、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性、という順番で並んでいます。このうち手数料に最も強く効くのは③です。詳しい見方はファクタリングの審査で実際に見ている5つのことにまとめていますが、要点は、売掛先の信用力を企業規模や格付けで測っていないということです。測っているのは、通帳に残った入金の実績です。
上場企業が売掛先であっても、その会社からの入金が通帳に一度も載っていなければ、当社にとっては確認できていない売掛先です。逆に、無名の個人事業主が相手でも、毎月25日に同じ金額が入り続けていれば、それは確認できた売掛先です。手数料の差はここから生まれます。
通帳は「売掛先を見る窓」であり、同時に「事業を見る窓」です
④の通帳全体の流れは、売掛先とは別の意味を持ちます。改ざんの痕跡、説明のつかない大きな出金、公営競技やギャンブル関連への入出金があると、当社では売掛金の回収そのものとは別に、事業の継続性に不確実性があると判断しています。手数料は不確実性の値段ですから、ここが荒れていれば数字は上がります。
審査する側から見るとこうです——効く順に手を付けます
7つの変数のうち、利用する側が短期間で動かせるのは②⑥、そして③です。①④⑤は積み上げるのに時間がかかります。だからこそ、今日の見積りを少しでも軽くしたいなら、変えられる変数から手を付けるのが現実的です。具体策は後半で扱います。
2社間と3社間で手数料が変わる仕組み
通知と承諾が、何を変えるのか
債権譲渡を売掛先やその他の第三者に主張するためには、手続が必要です。
債権の譲渡(現に発生していない債権の譲渡を含む。)は、譲渡人が債務者に通知をし、又は債務者が承諾をしなければ、債務者その他の第三者に対抗することができない。
前項の通知又は承諾は、確定日付のある証書によってしなければ、債務者以外の第三者に対抗することができない。(民法第四百六十七条)
3社間は、この通知または承諾を得てから進める形です。売掛先が譲渡を認識しているため、入金先を買い手に変えられ、二重譲渡や入金の行き違いの余地が小さくなります。2社間は売掛先に知らせずに進めるため、入金は一度利用者の口座に入り、そこから買い手へ送金されます。この一往復のあいだに、資金が他の支払に回ってしまう可能性が残ります。手数料の差は、この構造の差です。
譲渡禁止特約があっても、譲渡そのものは有効です
契約書に「債権譲渡禁止」と書かれていることを理由に、ファクタリングは使えないと考える方がいます。条文はこうなっています。
当事者が債権の譲渡を禁止し、又は制限する旨の意思表示をしたときであっても、債権の譲渡は、その効力を妨げられない。(民法第四百六十六条第二項)
ただし同条第3項により、譲渡制限の意思表示を知っていた譲受人などに対しては、債務者は履行を拒むことができ、譲渡人への弁済をもって対抗できます。譲渡自体は無効にならないが、売掛先が支払を拒める場面は残るという構造です。当社では、譲渡禁止特約がある案件を一律に断ることはしていませんが、回収の道筋が細くなる分は査定に反映しています。二つの形態の違いは2社間ファクタリングと3社間ファクタリングの違いで詳しく書いています。
審査する側から見るとこうです——3社間を先に確認します
3社間にできる案件を2社間で進めると、下げられたはずの手数料を自分で上げていることになります。売掛先に知られたくないという理由は理解できますが、継続取引のある売掛先であれば、承諾の打診が関係を壊すとは限りません。当社では、まず3社間の可否を確認してから2社間を検討する順番をおすすめしています。
支払期日までの日数で、手数料はどう変わるか
60日という線には理由があります
当社が買取の対象とする支払期日の目安は60日以内です。これは自社の運用ですが、背景には取引慣行の変化があります。公正取引委員会は令和6年11月1日以降、下請代金の支払手段として交付されるサイト(手形期間または決済期間)が60日を超える手形等について、短縮を求める注意喚起を行う方針を示しています。支払サイトの常識が60日に寄ってきているなかで、それを大きく超える期日の売掛金は、業界水準から外れた取引条件である可能性を含みます。当社が期日の遠い案件を慎重に見るのは、回収までの時間が長いからというだけではありません。
日数を年率に読み替えると、景色が変わります
手数料は率で示されますが、それが「何日分の対価なのか」を意識しないと判断を誤ります。参考として、同じ率が期間の違いでどう見えるかを並べます。
| 額面 | 手数料率 | 支払期日までの日数 | 差引額 | 手取り | 期間を1年に換算した負担感(単純計算) |
|---|---|---|---|---|---|
| 100万円 | 5% | 30日 | 5万円 | 95万円 | 年約60%相当 |
| 100万円 | 5% | 60日 | 5万円 | 95万円 | 年約30%相当 |
| 100万円 | 10% | 30日 | 10万円 | 90万円 | 年約120%相当 |
| 100万円 | 10% | 60日 | 10万円 | 90万円 | 年約60%相当 |
| 100万円 | 15% | 45日 | 15万円 | 85万円 | 年約120%相当 |
右端の数字は、ファクタリングの手数料を利息として計算したものではありません。ファクタリングは貸付けではないため、年率という概念はそのままは当てはまりません。それでも当社がこの換算を示すのは、期日が近い売掛金を高い率で売ることの重さを、数字で見ておいてほしいからです。同じ5パーセントでも、30日後に入る売掛金を売るのと60日後に入る売掛金を売るのとでは、時間当たりの負担は2倍違います。
審査する側から見るとこうです——期日の1〜2週間前に
「期日が近いほうが手数料は安いはず」と考えて、期日直前まで待ってから相談に来る方がいます。回収リスクの面ではそのとおりです。ただし期日直前は、当社が売掛先の入金実績を確認する時間も、書類の不足を直す時間も残っていません。書類が揃えば最短即日で対応しますが、揃わなければその日には終わりません。結果として、条件のよい案件を条件の悪い状態で出すことになります。期日の1〜2週間前を目安にご相談いただくのが、率の面でも現実的です。
見積書の読み方——手数料以外に差し引かれるもの
名目はいくつにも分かれます
手取り額を決めるのは、手数料率だけではありません。事業者によっては、次のような費目が別に立つことがあります。
| 費目 | 何に対するものか | 確認したいこと |
|---|---|---|
| 事務手数料・審査料 | 書類確認や契約作成の実費 | 定額か、額面連動か |
| 債権譲渡登記費用 | 登記の登録免許税と司法書士報酬 | そもそも登記が必要な契約か |
| 印紙代 | 契約書に貼る収入印紙 | 電子契約なら不要になる場合がある |
| 振込手数料 | 買取代金の送金 | 誰の負担か |
| 出張・面談費用 | 対面契約に伴う費用 | オンライン完結なら発生しないか |
| 中途解約・組替の費用 | 契約後の条件変更 | 変更時にいくらかかるか |
当社は書類が揃えばオンラインで完結し、全国に対応しています。手数料は一律の料率を公表せず個別に見積もる形ですが、見積りの時点で差引額の内訳をお示しします。他社の見積書を読むときも、「率」ではなく「振込予定額」を突き合わせてください。率が低くても諸費用で戻る例は珍しくありません。
契約書の条項が、実質的な負担を変えることがあります
見積書の金額に表れないものとして、買戻しや償還請求の条項があります。売掛先が支払わなかったときに利用者が買い戻す、あるいは自己資金で補填する約定が入っていれば、それは売買ではなく、実質的に貸付けに近い構造です。金融庁も、ファクタリングを装って貸金業登録のない業者が債権を担保とした違法な貸付けを行っている事案が確認されていると注意喚起しています。率の比較より先に、この条項の有無を確認してください。
審査する側から見るとこうです——内訳を開いたほうが早い
当社が見積書を作るとき、率を下げて諸費用で戻すという組み方はしていません。理由は単純で、そのやり方をすると再度のご相談のときに説明が続かなくなるからです。継続して相談していただくことを前提にすれば、内訳を開いたほうが合理的です。見積りを比較する側も、同じ基準で見ていただければ差は見えます。
手数料を下げるために、利用する側でできること
書類で下げる
当社が印鑑証明書と納税証明書を必須としていないのは、揃えられない方の相談を先に断らないためです。ただし提示があれば査定が上がる可能性があります。必須ではないが効くもの、という位置づけです。加えて、次の3点が揃っているかで判断の速度と精度が変わります。
第一に、請求書の金額・支払期日・振込先が、契約書や発注書と一致していること。第二に、通帳の該当入金が特定できること。摘要が略称で入っている場合は、どの売掛先か分かる補足をつけていただくと確認が早いです。第三に、確定申告書と月商の説明が食い違わないこと。見積りの精度が上がるだけでなく、確認のやり直しが減ります。
タイミングで下げる
同じ売掛先からの入金実績が1回増えるだけで、③の評価は変わります。急ぎでないなら、次の入金を通したあとに相談するほうが条件はよくなります。逆に、通帳に説明のつかない出金が直近にある場合は、その資金使途を説明できる状態にしてからのほうがよい結果になります。
売掛先の選び方で下げる
複数の請求書を持っている場合、どれを売るかで手数料は変わります。当社にお持ちいただくなら、金額の大きいものではなく、入金実績が長く続いている売掛先の請求書を優先してください。よくある誤解は「大きい会社の請求書を出すほうが有利」ですが、当社が見ているのは規模ではなく通帳の実績です。
審査する側から見るとこうです——材料が1枚あれば下げられます
手数料を下げる交渉として最も効くのは、値引きの要求ではなく、不確実性を減らす材料の提出です。「もう少し下がりませんか」と言われたときに当社が下げられるのは、下げる根拠が新しく出てきたときだけです。書類を1枚足すほうが、交渉の言葉を重ねるより早く効きます。
高すぎる手数料は違法なのか
判断の分かれ目は「売買か、貸付けか」です
貸金業法の定義は次のとおりです。
この法律において「貸金業」とは、金銭の貸付け又は金銭の貸借の媒介(手形の割引、売渡担保その他これらに類する方法によつてする金銭の交付又は当該方法によつてする金銭の授受の媒介を含む。以下これらを総称して単に「貸付け」という。)で業として行うものをいう。ただし、次に掲げるものを除く。(貸金業法第二条第一項)
真正な債権売買であれば貸金業には当たりません。しかし、買戻し特約や償還請求権によって最終的な回収不能のリスクが利用者側に戻る設計になっていれば、形式が売買でも実質は貸付けと評価される余地があります。その場合には、次の規定が視野に入ります。
金銭を目的とする消費貸借における利息の契約は、その利息が次の各号に掲げる場合に応じ当該各号に定める利率により計算した金額を超えるときは、その超過部分について、無効とする。一 元本の額が十万円未満の場合 年二割 二 元本の額が十万円以上百万円未満の場合 年一割八分 三 元本の額が百万円以上の場合 年一割五分(利息制限法第一条)
さらに出資法は、業として金銭の貸付けを行う者が年20パーセントを超える割合による利息の契約をしたときに刑事罰を定め、年109.5パーセントを超える場合はより重い罰則を定めています。
金融庁が示している注意点
金融庁は、高額な手数料や大幅な割引率による契約を締結した場合、かえって資金繰りが悪化し、多重債務に陥る危険性があると注意喚起しています。また、ファクタリングを装って貸金業登録のない業者が債権を担保とした違法な貸付けを行っている事案が確認されているとしています。相談先として、警察相談専用電話(#9110)と金融庁金融サービス利用者相談室(0570-016811)が案内されています。
審査する側から見るとこうです——契約書を先に読みます
当社は買取事業者として、率の水準そのものを他社基準で断定する立場にはありません。当社が判断基準にしているのは、その契約で回収不能のリスクがどちらに残るかです。リスクを利用者に戻す条項を入れたうえで高い率を取る設計は、売買の対価としての説明がつきません。手数料の妥当性を確かめたいときは、率の数字ではなく契約書の買戻し条項を先に読んでください。数字だけでは、違法性の判断はできません。
手数料を払う前に検討しておきたい選択肢
借りるより先に、止められる支出があります
手数料が二桁になる見積りを受け取ったときは、その金額を払う前に、同じ効果が出る手が残っていないかを確認する価値があります。当社は買取をする側ですが、資金繰りに困った方に借入を勧めることはしていません。順序として先に来るのは、次のような手です。
税金や社会保険料の支払が重いなら、猶予の制度があります。国税について、換価の猶予は納付すべき国税の納期限から6か月以内に申請するものとされています。猶予が認められた場合は分割での納付が認められることがあります。地方税や国民健康保険料の減免・分割は、お住まいの自治体で運用が異なりますので、必ず自治体の窓口で確認してください。
融資を検討するなら、金利の水準を先に見ます。日本政策金融公庫の国民生活事業では、令和8年9月1日現在、無担保で融資を利用する場合の基準利率が年3.80〜5.40パーセント(税務申告を2期終えていない方は年3.75〜5.35パーセント)、有担保の場合が年2.80〜5.00パーセントと示されています。時間がかかる分、ファクタリングより負担は軽いのが通常です。
売掛金そのものを取りに行く手もあります。支払の遅れが原因なら、督促と支払サイトの交渉で解決する場合があります。順番の全体像は借りる前に試す資金繰りの手段(9段階)に整理しました。
当社がこの順番をおすすめする理由
ファクタリングは、手元の売掛金を先に受け取る手段です。未来の入金を今に移す取引なので、使えば翌月以降の入金が減ります。手数料の水準が高いほど、その減り方は大きくなります。当社は、他に手が残っている段階で高い手数料を払う取引を、良い取引だとは考えていません。
審査する側から見るとこうです——使わない提案もします
当社では、相談の段階で「今回は使わないほうがよいのではないか」とお伝えすることがあります。買取が成立しないほうが利用者の資金繰りが持つと判断する場面が、実際にあります。私自身、かつてお金を借りる側にいました。そのときに一番ありがたかったのは、貸してくれる相手ではなく、借りなくて済む道を一緒に数えてくれる相手でした。
よくある質問
Q1. ファクタリングの手数料の相場はいくらですか。
一律の相場としてお示しできる数字はありません。当社が一律の料率を公表していないのは、支払期日までの日数、売掛先からの入金の継続性、契約形態、通帳の状況で結論が変わるためです。傾向として、売掛先の承諾がある3社間のほうが2社間より低くなり、期日が近いほうが遠いより低くなります。金額の見込みが必要な場合は、請求書と通帳をご提示いただければ個別にお見積りします。
Q2. 手数料はどうやって計算されているのですか。
額面から買取価格を引いた差額が手数料です。当社では、その売掛金が期日に入金される確実性と、入金されなかった場合に何が残るかを見て価格を決めています。年率のような期間按分の計算式で出しているわけではありません。ただし、同じ率でも支払期日までの日数が短ければ時間当たりの負担は重くなりますので、期日と率はセットで見てください。
Q3. 売掛先が大企業なら手数料は下がりますか。
企業規模そのものでは下がりません。当社は売掛先の信用力を企業規模や格付けではなく、通帳に残った入金の実績で測っています。取引が始まったばかりの大企業より、毎月同じ日に入金が続いている小さな取引先のほうが、当社の査定では評価が高くなることがあります。
Q4. 納税証明書を出せませんが、手数料が高くなりますか。
当社は納税証明書を必須としていません。滞納の有無を手数料条件に反映していませんので、出せないことだけを理由に条件が悪くなることはありません。印鑑証明書・納税証明書は必須ではありませんが、提示があれば査定が上がる可能性があります。つまり、出せないことで不利になるのではなく、出せる場合に有利になり得るという関係です。
Q5. 見積りの手数料率が他社より低ければ、そこを選んでよいのですか。
率だけで比べると判断を誤ることがあります。確認していただきたいのは、振込予定額(手取り)、事務手数料や登記費用などの諸費用、そして契約書の買戻し・償還請求の条項です。率が低くても諸費用で戻る場合があり、また回収不能のリスクが利用者に戻る条項が入っていれば、それは売買としての説明がつかない設計です。
Q6. 手数料を値引き交渉することはできますか。
交渉自体は可能ですが、当社が下げられるのは下げる根拠が出てきたときだけです。効くのは、売掛先からの入金実績が確認できる通帳の追加、書類の数字の不一致の解消、3社間への切り替え、印鑑証明書などの任意書類の提示です。言葉の交渉より、材料を1つ足すほうが結果につながります。
Q7. 手数料が高すぎる契約は、あとから無効になりますか。
真正な債権売買であれば、利息制限法や出資法の上限金利はそのままの形では適用されません。一方、買戻し特約や償還請求権によって回収不能のリスクが利用者に戻る設計であれば、実質的に貸付けと評価される余地があり、その場合には利息制限法や出資法が視野に入ります。個別の契約が無効かどうかは当社が判断できる事柄ではありませんので、契約書を持って弁護士や金融庁金融サービス利用者相談室(0570-016811)にご相談ください。
Q8. 少額の請求書だと手数料率が高くなって使えないのではないですか。
当社の買取金額は5万円から1億円までです。下限を5万円に置いているのは、少額の相談を断らないためです。少額は事務の手間が相対的に重くなるため率の面で有利とは言えませんが、期日が近く入金実績のある売掛先であれば、少額でもお受けしています。
まとめ
ファクタリングの手数料は、業種や金額で決まる定価ではありません。当社では、支払期日までの日数、売掛先からの入金の継続性、契約形態、通帳全体の資金の流れ、事業年数と月商、書類の一貫性、買取金額の規模という7つの変数を見て判断しています。このうち最も強く効くのは入金の継続性で、当社は売掛先の信用力を企業規模や格付けではなく、通帳に残った入金の実績で測っています。
実務として押さえていただきたいのは3点です。第一に、率ではなく振込予定額で比べること。第二に、契約書の買戻し・償還請求の条項を率より先に読むこと。第三に、手数料が重いと感じたら、猶予の制度や公庫の融資、売掛金の回収といった他の手が残っていないかを先に数えることです。
当社は買取をする側ですが、他に手が残っている段階で高い手数料を払う取引を良い取引だとは考えていません。ご相談の段階で、使わないほうがよいとお伝えすることもあります。
参考にした一次情報(確認日:2026年9月27日)
- 民法(明治二十九年法律第八十九号)第四百六十六条・第四百六十七条・第五百五十五条/e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089
- 貸金業法(昭和五十八年法律第三十二号)第二条第一項/e-Gov法令検索 https://laws.e-gov.go.jp/law/358AC0000000032
- 利息制限法(昭和二十九年法律第百号)第一条/e-Gov法令検索 https://laws.e-gov.go.jp/law/329AC0000000100
- 出資の受入れ、預り金及び金利等の取締りに関する法律(昭和二十九年法律第百九十五号)第五条/e-Gov法令検索 https://laws.e-gov.go.jp/law/329AC0000000195
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 金融庁「多重債務防止のための注意喚起(高額な手数料によるファクタリングの利用に関する注意喚起)」 https://www.fsa.go.jp/ordinary/chuui/kinyu_chuui4.html
- 公正取引委員会「手形等のサイトの短縮について」(令和6年10月1日) https://www.jftc.go.jp/houdou/pressrelease/2024/oct/241001_tegata.html
- 国税庁「G-9 換価の猶予の申請手続」 https://www.nta.go.jp/taxes/nozei/nofu/24200039.htm
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(令和8年9月1日現在) https://www.jfc.go.jp/n/rate/index.html
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
執筆:髙橋 稔(株式会社オルカン 代表取締役)