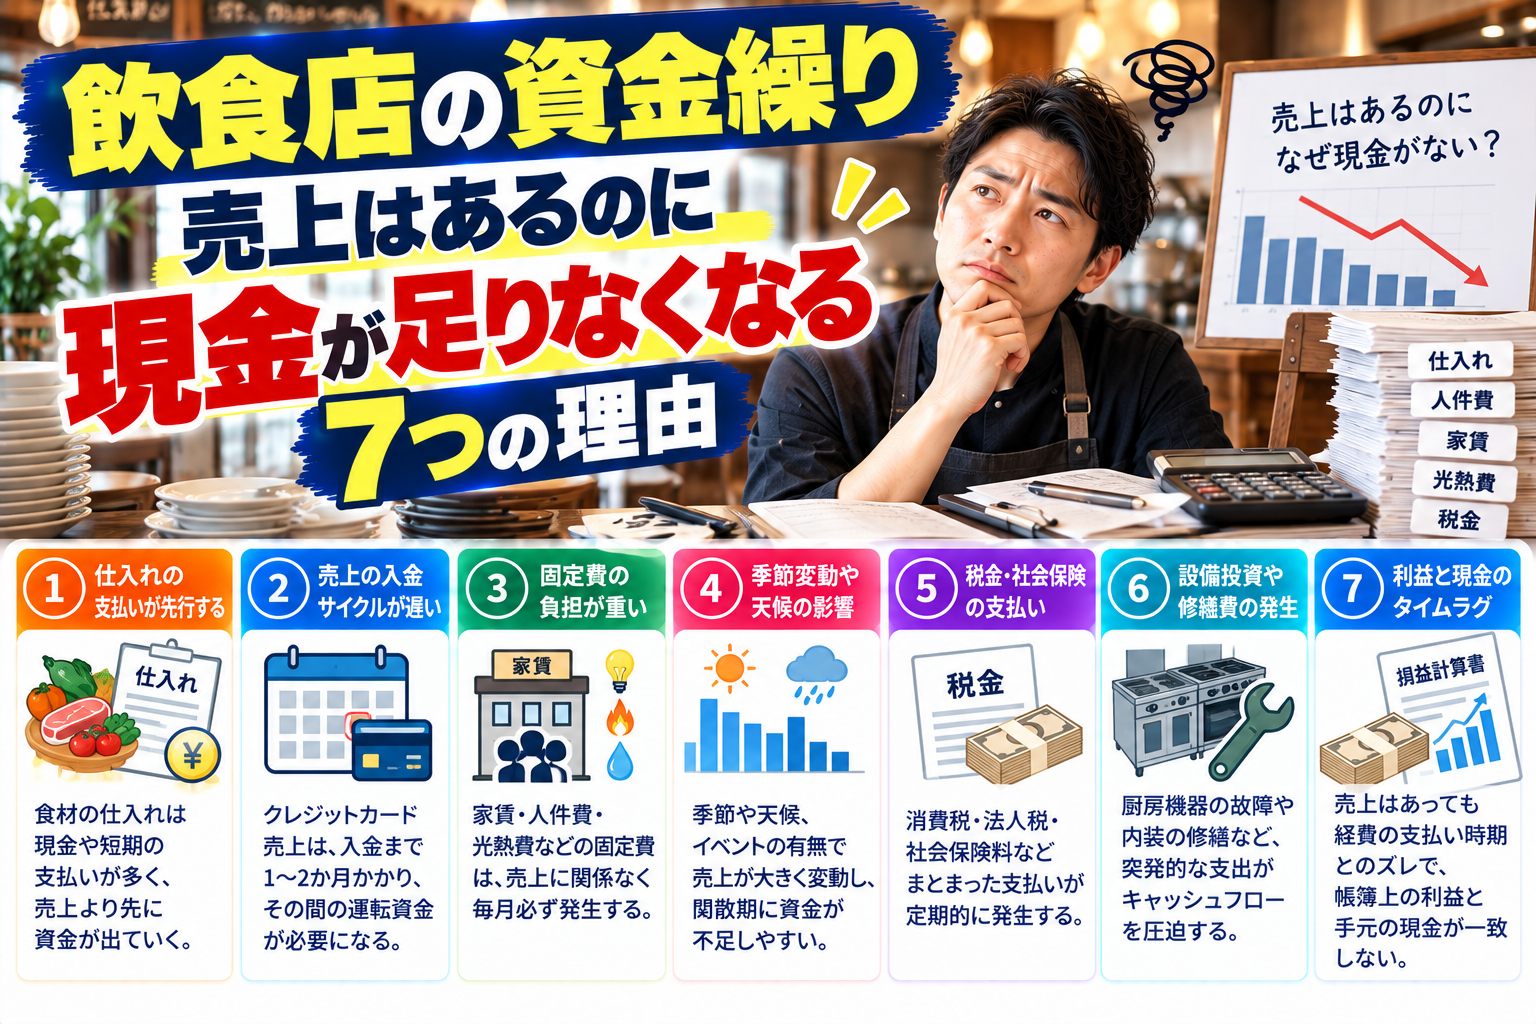
飲食店の資金繰りが詰まる原因は、売上の不足ではなく「入ってくる日」と「出ていく日」のズレにあります。経済産業省の公表では2025年のキャッシュレス決済比率は58.0%で、その大半はクレジットカードです。一方で、仕入の支払い、家賃、給与、源泉所得税、社会保険料は、売上の入金を待ってくれません。私はファクタリングの買取事業者として審査する側にいますが、飲食店の通帳を見ていて「売上はあるのに月末だけ残高が沈む」という形はよく目にします。この記事では、その構造と、現金が足りないと分かった日に何から手を付けるかを、公的な制度の一次情報に沿って整理します。
1. 結論:飲食店は「売上の大きさ」ではなく「現金化の順番」で詰まる
利益が出ていても現金は足りなくなる
損益計算書は、売上を「計上した月」に記録します。しかし現金は、決済事業者から入金された日にしか増えません。この二つの日付が同じ月に収まらないと、帳簿上は黒字でも、支払いの日に残高が足りないという状態が起こります。飲食店はこのズレが起きやすい業種です。理由は三つあります。売上の入金が決済手段ごとにバラバラに遅れること、仕入が短いサイクルで現金を要求すること、そして家賃と人件費という固定費が月初と月末に集中することです。
審査する側から見るとこうです
当社が通帳を確認するとき、まず見ているのは残高の最大値ではなく、月内のどこで残高が最も低くなるかという形です。月末や月初に残高が極端に沈み、その直後に大きな入金で戻る通帳は、事業として回っていないという意味ではありません。入金サイクルと支払期日が噛み合っていないだけのことが多く、当社ではそれ自体を否定的な材料とは判断していません。むしろ問題になるのは、その谷を埋めるために入出金の性質が分からない資金移動が増えている場合です。
この記事で扱う範囲
ここでは、飲食店の入金と支出のタイミングを洗い出し、月末に資金が足りないと分かった時点で取れる手段を順番に示します。借入を増やす前に試せることから書きます。なお、取引先が倒産した場合の売掛金の扱いは別の記事で扱っているため、ここでは触れません。
2. 入ってくるお金のタイミングを決済手段ごとに分解する
現金売上だけが「その日」のお金
飲食店の売上は、入金の速さが決済手段ごとにまったく違います。現金はその日の売上がそのまま手元に残りますが、カード決済、コード決済、電子マネー、デリバリーの売上、法人の宴会やケータリングの掛け売りは、いずれも締め日と入金日を経てからの入金になります。経済産業省が2026年3月31日に公表した2025年のキャッシュレス決済比率は58.0%(162.7兆円)で、内訳はクレジットカードが134.6兆円と大半を占めています。店の立地や客層によって比率は変わりますが、現金比率が下がるほど、売上が現金になるまでの日数は長くなります。
入金日は「業界の相場」ではなく自分の契約書で決まる
ここで大事なのは、入金サイクルは決済事業者との加盟店契約で個別に決まっているという点です。月1回締めの契約か、月2回か、週1回かで、同じ売上でも現金になる日が大きく変わります。一般的な日数を調べるより、自分の契約書と入金明細を見るほうが早く、正確です。確認すべき項目を整理します。
| 売上の種類 | 現金になるまでの流れ | 契約書・明細で確認する項目 | 資金繰り表への書き方 |
|---|---|---|---|
| 現金売上 | 当日に手元に入る | ― | 売上日=入金日 |
| クレジットカード | 売上計上 → 締め日 → 入金日 | 締め日(月1回/月2回/週次)、入金日、手数料率、入金サイクルの変更可否 | 締め日ごとにまとめて入金日に記入 |
| コード決済・電子マネー | 売上計上 → 締め日 → 入金日 | 締め日と入金日、入金手数料、最低入金金額の有無 | 事業者ごとに行を分ける |
| デリバリー・モバイルオーダー | 売上計上 → 事業者の精算 → 入金日 | 精算サイクル、手数料の控除方法、相殺される費用 | 手数料控除後の純額で記入 |
| 法人の宴会・ケータリング(掛け売り) | 請求書発行 → 支払期日 → 入金 | 支払サイト(末締め翌月末など)、検収の有無、請求の締め日 | 請求書単位で入金予定日に記入 |
| 自治体・学校などの受託給食 | 請求 → 検収 → 入金 | 検収から支払までの日数、年度末の締め | 契約書の支払期日どおりに記入 |
審査する側から見るとこうです
当社が飲食店の相談を受けるとき、売掛金として買い取れるのは、原則として請求書と入金実績で確認できる取引です。カードやコード決済の将来の入金そのものを買い取る話ではありません。審査では、通帳に決済事業者からの入金が毎月同じ時期に、同じ水準で入っているかを見ています。入金が毎月続いているという事実が、売上の実在を示す一番強い材料になります。企業規模や格付けではなく、通帳に残った入金の実績で売掛先の信用力を測る、というのが当社の考え方です。この見方はファクタリングの審査で実際に見ている5つのことで詳しく書いています。
3. 出ていくお金のタイミングは法令と契約で決まっている
給与の支払日は動かせない
入金の日は交渉できることがありますが、支出のうち法令で期日が決まっているものは動かせません。給与がその代表です。労働基準法第24条は、次のように定めています。
賃金は、通貨で、直接労働者に、その全額を支払わなければならない。ただし、法令若しくは労働協約に別段の定めがある場合又は厚生労働省令で定める賃金について確実な支払の方法で厚生労働省令で定めるものによる場合においては、通貨以外のもので支払い、また、法令に別段の定めがある場合又は当該事業場の労働者の過半数で組織する労働組合がある場合においてはその労働組合、労働者の過半数で組織する労働組合がないときは労働者の過半数を代表する者との書面による協定がある場合においては、賃金の一部を控除して支払うことができる。
賃金は、毎月一回以上、一定の期日を定めて支払わなければならない。ただし、臨時に支払われる賃金、賞与その他これに準ずるもので厚生労働省令で定める賃金については、この限りでない。
「毎月一回以上、一定の期日を定めて」支払う義務があるため、資金繰りが苦しいから今月の給与日を後ろにずらす、という調整はできません。アルバイトの比率が高い飲食店では、ここが月内で最も大きな固定の支出になります。
最低賃金は2026年10月1日から順次上がる
支払う金額の下限も法令で決まっています。最低賃金法第4条第1項は「使用者は、最低賃金の適用を受ける労働者に対し、その最低賃金額以上の賃金を支払わなければならない。」と定めています。厚生労働省の公表によると、令和8年度の地域別最低賃金は全国加重平均で1,177円(前年度比56円の引上げ)となり、令和8年10月1日から令和8年12月2日までの間に順次発効する予定です。最高額は1,280円、最低額は1,085円です。発効日は都道府県ごとに違うため、自分の店の所在地の発効日を労働局で確認してください。時間給のアルバイトが多い店では、発効月から人件費が確実に増えます。
税金と社会保険料の期日
| 支出 | 期日 | 根拠・確認先 |
|---|---|---|
| 給与 | 毎月1回以上、一定の期日 | 労働基準法第24条第2項 |
| 源泉所得税(原則) | 給与などを支払った月の翌月10日まで | 国税庁 タックスアンサー No.2505 |
| 源泉所得税(納期の特例) | 1月〜6月分は7月10日、7月〜12月分は翌年1月20日 | 同上(給与の支給人員が常時10人未満で承認を受けた場合) |
| 健康保険・厚生年金保険料 | 納付対象月の翌月末日(適用事業所の場合) | 日本年金機構 |
| 消費税(確定申告・個人事業者) | 課税期間の翌年3月31日まで | 国税庁 |
| 消費税の中間申告 | 前期の確定消費税額の区分に応じて年1回・3回・11回 | 国税庁 タックスアンサー No.6609 |
| 家賃 | 賃貸借契約で定めた期日(翌月分を前月末に払う契約が多い) | 自分の賃貸借契約書 |
| 仕入代金 | 仕入先ごとの支払条件 | 取引基本契約・請求書 |
審査する側から見るとこうです
当社が通帳を見るときは、この期日の並びと実際の出金が合っているかを確認しています。源泉所得税の納期の特例を使っている店は、7月と1月に半年分がまとめて出ていきます。この二つの月に残高が沈むのは制度上当然のことで、当社ではそれを経営の悪化とは判断していません。逆に、公租公課の出金が通帳からまったく見えない場合は、支払いの実態をうかがう必要が出てきます。滞納があること自体を手数料の条件に反映する運用はしていませんし、納税証明書を必須の書類にもしていませんが、事実関係は正確に伺います。
4. 現金が足りなくなる7つの理由
理由1:キャッシュレス比率が上がると入金が後ろにずれる
同じ日商でも、現金比率が下がれば手元に残る現金は減ります。売上が増えているのに資金繰りが苦しくなる店の多くは、客単価でも客数でもなく、支払手段の構成が変わっています。まずは直近3か月の売上を決済手段ごとに分け、現金になる日を数えてみてください。
理由2:仕入のサイクルが売上の入金より短い
生鮮を扱う店では、仕入が週単位や都度払いになることがあります。入金が月1回で仕入が週1回なら、月の前半は常に立て替えになります。これは利益率の問題ではなく、支払条件の非対称の問題です。
理由3:家賃が前払いである
賃貸借契約では、翌月分の賃料を前月末までに支払う定めが一般的です。つまり、売上が立つ前に場所の代金を払っています。保証金や更新料、共益費の精算が重なる月は、ここがさらに膨らみます。
理由4:人件費が月内で分散している
社員の給与日とアルバイトの給与日が別の日に設定されている店では、月内に人件費の山が二つできます。さらに最低賃金の改定月は、既存のシフトのままでも総額が上がります。
理由5:源泉所得税の納期の特例が年2回の山を作る
納期の特例は毎月の事務を減らしますが、7月10日と翌年1月20日に半年分が集まります。1月は年末年始の売上が入金される前に納付期限が来ることもあり、月のどこで現金が必要になるかを見落としやすい時期です。
理由6:消費税の中間申告が読めていない
国税庁の公表では、前期の確定消費税額が48万円を超えると中間申告が必要になり、48万円超400万円以下で年1回、400万円超4,800万円以下で年3回、4,800万円超で年11回となります。預かっている消費税は売上とともに手元に入るため、別に置いておかないと運転資金として使い切ってしまいます。
理由7:季節変動に対して固定費が動かない
天候、連休、近隣の工事、人の流れの変化で売上は動きますが、家賃と最低人員の人件費は下がりません。売上が平月の8割になった月に何が起きるかを、事前に数字で見ておく必要があります。
審査する側から見るとこうです
当社が相談を受ける段階で多いのは、原因が特定されていないまま「今月が厳しい」という形で来るケースです。上の7つのうちどれが効いているかが分かれば、資金調達以外の手で解決できることもあります。原因の切り分けは、売上を増やす話より先に手を付ける価値があります。
5. 日商ベースで資金繰りを見る
月次ではなく日次で並べる
飲食店の資金繰り表は、月単位では役に立ちません。入金も支出も月内の特定の日に集中するため、日ごとの残高で見る必要があります。最低限、次の列を作ってください。日付、現金売上、決済事業者ごとの入金、掛け売りの入金、仕入の支払、家賃、給与、税金・社会保険料、その他、そして当日残高です。
モデルケースで谷の位置を確認する
次は、仮に日商10万円、現金比率4割、カード等6割、カード等の入金が月1回で翌月に入る、という前提を置いた場合の月次の形です。あくまで前提を置いた試算で、実際の金額は店ごとに異なります。
| 項目 | 月間の金額 | 現金として動く日 |
|---|---|---|
| 売上合計 | 300万円 | ― |
| うち現金売上 | 120万円 | 毎日 |
| うちカード・コード決済等 | 180万円 | 翌月の入金日に一括 |
| 仕入(原価率30%) | 90万円 | 週次または都度 |
| 家賃 | 30万円 | 前月末 |
| 人件費 | 90万円 | 月1〜2回の給与日 |
| 水道光熱費・その他 | 30万円 | 引落日 |
| 月内に現金で出る合計 | 240万円 | ― |
| 月内に現金で入る合計 | 120万円 | ― |
月の損益では黒字でも、月内に現金で動く差額は120万円のマイナスになります。これを埋めているのは前月のカード入金です。つまりこの店は、常に1か月分の立て替えを抱えた状態で回っています。売上が落ちた月に詰まるのは、この立て替えの原資が細るからです。作り方の手順は資金繰り表の作り方にまとめています。
審査する側から見るとこうです
当社が書類を拝見するとき、資金繰り表が作られている事業者と、作られていない事業者では、話の進み方が明確に違います。表があれば、いつ、いくら不足するのかが共有できるため、必要な金額と時期を一緒に確認できます。提出書類の正確さと一貫性は、当社が審査で見ている5つの項目の一つです。
6. 足りないと分かった日にやること(借りない手から順に)
順番を間違えないこと
資金が足りないと分かったとき、最初に調達の話をすると選択肢が狭まります。当社では、次の順番で確認することをおすすめしています。
- 売上の入金を早める(決済事業者の入金サイクルの変更可否を確認する)
- 請求と検収のタイミングを見直す(掛け売り分の請求が遅れていないか)
- 支払いを遅らせるのではなく、期日を正しく把握し直す
- 公租公課は猶予の相談をする(放置が最も不利になる)
- 仕入先に支払条件の相談をする(分割や期日の変更)
- 公的な融資・制度を確認する
- それでも足りない分を、売掛金の早期化で埋める
この段階の整理は借りる前に試す資金繰りの手段(9段階)でより細かく分けています。
税金は「待ってもらう制度」が用意されている
納付が難しいとき、期日に何もしないのが最も不利です。国税には納税の猶予や換価の猶予の制度があり、要件に当てはまれば分割での納付が認められる場合があります。地方税や国民健康保険料の取り扱いは自治体ごとに運用が異なりますので、お住まいの自治体の窓口で確認してください。
カードローンやキャッシングで埋めない
当社は買取事業者としてこの点をはっきり書きます。飲食店の資金繰りの谷は、構造的に毎月発生します。そこを個人の借入で埋めると、翌月は返済が加わった状態で同じ谷が来ます。借入を否定するものではありませんが、運転資金の性質に合った手段を選ぶべきで、短期の個人向け借入はこの用途には向きません。
審査する側から見るとこうです
当社では、月内の谷を埋める目的で売掛金を早期化する相談と、構造的な赤字を埋めるための相談を、同じものとは考えていません。前者は入金の前倒しで解決しますが、後者は資金調達では解決しません。ご相談の段階で、どちらなのかを一緒に確認しています。
7. 公的な制度で使えるもの
日本政策金融公庫
国民生活事業の一般貸付は、運転資金の融資限度額が4,800万円、返済期間は5年以内(特に必要な場合7年以内、うち据置期間1年以内)です。設備資金は4,800万円で返済期間10年以内(うち据置期間2年以内)、特定設備資金は7,200万円となっています。
一時的に業況が悪化している場合には、セーフティネット貸付の経営環境変化対応資金があります。公庫の公表によると、対象は「社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方」で、売上高が前期または前々期比で5%以上減少しているなどの要件のいずれかに該当する必要があります。融資限度額は7,200万円、運転資金の返済期間は10年以内(うち据置期間3年以内)です。
飲食店は生活衛生関係営業に当たるため、生活衛生貸付の対象にもなります。ただし一般貸付(生活衛生貸付)は設備資金が対象で、運転資金は対象外です。飲食店の設備資金の融資限度額は7,200万円、返済期間は13年以内とされています。運転資金が必要な場合は、生活衛生セーフティネット貸付など別の制度を窓口で確認してください。
信用保証協会・自治体の制度融資
金融機関からの借入に信用保証協会の保証を付ける制度や、自治体の制度融資もあります。制度の内容と要件は自治体ごとに異なりますので、所在地の自治体と商工団体で確認してください。
審査する側から見るとこうです
公的な融資は条件が整っていれば有力な選択肢ですが、申込から入金までに時間がかかります。月末の支払いに間に合わない場面があるのは事実です。当社では、時間軸の違う手段を並べて比較することが現実的だと判断しています。制度融資を進めながら、直近の谷だけを別の手段で埋める、という組み合わせもあり得ます。
8. 掛け売りの売上を早く現金化するという選択肢
飲食店にも売掛金はある
飲食店は現金商売と見られがちですが、法人の宴会、ケータリング、社員食堂の受託、学校や施設への給食、企業向けの弁当配達などは、請求書を出して後から入金される取引です。これらは売掛金として、支払期日より前に現金化できる可能性があります。
当社の条件
当社では、支払期日が60日以内であることを目安としており、買取金額は5万円から1億円までとしています。下限を5万円としているのは、少額の相談を断らないためです。書類が揃えば最短で即日の対応が可能で、手続はオンラインで完結し、全国に対応しています。手数料については一律の料率を公表していません。売掛先や入金実績によって条件が変わるため、個別にお見積りしています。
審査で見ている5項目
当社が審査で確認するのは、次の順番です。①事業年数、②月商、③売掛先からの入金の継続性、④通帳全体の資金の流れ、⑤提出書類の正確さと一貫性です。④では、改ざんの痕跡、使途不明の資金移動、公営競技やギャンブル関連への入出金を確認しています。飲食店の場合、日々の現金売上の入金と自己資金の出入りが混ざりやすいため、事業用の口座を分けておくと、通帳が見やすくなります。印鑑証明書や納税証明書は必須ではありませんが、提示があれば査定が上がる可能性があります。
審査する側から見るとこうです
当社が飲食店の相談で重く見ているのは、売掛先からの入金が過去に何回続いているかという点です。初回の取引の請求書だけでは、入金の実績が通帳にありません。継続して入金のある取引先の請求書から相談されるほうが、条件は整いやすくなります。
9. 詰まりを繰り返さないための見直し
入金サイクルを契約で見直す
決済事業者との契約で、入金サイクルを月1回から月2回や週次に変更できる場合があります。手数料や条件が変わることもあるため、契約書と条件表を確認してください。入金の回数が増えるだけで、月内の谷は浅くなります。
請求の締めを早める
掛け売りの売上は、請求書を出すのが遅れればそのまま入金が遅れます。月末締めで翌月5日に請求していたものを月初に出すだけで、入金が1か月早まることがあります。検収が必要な取引では、検収の依頼を遅らせないことも同じ効果を持ちます。
固定費の棚卸し
家賃は交渉の余地が小さい一方、サブスクリプション型の利用料、固定電話、使っていない設備のリース、保険の重複などは見直せることがあります。毎月同じ金額で引き落ちているものを一度すべて並べてください。
審査する側から見るとこうです
当社では、資金調達を繰り返している事業者に対して、繰り返しの利用そのものを推奨していません。入金サイクルの見直しや請求の前倒しで谷が浅くなるなら、そのほうが負担は軽くなります。相談の段階でその話が出た場合は、正直にお伝えしています。
よくある質問
Q1. 売上は前年より増えているのに、現金が減っています。なぜですか。
売上の増加分が、入金が後になる決済手段で発生している場合に起こります。現金売上が減り、カードやコード決済、デリバリーの比率が上がると、同じ売上でも手元の現金は後ろにずれます。まず直近3か月の売上を決済手段ごとに分けて、それぞれ何日後に入金されているかを明細で確認してください。
Q2. 家賃の支払いを翌月に遅らせてもらうのは有効ですか。
一時的には谷が浅くなりますが、翌月に2か月分の支払いが来るため、構造は変わりません。遅らせる前に、入金を早める手(決済の入金サイクルの変更、請求の前倒し)を先に確認することをおすすめします。遅らせる必要がある場合は、無断で遅れるのではなく事前に相談し、合意した内容を書面で残してください。
Q3. 消費税の中間申告があることを忘れていました。どうすればよいですか。
国税庁の公表によると、中間申告の回数は前期の確定消費税額で決まり、48万円超400万円以下で年1回、400万円超4,800万円以下で年3回、4,800万円超で年11回です。納付が難しい場合は、期限を過ぎてから動くのではなく、期限前に所轄の税務署へ相談してください。国税には納税の猶予や換価の猶予の制度があり、要件に当てはまれば分割が認められる場合があります。
Q4. 飲食店でもファクタリングは使えますか。
請求書を発行して後から入金される取引、たとえば法人の宴会、ケータリング、受託給食、企業向けの配達などがあれば対象になり得ます。一方、店頭での現金売上や、将来のカード決済の見込みそのものを買い取るものではありません。当社では、支払期日が60日以内であることを目安とし、買取金額は5万円から1億円までとしています。
Q5. 税金を滞納していると相談できませんか。
当社では、納税証明書を必須の書類とはしておらず、滞納の有無を手数料の条件に反映する運用もしていません。ただし、事実関係は正確に伺います。滞納があるなら隠さずにお伝えいただくほうが、話が早く進みます。
Q6. 赤字が続いている場合も、売掛金の早期化で解決しますか。
解決しません。売掛金の早期化は、入金の時期を前に動かす手段であって、収支そのものを改善するものではありません。毎月の収支が赤字の場合、早期化を繰り返すと手数料の負担だけが積み上がります。当社では、構造的な赤字が原因と見られる場合、その点をご相談の段階でお伝えしています。
Q7. 最低賃金が上がる月に、資金繰りで気をつけることは何ですか。
厚生労働省の公表では、令和8年度の地域別最低賃金は全国加重平均1,177円で、令和8年10月1日から12月2日までの間に都道府県ごとに順次発効します。発効日は地域によって違うため、自分の店の所在地の発効日を確認し、その月以降の人件費を資金繰り表に反映してください。シフトを変えなくても総額が上がるため、発効月の資金の谷が深くなることがあります。
Q8. 事業用の口座と生活用の口座を分けていません。問題になりますか。
法令違反ではありませんが、通帳から事業の資金の流れが読み取りにくくなります。当社は審査で通帳全体の資金の流れを確認していますので、生活費や家族の支出が混ざっていると、確認のためにお伺いする事項が増えます。分けておくほうが、ご自身の資金繰り把握のためにも有利です。
まとめ
飲食店の資金繰りが詰まる原因は、売上の不足よりも、入金と支出のタイミングのズレにあることが多いです。カードやコード決済の比率が上がれば入金は後ろにずれ、家賃は前払いで、給与は労働基準法第24条により毎月一定の期日に支払う必要があり、源泉所得税や消費税の中間申告は決まった月に山を作ります。まず自分の店の入金日と支出日を日付で並べ、どの日に残高が最も低くなるかを確認してください。足りないと分かったら、入金を早める、請求を前倒しする、公租公課は猶予を相談する、という順番で手を付けます。そのうえで残る不足分に対して、公的な融資や、掛け売りの売掛金の早期化といった手段を検討することになります。
当社は買取事業者として、売掛先の信用力を企業規模や格付けではなく、通帳に残った入金の実績で測っています。飲食店の場合、売掛先からの入金が継続している取引であれば、相談していただける余地があります。判断に迷う段階でも、何が原因で詰まっているのかを一緒に整理することはできます。
出典
- 厚生労働省「参考資料3 <参照条文>」(労働基準法第24条、最低賃金法第4条の条文)https://www.mhlw.go.jp/content/11911500/000471897.pdf (確認日:2026年10月2日)
- 厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」https://www.mhlw.go.jp/stf/newpage_75950.html (確認日:2026年10月2日)
- 国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2505.htm (確認日:2026年10月2日)
- 国税庁「No.6609 中間申告の方法」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6609.htm (確認日:2026年10月2日)
- 日本年金機構「納付期限」https://www.nenkin.go.jp/service/kounen/hokenryo/nofu/20121121.html (確認日:2026年10月2日)
- 日本政策金融公庫「一般貸付」https://www.jfc.go.jp/n/finance/search/jiyusij_m.html (確認日:2026年10月2日)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」https://www.jfc.go.jp/n/finance/search/07_keieisien_m.html (確認日:2026年10月2日)
- 日本政策金融公庫「一般貸付(生活衛生貸付)」https://www.jfc.go.jp/n/finance/search/32_ippankashitsuke_m.html (確認日:2026年10月2日)
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」https://www.meti.go.jp/press/2025/03/20260331006/20260331006.html (確認日:2026年10月2日)
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。