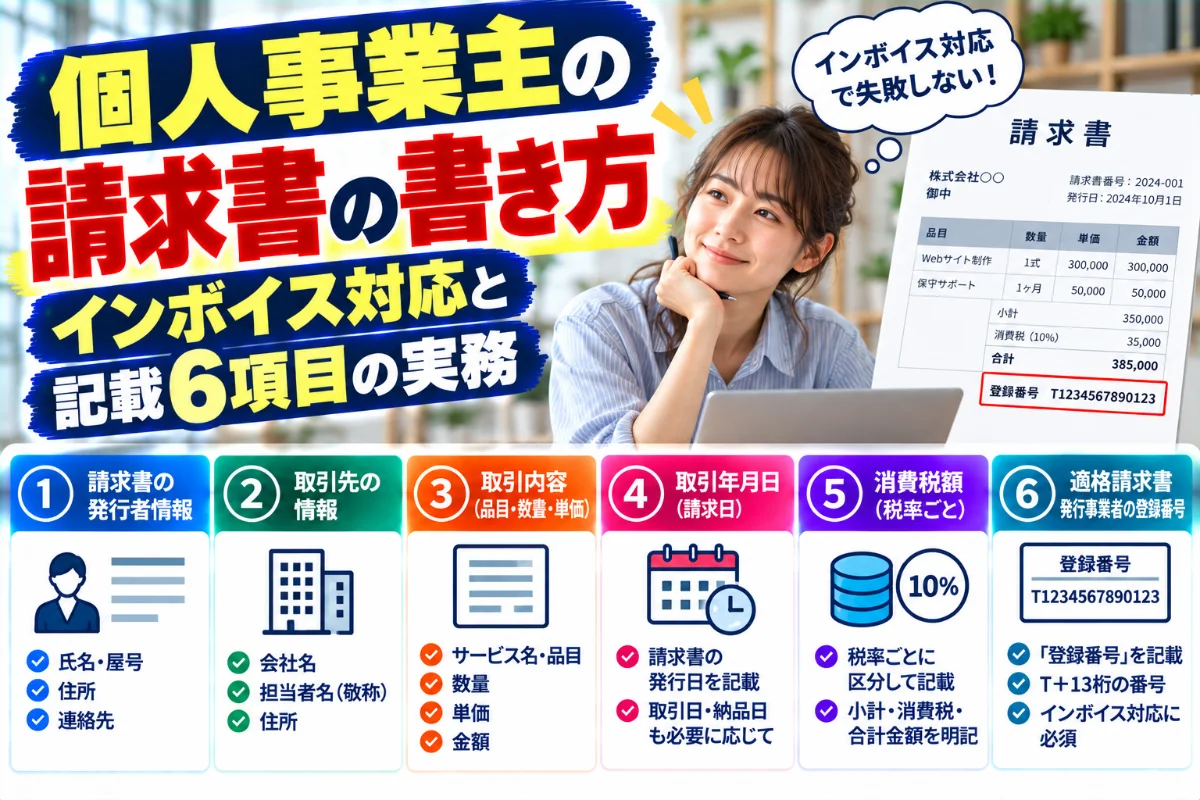
請求書に入れる項目は、消費税法第57条の4で6つに決まっています。登録番号、取引年月日、取引内容、税率ごとに区分した合計額と適用税率、消費税額、交付先の名称です。この6つが揃っていれば、様式は自由で、手書きでも表計算ソフトでも構いません。そして2026年10月1日から、免税事業者に支払った側が控除できる割合が80%から70%に下がりました。請求書の書き方は、自分の手取りと相手の負担の両方を動かします。
私は普段、ファクタリングの買取側で売掛債権の審査をしています。請求書は毎日何十枚と見ます。その立場から言うと、請求書の作り方で損をしている個人事業主が本当に多いと感じています。
請求書に必ず入れる6つの項目
条文は何と書いてあるか
適格請求書(インボイス)の記載事項は、消費税法第57条の4第1項に置かれています。原文はこうです。
適格請求書発行事業者は、国内において課税資産の譲渡等(第七条第一項、第八条第一項その他の法律又は条約の規定により消費税が免除されるものを除く。以下この条において同じ。)を行つた場合(第四条第五項の規定により資産の譲渡とみなされる場合、第十七条第一項又は第二項本文の規定により資産の譲渡等を行つたものとされる場合その他政令で定める場合を除く。)において、当該課税資産の譲渡等を受ける他の事業者(第九条第一項本文の規定により消費税を納める義務が免除される事業者を除く。以下この条において同じ。)から次に掲げる事項を記載した請求書、納品書その他これらに類する書類(以下第五十七条の六までにおいて「適格請求書」という。)の交付を求められたときは、当該課税資産の譲渡等に係る適格請求書を当該他の事業者に交付しなければならない。
一 適格請求書発行事業者の氏名又は名称及び登録番号(第五十七条の二第四項の登録番号をいう。次項第一号及び第三項第一号において同じ。)
二 課税資産の譲渡等を行つた年月日(課税期間の範囲内で一定の期間内に行つた課税資産の譲渡等につきまとめて当該書類を作成する場合には、当該一定の期間)
三 課税資産の譲渡等に係る資産又は役務の内容(当該課税資産の譲渡等が軽減対象課税資産の譲渡等である場合には、資産の内容及び軽減対象課税資産の譲渡等である旨)
四 課税資産の譲渡等に係る税抜価額又は税込価額を税率の異なるごとに区分して合計した金額及び適用税率
五 消費税額等
六 書類の交付を受ける事業者の氏名又は名称
読みにくい条文ですが、注目してほしいのは「交付を求められたときは」と「請求書、納品書その他これらに類する書類」の2か所です。交付義務は相手の求めに応じて発生し、実務では取引先はほぼ必ず求めてきます。そして1枚の請求書に全部を書き込む必要はなく、請求書と納品書を合わせて6項目が揃っていれば足ります。
6項目の書き方とありがちな漏れ
| 条文の号 | 書く内容 | 実務での書き方 | よくある漏れ |
|---|---|---|---|
| 第1号 | 氏名または名称と登録番号 | 屋号だけでなく本名も併記。登録番号は「T」+13桁 | 登録番号を書き忘れる/屋号しか書かない |
| 第2号 | 取引年月日 | 納品日。月まとめなら「2026年9月1日〜9月30日」と期間で可 | 請求書の発行日だけ書いて取引日がない |
| 第3号 | 取引内容 | 「デザイン業務一式」より「◯◯サイトLP制作(1ページ)」 | 軽減税率対象品に「※」等の印がない |
| 第4号 | 税率ごとに区分した合計額と適用税率 | 10%対象計と8%対象計を分けて書き、「10%」と税率も明記 | 税率の記載がない/10%と8%が混在して1行 |
| 第5号 | 消費税額等 | 税率ごとの消費税額。端数処理は1枚につき税率ごとに1回 | 明細行ごとに端数処理している |
| 第6号 | 交付を受ける事業者の氏名または名称 | 取引先の正式名称。「御中」の宛名で足ります | 「御請求書」だけで宛名がない |
審査する側から見るとこうです
当社では、審査で見る項目を①事業年数②月商③売掛先からの入金の継続性④通帳全体の資金の流れ⑤提出書類の正確さと一貫性の順に置いています。請求書はこのうち⑤に直接関わります。
6項目が揃っているかどうかを税務の観点で減点することはありません。私たちが見ているのは、請求書に書かれた金額・日付・取引先名が通帳の入金記録と一致しているか、この一点です。宛名が「株式会社◯◯」なのに通帳の振込名義が別で、しかも金額が合わない。こうなると確認作業が増え、判断に時間がかかります。逆に、請求書と通帳が素直につながっている方は、事業年数が短くても評価しやすい。請求書を丁寧に作ることは資金調達の準備そのものだと考えています。
登録番号の書き方と、相手の番号の確かめ方
登録番号は「T」+13桁
適格請求書発行事業者の登録番号は、個人事業主の場合「T」のあとに13桁の数字が続きます。法人番号を持たない個人事業主には、法人番号とは関係のない13桁が割り振られます。マイナンバーとは無関係です。
全角半角が混ざっていても法的には問題ありませんが、相手が会計システムに取り込むときに弾かれ、再発行を求められて入金が遅れることがあります。半角で統一するのが実務的です。
相手の番号は公表サイトで確認できる
受け取った請求書の登録番号が有効かどうかは、国税庁の「適格請求書発行事業者公表サイト」で照会できます。番号を入力すれば、氏名または名称と登録年月日が表示されます。
なお公表サイトには、原則として氏名(本名)と登録番号、登録年月日が載ります。本名を出したくないという相談を受けることがありますが、登録した時点で氏名は公表対象になります。
免税事業者はどう書けばいいのか
免税事業者(登録していない事業者)は、適格請求書を出せません。ただし請求書を出せないわけではありません。登録番号のない通常の請求書を出します。
迷いやすいのは「消費税」と書いてよいのかという点です。免税事業者が取引価格に消費税相当額を含めて請求すること自体が禁じられているわけではありません。公正取引委員会などのQ&Aでも、免税事業者が仕入れの際に消費税を負担している事実を前提に取引価格の協議を行うべきだという整理がされています。ただ請求書の見え方としては、「消費税10% ◯◯円」と書くより本体に含めた総額で出し、備考に「当方は消費税の免税事業者であり、適格請求書発行事業者の登録はありません」と一行添える方が、相手の経理と揉めにくいと感じています。
消費税の書き方と、端数処理の1円
端数処理は1枚につき税率ごとに1回
国税庁の案内では、消費税額の端数処理は「一のインボイスにつき、税率ごとに1回」と示されています。明細行ごとに1円未満を切り捨てる作り方は認められていません。
実際にどれくらい違うのか、具体的に出します。税抜1,585円、2,733円、987円の3行があり、すべて10%対象だとします。
- 明細行ごとに計算して足す(認められない方法):158円+273円+98円=529円
- 税抜合計から1回だけ計算する(正しい方法):5,305円×10%=530.5円→530円
1円の差です。表計算ソフトで自作している方は、各行に消費税の列を作って合計する形になっていることが多く、ここは直した方がよい部分です。なお切り捨て・切り上げ・四捨五入のどれを選ぶかは事業者の任意で、継続して同じ方法を使えば構いません。
税抜で書くか、税込で書くか
条文の第4号は「税抜価額又は税込価額」と書いており、どちらでもよいことになっています。実務では取引先の経理処理に合わせるのが摩擦が少ないです。ただし混在は避けてください。明細は税抜、合計は税込というように単位が途中で変わる請求書は読み間違いを生み、入金額が1桁ずれたという相談を受けたことがあります。
軽減税率がある場合
飲食物の持ち帰りや定期購読の新聞などが混ざる場合は、8%対象の行に「※」を付け、欄外に「※は軽減税率対象」と注記します。そのうえで10%対象の小計と8%対象の小計を別の行に立て、それぞれの消費税額を書きます。
源泉徴収がある仕事の請求書は、書き方で手取りが変わる
10.21%と20.42%
原稿料、デザイン料、講演料、一部の士業報酬などは、支払う側が所得税等を源泉徴収します。国税庁のタックスアンサーによると、税率は支払金額100万円以下の部分が10.21%、100万円を超える部分が20.42%(100万円超の場合は「(A-100万円)×20.42%+102,100円」)です。
消費税を区分して書けば、源泉の対象が小さくなる
ここが、知っているかどうかで手取りが変わる部分です。国税庁は次のように示しています。
消費税等の額を含めた金額を源泉徴収の対象としますが、請求書等において報酬・料金等の額と消費税等の額が明確に区分されている場合には、その報酬・料金等の額のみを源泉徴収の対象とする金額として差し支えありません
つまり、請求書で本体価格と消費税額を分けて書いておけば、源泉徴収は本体価格だけにかかります。税込総額だけを書いた請求書を出すと、消費税部分にも源泉がかかる計算をされる可能性があります。
本体300,000円、消費税30,000円、税込330,000円のデザイン料で比べます。
| 請求書の書き方 | 源泉徴収の対象 | 源泉徴収税額 | 振込まれる金額 |
|---|---|---|---|
| 税込330,000円のみ記載 | 330,000円 | 33,693円 | 296,307円 |
| 本体300,000円・消費税30,000円を区分 | 300,000円 | 30,630円 | 299,370円 |
差は3,063円です。1件なら小さく見えても、月5件で約1万5千円、年間18万円ほどになります。払い過ぎた分は確定申告で精算されて戻りますが、戻るのは翌年です。資金繰りが厳しい時期に、本来手元にあるべき現金が1年先送りになるのは小さな話ではありません。
2026年10月1日から変わったこと、いま使える特例
免税事業者に支払う側の控除割合が70%になった
免税事業者等からの課税仕入れについては、一定割合を仕入税額とみなして控除できる経過措置があります。この割合が段階的に下がっていきます。国税庁のQ&Aに示されている期間と割合は次のとおりです。
| 期間 | 控除できる割合 |
|---|---|
| 令和5年10月1日から令和8年9月30日まで | 仕入税額相当額の80% |
| 令和8年10月1日から令和10年9月30日まで | 仕入税額相当額の70% |
| 令和10年10月1日から令和12年9月30日まで | 仕入税額相当額の50% |
| 令和12年10月1日から令和13年9月30日まで | 仕入税額相当額の30% |
2026年(令和8年)10月1日から80%の期間が終わり、70%の期間に入りました。あなたが免税事業者なら、取引先の負担は10月の取引から増えています。この時期に価格の相談が来るのは制度上は自然なことです。判定は支払日ではなく課税仕入れの時期、つまり役務提供なら完了日、商品なら引渡日で行います。9月末納品で10月入金なら80%、10月納品なら70%です。請求書の取引年月日をきちんと書く意味がここにもあります。
ここで取引先から一方的な値下げを通告されることがあります。公正取引委員会のQ&Aでは、課税事業者になるよう要請すること自体は独占禁止法上問題にならないとしつつ、「課税事業者にならなければ、取引価格を引き下げるとか、それにも応じなければ取引を打ち切ることにするなどと一方的に通告すること」は問題になるとされています。価格の話が来たら、協議の記録を残してください。
2割特例は令和8年分で終わります
免税事業者から適格請求書発行事業者になった方が使える2割特例(納付税額を売上税額の2割にできる措置)は、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象です。個人事業主の課税期間は暦年なので、令和8年分(2026年1月1日〜12月31日)がこの措置を使える最後の年になります。
代わりに3割特例が新設されました
令和8年度の税制改正で、個人事業者である適格請求書発行事業者について3割特例が創設されています。国税庁の資料では、課税標準額に対する消費税額から控除する金額をその7割とすることで、納付税額を課税標準額に対する消費税額の3割にできる措置とされ、対象は令和9年分および令和10年分の消費税申告です。免税事業者が適格請求書発行事業者になった課税期間、または課税事業者選択届出書を提出した課税期間に限られ、確定申告書への付記が必要とされています。
| 特例 | 対象 | 対象期間 | 内容 |
|---|---|---|---|
| 2割特例 | 免税事業者から登録した事業者 | 令和8年9月30日までの日の属する課税期間 | 納付税額を売上税額の2割に |
| 3割特例 | 個人事業者である適格請求書発行事業者 | 令和9年分・令和10年分 | 納付税額を課税標準額に対する消費税額の3割に |
| 少額特例 | 基準期間の課税売上高1億円以下または特定期間5,000万円以下 | 令和5年10月1日から令和11年9月30日まで | 税込1万円未満の課税仕入れは帳簿のみの保存で控除可 |
ご自身がどれに当たるかは申告の形によって変わります。判断は税理士に確認してください。
1万円未満の扱いと、簡易インボイス
少額特例により、税込1万円未満の課税仕入れは一定の帳簿の保存だけで仕入税額控除ができます。細かい経費のインボイスを全部集めなくてよい、という意味です。ただし売上高の要件があり、期間も令和11年9月30日までです。
また、売上げに係る対価の返還等(返品・値引き)については、金額が1万円未満の場合は返還インボイスの交付義務がありません。振込手数料を相手が差し引いてくる場合、これを売上値引きとして処理する方法を取っても、1万円未満なら返還インボイスは不要という整理になります。
小売業や飲食店など不特定多数を相手にする事業では、適格簡易請求書を交付できます。条文はこう書いています。
前項本文の規定の適用を受ける場合において、同項の適格請求書発行事業者が国内において行つた課税資産の譲渡等が小売業その他の政令で定める事業に係るものであるときは、適格請求書に代えて、次に掲げる事項を記載した請求書、納品書その他これらに類する書類(以下第五十七条の六までにおいて「適格簡易請求書」という。)を交付することができる。
簡易インボイスでは、交付を受ける事業者の氏名または名称の記載が不要になります。レジのレシートがこれに当たります。
請求書の送り方と保存のしかた
PDFをメールで送ったら、それは電子取引データ
請求書をPDFにしてメールで送受信した場合、そのデータは電子帳簿保存法の電子取引データに当たり、データのまま保存する必要があります。紙に印刷して保存するだけでは要件を満たしません。受け取った請求書も同じです。
改ざん防止は、規程を作るだけでも対応できる
高価なシステムは必須ではありません。国税庁の案内では、改ざん防止の措置として「不当な訂正削除の防止に関する事務処理規程を制定し、遵守する」方法が示されています。国税庁のサイトには規程のサンプルが用意されています。一人で事業をしている方なら、これを自分の屋号に書き換えて保管しておけば足ります。
検索要件と、売上5,000万円以下の免除
原則として、日付・金額・取引先で検索できる状態にしておく必要があります。ただし基準期間の売上高が5,000万円以下の場合、またはデータをプリントアウトして日付および取引先ごとに整理している場合は、この検索要件は不要とされています。
さらに猶予措置として、保存できなかった理由に税務署長が相当性を認め、かつ税務調査時にデータまたは出力書面の提示に応じられる体制があれば、データを保存しておくだけで足りるとされています。実務的には「2026年09月30日_株式会社◯◯_330000.pdf」のような命名規則で保存しておけば、検索要件はほぼ満たせます。
請求書の日付と支払期日が、資金繰りを決めている
締日と支払期日を請求書に書く
請求書に支払期日を書いていない方がかなりの割合でいます。書かないと相手の都合の良いサイクルに乗せられます。月末締め翌月末払いのつもりが実際には翌々月10日に入ってくる。この1か月強のずれが、資金が詰まる直接の原因になります。支払期日は明記し、相手の支払サイクルを事前に確認してください。締日が20日の会社に25日付の請求書を送ると翌月分の扱いになり、入金が1か月遅れます。請求書を1日早く出すだけで入金が30日早まることは実際にあります。この構造は支払サイト60日の壁で詳しく書いています。
振込手数料をどちらが負担するか
請求書に何も書かないと、相手が手数料を差し引いて振り込んでくることがあります。440円でも月10件で4,400円、年間5万円以上です。「振込手数料は貴社にてご負担をお願いいたします」の一行を入れるかどうかで変わります。差し引かれた場合、支払手数料として費用に計上する方法と売上値引きとして扱う方法があり、売上値引きとする場合は前述のとおり1万円未満なら返還インボイスの交付は不要です。どちらで処理するかは決めて統一してください。
審査する側から見るとこうです
当社では、売掛先の信用力を企業規模や格付けではなく、通帳に残った入金の実績で測っています。これはサイト全体で一貫して申し上げていることです。
具体的には、同じ取引先から毎月決まった時期に入金があるか、その金額が請求書と一致しているかを見ます。上場企業相手の1回目の請求書よりも、小さな工務店から3年間毎月同じ日に振り込まれている通帳の方を評価します。請求書の日付と金額を通帳に一致させておくことが、そのまま審査の材料になります。何を見ているかはファクタリングの審査で実際に見ている5つのことに整理しました。
請求書を出したのに入金されないとき
取引条件が書面で明示されていたか
フリーランス法(特定受託事業者に係る取引の適正化等に関する法律、令和5年法律第25号)第3条第1項は、次のように定めています。
業務委託事業者は、特定受託事業者に対し業務委託をした場合は、直ちに、公正取引委員会規則で定めるところにより、特定受託事業者の給付の内容、報酬の額、支払期日その他の事項を、書面又は電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であって公正取引委員会規則で定めるものをいう。以下この条において同じ。)により特定受託事業者に対し明示しなければならない。
「直ちに」「書面又は電磁的方法により」と書かれています。発注時にこれがなかった場合、まずは明示を求めるのが筋です。メールのやり取りも電磁的方法に含まれ得るので、発注内容の確認メールは残しておいてください。
回収より先に、支払いを止めない手を考える
入金が遅れても、こちらの支払いは先に来ます。借入を増やす前に試せる手があります。
- 税金・社会保険料には猶予の制度があります。納税の猶予や換価の猶予は、滞納してから慌てるより先に相談した方が通りやすい
- 日本政策金融公庫や信用保証協会付き融資は、民間の無担保借入より条件がよい場合が多い
- 取引先に支払サイトの短縮を交渉する。検収や請求のタイミングを1週間前倒しするだけで効く場合があります
- 未回収の売掛金そのものを回収しに動く
当社はファクタリング(売掛債権の買取)を事業として行っていますが、全員に使ってほしいとは考えていません。買取は売掛金を手数料分だけ減らして早く受け取る手段で、資金が増える手段ではないからです。使うべき場面は、入金が確実にある売掛金があり、それより前に支払わなければならないものがある、という時間差の問題に限られます。どういう請求書なら対象になるかは請求書1枚から現金化できるのかに書いています。当社では支払期日が60日以内のものを目安とし、買取金額は5万円から1億円まで、下限を5万円に置いているのは少額の相談を断らないためです。
よくある質問
Q1. 請求書に決まった様式はありますか
ありません。消費税法第57条の4は記載すべき事項を定めているだけで、書式や用紙を指定していません。手書きでも表計算ソフトでも、請求書と納品書の組み合わせでも、6項目が確認できれば足ります。当社に持ち込まれる請求書も手書きから会計ソフト出力まで様々で、手書きだから評価が下がることはありません。
Q2. 登録番号を書き忘れた請求書は、出し直しが必要ですか
記載事項に誤りがあった場合、適格請求書発行事業者は修正した適格請求書を交付する義務があります(消費税法第57条の4第4項)。実務上は修正版を交付するか、不足分を記載した書類を追加で交付します。取引先の経理処理に影響するので、気づいた時点で連絡した方が早く済みます。
Q3. 免税事業者のままだと、取引を打ち切られますか
制度上、免税事業者と取引してはいけないというルールはありません。ただし支払う側の控除割合は2026年10月1日から70%に下がっており、価格の協議を持ちかけられる可能性は高くなります。公正取引委員会のQ&Aでは、課税事業者にならなければ取引価格を引き下げる、応じなければ取引を打ち切るといった一方的な通告は問題になるとされています。協議の経緯は記録に残してください。
Q4. 源泉徴収がある仕事では、請求書にいくらと書けばいいですか
本体価格と消費税額を明確に分けて書いてください。国税庁は、報酬・料金等の額と消費税等の額が請求書等で明確に区分されている場合には、報酬・料金等の額のみを源泉徴収の対象として差し支えないとしています。税込総額だけを書くと、消費税部分も源泉徴収の対象として計算される可能性があり、その分だけ手取りが減ります。
Q5. 1万円未満の経費は、インボイスを保管しなくてよいのですか
少額特例の要件に当てはまれば、税込1万円未満の課税仕入れは一定の帳簿の保存のみで仕入税額控除ができます。要件は、基準期間の課税売上高が1億円以下または特定期間の課税売上高が5,000万円以下で、かつ令和5年10月1日から令和11年9月30日までの期間であることです。期限後は原則どおりの保存が必要になります。
Q6. 請求書をメールのPDFで送っていますが、紙に印刷して保管すれば足りますか
足りません。メールで授受した請求書のPDFは電子帳簿保存法の電子取引データに当たり、データのまま保存する必要があります。改ざん防止については、事務処理規程を定めて守る方法が認められています。基準期間の売上高が5,000万円以下であれば、日付・金額・取引先での検索要件は不要とされています。
Q7. 請求書があれば、それだけでファクタリングは使えますか
請求書だけで判断することはありません。当社では請求書に加えて通帳の入出金の記録を見ます。その取引先から過去に継続して入金があるかを確認するためで、入金実績のない新規の取引先への請求書は、金額が合っていても判断が難しくなります。また通帳全体の資金の流れ(改ざんの痕跡、使途不明金、公営競技やギャンブル関連への入出金)も確認しています。
まとめ
請求書の6項目は、消費税法第57条の4に書かれているとおりです。登録番号、取引年月日、取引内容、税率ごとの合計額と適用税率、消費税額、交付先の名称。様式は自由で、手書きでも構いません。
そのうえで、今日の時点で押さえておきたいのは3つです。ひとつ、2026年10月1日から免税事業者等からの課税仕入れの控除割合が80%から70%に下がり、取引先の負担が増えています。ふたつ、2割特例は令和8年分が最後で、令和9年分からは個人事業者向けに3割特例が新設されています。みっつ、源泉徴収がある仕事では、本体価格と消費税を分けて書くだけで手取りが変わります。
審査の側から見ていて思うのは、請求書を丁寧に作っている方は、資金繰りの相談に来られたときの話も早いということです。請求書と通帳が一致していれば、説明する手間がほとんどいりません。請求書は取引先に出す書類ですが、同時に自分の事業の記録でもあります。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
出典(確認日:2026年10月6日)
- e-Gov法令検索 消費税法(昭和六十三年法律第百八号)第57条の4 https://laws.e-gov.go.jp/law/363AC0000000108
- e-Gov法令検索 特定受託事業者に係る取引の適正化等に関する法律(令和五年法律第二十五号)第3条 https://laws.e-gov.go.jp/law/505AC0000000025
- 国税庁 インボイス制度(基礎編) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023011-048_02.pdf
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A(免税事業者等からの仕入れに係る経過措置) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-15.pdf
- 国税庁 令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113-3.pdf
- 国税庁 令和8年度税制改正特集(インボイス制度) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁 3割特例の創設その他の令和8年度改正事項 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026002-095.pdf
- 国税庁 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
- 国税庁 2割特例 特設ページ https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
- 国税庁 タックスアンサーNo.2795 原稿料や講演料等を支払ったとき https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2795.htm
- 国税庁 令和6年1月からの電子取引データの保存方法 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0023011-012.pdf
- 国税庁 電子帳簿保存法一問一答【電子取引関係】 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0024005-113_r603.pdf
- 国税庁 適格請求書発行事業者公表サイト https://www.invoice-kohyo.nta.go.jp/
- 公正取引委員会 免税事業者及びその取引先のインボイス制度への対応に関するQ&A https://www.jftc.go.jp/dk/guideline/unyoukijun/invoice_qanda.html