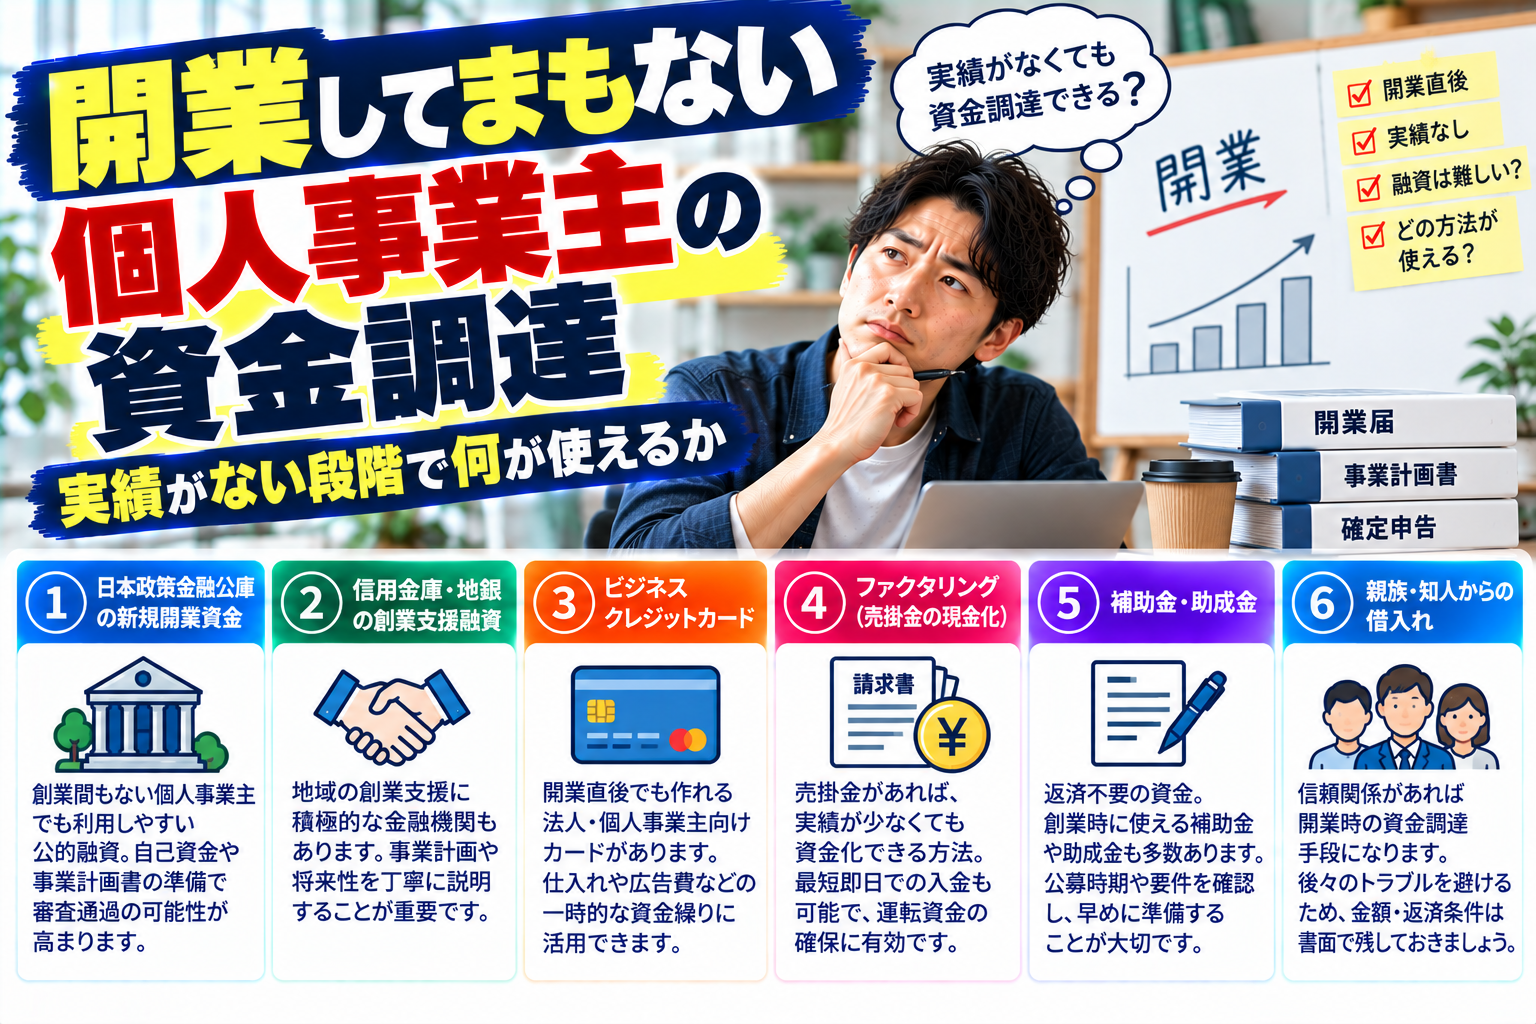
先に結論を書きます。開業直後にまず見るべきは、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」とされており、融資限度額は7,200万円、運転資金の返済期間は10年以内(据置5年以内)です。確定申告書が1期分もない段階でも、事業計画で判断されます。一方、売掛債権を使う方法は、開業直後ほど使いにくくなります。理由は、審査する側が見ているのが「これから」ではなく「これまでの入金の積み重ね」だからです。この記事では、実績がない段階に何が使えて、何が使いにくいのかを、制度の中身から整理します。
開業直後が難しい理由を、審査する側から説明する
私はファクタリングの買取をしています。審査で見ているのは次の5つです。
- 事業年数
- 月商
- 売掛先からの入金の継続性
- 通帳全体の資金の流れ
- 提出書類の正確さと一貫性
1番目が「事業年数」です。 そして3番目が「入金の継続性」。開業したばかりの方は、この2つを持っていません。持っていないから信用がない、という話ではありません。判断する材料が物理的に存在しないということです。
私たちが売掛先の信用力を測るとき、企業の規模や格付けではなく、通帳に残った入金の実績を見ています。同じ売掛先から、同じ周期で、同じくらいの金額が繰り返し入っているか。この繰り返しが、期日どおりに入るという予測の根拠になります。取引が1回目なら、繰り返しはまだありません。
融資も構造は同じです。決算書や確定申告書が返済能力の根拠になるので、1期目が終わっていなければ、その根拠が存在しない。
だから開業直後は、実績の代わりになるものを用意した制度を使うことになります。それが公的融資です。
選択肢1:日本政策金融公庫の新規開業・スタートアップ支援資金
もっとも現実的な選択肢です。
| 項目 | 内容 |
|---|---|
| 利用できる方 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 資金使途 | 新規事業の立ち上げ、または事業開始後に必要とする設備資金・運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間(設備資金) | 20年以内(据置5年以内) |
| 返済期間(運転資金) | 10年以内(据置5年以内) |
| 担保・保証人 | 希望を伺いながら相談 |
「事業開始後おおむね7年以内」という幅の広さに注目してください。開業したばかりの方だけでなく、数年経った方も対象です。
据置期間5年以内という条件も、実務上は大きな意味を持ちます。据置期間中は利息のみの支払いで、元本の返済が始まりません。売上が立ち上がるまでの期間を織り込めます。
利率は基準利率が原則ですが、女性・若年層・セミナー受講など複数の要件に応じて特別利率が用意されています。該当するかどうかは窓口で確認してください。
なお、公庫のこのページには自己資金要件の明示はありません。ただし事業計画の実現可能性は審査されますので、手元資金がいくらあるかは説明できるようにしておく必要があります。
選択肢2:マル経融資(小規模事業者経営改善資金)
条件が特徴的な制度です。
| 項目 | 内容 |
|---|---|
| 融資限度額 | 2,000万円 |
| 返済期間 | 10年以内(据置2年以内) |
| 要件 | 商工会、商工会議所または都道府県商工会連合会の経営指導を受けている小規模事業者であること。商工会等の推薦が必要 |
| 担保・保証人 | 無担保・無保証人 |
無担保・無保証人という条件は、他にほとんどありません。
ただし、思い立ってすぐ使えるものではありません。商工会・商工会議所の経営指導を受け、推薦を得ることが前提です。経営指導には一定の期間が必要になります。
逆に言えば、開業したらすぐに地元の商工会・商工会議所に行っておくことに意味があります。使う予定がなくても、関係を作っておけば、必要になったときに選択肢が一つ増えます。これは開業初年度にやっておいて損のない手続きです。
選択肢3:一般貸付
公庫の基本的な制度です。
| 項目 | 内容 |
|---|---|
| 融資限度額 | 4,800万円(特定設備資金は7,200万円) |
| 返済期間(運転資金) | 7年以内(据置1年以内) |
| 返済期間(設備資金) | 10年以内(据置2年以内) |
| 対象 | 事業を営むほとんどの方 |
新規開業向けの制度と比べると据置期間が短いため、開業直後であれば選択肢1が優先されます。
選択肢4:信用保証協会の保証を付けた民間融資
民間の金融機関から借りる際、信用保証協会の保証を付ける方法です。創業向けの保証制度を設けている自治体もあり、利子補給や保証料補助が受けられる場合があります。
内容は自治体ごとに異なります。市区町村や都道府県の産業振興担当窓口、または地元の信用金庫・信用組合に問い合わせてください。
選択肢5:売掛債権を使う方法(ただし条件つき)
売掛債権を期日前に現金化する方法です。借入ではないため、返済も利息も発生しません。開業直後でも使える場合があります。
ただし、冒頭で書いたとおり、条件は厳しくなります。理由を正直に書きます。
入金の実績がまだないためです。 同じ売掛先から繰り返し入金があるという事実が、期日どおりに入るという予測を支えます。1回目の取引には、その裏づけがありません。
とはいえ、まったく使えないわけではありません。次の条件が揃えば、判断できる材料が増えます。
- 売掛先が明確で、取引の経緯が書面で残っている(発注書、契約書、メールのやり取り)
- 納品が完了し、請求書を発行済みである
- 支払期日が確定していて、期日までの期間が短い
- 事業用の口座を分けていて、通帳の流れが読める
最後の項目が、意外に効きます。事業の入出金と私的な入出金が混ざった通帳は、読み取れる情報が減ります。開業したらすぐ口座を分けておくことをおすすめします。
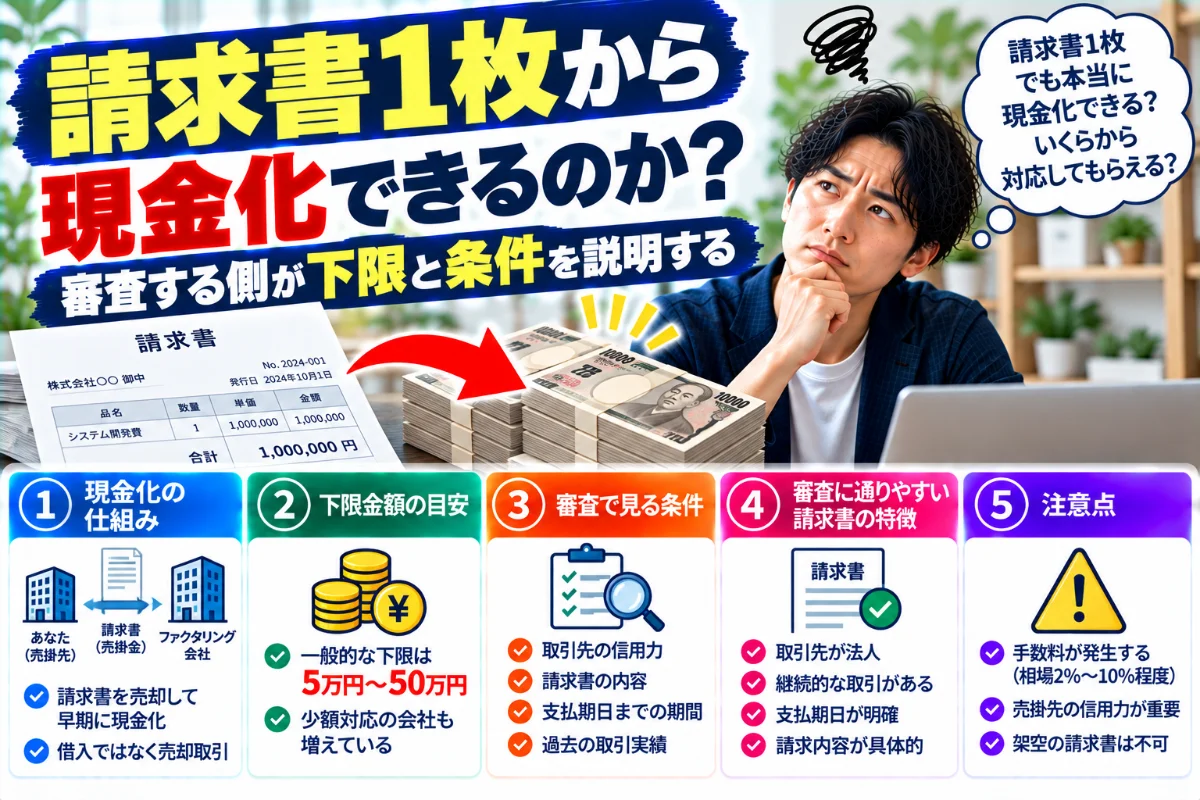
当社は5万円から取り扱っています。少額だからという理由でお断りすることはしていません。審査で何を見ているかはファクタリングの審査で実際に見ている5つのことに、金額の下限については少額ファクタリングは何万円から使えるのかに書きました。
開業直後にやっておくと、後で効くこと
制度の話ではありませんが、半年後・1年後の選択肢を増やすためにやっておくべきことがあります。
1. 事業用の口座を分ける
先ほど触れたとおりです。融資でもファクタリングでも、通帳は必ず見られます。生活費の引き落としと事業の入出金が混ざっていると、事業の実態が読み取れません。
逆に、分けてあれば「この売掛先から毎月この時期にこの金額が入る」という事実が、そのまま資料になります。開業直後にやっておけば、1年後には12か月分の実績になります。
2. 商工会・商工会議所に登録する
マル経融資の前提条件です。使う予定がなくても、経営指導を受ける関係を作っておくと、無担保・無保証人という選択肢が視野に入ります。
3. 請求書と入金の記録を揃える
発注から納品、請求、入金までの流れが書面で追える状態にしておきます。これは審査のためだけではありません。支払いが遅れたときの交渉材料にもなります。
2024年11月1日施行のフリーランス法は、発注者に対し、給付の内容・報酬の額・支払期日などを書面または電磁的方法で明示することを義務づけています(第3条)。明示されていない場合は、そのこと自体が発注者側の問題です。未払いが起きたときの対処はフリーランスの報酬が支払われないにまとめました。
4. 資金繰り表を作る
開業直後は、入金より支出が先に立ちます。いつ資金が底をつくかを把握していないと、公的融資の申込みが間に合いません。公庫の融資は申込みから着金まで数週間が通常です。
手順は資金繰り表の作り方に書きました。開業初月から作っておくと、そのまま融資申込みの資料になります。
順番の考え方
開業直後の資金調達は、次の順で検討するのが現実的です。
| 順番 | 手段 | 必要な時間 | 実績の要否 |
|---|---|---|---|
| 1 | 公庫の新規開業・スタートアップ支援資金 | 数週間 | 事業計画で判断 |
| 2 | マル経融資 | 経営指導を経てから | 小規模事業者であること |
| 3 | 保証協会付き融資・自治体の創業支援 | 数週間 | 自治体による |
| 4 | 売掛債権の売却 | 最短即日 | 取引の記録と入金の見通し |
上から3つは時間がかかります。資金が必要になる数か月前に動く前提の手段です。4番目だけが直前に間に合います。
裏を返せば、直前に間に合う手段は最もコストが高いということでもあります。手段ごとのコストを揃えて比べる方法は個人事業主が売掛金を現金化する4つの方法に整理しました。
気をつけてほしいこと
開業直後は、勧誘の対象になりやすい時期です。
登録のない貸金業者からの借入は避けてください。貸金業を営むには登録が必要で、登録の有無は金融庁の登録貸金業者情報検索サービスで確認できます。「実績がなくても融資可能」「審査なし」という広告は、そもそも貸金業法第16条第2項が禁じている表示です。
ファクタリングの形をとりながら実態が貸付けであるものにも注意が必要です。売掛先が倒産したときの損失を売主が負う契約(償還請求権あり・買戻し特約つき)は、債権の売買ではありません。見分け方は契約書のここを見れば違法な業者が分かるにまとめました。
よくある質問
Q. 確定申告を1回もしていませんが、融資は受けられますか。
日本政策金融公庫の新規開業・スタートアップ支援資金は「新たに事業を始める方」も対象としており、事業計画にもとづいて判断されます。確定申告書がないこと自体が門前払いの理由にはなりません。
Q. 自己資金はいくら必要ですか。
公庫の新規開業・スタートアップ支援資金のページには、自己資金要件の明示はありません。ただし事業計画の実現可能性は審査されるため、手元資金の状況は説明できるようにしておいてください。
Q. 開業してどのくらい経てば、選択肢が増えますか。
一つの区切りは1期分の確定申告が終わったときです。もう一つは、同じ売掛先からの入金が数回分たまったときです。審査する側から見ると、繰り返しが見えるかどうかで判断の精度が変わります。
Q. 開業直後でも売掛債権を現金化できますか。
できる場合があります。取引の経緯が書面で残っていること、納品と請求が済んでいること、支払期日が確定していることが揃えば、判断できる材料が増えます。当社は5万円から取り扱っています。
Q. マル経融資はすぐ使えますか。
商工会・商工会議所の経営指導を受け、推薦を得ることが前提です。時間がかかるため、必要になってから動くのでは間に合いません。開業したら早めに相談しておく制度です。
Q. 据置期間とは何ですか。
元本の返済を始めない期間のことで、その間は利息のみを支払います。公庫の新規開業・スタートアップ支援資金では、設備資金・運転資金とも5年以内の据置期間が設定できるとされています。
Q. 事業用口座は本当に分けたほうがよいですか。
分けてください。融資でもファクタリングでも通帳は必ず確認されます。私的な入出金と混ざっていると、事業の実態が読み取れず、判断できる材料が減ります。開業直後に分けておけば、1年後には12か月分の実績になります。
建設業で独立した一人親方の場合は、建設業法が下請代金の支払期限そのものを縛っています。交渉できる線は一人親方の資金繰りが詰まる理由で条文つきに整理しています。
掛金を積んでいれば、そこから低利で借りられる制度もあります。仕組みと条件は小規模企業共済の貸付制度にまとめました。
まとめ
要点は3つです。
- 開業直後にまず見るのは、公庫の新規開業・スタートアップ支援資金です。事業開始後おおむね7年以内が対象で、運転資金は10年以内・据置5年以内。確定申告書がなくても事業計画で判断されます。
- 売掛債権を使う方法は、開業直後ほど条件が厳しくなります。審査する側が見ているのが「これまでの入金の繰り返し」だからです。信用の問題ではなく、材料が存在しないという問題です。
- だから開業直後にやるべきは、材料を作り始めることです。事業用口座を分ける、商工会に登録する、請求と入金の記録を揃える、資金繰り表を作る。どれも今日から始められて、半年後に効きます。
実績がないことは、開業直後なら当たり前のことです。それを前提にした制度が用意されています。使える順番を知っておいてください。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。融資制度の内容は変更されることがあるため、申込み前に各窓口で最新の条件をご確認ください。
出典(2026年9月18日確認)
- 新規開業・スタートアップ支援資金 / 日本政策金融公庫
- 融資制度一覧【国民生活事業】/ 日本政策金融公庫
- 特定受託事業者に係る取引の適正化等に関する法律(令和5年法律第25号)第3条 / e-Gov法令検索
- 貸金業法(昭和58年法律第32号)第16条 / e-Gov法令検索
- 登録貸金業者情報検索サービス / 金融庁
文責:株式会社オルカン 代表取締役 髙橋 稔