返済方式の名前を覚えても、返済は楽になりません。効くのは一つだけ、毎月いくら払うかです。50万円を年18%で借りた場合、毎月1万円ずつ返すと完済まで7年8か月、総返済額は約92万円になります。毎月3万円なら1年8か月で約58万円。同じ借入額、同じ金利で、差は約34万円です。この記事では、その差がどこから生まれるのかを計算で示したうえで、延滞したときに何が加わるのか、その先に何があるのかまで整理します。
金利の上限は法律で決まっている
まず前提です。利息制限法第1条は、元本の額に応じて上限を三段階で定めています。
| 元本の額 | 上限利率 | 超えたら |
|---|---|---|
| 10万円未満 | 年20% | 超過部分が無効 |
| 10万円以上100万円未満 | 年18% | 超過部分が無効 |
| 100万円以上 | 年15% | 超過部分が無効 |
同法第5条は、同じ貸し手から重ねて借りた場合、残っている元本と新しく借りた元本の合計額を「元本の額」とみなすと定めています。小分けにして高い区分の利率を適用する、という抜け道は塞がれています。
この記事の計算は、100万円未満の区分である年18%を使います。
毎月の返済は、まず利息に充てられる
ここが分かると、あとの話がすべて見通せます。
利息は残高に対してかかります。日割りで考えると、1か月(30日として)の利息はおおよそ次のとおりです。
| 残高 | 年利率 | 30日分の利息(概算) |
|---|---|---|
| 5万円 | 20% | 約821円 |
| 30万円 | 18% | 約4,438円 |
| 50万円 | 18% | 約7,397円 |
| 100万円 | 15% | 約12,328円 |
残高50万円なら、毎月の利息は約7,400円です。ここで毎月1万円を返済したとすると、元本に充てられるのは約2,600円しかありません。50万円の元本を2,600円ずつ削っていく計算になります。
毎月の返済額が利息をわずかに上回っているだけの状態は、返しているようでいて、ほとんど減っていません。これが「いつまでも減らない」の正体です。
毎月いくら払うかで、総額はここまで変わる
50万円を年18%で借り、毎月一定額を返した場合の試算です。日数は30日、利息は日割りで計算しています。
| 毎月の返済額 | 完済までの回数 | 期間 | 総返済額 | うち利息 |
|---|---|---|---|---|
| 10,000円 | 92回 | 7年8か月 | 約916,000円 | 約416,000円 |
| 15,000円 | 47回 | 3年11か月 | 約694,000円 | 約194,000円 |
| 20,000円 | 32回 | 2年8か月 | 約629,000円 | 約129,000円 |
| 30,000円 | 20回 | 1年8か月 | 約578,000円 | 約78,000円 |
| 50,000円 | 11回 | 11か月 | 約545,000円 | 約45,000円 |
毎月1万円と毎月3万円で、利息の差は約34万円です。借りた額の7割近くが、返し方の違いだけで変わります。
毎月1万円を92回。7年8か月です。その間に生活が変わらない保証はありません。返済期間が長いということは、途中で状況が変わるリスクを長く抱えるということでもあります。
なお上の数字は概算です。実際の利息計算は暦日数(月によって28日〜31日)で行われ、契約ごとに約定日や充当の順序が異なります。目安としてご覧ください。
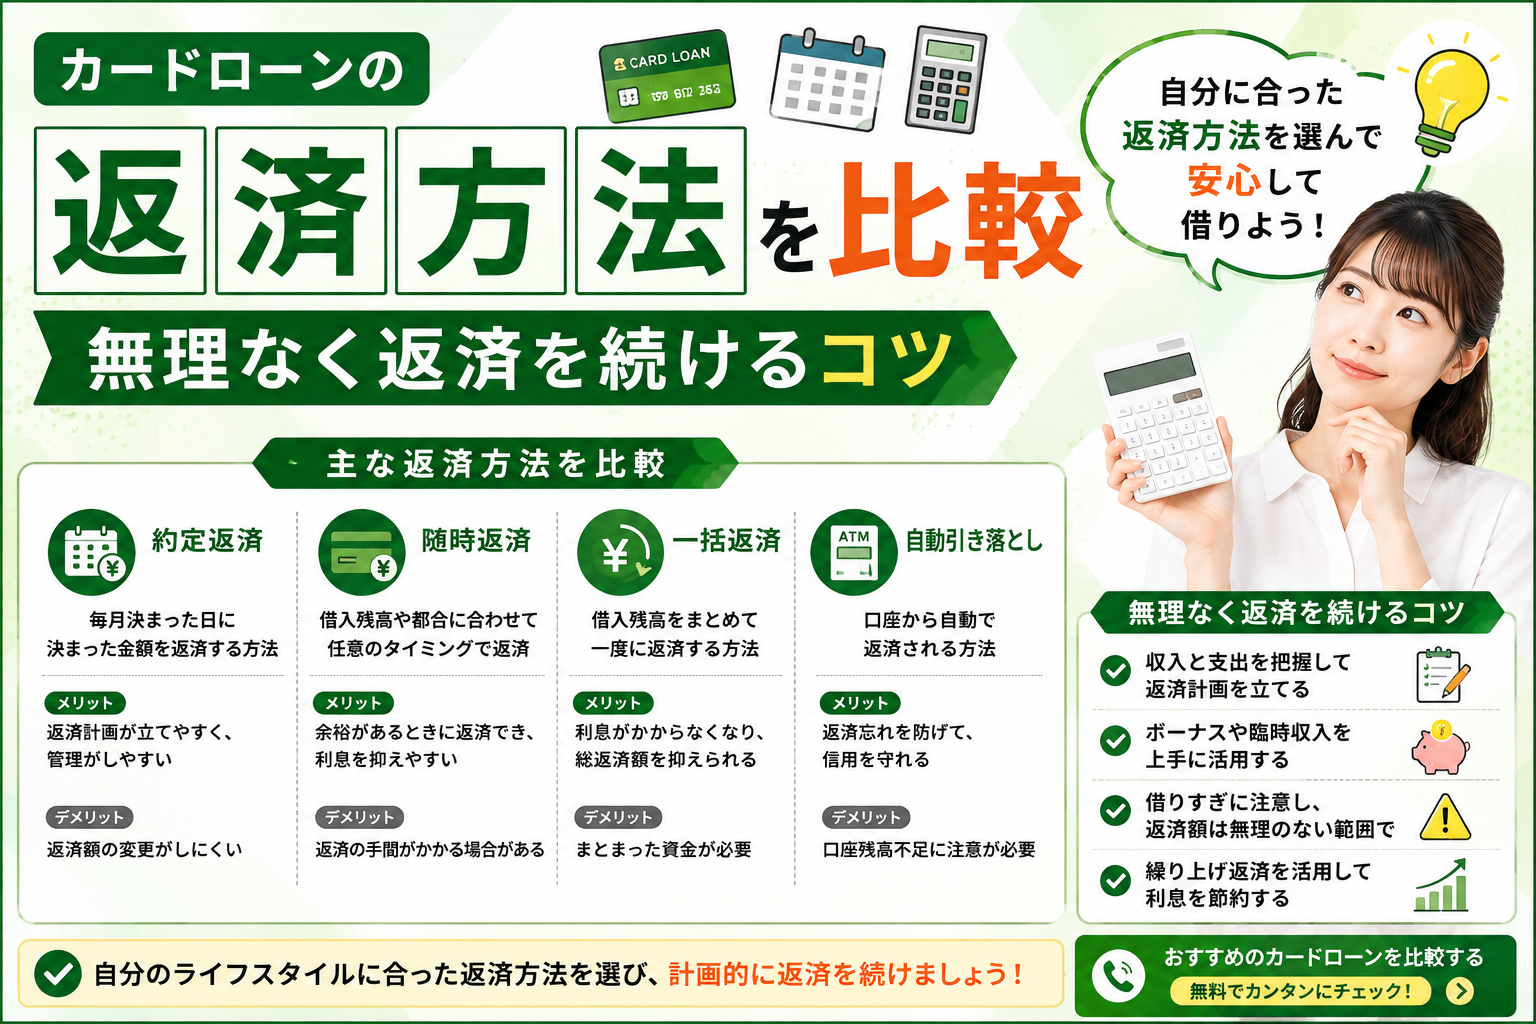
返済方式の違いは「毎月の額の決まり方」の違い
方式の名前が並ぶと難しく見えますが、違っているのは毎月の額がどう決まるかだけです。
残高スライド元利定額返済方式。借入残高の区分に応じて、毎月の返済額が決まります。多くのカードローンが採用しています。注意すべき点が一つあります。残高が減ると、毎月の返済額も下がる設計になっていることです。返済が進むほど月々は楽になりますが、そのぶん完済は遠のきます。上の表でいえば、3万円の行から1.5万円の行へ、途中で移っていくようなイメージです。
元利均等返済方式。毎月の返済額(元金+利息)が一定です。残高が減っても返済額は変わらないので、完済時期が最初から確定します。計画は立てやすくなります。
元金均等返済方式。毎月の元金部分が一定で、そこに利息が乗ります。初回の負担は最も重くなりますが、元本が確実に一定ペースで減るため、総利息は最も小さくなります。
残高スライド方式を使っている場合、返済額が下がっても下げないというのが、実質的に最も効く対策です。契約上の最低額が下がっても、自分で同じ額を払い続ければ、上の表を上の行に留め置くことができます。
繰上返済は「いつ」効くか
余裕があるときの繰上返済は、元本に直接充てられます。効果を計算してみます。
50万円を年18%、毎月15,000円で返済する前提で、12回目に10万円を繰り上げた場合です。
| 返し方 | 回数 | 総返済額 |
|---|---|---|
| 繰上返済なし | 47回 | 約694,000円 |
| 12回目に10万円を繰上 | 36回 | 約640,000円 |
10万円を先に入れることで、総返済額が約54,000円減り、期間が11回分短くなります。入れた10万円に対して約54,000円ぶんの効果です。
重要なのは「いつ」です。利息は残高にかかるので、残高が大きいうちに入れるほど効きます。同じ10万円でも、40回目に入れたのでは、ここまでの差は生まれません。
複数社から借りているとき、どれから返すか
金利の高いものから返す。これが原則です。
理由は単純で、利息は「残高×利率」で決まるからです。同じ1万円を追加で返すなら、利率が高い側の残高を削ったほうが、削減できる利息は大きくなります。元本10万円未満の区分は年20%まで、100万円以上は年15%までと利息制限法が定めているとおり、小口ほど利率は高くなりがちです。少額の借入れを後回しにする判断は、この点で不利に働きます。
ただし例外もあります。あと1万円で完済できる契約があるなら、先に片付けたほうがよい場合があります。契約が一つ減れば、信用情報上の契約件数が減り、管理する対象も減ります。返済日の管理が減ることは、延滞を防ぐという意味で金利差以上の価値を持つことがあります。
自分がいま何社にいくら借りていて、それぞれの利率がいくらなのか。ここが即答できない状態なら、まずその一覧を作るところからです。信用情報を開示すれば、契約件数と残高は正確に分かります。手順はカードローンの審査で見られるものに書きました。
延滞すると、何が加わるか
返済が遅れると、通常の利息とは別に遅延損害金が発生します。
利息制限法第4条第1項は、賠償額の予定について、第1条の率の1.46倍を超える部分を無効としています。ただし第7条第1項が営業的金銭消費貸借について特則を置いており、年20%を超える部分が無効とされます。つまり実務上の上限は年20%です。
残高50万円で延滞した場合の目安です。
| 延滞日数 | 遅延損害金(年20%の場合) |
|---|---|
| 30日 | 約8,200円 |
| 60日 | 約16,400円 |
| 90日 | 約24,700円 |
| 180日 | 約49,300円 |
金額そのものより重いのは、記録です。CICは、返済日より61日以上または3か月以上の支払遅延があった場合に「異動」が登録されると説明しています。俗に「ブラック」と呼ばれているものの実体はこれで、クレジット情報の保有期間は契約期間中および契約終了後5年以内です。
60日という線は、遅延損害金の額よりずっと大きな意味を持ちます。
期限の利益を失うということ
分割で返す約束をしている状態は、法的には「期限の利益」を持っている状態です。契約で定めた条件に該当すると、この利益を失います。多くの契約では、一定期間の延滞がその条件になっています。
期限の利益を失うと、残高の全額を一括で請求されます。50万円の残高を毎月1万5千円ずつ返す約束だったものが、50万円を今すぐ、に変わります。
分割での支払いを続けたいのであれば、その約束が生きているうちに相談するしかありません。失ってから交渉するのは、はるかに難しくなります。
その先にあるもの——給与の差押え
支払いがないまま進むと、訴訟や支払督促を経て、債権者は強制執行を申し立てられる状態になります。給与の差押えです。
民事執行法第152条第1項は、給料や賃金等について、支払期に受けるべき給付の4分の3に相当する部分は差し押さえてはならないと定めています。ただし括弧書きがあり、その額が政令で定める額を超えるときは、政令で定める額に相当する部分が差押禁止となります。民事執行法施行令第2条は、支払期が毎月の場合、この額を33万円としています。
計算すると、こうなります。
| 手取り月額 | 差し押さえられる額(目安) | 手元に残る額 |
|---|---|---|
| 25万円 | 約6.3万円 | 約18.8万円 |
| 30万円 | 7.5万円 | 22.5万円 |
| 40万円 | 10万円 | 30万円 |
| 50万円 | 17万円 | 33万円 |
| 60万円 | 27万円 | 33万円 |
手取りが44万円(33万円÷4分の3)を超えると、手元に残るのは33万円で頭打ちになります。それを超える部分は全額が差押えの対象です。
なお、養育費など民事執行法第151条の2第1項各号に掲げる義務にかかる請求の場合は、同条第3項により「4分の3」が「2分の1」に読み替えられます。
そして差押えは、勤務先に知られずには成立しません。差押命令は第三債務者である勤務先に送達され、勤務先は差し押さえられた分を債権者に支払う義務を負います。この点はカードローンの在籍確認とは?電話が来る条件と、会社に知られる経路の実際にも書きました。借りるときの在籍確認を心配する人は多いのですが、勤務先に確実に知られるのは、こちらです。
延滞する前に打てる手
段階ごとに、できることが違います。
まだ払えているが、きつい段階。 毎月の返済額を上げられないか検討します。上の表のとおり、1万円と1万5千円で総額は22万円違います。残高スライドで返済額が下がったなら、下げずに同額を払い続けます。
今月が厳しい段階。 延滞する前に借入先へ連絡します。返済日や返済額の調整に応じてもらえることがあります。連絡した記録が残ること自体にも意味があります。
すでに複数社で回らなくなっている段階。 日本貸金業協会の貸金業相談・紛争解決センター、消費生活センター(消費者ホットライン188)、法テラスに相談できます。無料です。ここで新しい借入先を探すのは、最も避けたい動き方です。
構造的に足りていない段階。 毎月の収支そのものが足りていないなら、返し方の工夫では届きません。公的な制度と支払いの猶予を先に並べてください。生活福祉資金貸付制度、国民健康保険料や年金保険料の減免・猶予、国税や地方税の納付猶予。家賃や公共料金にも分割や猶予の窓口があります。
事業収入があるなら、もう一つ道があります。取引先への請求が発生しているなら、その売掛債権を期日前に現金化する方法です。借入れではないため、返済も利息も発生しません。何を見られるのかはファクタリングの審査で実際に見ている5つのことに、資金の谷がいつ来るのかを先に把握する方法は資金繰り表の作り方に書いています。
よくある質問
Q. 毎月の返済額を上げると、何が変わりますか。
総返済額と期間が変わります。50万円を年18%で借りた場合の試算では、毎月1万円で92回・約92万円、毎月3万円で20回・約58万円となり、差は約34万円です。金利は同じでも、返し方だけでこれだけ変わります。
Q. 残高スライド方式で返済額が下がりました。そのままでよいですか。
下げないほうが総額は小さくなります。返済額が下がるのは残高が減ったためですが、下がった額で払い続けると元本に充てられる部分も減り、完済が遠のきます。契約上の最低額が下がっても、自分で同じ額を払い続けることはできます。
Q. 繰上返済はいつするのが効きますか。
残高が大きいうちです。利息は残高にかかるため、早い時期ほど効果が大きくなります。試算では、50万円・年18%・毎月15,000円の返済で12回目に10万円を繰り上げると、総返済額が約54,000円減り、期間が11回分短くなりました。
Q. 遅延損害金の上限は何%ですか。
営業的金銭消費貸借の場合、利息制限法第7条第1項により年20%を超える部分が無効とされます。通常の利息とは別に発生します。
Q. 何日延滞すると信用情報に傷がつきますか。
CICは、返済日より61日以上または3か月以上の支払遅延があった場合に「異動」が登録されると説明しています。数日の遅れは異動には至りませんが、入金状況の欄には記号として残り、24か月分が表示されます。
Q. 複数社あるとき、どれから返すべきですか。
原則は金利の高いものからです。利息は残高×利率で決まるため、同じ額を追加で返すなら高い側を削るほうが効きます。ただし、あと少しで完済できる契約があるなら、契約件数と管理の手間を減らす意味で先に片付ける判断もあります。
Q. 給与を差し押さえられると、いくら持っていかれますか。
民事執行法第152条第1項により、原則として給付の4分の3は差押禁止です。ただし民事執行法施行令第2条が定める額(支払期が毎月の場合は33万円)を超える部分については、その超過分が差押えの対象になります。手取り30万円なら約7.5万円、手取り60万円なら約27万円が目安です。
返済が進むと、限度額の増額を案内されることがあります。増額の申請で何が起きるのか、逆に枠を減らされるのはどういう場合かはカードローンの増額申請とは?審査がやり直される理由と、逆に減額される場合にまとめました。
返済の負担そのものを軽くしたい場合は、借り方を比べる前に「出ていくお金を減らす・遅らせる」ほうが効きます。税と社会保険については納税の猶予制度の使い方で申請できる4つの猶予を、全体の順番は借りる前に試す資金繰りの手段で整理しています。
まとめ
要点は3つです。
- 効くのは毎月の額です。50万円・年18%で、毎月1万円なら総額約92万円、毎月3万円なら約58万円。差は約34万円でした。方式の名前より、この一点です。
- 残高スライドで返済額が下がっても、下げない。これが最も簡単で確実な対策です。
- 60日の線を越えないこと。CICは61日以上または3か月以上の延滞で「異動」が登録されると説明しています。遅延損害金の額より、この記録のほうが長く効きます。
払えなくなりそうだと思った時点が、最も選択肢が多い時点です。延滞してからではなく、その前に連絡してください。
本記事の計算は一般的な条件にもとづく概算であり、実際の返済額・利息は契約内容、暦日数、充当の順序などによって異なります。特定の金融商品の利用を推奨するものではありません。法令や各社の運用は変更される場合があります。個別の判断については、各制度の窓口や専門家にご確認ください。
出典(2026年9月17日確認)
- 利息制限法(昭和29年法律第100号)第1条、第4条、第5条、第7条 / e-Gov法令検索
- 民事執行法(昭和54年法律第4号)第152条 / e-Gov法令検索
- 民事執行法施行令(昭和55年政令第230号)第2条 / e-Gov法令検索
- 開示報告書の各項目の説明について / 株式会社シー・アイ・シー
- CICが保有する信用情報 / 株式会社シー・アイ・シー
文責:株式会社オルカン 代表取締役 髙橋 稔