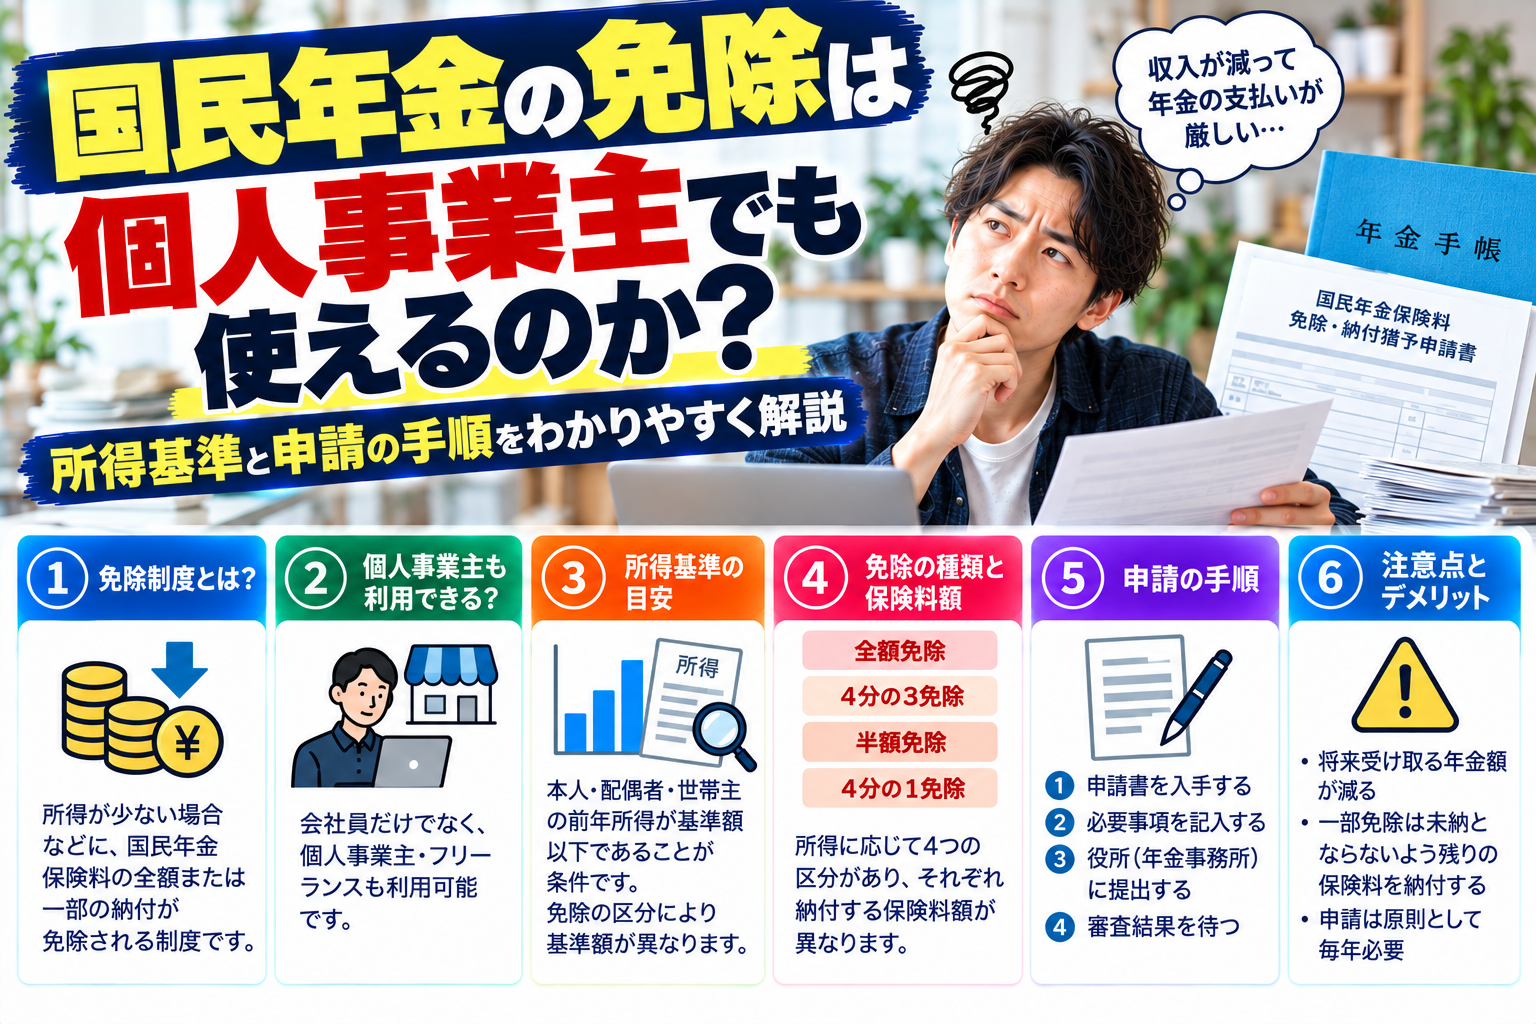
国民年金保険料が払えないとき、個人事業主が最初に検討していいのは免除・納付猶予の申請です。所得が一定額以下なら保険料の全額または一部を納めなくてよくなり、全額免除なら将来の老齢基礎年金にも2分の1が反映されます。申請せず未納のまま放置した場合と違い、老齢・障害・遺族の各基礎年金を受け取るための受給資格期間にも算入されます。申請は市区町村の国民年金窓口か年金事務所で、申請時点から2年1か月前までの期間まで遡れます。借入を増やす前に、まずここを止めてください。
免除と納付猶予は何が違うのか
同じ「払わなくてよくなる」制度でも、免除と納付猶予は将来の年金額への影響が違います。ここを混同したまま窓口に行く方が非常に多いので、最初に整理します。
免除は年金額に反映される
免除は、その期間の保険料を納めなくてよいものとしたうえで、老齢基礎年金の額にも一定割合を反映します。全額免除であれば、納めていないのに2分の1が年金額に入ります。国庫負担が入っているためです。
根拠となる条文は国民年金法第90条第1項です。原文はこう書かれています。
次の各号のいずれかに該当する被保険者等から申請があつたときは、厚生労働大臣は、その指定する期間(次条第一項から第三項までの規定の適用を受ける期間又は学校教育法(昭和二十二年法律第二十六号)第五十条に規定する高等学校の生徒、同法第八十三条に規定する大学の学生その他の生徒若しくは学生であつて政令で定めるもの(以下「学生等」という。)である期間若しくは学生等であつた期間を除く。)に係る保険料につき、既に納付されたものを除き、これを納付することを要しないものとし、申請のあつた日以後、当該保険料に係る期間を第五条第三項に規定する保険料全額免除期間(第九十四条第一項の規定により追納が行われた場合にあつては、当該追納に係る期間を除く。)に算入することができる。
「申請があつたときは」と書かれている点が重要です。所得が基準以下でも、申請しなければ免除にはなりません。黙っていて自動的に処理される制度ではない、ということが条文の書き方そのものに表れています。
納付猶予は年金額に反映されない
納付猶予は20歳以上50歳未満の方が対象で、日本年金機構の説明では「納付猶予の期間は、老齢基礎年金、障害基礎年金、遺族基礎年金を受け取るために必要な受給資格期間にカウントされますが、年金額には反映されません」とされています。つまり、受給資格を守る効果はあるが、年金額は増えません。
どちらも「未納」とは決定的に違う
未納は受給資格期間にも入らず、年金額にも反映されず、そのうえ障害や死亡が起きたときの保険料納付要件を満たせなくなる可能性があります。免除・猶予は申請という一手間だけで、この3つの不利を避けられます。
| 区分 | 老齢基礎年金の受給資格期間 | 老齢基礎年金の額への反映 | 保険料の負担 |
|---|---|---|---|
| 全額免除 | 算入される | 2分の1 | なし |
| 4分の3免除 | 算入される | 8分の5 | 4分の1を納付 |
| 半額免除 | 算入される | 8分の6 | 半額を納付 |
| 4分の1免除 | 算入される | 8分の7 | 4分の3を納付 |
| 納付猶予 | 算入される | 反映されない | なし |
| 産前産後期間の免除 | 算入される | 納付したものとして反映 | なし |
| 未納 | 算入されない | 反映されない | なし |
審査する側から見るとこうです
当社はファクタリングの買取事業者として通帳を拝見します。国民年金が引き落とされていない月が続いていても、それ自体で評価を下げることはありません。見ているのは、その状況を放置しているか、手を打っているかです。免除の承認通知が手元にある方は、資金繰りを把握できている方だと当社では判断しています。
所得がいくらまでなら免除になるのか
免除・猶予の可否は前年の所得で判定されます。日本年金機構が公表している基準は次のとおりです。
全額免除と納付猶予の基準
いずれも「(扶養親族等の数+1)×35万円+32万円」以下であることが基準です。単身の個人事業主なら、扶養親族等が0人なので1×35万円+32万円=67万円が目安になります。
なお、日本年金機構は審査の対象となる所得について、保険料免除制度は「本人・配偶者・世帯主」、保険料納付猶予制度は「本人・配偶者」としています。親や配偶者と同居している個人事業主の場合、この違いが結論を変えることがあります。
一部免除の基準
| 区分 | 前年所得の基準 |
|---|---|
| 4分の3免除 | 88万円+扶養親族等控除額+社会保険料控除額等 |
| 半額免除 | 128万円+扶養親族等控除額+社会保険料控除額等 |
| 4分の1免除 | 168万円+扶養親族等控除額+社会保険料控除額等 |
一部免除の根拠は国民年金法第90条の2です。4分の3免除について、条文の原文はこうなっています。
次の各号のいずれかに該当する被保険者等から申請があつたときは、厚生労働大臣は、その指定する期間(前条第一項若しくは次項若しくは第三項の規定の適用を受ける期間又は学生等である期間若しくは学生等であつた期間を除く。)に係る保険料につき、既に納付されたものを除き、その四分の三を納付することを要しないものとし、申請のあつた日以後、当該保険料に係る期間を第五条第四項に規定する保険料四分の三免除期間(第九十四条第一項の規定により追納が行われた場合にあつては、当該追納に係る期間を除く。)に算入することができる。
「所得」は売上ではありません
ここを取り違える方が最も多い箇所です。基準になるのは売上(収入)ではなく、必要経費を差し引いた後の所得です。売上が300万円あっても、経費が240万円なら所得は60万円です。青色申告特別控除の適用があればさらに下がります。売上だけを見て「うちは無理だ」と判断してしまい、使えたはずの制度を逃すケースが実際にあります。どこまでが経費になるかを整理したい方は、個人事業主の経費はどこまで認められるかも合わせてご覧ください。
審査する側から見るとこうです
当社が売掛先の信用力を測るときも、企業規模や格付けではなく通帳に残った入金の実績を見ています。免除の判定が売上ではなく所得で行われるのと同じで、表面的な数字より実質を見るという考え方です。
免除・猶予を受けた期間の年金はどれだけ減るのか
数字で確認しておきます。令和8年度の国民年金保険料は1か月あたり17,920円、令和8年4月分からの老齢基礎年金の満額は月額70,608円です。
1年間全額免除を受けた場合
満額は40年(480月)納付した場合の額です。1年間(12月)を全額免除にすると、その12月は2分の1で計算されるため、納付済みの場合と比べて6月分に相当する差が生じます。月額70,608円を480で割ると1月あたり約147円ですので、6月分で月額約880円、年額で約1万600円の差という計算になります。
1年間未納にした場合
同じ1年を未納にすると、12月分がまるごと反映されません。月額で約1,760円、年額で約2万1,200円の差です。全額免除と未納の差は、1年あたり年額で約1万600円ということになります。これが受給が続く限り毎年生じます。
※上記は満額を480月で単純に按分した概算です。実際の年金額は改定や個別の加入歴によって変わります。
受給資格期間は10年
老齢基礎年金は、受給資格期間が10年以上ある場合に65歳から受け取れます。免除期間も猶予期間もこの10年に算入されます。未納だけが算入されません。年金額の差より、まずこの10年を割らないことのほうが大きい論点です。
申請の手順・提出先・遡れる期間
どこに出すか
提出先は住所地の市(区)役所・町村役場の国民年金の担当窓口か、お近くの年金事務所です。郵送による提出もできます。マイナポータルを利用した電子申請にも対応しています。用紙は「国民年金保険料免除・納付猶予申請書」です。
いつまで遡れるか
日本年金機構は、申請できる期間を「保険料の納付期限から2年を経過していない期間(申請時点から2年1カ月前までの期間)」としています。2年より前は遡れません。「落ち着いてから考える」と後回しにしている間に、遡れる期間が毎月削られていく制度だと理解してください。
承認期間の区切りと継続審査
承認は年度単位で区切られ、申請は原則として毎年度必要です。ただし全額免除または納付猶予の承認を受けた方が翌年度以降も同じ申請を希望する場合は、継続して申請があったものとして審査(継続審査)が行われます。一部免除の場合は継続審査の対象ではないため、毎年の申請が前提になります。
一部免除は残りを納めないと意味が薄れます
日本年金機構は「一部免除の承認を受けている期間は、減額された保険料を納付している必要があります」としています。半額免除の承認を受けたのに残りの半額を納めないままだと、想定していた8分の6の反映を受けられない結果になり得ます。当社では、一部免除を選ぶなら残額を払い切れる金額かどうかを先に確かめるべきだと考えています。払い切れないなら、より手厚い区分で申請できないかを窓口で相談するほうが現実的です。
前年の所得が高いのに今が苦しいとき
免除の判定は前年所得です。昨年は順調で今年になって取引先を失った、という個人事業主にとっては制度が噛み合わないように見えます。ここに例外があります。
失業・倒産・事業の廃止があった場合の特例
日本年金機構は「失業・倒産・事業の廃止などの事実を確認できたときは、失業等した方の前年所得にかかわらず、免除・納付猶予を受けられる特例があります」としています。前年所得が基準を超えていても諦めずに、廃業や失業を裏づける書類を持って窓口で相談する価値があります。
法定免除にあたる場合
申請免除とは別に、法定免除があります。国民年金法第89条第1項の柱書は次のとおりです。
被保険者(前条及び第九十条の二第一項から第三項までの規定の適用を受ける被保険者を除く。)が次の各号のいずれかに該当するに至つたときは、その該当するに至つた日の属する月の前月からこれに該当しなくなる日の属する月までの期間に係る保険料は、既に納付されたものを除き、納付することを要しない。
日本年金機構は対象者を、生活保護の生活扶助を受けている方、障害基礎年金ならびに被用者年金の障害年金(2級以上)を受けている方、国立ハンセン病療養所などで療養している方と説明しています。該当する場合は「国民年金保険料免除事由(該当・消滅)届」を市区役所または町村役場に提出します。
産前産後期間の免除
出産を控えた第1号被保険者には、所得にかかわらない免除があります。国民年金法第88条の2の原文です。
被保険者は、出産の予定日(厚生労働省令で定める場合にあつては、出産の日。第百六条第一項及び第百八条第二項において「出産予定日」という。)の属する月(以下この条において「出産予定月」という。)の前月(多胎妊娠の場合においては、三月前)から出産予定月の翌々月までの期間に係る保険料は、納付することを要しない。
単胎では出産予定日または出産日が属する月の前月から4か月間、多胎では3か月前から6か月間が免除されます。この期間は保険料を納付したものとして老齢基礎年金の額に反映されます。出産予定日の6か月前から届出でき、出産後の届出も可能です。所得基準がなく、年金額も減らない制度ですので、該当する方は早めの届出をご検討ください。
申請せずに未納にすると何が起きるか
老齢基礎年金だけの問題ではありません
未納が問題になるのは、将来の受取額が減ることだけではありません。障害基礎年金と遺族基礎年金には保険料納付要件があります。日本年金機構の説明では、障害の場合は「初診日の属する月」、死亡の場合は「死亡日の属する月」の前々月までの被保険者期間のうち、保険料納付済期間が3分の2未満の場合には支給されないとされています。免除を受けた期間はこの判定において不利に扱われません。未納のまま事故や病気に遭うと、生活の支えになるはずだった給付が届かない可能性があります。
督促と延滞金
保険料を納めないままにしていると、催告状・特別催告状が届き、さらに進めば督促と延滞金の対象になります。財産の差押えに至る手続もあります。事業用口座が差押えを受けると、売掛金の入金や取引先への支払いが止まります。資金繰りへの打撃としては、年金額の減少よりこちらが先に来ます。
審査する側から見るとこうです
当社が通帳を拝見していて気になるのは、公的な引き落としが止まっている月が続き、その後に差押えや口座の凍結が見える流れです。申請していれば止められたものが、手続をしなかったために事業の資金の流れそのものに及んでいる状態です。当社が通帳全体の資金の流れを確認している理由は、こうした兆しが金額ではなく順番に表れるからです。当社が何をどの順で見ているかはファクタリングの審査で実際に見ている5つのことにまとめています。
追納で後から埋める
免除や猶予を受けた期間は、後から納めて年金額を回復させられます。
10年以内、3年度目以降は加算額
国民年金法第94条第1項の原文です。
被保険者又は被保険者であつた者(老齢基礎年金の受給権者を除く。)は、厚生労働大臣の承認を受け、第八十九条第一項、第九十条第一項又は第九十条の三第一項の規定により納付することを要しないものとされた保険料及び第九十条の二第一項から第三項までの規定によりその一部の額につき納付することを要しないものとされた保険料(承認の日の属する月前十年以内の期間に係るものに限る。)の全部又は一部につき追納をすることができる。
同条第3項はこう定めています。
第一項の場合において追納すべき額は、当該追納に係る期間の各月の保険料の額に政令で定める額を加算した額とする。
日本年金機構は、追納が承認された月の前10年以内の免除等期間について追納が可能であり、「3年度目以降に保険料を追納する場合には、当時の保険料額に経過期間に応じた加算額が上乗せされます」としています。原則として古い期間の保険料から納付します。免除の期間と納付猶予・学生納付特例の期間の両方がある方は、納付する順序を年金事務所に相談するよう案内されています。
| 項目 | 内容 |
|---|---|
| 追納できる期間 | 承認された月の前10年以内の免除等期間 |
| 納付の順序 | 原則として古い期間から |
| 加算額 | 3年度目以降の追納で、当時の保険料額に経過期間に応じた加算 |
| 税務上の扱い | 支払った全額が社会保険料控除の対象 |
| 申込先 | 年金事務所(窓口・郵送)、ねんきんネットでの届書作成も可 |
追納は所得が戻った年度に回す
国税庁は社会保険料控除について「控除できる金額は、その年に実際に支払った金額または給与や公的年金等から差し引かれた金額の全額です」としています。また、生計を一にする配偶者やその他の親族が負担すべき社会保険料を納税者が支払った場合も控除の対象になります。所得が回復して税負担が重くなった年度に追納をまとめると、控除の効果が大きくなります。当社では、資金に余裕が出た年に追納する順番のほうが、無理に今年払うより合理的だと判断しています。
審査する側から見た免除申請と資金繰り
免除の申請は「借りない選択肢」の一つです
資金が足りないときに国民年金の引き落としを止めて他から借りるのは、順番が逆です。免除・猶予は利息も手数料もかからず、将来の受給資格も守れます。同じ発想で使える公的な仕組みには、国税の納税の猶予・換価の猶予、日本政策金融公庫や信用保証協会つきの融資、売掛金の回収の徹底、支払サイトの交渉があります。国税の猶予については納税の猶予制度の使い方で手続を整理しています。どの順番で手を打つかは借りる前に試す資金繰りの手段(9段階)をご覧ください。
なお、国民年金は国の制度なので基準は全国共通ですが、国民健康保険料の減免や住民税の分割納付はお住まいの自治体で運用が異なります。同じ時期にまとめて相談するなら、それぞれの窓口で条件を確認してください。
当社が免除の承認通知を見て判断すること
当社は納税証明書を必須としておらず、滞納の有無を手数料条件に反映していません。国民年金の免除についても同じ考え方です。免除を受けていること自体を不利には見ていません。むしろ、公的な支払いについて猶予や免除の手続を済ませている方は、資金の流れを自分で把握できている方だと当社では判断しています。印鑑証明書や納税証明書は必須ではありませんが、提示があれば査定が上がる可能性があります。
手続の順番だけは守ってください
免除の申請が通るまでには時間がかかります。その間に納付期限が来ても、申請済みであれば後から処理されます。逆に、申請せずに入金だけを待っていると2年1か月の期限が近づきます。免除の申請は、資金が入る見込みが立つ前でも出せます。
よくある質問
Q1. 前年の所得が基準を超えていたら申請しても無駄でしょうか。
無駄とは言い切れません。日本年金機構は、失業・倒産・事業の廃止などの事実を確認できたときは前年所得にかかわらず免除・納付猶予を受けられる特例があるとしています。廃業届の控えや取引終了を示す書類を持って、市区町村の国民年金窓口か年金事務所で相談してください。
Q2. 納付猶予と全額免除は、どちらを選ぶべきですか。
所得基準はどちらも「(扶養親族等の数+1)×35万円+32万円」以下です。全額免除は年金額に2分の1が反映され、納付猶予は反映されません。基準を満たすなら全額免除のほうが有利です。ただし審査対象となる所得の範囲が違い、免除は本人・配偶者・世帯主、納付猶予は本人・配偶者とされています。世帯主の所得が高い場合は納付猶予しか通らないこともあるため、当社では窓口で両方の可否を確認してから決めるのが確実だと考えています。
Q3. 何年前まで遡って申請できますか。
日本年金機構は、保険料の納付期限から2年を経過していない期間(申請時点から2年1か月前までの期間)としています。それより古い期間は申請できません。
Q4. 免除を受けると、後で年金が減った分を取り戻せますか。
追納すれば回復できます。追納が承認された月の前10年以内の免除等期間が対象です。ただし3年度目以降の追納では、当時の保険料額に経過期間に応じた加算額が上乗せされます。追納した保険料は全額が社会保険料控除の対象になります。
Q5. 半額免除の承認をもらいましたが、残りの半額も払えません。
日本年金機構は、一部免除の承認を受けている期間は減額された保険料を納付している必要があるとしています。残額を納めないままだと想定した反映を受けられない結果になり得ます。当社では、払い切れないなら窓口でより手厚い区分での申請を相談すべきだと判断しています。
Q6. 免除を受けていると、ファクタリングの審査で不利になりますか。
当社では不利には扱っていません。当社が審査で見るのは、事業年数、月商、売掛先からの入金の継続性、通帳全体の資金の流れ、提出書類の正確さと一貫性です。国民年金の免除を受けているかどうかはこの5項目に含まれません。納税証明書も必須としておらず、滞納の有無を手数料条件に反映していません。
Q7. 出産予定です。所得が基準を超えていても免除はありますか。
産前産後期間の免除には所得基準がありません。単胎では出産予定日または出産日が属する月の前月から4か月間、多胎では3か月前から6か月間の保険料が免除され、しかもこの期間は納付したものとして年金額に反映されます。出産予定日の6か月前から届出でき、出産後の届出も可能です。
Q8. 免除の申請は毎年必要ですか。
申請は原則として毎年度必要です。ただし全額免除または納付猶予の承認を受けた方が翌年度以降も同じ申請を希望する場合は、継続して申請があったものとして審査(継続審査)が行われます。一部免除は継続審査の対象ではありません。
まとめ
国民年金保険料が払えないときに最初に確認すべきことを、もう一度整理します。
第一に、免除と納付猶予は未納とまったく違います。どちらも受給資格期間に算入され、全額免除なら年金額にも2分の1が反映されます。第二に、判定されるのは売上ではなく前年の所得です。売上だけで諦めないでください。第三に、申請できるのは申請時点から2年1か月前までです。遡れる期間は毎月削られます。第四に、前年所得が基準を超えていても、失業・廃業などの事実があれば特例があります。第五に、後から追納して埋めることもできます。10年以内、3年度目以降は加算額が付きます。
当社はファクタリングの買取事業者として日々通帳を拝見していますが、公的な支払いについて猶予や免除の手続を済ませている方は、例外なく資金の流れを自分で把握できています。手続をするかしないかの差が、数年後の資金繰りの差になって現れます。年金の窓口は今日も開いています。まずそこから始めてください。
出典
いずれも2026年9月30日に確認しました。
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」 https://www.nenkin.go.jp/service/kokunen/menjo/20150428.html
- 日本年金機構「国民年金保険料の法定免除制度」 https://www.nenkin.go.jp/service/kokunen/menjo/20140710.html
- 日本年金機構「国民年金保険料の産前産後期間の免除制度」 https://www.nenkin.go.jp/service/kokunen/menjo/20180810.html
- 日本年金機構「国民年金保険料の追納制度」 https://www.nenkin.go.jp/service/kokunen/menjo/20150331.html
- 日本年金機構「国民年金保険料」 https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
- 日本年金機構「令和8年4月分からの年金額等について」 https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・計算方法」 https://www.nenkin.go.jp/service/jukyu/roureinenkin/jukyu-yoken/20150401-01.html
- 国税庁「社会保険料控除」(タックスアンサー No.1130) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
- e-Gov法令検索「国民年金法(昭和三十四年法律第百四十一号)」第88条の2、第89条、第90条、第90条の2、第94条 https://laws.e-gov.go.jp/law/334AC0000000141
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。