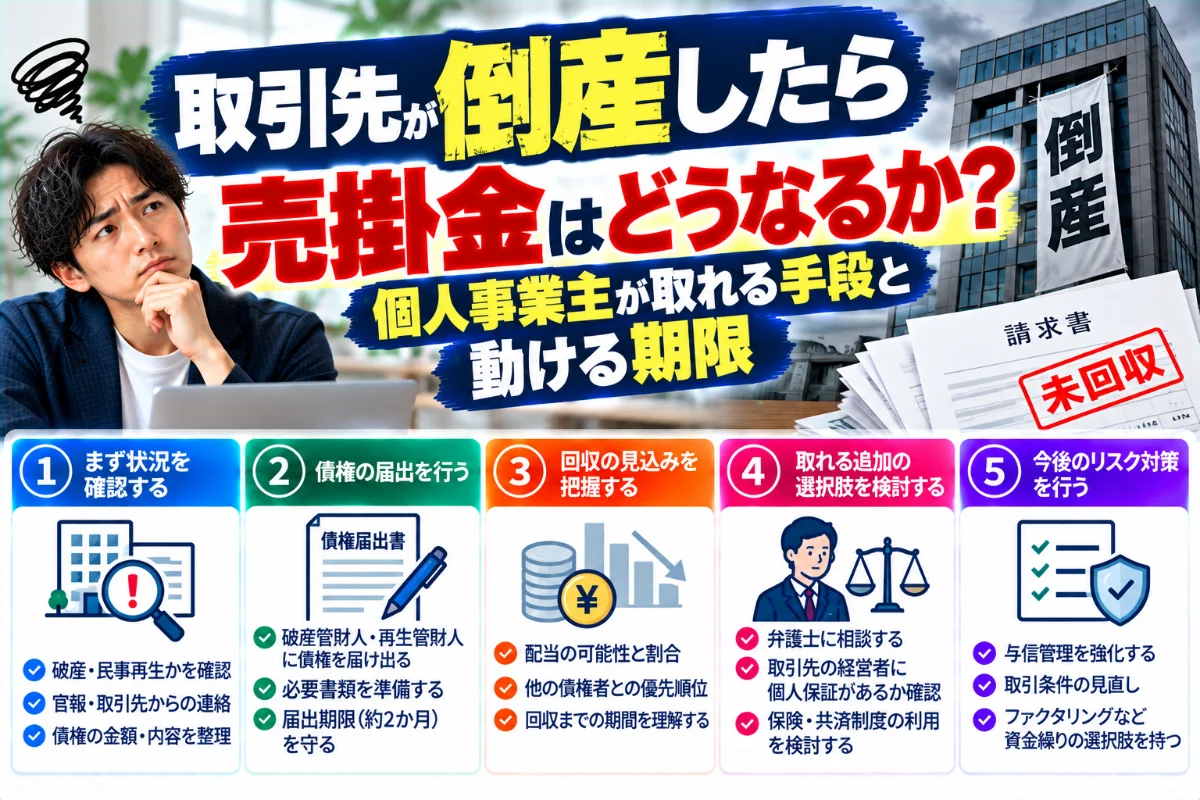
取引先の倒産で一番まずいのは、売掛金が飛ぶこと自体ではありません。「まだ間に合う手段」が期限切れで消えていくことです。破産手続が始まると、個別の取り立ては法律上できなくなり、代わりに使える手段は相殺・先取特権・債権届出の3つに絞られます。どれも動ける期間が決まっています。
この記事では、破産法と民法の条文そのものを引きながら、何が使えて何が使えないのか、そしていつまでに動く必要があるのかを整理します。
まず確認するのは「どの手続に入ったか」
「倒産」は法律用語ではありません。実際に起きているのは次のどれかです。
| 起きていること | 売掛金の扱い | あなたが動く先 |
|---|---|---|
| 破産手続開始決定 | 破産債権になる | 裁判所(債権届出) |
| 民事再生・会社更生 | 再生債権・更生債権 | 裁判所(債権届出) |
| 私的整理(弁護士介入) | 法的な拘束力はまだない | 受任通知を出した弁護士 |
| 単なる支払遅延 | 通常の売掛金のまま | 取引先本人 |
区別する材料は、届いた書面です。裁判所名と事件番号が入っていれば法的手続、弁護士名だけなら私的整理の段階です。私的整理の段階なら、後述する相殺や担保の確保がまだ自由に動かせます。ここで数日遅れるだけで選択肢が減ります。
破産手続が始まると、売掛金は「破産債権」になる
破産法(平成十六年法律第七十五号)第二条第五項はこう定義しています。
この法律において「破産債権」とは、破産者に対し破産手続開始前の原因に基づいて生じた財産上の請求権(第九十七条各号に掲げる債権を含む。)であって、財団債権に該当しないものをいう。
ポイントは「破産手続開始前の原因に基づいて生じた」という部分です。納品や役務提供が開始決定より前なら、請求書をまだ出していなくても破産債権です。逆に、開始決定後に破産管財人の依頼で仕事をした分は財団債権となり、手続によらず随時弁済を受けられます(同条第七項)。
個別の取り立ては、法律上できなくなる
破産法第百条第一項です。
破産債権は、この法律に特別の定めがある場合を除き、破産手続によらなければ、行使することができない。
つまり、開始決定後に取引先へ電話をかけても、現場へ行っても、内容証明を送っても、法的には請求権を行使したことになりません。応じた側が支払えば、それは偏頗弁済として管財人に否認される可能性があります。ここで時間を使うのが、実務でもっともよくある損失です。
回収の本命は「相殺」
第百条には「この法律に特別の定めがある場合を除き」という例外があり、その最大のものが相殺です。破産法第六十七条第一項。
破産債権者は、破産手続開始の時において破産者に対して債務を負担するときは、破産手続によらないで、相殺をすることができる。
相殺は、配当を待たずに、自分の判断で、100%回収できる唯一の手段です。条件は民法(明治二十九年法律第八十九号)第五百五条第一項。
二人が互いに同種の目的を有する債務を負担する場合において、双方の債務が弁済期にあるときは、各債務者は、その対当額について相殺によってその債務を免れることができる。
個人事業主の現場でこれが効くのは、こういう場面です。
- 同じ相手に売りも買いもある(材料を仕入れ、加工して納めている)
- 相手から預かっている保証金・前受金がある
- 相手に対する未払いの外注費がまだ手元に残っている
倒産を知った時点で、その相手への「支払予定」を止めて確認する。これが最優先です。払ってしまえば相殺の材料が消えます。破産法第六十七条第二項は、期限付き・条件付きの債務でも相殺を妨げないとしているので、「支払日がまだ先だから」は相殺できない理由になりません。
ただし、開始決定を知った後に相殺目的で債務を作る行為(第七十一条・第七十二条)は禁止されています。使えるのは、あくまで開始時点ですでに存在していた債務です。
納めた物がまだ現場にあるなら、先取特権
物を売った個人事業主には、もう一つ手段があります。民法第三百十一条は先取特権が生じる原因を列挙しており、その第五号が「動産の売買」です。そして第三百二十一条。
動産の売買の先取特権は、動産の代価及びその利息に関し、その動産について存在する。
この先取特権は、破産手続では別除権として扱われます(破産法第二条第九項)。別除権は手続によらず行使できるため、配当より優先して回収できます。
現実的に使えるのは、納めた物が原形のまま特定できて、まだ転売も加工もされていない場合です。建材、部品、機材のように個体が識別できるものが向いています。この場合は、管財人が現場を封鎖する前に、納品書と写真で「どれが自分の納めた物か」を示せる状態にしておく必要があります。
債権届出をしないと、配当はゼロになる
相殺も先取特権も使えない残額は、債権届出でしか拾えません。破産法第百十一条第一項。
破産手続に参加しようとする破産債権者は、(中略)破産債権の届出をすべき期間(以下「債権届出期間」という。)内に、次に掲げる事項を裁判所に届け出なければならない。 一 各破産債権の額及び原因 二 優先的破産債権であるときは、その旨
届出期間は、裁判所から届く「破産手続開始通知書」に日付が明記されています。ここを過ぎると、原則として配当を受けられません。届出は書式が同封されており、個人事業主が自分で出せる内容です。
| 記載欄 | 書く内容 | 添付するもの |
|---|---|---|
| 債権額 | 税込の請求残高 | 請求書の写し |
| 債権の原因 | 取引内容と納品日 | 契約書・注文書・納品書 |
| 優先・劣後の別 | 通常は「一般」 | ─ |
| 別除権の有無 | 先取特権を主張するなら記載 | 納品書・写真 |
別除権を持っている場合は、第百十一条第二項により「別除権の目的である財産」と「行使によって弁済を受けられないと見込まれる債権の額」も書く必要があります。
配当はいくら、いつ来るか
法人破産の一般債権に対する配当率は、財団の状況によりますが、資産がほとんど残らない事案では配当自体が行われません(異時廃止)。配当がある場合でも、開始決定から1年前後かかるのが通常です。
現実的な設計としては、届出は必ず出すが、配当は資金繰り計画に入れない。これが正解です。入る前提で計画を組むと、二度目の穴が開きます。
回収できなかった分は、必要経費にできる
所得税法(昭和四十年法律第三十三号)第五十一条第二項。
居住者の営む不動産所得、事業所得又は山林所得を生ずべき事業について、その事業の遂行上生じた売掛金、貸付金、前渡金その他これらに準ずる債権の貸倒れその他政令で定める事由により生じた損失の金額は、その者のその損失の生じた日の属する年分の(中略)事業所得の金額(中略)の計算上、必要経費に算入する。
「損失の生じた日の属する年分」なので、計上する年を選べるわけではありません。破産手続の廃止決定・終結決定や、配当が確定して残額が切り捨てられた時点が基準になります。開始決定が出ただけの段階では、まだ確定していないのが原則です。届いた通知書は、年をまたいでも保管しておきます。
経費計上のルールそのものについては、個人事業主の経費はどこまで認められるかで条文ベースに整理しています。
倒産の前兆と、その時点でやること
事後の回収は分が悪いので、前兆の段階で動くほうが期待値が高くなります。
- 支払日が「月末」から「翌月末」へ一方的にずれた
- 支払方法が振込から手形・電子記録債権に変わった
- 担当者ではなく経理から折り返しが来るようになった
- 現場の人員が急に減った、下請が入れ替わった
- 登記簿で代表者や本店が短期間に変わっている
このうち1つでも出たら、その相手への支払を止めて相殺材料を確保し、新規の納品は前受金か短納期に切り替えます。取引を止めるかどうかは別の判断ですが、立替の残高を増やさないことだけは先に決めておきます。
穴が開いた資金繰りをどうつなぐか
売掛金が飛んだ直後は、手元の現金が読めなくなります。順番としては、支出の繰り延べ(納税・社会保険)→ 既存の枠 → 資産の現金化 → 新規の借入、という流れで検討するのが定石です。詳しくは借りる前に試す資金繰りの手段にまとめています。納税分については納税の猶予制度の使い方が、申請できる4つの猶予と手順を条文つきで整理しています。生き残った他の取引先の売掛金を早める選択肢は、売掛金を現金化する方法で比較しています。
いずれの手段も、まず資金繰り表で「何月何日にいくら足りないのか」を出してから選ぶほうが、条件の悪い資金を掴まずに済みます。
次からは「飛ばない設計」にしておく
一度食らうと分かりますが、事後の回収はどれも分が悪いです。次の取引からコストをかけずに仕込めるのは、この4つです。
| 仕込み | やること | 効果 |
|---|---|---|
| 所有権留保 | 注文書・契約書に「代金完済まで所有権は売主に留保する」と入れる | 引き揚げの主張がしやすくなる |
| 相殺予約 | 「当方の債務と対当額で相殺できる」条項を入れる | 相殺の範囲を広げられる |
| 期限の利益喪失 | 支払遅延・破産申立てで残額が即時に期限到来する条項 | 相殺の「弁済期にある」要件を満たしやすい |
| 取引信用保険 | 保険会社と契約し、売掛金に保険をかける | 一定割合が保険金で補填される |
上3つは、注文書や基本契約書に1行ずつ足すだけで、追加費用はゼロです。相手が大手で自社の書式を押し通してくる場合でも、個人事業主が出す注文請書の側に書いておけば主張の余地は残ります。
保険は保険料がかかるため、特定の取引先に売上が偏っている場合に検討する手段です。判断の目安は「その1社が飛んだら何か月もつか」。3か月もたないなら、保険料は固定費として見合います。
まだ倒産には至っておらず、単に支払が滞っているだけの段階なら、回収の手順は別です。催促から支払督促まで進める順番を売掛金の回収手順にまとめています。
まとめ
- 破産手続が始まると、個別の取り立ては破産法第百条により効力を失う
- 相殺(破産法第六十七条)は手続によらず100%回収できる唯一の手段。倒産を知ったら、その相手への支払をまず止める
- 納めた動産が特定できるなら、動産売買の先取特権(民法第三百二十一条)が別除権として使える
- 残額は債権届出(破産法第百十一条)をしないと配当がゼロになる。期限は通知書に書かれている
- 回収できなかった分は、所得税法第五十一条第二項で必要経費に算入できる。ただし計上する年は確定時点で決まる
- 配当は資金繰り計画に入れない。穴は別の手段で埋める
よくある質問
Q1. 開始決定の通知が来る前に、売掛金を回収してしまいました。返す必要がありますか。
回収した時期と相手の状況によります。支払不能や開始申立てを知った後に受けた弁済は、破産法の否認権(第百六十二条など)の対象になり得ます。管財人から照会が来た場合は、入金日・請求書・やり取りの記録をそろえて事実を説明してください。通常の期日どおりの入金であれば、そのまま認められることが多い領域です。
Q2. 相殺したいのですが、相手への支払期日がまだ先です。できますか。
できます。破産法第六十七条第二項は、破産債権者の負担する債務が期限付き・条件付きであっても相殺を妨げないと定めています。期日前でも相殺の意思表示は有効です。ただし、意思表示は内容証明など記録の残る方法で管財人宛てに行ってください。
Q3. 請求書をまだ発行していない分は請求できますか。
できます。破産債権は「破産手続開始前の原因に基づいて生じた」請求権を指すので、判断基準は請求書の発行日ではなく、納品や役務提供が完了した時点です。届出書には取引内容と納品日を書き、納品書や作業報告書を添付します。
Q4. 債権届出は弁護士に頼まないと無理ですか。
届出そのものは、裁判所から届く書式に記入して返送する手続で、個人事業主が自分で完結できます。弁護士が必要になるのは、先取特権を主張する場合、相殺の効力を争われた場合、否認権の照会が来た場合です。金額が大きい場合は、届出だけ自分で出して並行して相談するのが現実的です。
Q5. 民事再生の場合も同じですか。
大枠は同じで、債権届出が必要な点、個別の取り立てができなくなる点は共通です。違うのは、再生は事業が続くため、取引を継続すれば今後の売上で取り返せる可能性が残ることです。再生計画で何%が弁済されるかは、計画案が出てから判断します。
Q6. 配当がゼロだった場合、消費税はどうなりますか。
売上として計上済みの取引が貸倒れになった場合、消費税法上も貸倒れに係る税額の控除の対象になり得ます。所得税の必要経費算入と時期の考え方が異なる場面があるため、確定した年の申告前に税理士か所轄税務署に確認してください。
Q7. 前兆に気づいた時点で、取引を止めるべきですか。
売上を失うリスクとのトレードオフなので、一律には止めません。止めるかどうかより先に決めるべきは、立替の上限です。「この相手への未回収残高は◯万円まで」と決め、超えるなら前受金か短納期に切り替える。この線を引いておけば、倒産しても致命傷を避けられます。