2026-09

資金繰りの基本

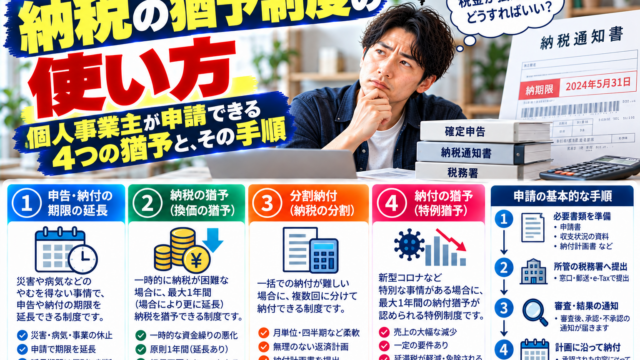
納税の猶予制度の使い方|個人事業主が申請できる4つの猶予と、その手順

税金が払えないときに使える猶予は4種類あります。最も使う場面が多い「申請による換価の猶予」は、災害や病気がなくても要件を満たします。申請期限は納期限から6か月以内です。
資金繰りの基本
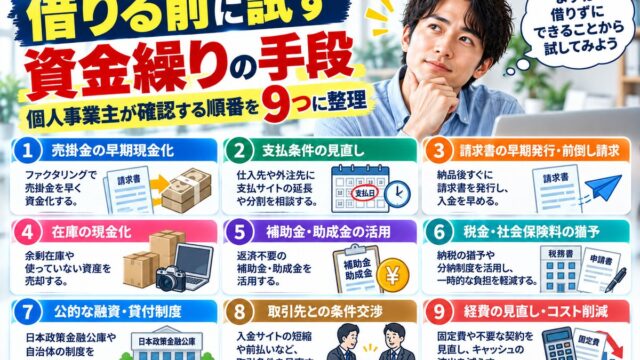
借りる前に試す資金繰りの手段|個人事業主が確認する順番を9つに整理

資金が足りないと分かったとき、最初にやるべきは借入先を探すことではありません。出ていくお金を遅らせる、入ってくるお金を早める、低コストで借りる、売掛債権を売る。9つの手段をコスト順に整理します。
ファクタリング

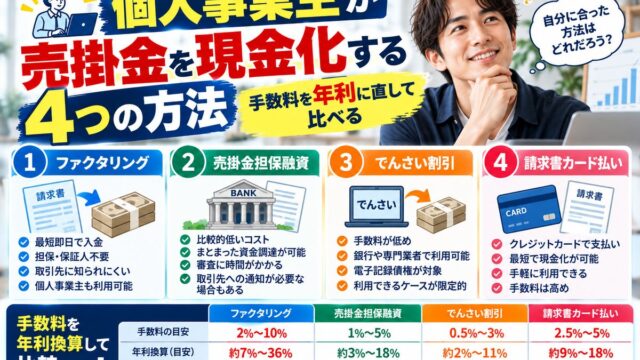
個人事業主が売掛金を現金化する4つの方法|手数料を年利に直して比べる

売掛金を早く現金にする方法は4つあります。コストの安い順に、支払サイトの短縮交渉、公的融資、売掛債権担保融資、ファクタリング。手数料を年利に直して比べる方法まで整理します。
資金繰りの基本

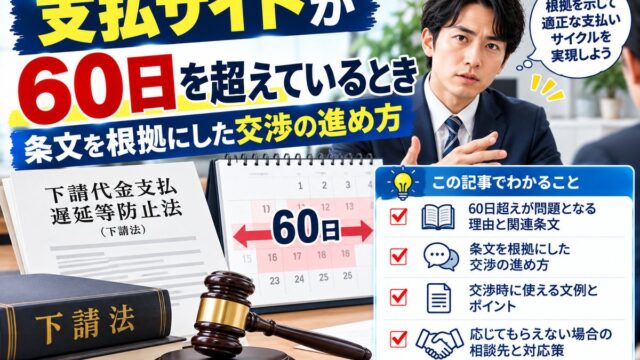
支払サイトが60日を超えているとき|条文を根拠にした交渉の進め方

60日は上限であって標準ではありません。フリーランス法4条の「できる限り短い期間内において」を根拠に、支払サイトをどう交渉するか。サイト短縮が手元資金にいくら効くかも計算で示します。
資金繰りの基本

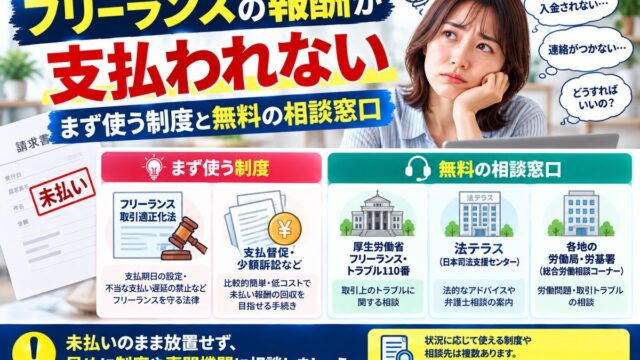
フリーランスの報酬が支払われない|まず使う制度と無料の相談窓口

報酬の支払期日は合意だけで決まりません。フリーランス法4条は受領日から60日以内と定め、定めなかった場合は受領日が期日とみなされます。使える制度と無料の相談窓口を条文から整理します。
借入の基礎知識

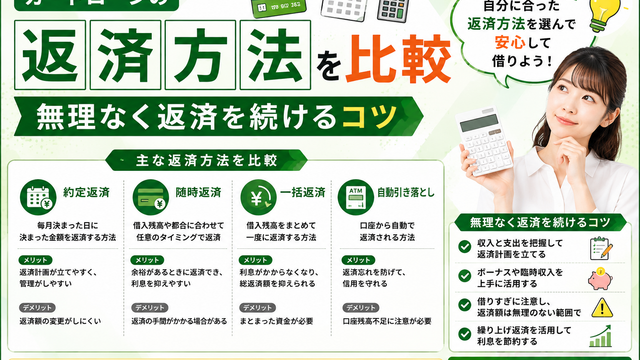
カードローンの返済を比較する|毎月の額で総額が34万円変わる

50万円を年18%で借りた場合、毎月1万円なら総返済額は約92万円、毎月3万円なら約58万円。差は約34万円です。返済方式の違いと、延滞したときに何が加わるのかを計算で示します。
借入の基礎知識

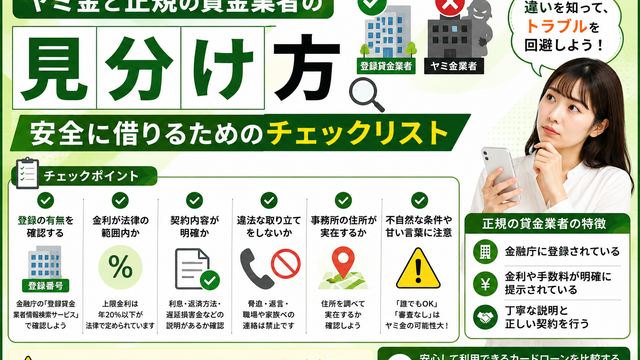
ヤミ金の見分け方|広告の一文と金利の3つの線で判断する

ヤミ金は雰囲気ではなく条文で見分けられます。「他社で断られた方へ」は貸金業法16条2項2号が禁じる表示そのもの。金利の三本の線と、すでに借りてしまった場合の最高裁判断まで整理します。
ファクタリング

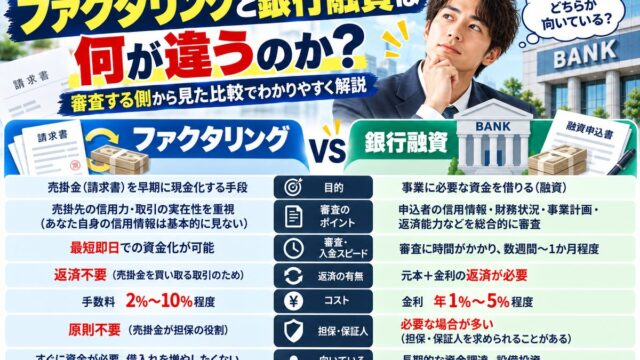
ファクタリングと銀行融資は何が違うのか|審査する側から見た比較

銀行は「この会社が返せるか」を見て、ファクタリング会社は「この売掛先が払うか」を見ています。見ている対象が違うから、赤字や滞納の扱いも変わる。コストの比較まで正直に解説します。
ファクタリング

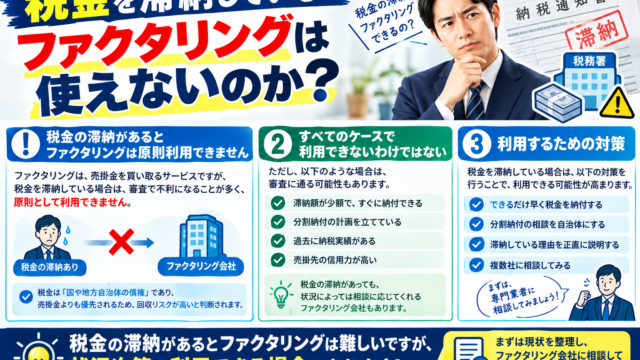
税金を滞納しているとファクタリングは使えないのか

税金や社会保険料を滞納していてもファクタリングは使えるのか。当社が見ているのは売掛先からの入金実績であって納税の状況ではありません。その構造を買取会社の立場から解説します。
ファクタリング

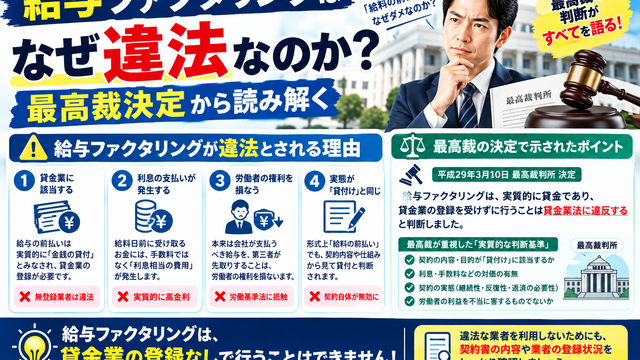
給与ファクタリングはなぜ違法なのか|最高裁決定から読み解く

給与ファクタリングが貸金業法上の「貸付け」にあたるとされた理由を、最高裁の判断と金融庁の見解から解説します。正規の買取会社の立場から、何が線引きになっているのかを整理しました。