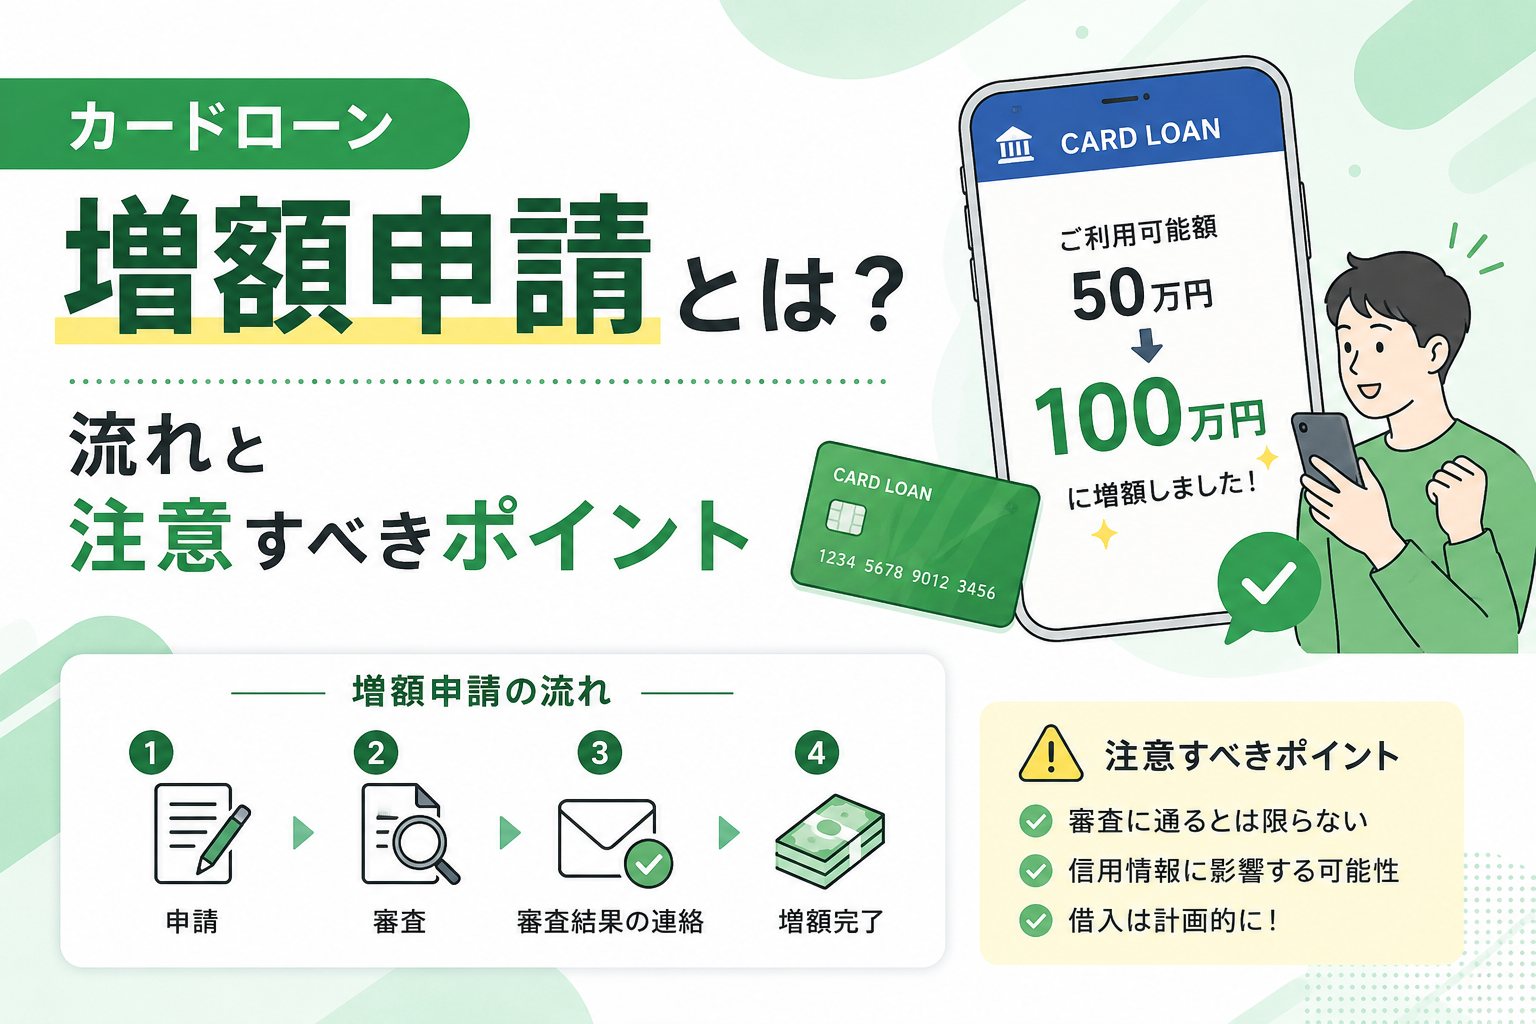
先に結論を書きます。増額申請は「枠を少し広げてもらう手続き」ではありません。貸金業法は、極度額の増額を新規契約と同じ手続きとして扱っています。つまり審査は最初からやり直しです。そして同じ調査によって、増えるのではなく減る、あるいは新規の借入れが止まることもあります。それは会社の裁量ではなく、法令が求めている措置です。申請の前に、何が起きるのかを一度整理しておく価値はあります。
増額申請とは何をする手続きか
カードローンのように、あらかじめ決めた上限の範囲で繰り返し借りられる契約を、貸金業法では「極度方式基本契約」と呼びます。その上限額が「極度額」です。日常的には利用限度額と呼ばれています。
増額申請とは、この極度額を引き上げてもらうよう申し出ることです。会員ページやアプリ、電話などから手続きするのが一般的です。
手続き自体は数分で終わります。ただし、その申請が引き金になって何が動くのかは、あまり説明されていません。ここから先が本題です。
法律は「増額」を新規契約と同じに扱っている
貸金業法第13条第5項は、こう定めています。
前各項の規定は、極度方式基本契約の極度額を増額する場合について準用する。
「前各項」とは、同条第1項から第4項までを指します。中身はこうです。
| 準用される規定 | 内容 |
|---|---|
| 第13条第1項 | 収入、資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査する |
| 第13条第2項 | 指定信用情報機関が保有する信用情報を使用する |
| 第13条第3項 | 一定額を超える場合は収入証明書の提出を受ける |
| 第13条第4項 | 調査に関する記録を作成し、保存する |
新規で申し込むときに行われることが、そのまま繰り返されるということです。「継続して使ってきた実績があるから簡単に通るはず」という前提は、少なくとも法律の側にはありません。
収入証明書についても同じです。日本貸金業協会の説明によれば、ある1社からの借入残高が50万円を超える場合、または複数の貸金業者からの借入れの合計が100万円を超える場合には、収入を証明する書類の提出が必要になります。増額によってこの線を越えるなら、書類の提出を求められます。
申請しなくても、貸し手は定期的に見ている
ここは意外と知られていません。増額を申し込まなくても、貸し手は継続的に信用情報を照会しています。しかもそれは義務です。
貸金業法第13条の3が、極度方式基本契約について二種類の調査を定めています。一つは一定の条件を満たしたときに行う調査、もう一つは期間ごとに行う調査です。条件と頻度は施行規則が具体的に定めています。
| 調査の種類 | 根拠 | 条件・頻度 |
|---|---|---|
| 随時の調査 | 法13条の3第1項/規則10条の24 | 1か月ごとの期間内の貸付額の合計が5万円を超え、かつその期間末の残高合計が10万円を超えたとき |
| 定期の調査 | 法13条の3第2項/規則10条の25 | 3か月以内ごと。ただし残高の合計が10万円以下なら不要 |
いずれの場合も、期間の末日から3週間以内に指定信用情報機関へ照会を依頼しなければならないと定められています。
さらに第13条の3第3項は、後述する「極度方式個人顧客合算額」が100万円を超えるときには、この調査に際して収入証明書の提出を受けなければならないとしています。施行規則第10条の26は、100万円を超えると知った日から1か月以内に、と期限まで定めています。
つまり、増額を申請しなくても、借入れの状況は定期的に見られています。申請は、そのタイミングを自分から早めることでもあります。
逆に減額されることがある。しかも、それは義務
増額申請をためらう理由として最もよく語られるのが「やぶ蛇になるのでは」という不安です。この不安には、はっきりした法的な裏づけがあります。
貸金業法第13条の4は、こう定めています。
貸金業者は、個人顧客と極度方式基本契約を締結している場合において、前条第一項又は第二項の規定による調査により、当該極度方式基本契約が同条第五項に規定する基準額超過極度方式基本契約に該当すると認められるときは、当該極度方式基本契約の条項に基づく極度額の減額その他の当該極度方式基本契約に関して極度方式貸付けを抑制するために必要な措置として内閣府令で定めるものを講じなければならない。
「講じなければならない」です。できる、ではありません。
その措置の中身を、施行規則第10条の29が二つ挙げています。
- 基準額超過に該当しないようにするために必要な極度額の減額
- その契約に基づく新たな極度方式貸付けの停止
枠が減る、あるいは新しく借りられなくなる。この二つは、貸し手の気分でも懲罰でもなく、法令が定めた義務としての措置です。
そして先ほど見たとおり、調査は増額申請がなくても行われます。申請はその調査を前倒しする行為なので、基準を超えている状態であれば、増額の申請が減額のきっかけになることは十分にあり得ます。
使っていない「枠」も数えられる場面がある
もう一つ、押さえておくべき仕組みがあります。
法第13条の3第5項は「極度方式個人顧客合算額」を定義しています。何を合算するのかを、条文は三つに分けています。
| 号 | 合算される対象 | 数え方 |
|---|---|---|
| 一号 | その極度方式基本契約 | 極度額(下回る額を提示している場合はその額) |
| 二号 | 同じ貸金業者との他の貸付契約 | 残高。ただし極度方式基本契約であれば極度額 |
| 三号 | 他の貸金業者の貸付け | 指定信用情報機関から提供を受けた残高の合計 |
一号と二号に注目してください。同じ会社との極度方式基本契約については、実際に借りている額ではなく、枠そのものが数えられます。残高がゼロでも、100万円の枠があれば100万円として扱われるということです。
他社の分(三号)は残高で数えられます。ここは扱いが違います。
この差は実務的に無視できません。「使わないけれど、念のため枠だけ広げておく」という判断は、その会社の中では確実にコストを持ちます。広げた枠は、次の判断のときに借りているのと同じ重さで乗ってきます。
総量規制の全体像——除外と例外
年収の3分の1という線は、貸金業法第13条の2が定めています。第1項は返済能力を超える契約の締結を禁じ、第2項が「個人過剰貸付契約」を定義しています。
日本貸金業協会によれば、年収に含まれるのは給与、年金、恩給、事業として行うものを除く定期的な不動産の賃貸収入、そして過去の状況に照らして安定的と認められる年間の事業所得です。宝くじや競馬のような一時的な収入は含まれません。
そのうえで、この規制が働かない貸付けが二種類あります。「除外」と「例外」です。違いは、残高に算入されるかどうかです。
| 区分 | 性質 | 該当する貸付け |
|---|---|---|
| 除外貸付け | 残高に算入されない。その後の借入れにも影響しない | 不動産購入ローン、自動車ローン、高額療養費の貸付け、有価証券担保貸付け、不動産担保貸付け、売却予定不動産の貸付け |
| 例外貸付け | 年収の3分の1を超えられるが、残高には算入される | 顧客に有利な借換え、段階的に残高を減らす借換え、緊急の医療費、10万円以下・3か月以内返済の緊急費用、配偶者と合算した年収の3分の1までの配偶者貸付け、個人事業者向け貸付け、新規事業者向け貸付け、1か月以内の銀行融資までのつなぎ資金 |
除外は最初から数に入りません。例外は数に入るので、次の借入れの余地を削ります。同じ「規制されない」でも、あとに残る影響がまったく違います。
個人事業主には「例外貸付け」という道がある
上の表のなかで、この記事を読んでいる方に直接関係しそうなのが「個人事業者向け貸付け」です。
これは、事業計画や収支計画、資金計画に照らして返済能力が認められる場合に、年収の3分の1を超えた貸付けを可能にする枠組みです。給与所得者の年収だけを見る計算とは、判断の軸が違います。
ただし例外貸付けである以上、その額は残高に算入されます。次の資金調達の余地は、そのぶん狭くなります。無条件の抜け道ではありません。
そして、計画を出す以上は、計画が読める状態でなければなりません。入金と支払いがいつ、いくら動くのかが自分で把握できていないと、説明のしようがない。その整理の仕方は資金繰り表の作り方に書きました。
銀行のカードローンでは、何が違うのか
同じ「カードローン」でも、貸金業者は貸金業法、銀行は銀行法の下にあります。ここまで見てきた第13条の3や第13条の4は貸金業法の規定なので、銀行に直接適用されるわけではありません。
ただし、だから緩いという話ではありません。全国銀行協会は2017年3月16日、理事会で「銀行による消費者向け貸付けに係る申し合わせ」を決定し、改正貸金業法の趣旨を踏まえて審査態勢等の整備をより一層徹底するとしました。
その後の変化を、金融庁が2018年8月22日に公表しています。
| 項目 | 申し合わせ前 | 申し合わせ後 |
|---|---|---|
| 貸金業法と同水準以上の収入証明書徴求基準 | 約1割(12行) | 約9割(96行) |
| 年収債務比率による融資上限枠の設定 | 約5割(58行) | 約9割(93行) |
| 融資実行後に信用情報照会を行っていない銀行 | 39行 | 20行 |
増額との関係で重要なのが、真ん中の行です。年収に対する債務の比率で上限枠を設ける運用が、9割まで広がりました。しかも上限枠を設定した93行のうち約7割(71行)が、自行・他行のカードローンに加えて貸金業者からの借入れも勘案しています。上限の水準は、年収の2分の1が59行、3分の1が9行という内訳です。
総量規制が直接かからないとしても、各行が自ら上限を持っている。そして他社の借入れも見ている。増額の可否を考えるうえでは、貸金業者と大きく違う前提を置かないほうが現実的です。
増額を申し込む前に確認したい5つのこと
私はファクタリングの審査をする側にいます。カードローンの審査はしていません。ただ、「枠を広げたい」という相談を受けたときに何を先に聞くかは、業種が違っても似ています。
1. 直近の返済に遅れがないか。 元本または利息の支払いが遅れていると、施行規則は新たな貸付けの停止という措置を予定しています。まずここです。
2. 他社を含めた残高が、年収の3分の1のどのあたりにあるか。 3分の1に近づいているなら、増額ではなく減額の判断が出る可能性を先に想定しておくべきです。
3. いま持っている枠のうち、実際に使っているのはいくらか。 使っていない枠も、その会社の計算では枠のまま数えられます。使わない枠は、コストだけを持っています。
4. 収入証明書を出せる状態にあるか。 1社50万円超、または合計100万円超で提出が必要になります。直前になって書類が揃わないと、そこで止まります。
5. 増額して何を解決するのか。 ここが一番大事です。一時的な資金の谷を埋めたいのか、それとも毎月の収支が構造的に足りていないのか。後者であれば、枠を広げても解決しません。返す原資が増えないまま、残高だけが増えます。
枠を広げる以外の選択肢
5番目の問いに対する答えが「一時的な谷」であれば、埋め方は枠だけではありません。
まず、公的な制度と支払いの猶予です。生活福祉資金貸付制度、国民健康保険料や年金保険料の減免・猶予、国税や地方税の納付猶予。家賃や公共料金にも分割や猶予の相談窓口があります。借りて払うより、待ってもらうほうが総額は小さくなります。
事業収入があるなら、もう一つあります。取引先への請求が発生しているなら、その売掛債権を期日前に現金化する方法です。これは借入れではないため、年収の3分の1の計算には乗りません。枠も消費しません。何を見られるのかはファクタリングの審査で実際に見ている5つのことに、金額の下限については少額ファクタリングは何万円から使えるのかに書いています。
もう一点。増額審査でも、申告内容の確認は改めて行われます。勤務先への確認がどう扱われるかはカードローンの在籍確認とは?電話が来る条件と、会社に知られる経路の実際で整理しました。
よくある質問
Q. 増額の審査は、新規申込みより甘いのですか。
法律上は同じです。貸金業法第13条第5項が、第1項から第4項までの規定を増額の場合に準用しています。返済能力の調査も、信用情報機関の使用も、一定額を超えた場合の収入証明書も、新規と同じように求められます。
Q. 増額を申請したら、逆に枠を減らされることはありますか。
あります。貸金業法第13条の4は、調査の結果として基準額超過に該当すると認められる場合、極度額の減額または新たな貸付けの停止という措置を「講じなければならない」と定めています。貸し手の裁量ではなく義務です。
Q. 申請しなければ、枠を減らされることはありませんか。
そうとは限りません。第13条の3は、申請の有無と関係なく、一定の条件を満たしたときと3か月以内ごとの調査を義務づけています。申請は、その調査の時期を自分から早める行為です。
Q. 使っていない枠は、審査に影響しますか。
同じ会社の中では影響します。第13条の3第5項一号は、その極度方式基本契約について「極度額」を合算対象としています。残高ではありません。他社の分(三号)は残高で数えられるため、扱いが違います。
Q. 収入証明書はどの段階で必要になりますか。
日本貸金業協会の説明では、1社からの借入残高が50万円を超える場合、または複数の貸金業者からの合計が100万円を超える場合です。また第13条の3第3項により、合算額が100万円を超えるときは定期・随時の調査の際にも提出を受けることとされ、施行規則第10条の26はその期限を「100万円を超えると知った日から1か月以内」と定めています。
Q. 個人事業主は年収の3分の1を超えて借りられますか。
個人事業者向け貸付けは「例外貸付け」に位置づけられており、事業計画・収支計画・資金計画から返済能力が認められる場合には3分の1を超えることがあります。ただし例外貸付けの額は残高に算入されるため、その後の借入れの余地は狭まります。
Q. 増額が認められなかった場合、記録は残りますか。
指定信用情報機関には、加盟会員が照会した事実が残ります。CICの場合、申込情報は照会日から6か月間、利用記録は利用日から6か月間とされています。結果が可否どちらであっても、照会したという事実は記録されます。
枠を広げる前に、いまの残高を返し切るとどうなるかも見ておいてください。毎月の返済額による総額の差はカードローンの返済を比較する|毎月の額で総額が34万円変わるに計算で示しています。
増額で当座をしのぐ前に、支出側を後ろへずらせないかを先に確認してください。国税・地方税・社会保険料には猶予の制度があり、要件を満たせば延滞税の一部が免除されます。手順は納税の猶予制度の使い方に、借入を含めた全体の優先順位は借りる前に試す資金繰りの手段にまとめています。
まとめ
要点は3つです。
- 増額は、審査のやり直しです。貸金業法第13条第5項が、新規契約の規定をそのまま準用しています。実績があるから通りやすい、という構造にはなっていません。
- 同じ調査で、減ることもあります。第13条の4と施行規則第10条の29は、基準額を超えると認められる場合の措置として、極度額の減額と新規貸付けの停止を定めています。義務です。
- 使っていない枠も、その会社の中では枠のまま数えられます。「念のため広げておく」は、無料ではありません。
そのうえで、増額で何を解決しようとしているのかを一度言葉にしてみてください。一時的な谷なら、埋め方はほかにもあります。構造的な不足なら、枠を広げても残高が増えるだけです。この見極めだけは、申請ボタンを押す前にしかできません。
本記事は一般的な情報提供を目的としたものであり、増額の可否を保証するものではありません。法令や各社の運用は変更される場合があります。個別の判断については、各制度の窓口や専門家にご確認ください。
出典(2026年9月17日確認)
- 貸金業法(昭和58年法律第32号)第13条、第13条の2、第13条の3、第13条の4 / e-Gov法令検索
- 貸金業法施行規則(昭和58年大蔵省令第40号)第10条の24、第10条の25、第10条の26、第10条の29 / e-Gov法令検索
- 年収を証明する書類とは / 日本貸金業協会
- お借入れは年収の3分の1まで(総量規制について)/ 日本貸金業協会
- 総量規制が適用されない場合について / 日本貸金業協会
- CICが保有する信用情報 / 株式会社シー・アイ・シー
- 銀行による消費者向け貸付けに係る申し合わせについて(2017年3月16日)/ 一般社団法人全国銀行協会
- 銀行カードローンの実態調査結果について(平成30年8月22日)/ 金融庁
文責:株式会社オルカン 代表取締役 髙橋 稔