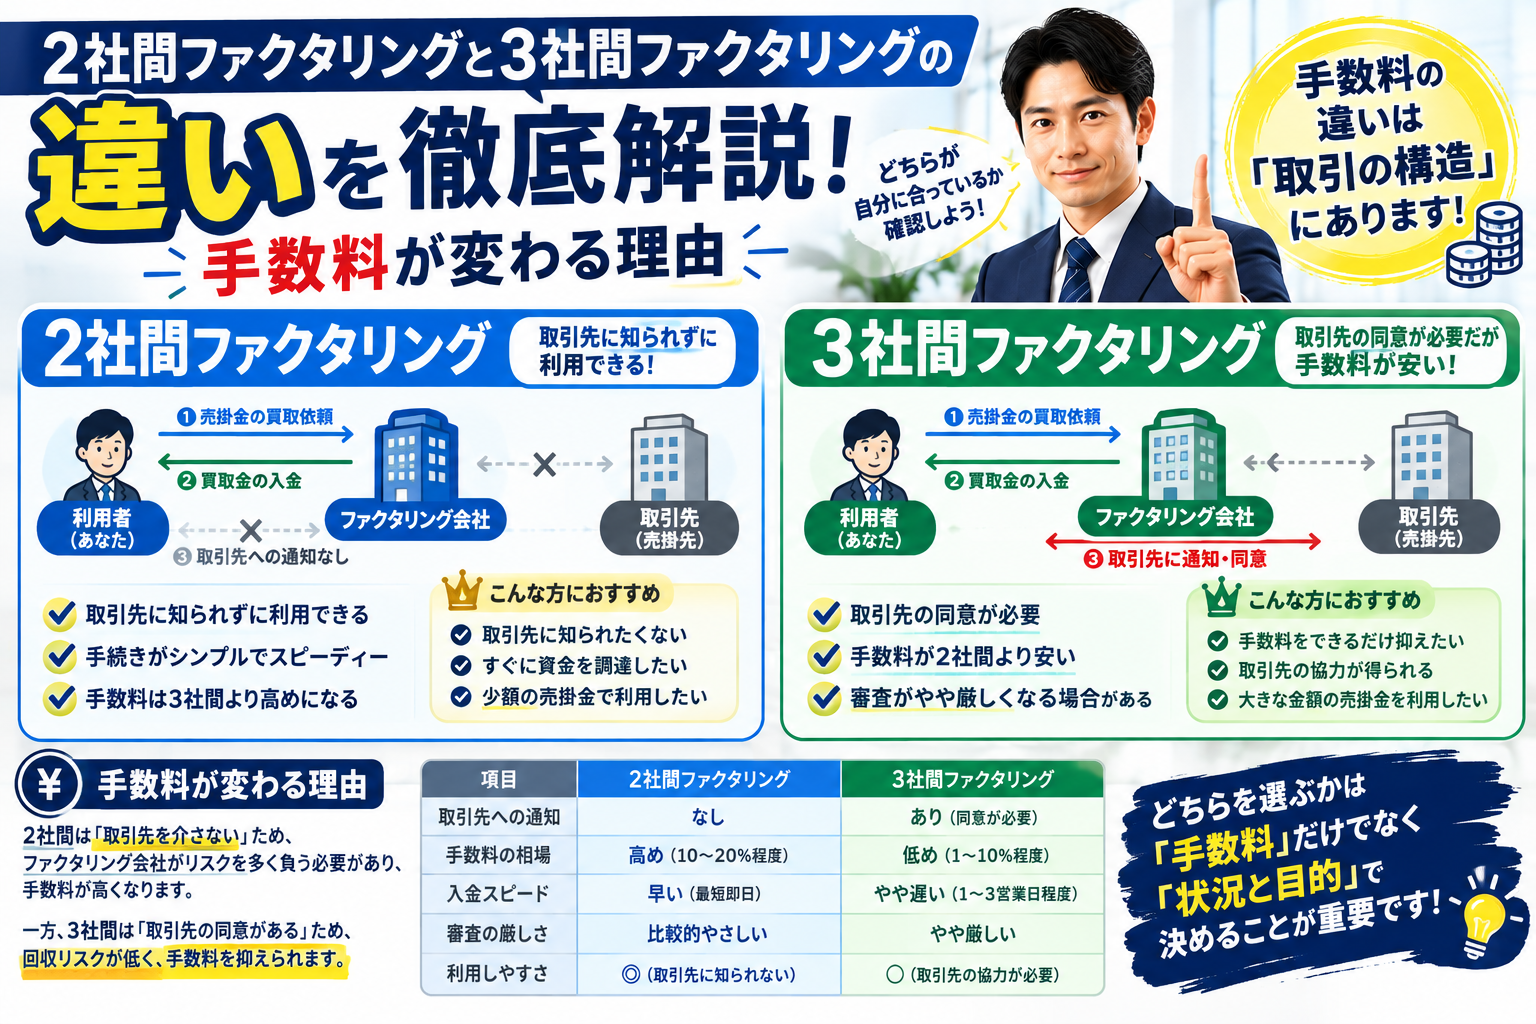
「2社間は売掛先に知られない。ただし手数料は高い。3社間は知られるが、手数料は安い」
どの記事にもそう書かれています。これは正しい。当社もそう説明します。
ただ、なぜ2社間のほうが高いのかは、あまり書かれていません。理由は単純です。3社間では、売掛先から当社の口座に直接入金されます。2社間では、いったん申込者の口座に入り、そこから当社へ送金していただきます。
この「経由する」一手間の間に、その資金が別の支払いに回ってしまう可能性が生まれます。手数料の差は、その可能性に付いた値段です。
結論:表に並ぶ違いは6つ、価格を決めているのは1つ
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約の当事者 | 申込者と買取会社 | 申込者・買取会社・売掛先 |
| 売掛先への通知・承諾 | 行わない | 行う(承諾を得る) |
| 売掛金の入金先 | いったん申込者の口座 | 買取会社の口座へ直接 |
| 民法上の対抗要件 | 原則として備えない | 通知または承諾で備える |
| 手数料 | 高くなる | 低くなる |
| 手続きにかかる日数 | 短い | 売掛先の対応を待つ分、長い |
違いは複数ありますが、価格を動かしているのは実質的に3行目だけです。入金が誰の口座を通るか。そこから他のすべてが派生しています。
審査する側から見ると、この表は「秘密にできるかどうかの表」ではなく「回収の確実性の表」です。私たちは秘密の対価をいただいているのではなく、回収できない確率の対価をいただいています。
お金の通り道が、そもそも違います
3社間の流れはこうです。売掛先に債権を譲渡したことを通知し、承諾を得ます。支払期日になると、売掛先は当社へ直接振り込みます。申込者の口座は、この経路に登場しません。
2社間の流れはこうです。売掛先には何も伝えません。売掛先は、これまでどおり申込者の口座へ振り込みます。申込者は、着金を確認したあと、その資金を当社へ送金します。
文章にすると一行の違いですが、審査する側から見ると、確認すべきことの数が変わります。3社間で私が確かめるべきなのは「売掛先が期日に払うか」の一点です。2社間では、そこに「入金された資金が、当社に届くか」がもう一段積み上がります。
私は自分でも借入の返済に行き詰まった時期があるので、この二段目が理屈どおりに動かないことがあるのは分かります。着金した日に、支払いを待ってもらっている相手から連絡が入る。悪意がなくても、順番が入れ替わることはあります。
手数料の差は、確率のかけ算から出てきます
3社間は変数が1つ、2社間は2つ
買取価格を決めるとき、私たちが計算しているのは「支払期日に、この金額が当社の口座に入っている確率」です。
3社間では、その確率はほぼ売掛先の支払い能力だけで決まります。売掛先が払えば、資金はそのまま当社に届きます。
2社間では、確率が2つ並びます。売掛先が払う確率と、届いた資金が当社に送金される確率です。この2つは足し算ではなくかけ算になり、どちらか一方が欠けただけで回収はできません。
同じ売掛先、同じ金額、同じ期日の債権でも、この構造の違いだけで期待できる回収額は下がります。下がった分を埋めるのが、2社間の上乗せ分です。
「債権が実在するか」の確かめ方も違います
もう一つ、あまり語られない差があります。債権そのものが本当に存在するかを、どう確かめるかです。
3社間では、売掛先が譲渡を承諾します。承諾したということは、売掛先自身が「その債務がある」と認めたということです。実在は、それでほぼ確認できます。
2社間では、売掛先に一切接触しません。手元にあるのは、申込者から提出された請求書と契約書と通帳だけです。請求書は、作ろうと思えば作れます。
だから2社間では、通帳を長く見ます。同じ売掛先から、期日どおりに、請求書どおりの金額が繰り返し入金されてきたか。書類ではなく、実際に起きた入金の記録を見る。当社が売掛先の信用力を通帳で測っているのは、この理由からです。審査で見ている項目とその順番は、別の記事で詳しく書いています。
そしてもう一点。2社間で資金が別の用途に回った場合、回収の相手は申込者本人であり、その方はたいてい資金繰りが厳しい状況にあります。回収できない確率だけでなく、回収にかかる手間と時間も価格に含まれています。
2社間で、当社がそのリスクをどう小さくしているか
上乗せ分は、下げようがない固定費ではありません。二段目の確率を上げられれば、条件は変わります。当社が実際に見ているのは、次のような点です。
支払期日までの期間は、当社では60日以内を目安としています。期日が遠いほど、その間に起こりうることが増えるからです。着金から送金までの距離が短い債権ほど、条件は前向きになります。
月商と債権額のつり合いも見ます。月商に対して債権が大きすぎると、着金した資金がそのまま送金されるという前提が、現実的でなくなります。通帳に残った資金の流れも同じ材料です。着金した資金が過去に何に使われてきたかは、二段目の確率をそのまま示します。
当社の買取金額は5万円から1億円までとしています。下限を5万円に置いているのは、少額の相談をお断りしないためです。必要額に届かない場合でも、期日の近い債権に分けて相談していただくほうが、条件が良くなることがあります。
当社は一律の手数料率を公表していません。条件を動かす要素が、売掛先と債権の内容で大きく変わるためです。先に一律◯%と数字だけを出すほうが、実態と合わないと判断しています。書類が揃えば最短即日で対応し、手続きはオンラインで完結します。
実務でつまずきやすい3つの論点
債権譲渡登記
法務省の債権譲渡登記制度は、法人がする金銭債権の譲渡について、簡便に債務者以外の第三者への対抗要件を備えるための制度です。登記をすると、債務者以外の第三者との関係では、民法上の確定日付ある証書による通知があったものとみなされます。
注意点が2つあります。1つは、登記をしても、それだけでは売掛先には対抗できないことです。売掛先に譲渡を主張するには、登記事項証明書の交付を伴う通知をするか、売掛先の承諾を得る必要があります。登記は二重譲渡を防ぐ仕組みであって、売掛先を拘束する仕組みではありません。
もう1つは、譲渡人が法人に限られる点です。個人事業主の債権譲渡は、この登記の対象になりません。
「2社間なら絶対に知られない」という説明も正確ではありません。登記事項証明書は当事者や利害関係人しか請求できませんが、債務者名などを除いた登記事項概要証明書は誰でも交付を請求できます。可能性が高いか低いかの話であって、ゼロではありません。
審査する側から言えば、登記を求めるかどうかは債権の内容によります。登記には登録免許税(債権個数5,000個以下で7,500円)と司法書士報酬がかかり、その分は結局のところ利用者の負担です。当社では必要性と費用のつり合いを個別に判断しています。
譲渡禁止特約(譲渡制限特約)
2020年4月1日に施行された改正民法により、譲渡制限の意思表示がされていても、債権譲渡はその効力を妨げられないことになりました。経済産業省も、この改正が売掛債権による資金調達を円滑にするものだと説明しています。
ただし、これで問題が消えたわけではありません。譲渡制限があることを知っていた、または重大な過失によって知らなかった譲受人に対しては、債務者は履行を拒むことができ、譲渡人への弁済をもって対抗することもできます。契約書を見ている買取会社は、当然「知っていた」側になります。
つまり譲渡自体は成立しますが、売掛先が当社への支払いを拒むことは制度上ありうる、ということです。当社では契約書に特約があるかを必ず確認します。特約があるから機械的にお断りするという扱いはしていませんが、3社間を選ぶ場合は売掛先の承諾が得られるかが焦点になります。
売掛先への通知
民法上、通知または承諾が売掛先に対する対抗要件です。3社間ではこれを行い、2社間では行いません。
通知が関係に影響しないとは言い切れず、それが2社間を選ぶ最大の理由になっています。一方で建設業などのように債権譲渡が珍しくない業種もあり、一般論では答えが出ません。実際の関係を知っているのは申込者ご本人です。
「買戻し」の条項がある契約には注意してください
2社間の契約書で、必ず確認していただきたい点があります。
金融庁は、ファクタリングとして勧誘されていても、売主が債権を買い戻すこととされている場合や、売主自身の資金で業者に支払わなければならないこととされている場合は、貸金業に該当するおそれがあると注意喚起しています。契約書にノンリコースと書かれていても、実態に照らして判断されるとも明記されています。
2社間は構造上、申込者が送金するかたちを取るため、この線引きが分かりにくくなりやすい類型です。償還請求権や買戻義務が書かれていないか、売掛先が倒産した場合の負担が誰にあるのか。契約前に必ず確認してください。審査する側から見ると、この確認をされる方は書類の準備も一貫している傾向があります。
よくある質問
Q. 2社間と3社間は、申込者が選べますか。
A. ご希望は伺いますが、最終的には債権の内容によります。売掛先の承諾が得られる見込みがあり、期日まで日数に余裕があれば3社間を検討します。承諾を待つ時間がない場合や関係上難しい場合は、2社間で条件を組み立てます。
Q. 2社間で、売掛先に知られてしまうことはありますか。
A. 当社から売掛先に連絡することはありません。ただし債権譲渡登記を行った場合、登記事項概要証明書は誰でも請求できます。「知られる可能性がまったくない」という説明はしないようにしています。
Q. 契約書に譲渡禁止特約があります。利用できませんか。
A. 改正民法のもとでは、特約があっても債権譲渡自体は有効です。ただし売掛先が当社への支払いを拒むことは制度上ありうるため、その前提で条件を検討します。特約の有無だけで一律にお断りすることはしていません。
Q. 売掛先から入金されたお金を、生活費や他の支払いに使ってしまったらどうなりますか。
A. 契約違反となり、当社は回収に動くことになります。そうならないよう、着金後すぐ送金できる状態を作れるかを審査の段階で確認しています。送金が難しくなりそうな事情が出てきた場合は、事後ではなく事前にご連絡ください。対応できる幅がまったく変わります。
Q. 個人事業主でも2社間を利用できますか。
A. 債権譲渡登記は法人がする譲渡に限られるため、個人事業主の場合は登記を使えません。そのぶん、通帳に残った入金の履歴をより丁寧に確認させていただくことになります。
どちらを選ぶにせよ、審査で見る項目そのものは変わりません。ファクタリングの審査で実際に見ている5つのことをご確認ください。契約書のうえでは償還請求権なし・買戻し特約とは何かが最も重要で、ここが曖昧な契約は契約書のここを見れば違法な業者が分かるで挙げた特徴と重なります。
まとめ
2社間と3社間の違いは、突き詰めると入金がどの口座を通るかの違いです。
3社間では売掛先から直接届くため、確かめるべきことは売掛先が払うかどうかの一点です。2社間では申込者の口座を経由するため、「届いた資金が送金されるか」がもう一段積み上がります。手数料の差は、この二段目に付いた値段です。
そして二段目の確率は固定されたものではありません。期日までの期間、月商とのつり合い、通帳に残った資金の流れ。これらが揃っていれば条件は動きます。2社間の手数料は、秘密にすることの対価ではなく、経路が一段長いことの対価です。
条件が合うかどうかは、債権の内容を見なければ分かりません。判断がつかない段階でも、お気軽にご相談ください。
出典
- 法務省「債権譲渡登記制度とは?」https://www.moj.go.jp/MINJI/saikenjouto-01.html (2026年8月21日確認)
- 法務省「債権譲渡登記制度の概要」https://www.moj.go.jp/MINJI/minji06_00172.html (2026年8月21日確認)
- 法務省「第3 証明書交付請求の手続」https://www.moj.go.jp/MINJI/saikenjouto-03.html (2026年8月21日確認)
- 法務省「債権譲渡登記制度」(パンフレット)https://www.moj.go.jp/content/001356467.pdf (2026年8月21日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」https://www.fsa.go.jp/user/factoring.html (2026年8月21日確認)
- 経済産業省「債権法改正により資金調達が円滑になります」https://www.meti.go.jp/policy/economy/keiei_innovation/sangyokinyu/ABL/14_1.pdf (2026年8月21日確認)
- 国土交通省「譲渡制限特約について(資料4)」https://www.mlit.go.jp/common/001303509.pdf (2026年8月21日確認)
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
ご自身のケースが対象になるか判断がつかない場合は、資金繰りのご相談から状況をお知らせください。審査する側として、何を確認するかも含めてお答えします。