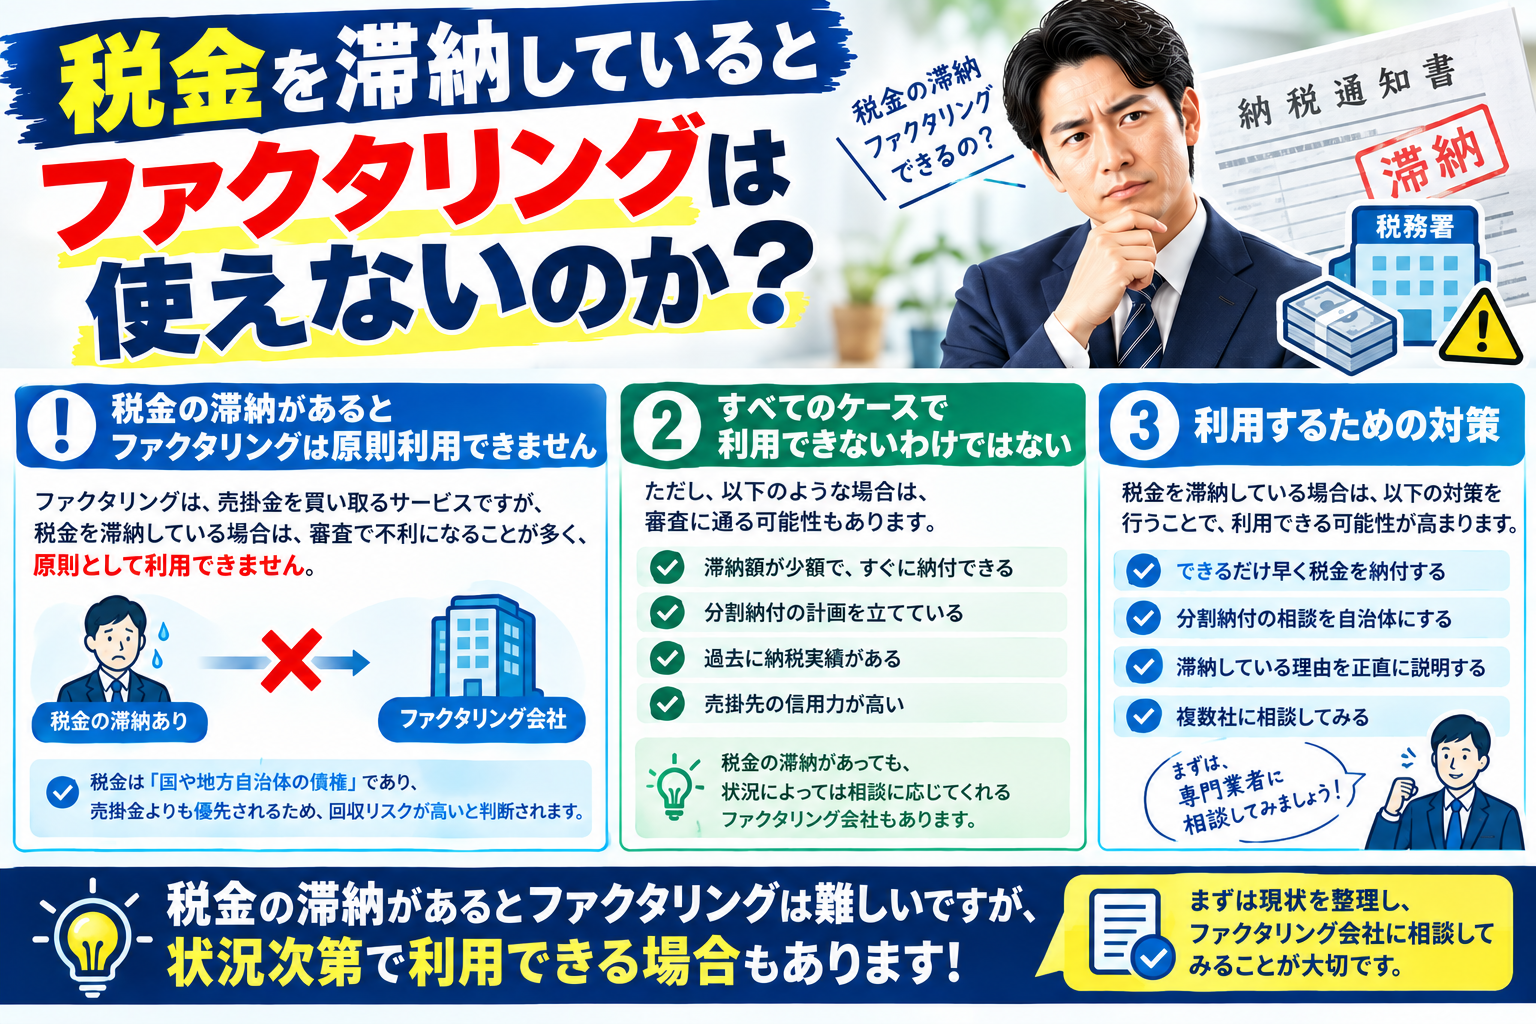
税金を滞納していること、それだけを理由に当社が買取をお断りすることはありません。理由は単純で、ファクタリングが融資ではなく債権の買取だからです。当社がお金を回収する相手は、申込者ではなく売掛先です。だから審査で中心に見ているのは、申込者の納税状況ではなく、その売掛先から期日どおりに入金が続いているかどうか、通帳に残った実績のほうです。
ただし無条件ではありません。滞納の金額と時期は伺いますし、その売掛金にすでに差押えが行われている場合は話が変わります。以下、その線引きを説明します。
「融資ではない」ということの、その先
「ファクタリングは融資ではなく債権譲渡だから、税金を滞納していても利用できる」
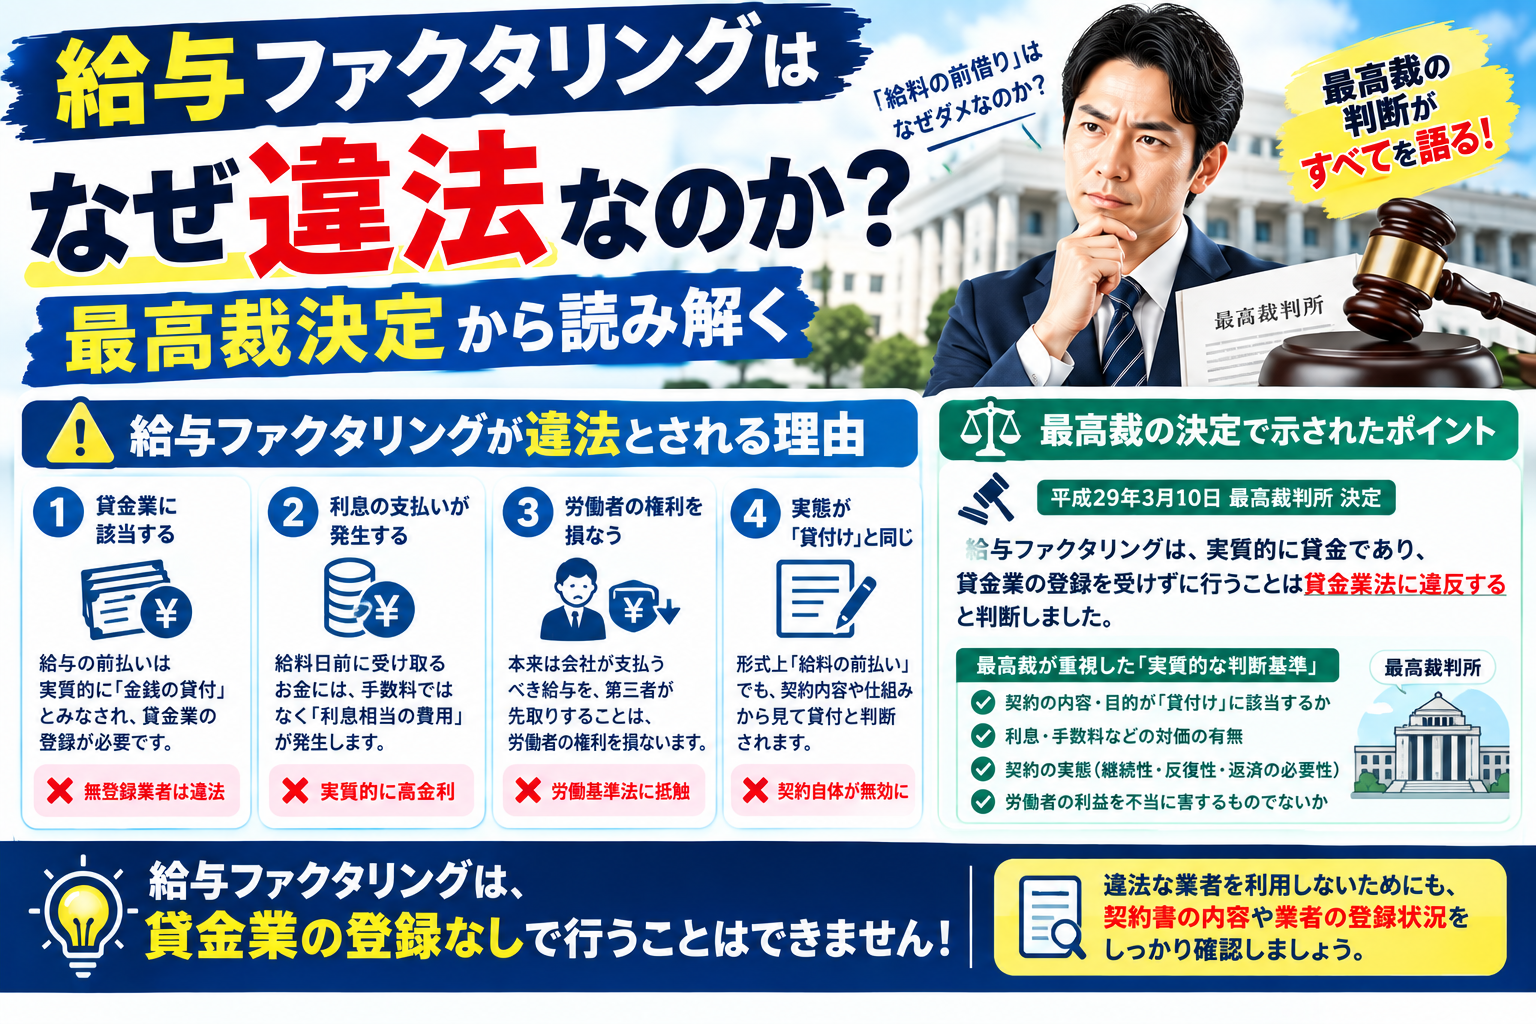
どの記事にもそう書かれています。これは正しい。金融庁も、ファクタリングを事業者が保有する売掛債権等を期日前に手数料を徴収して買い取るサービスであり、法的には債権の譲渡である、と説明しています。当社もそう考えています。
ただ、その先があまり書かれていません。なぜ債権譲渡だと、滞納が判断の中心にならないのか。
融資は、貸したお金を申込者本人から返してもらう取引です。だから返済能力を見ます。税金の滞納は、他の支払いに優先する未処理の債務が積み上がっているという意味で、返済能力に直接ひびきます。ここで引っかかるのは、構造上あたりまえのことです。
買取は違います。回収するのは売掛先からで、申込者から返してもらう前提の取引ではありません。回収する相手が違えば、見るべき相手も変わります。
| 融資 | ファクタリング(買取) | |
|---|---|---|
| 取引の性質 | 金銭の貸付 | 債権の譲渡 |
| 回収する相手 | 申込者本人 | 売掛先 |
| 判断の中心 | 申込者の返済能力 | 売掛先の支払いの実績 |
| 税金滞納の位置づけ | 返済能力に直結する | 判断の中心ではない |
審査する側から見るとこうです。申込書の備考欄に滞納の記載があっても、私がまず開くのは通帳です。滞納の欄を見て手が止まる、ということはありません。
「売掛先の信用力」を、当社は通帳で測っています
当社が審査で見ているのは、事業年数、月商、売掛先からの入金の継続性、通帳全体の資金の流れ、提出書類の正確さと一貫性の5つです。順番も含めて別の記事で詳しく書いています。
税金滞納の文脈で効いてくるのは、3つ目です。同じ売掛先から、期日どおりに、請求書どおりの金額が、繰り返し入っている。その履歴があるかどうか。
売掛先の信用力を企業規模や格付けで測る事業者もあります。当社はそうしていません。通帳に残った入金の実績で測っています。通帳は、看板より正直です。
審査する側から見るとこうです。滞納がある方の通帳でも、売掛先からの入金だけは毎月きれいに並んでいる、という例は珍しくありません。納税が止まっているのは資金繰りの問題であって、売上そのものは立っている。当社が判断材料にしているのは、後者です。
それでも、滞納の状況は伺います
ここは正直に書きます。滞納があっても構わない、と一言で片づけているわけではありません。
伺うのは主に次の3点です。
- いつから、いくら滞納しているか
- 税務署や年金事務所と話ができているか(分納の相談が進んでいるか、督促状のまま止まっているか)
- 差押予告や差押通知が届いていないか
理由は2つあります。1つは通帳の資金の流れを読むためです。納税が止まっている期間の入出金は、事業の実態を読む材料になります。もう1つは、次の章で書く差押えを確認するためです。
分納の手続きが動いているかどうかは、当社では意味のある情報だと判断しています。国税には、事業の継続または生活の維持を困難にするおそれがあり、納税に誠実な意思があると認められる場合に、申請によって換価(差し押さえた財産の売却)を猶予する制度があります。納期限から6か月以内の申請、猶予期間は原則1年以内といった要件が定められています。この手続きが進んでいること自体が、差押えが急に走る可能性を下げる材料になります。
審査する側から見るとこうです。「滞納しています」とだけ書かれた申込みより、「昨年◯月から滞納、先月から分納中」と書かれた申込みのほうが、判断は早く進みます。隠されるより、書いていただいたほうが助かります。
差押えが実際に行われている場合は、話が変わります
ここは制度の話なので、条文に沿って書きます。
国税徴収法62条は、債権の差押えは第三債務者(この場合は売掛先)に対する債権差押通知書の送達により行い、その効力は通知書が第三債務者に送達された時に生ずる、と定めています。あわせて、滞納者は債権の取立てその他の処分を禁じられます。
一方、債権の譲渡は、譲渡人から債務者への通知または債務者の承諾がなければ債務者その他の第三者に対抗できず、債務者以外の第三者に対しては確定日付のある証書によることが必要とされています(民法467条)。
つまり、どちらが先か、という順番の問題になります。差押通知が売掛先に届いた後で、その売掛金を自由に処分することはできません。個別の債権がどう扱われるかは事案ごとの判断であり、当社が法的な結論を出せる立場ではありませんが、確認せずに進められる論点ではない、と判断しています。
もう1点、契約の性質に関わる論点があります。買取が実質的に担保目的だと評価される場合、国税徴収法24条の譲渡担保権者の物的納税責任が問題になりえます。同条は、滞納者の財産に滞納処分を執行してもなお徴収すべき額に不足すると認められるときに、告知書の送達を経て譲渡担保財産から徴収できるとするものです。真正な売買と譲渡担保では、扱いが分かれます。
関連して金融庁は、受け取る額が債権額に比べて著しく低い、売主に買戻しを求める、回収できなかったときに売主が自己の資金で支払う義務を負う、といった内容を、貸付けにあたる可能性があるものとして挙げています。契約書に何が書かれているかは、事業者を問わずご確認ください。
審査する側から見るとこうです。売掛先に差押通知が届いているかどうかは、当社にとって決定的な情報です。ここだけは、伺わずに進めることができません。届いている場合でも、別の売掛先に対する債権が残っていれば、そちらでご相談いただけることがあります。
社会保険料の滞納についても、考え方は同じです
社会保険料の滞納も、当社では税金と同じ枠で見ています。制度の構造が近いためです。
日本年金機構は、保険料が納期限までに納付されない場合、督促状の送付と納付督励を行い、それでも納付がないときは預金・売掛金・不動産などの財産調査を経て、差押えと換価に進むと説明しています。滞納が著しい場合には国税庁へ徴収を委任する仕組みもあります。納期限から6か月以内に申請することで換価の猶予が認められ、分割納付ができる場合があるとされている点も、国税と同じです。
売掛金が調査と差押えの対象として挙げられていることも同じです。だから当社が伺う内容も変わりません。金額、時期、年金事務所と話ができているか、通知が届いていないか。
審査する側から見るとこうです。社会保険料の滞納は、従業員を抱えている事業者に多く見られます。人を雇い続けたまま資金繰りを回している、という状態です。当社はそれを、事業をたたまずに続けている判断として見ています。機械的な減点材料にはしていません。
ご相談の前に揃えておくと、早く進みます
| 書類 | 当社が見ている点 |
|---|---|
| 通帳(直近の入出金がわかるもの) | 同じ売掛先からの入金が、期日どおりに続いているか |
| 請求書・契約書・発注書など | 通帳の入金と、金額・名義・日付が一致しているか |
| 納税や社会保険料の状況がわかるもの | 滞納の規模と、分納などの手続きが動いているか |
| 差押えに関する通知が届いていれば、その書面 | 対象がどの財産か、いつ届いたか |
当社の買取金額は5万円から1億円です。下限を5万円としているのは、少額のご相談を断らないためです。支払期日までの期間は60日以内が目安で、書類が揃えば最短即日、手続きはオンラインで完結します。
手数料について、当社は一律の料率を公表していません。売掛先や債権の内容で条件が変わるためです。一律◯%と先に数字だけ出すほうが、実態と合わないと考えています。個別にお見積もりを出します。
審査する側から見るとこうです。実務でいちばん時間がかかるのは、書類の数字が合わないときの確認です。滞納の有無より、ここで止まることのほうが多いです。
よくある質問
Q. 税金の滞納は、必ず伝えないといけませんか。
A. 伺います。隠していただく必要はありません。通帳を見れば納税が止まっている期間はある程度わかりますので、申告と実態が食い違うと、かえって確認に時間がかかります。当社としては、先に伺えたほうが判断が早く進みます。
Q. 納税証明書の提出は必須ですか。
A. 当社では必須としていません。私たちが確認しているのは売掛先からの入金の実績であって、納税の状況そのものではないためです。ただし、ご提出いただければ状況の確認が早く済むことはあります。
Q. すでに売掛金が差し押さえられています。それでも相談できますか。
A. 差押えの対象になっている売掛金そのものについては、通常のお取引としては難しくなると当社では判断しています。ただし差押えは特定の債権に対して行われるものですので、別の売掛先に対する債権が残っている場合は、ご相談いただける可能性があります。まず、届いている通知書に何が書かれているかをご確認ください。
Q. 滞納があると、手数料は高くなりますか。
A. 当社では、滞納の有無を手数料の条件に反映していません。条件を決めているのは売掛先と債権の内容であって、納税の状況ではないためです。なお当社は一律の料率を公表しておらず、個別にお見積もりのうえご提示しています。
Q. 受け取った資金を、そのまま滞納分の納付に充ててもいいですか。
A. 資金の使途を当社が指定することはありません。納付や分納の再開を目的にご相談いただくこともあります。
Q. 審査に通らない理由には、税金の滞納は入りますか。
A. 当社が見ている5項目にも、審査が通らない主な理由にも、税金の滞納そのものは入っていません。それぞれ別の記事に書いています。
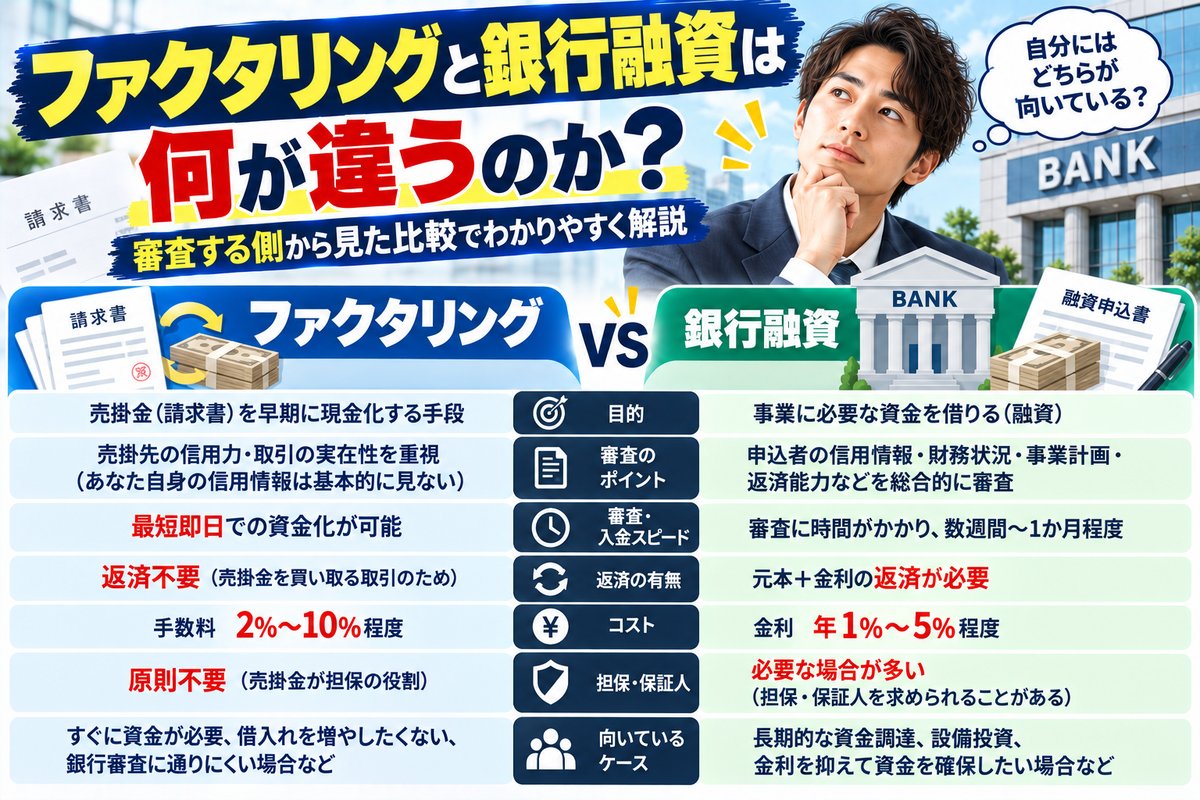
滞納があっても、審査で見る順番そのものは変わりません。ファクタリングの審査で実際に見ている5つのことをご覧ください。納税を含めた支払いの見通しを立て直すには資金繰り表の作り方が役に立ちます。融資とどちらを先に検討すべきかはファクタリングと銀行融資は何が違うのかに整理しました。
まとめ
- ファクタリングは融資ではなく債権の買取です。回収する相手が売掛先である以上、当社は税金の滞納そのものを判断の中心には置いていません。
- 見ているのは、通帳に残った売掛先からの入金の実績です。企業規模や格付けではありません。
- ただし無条件ではありません。滞納の金額、時期、手続きの状況は伺います。
- 売掛金に差押えが行われている場合は、話が変わります。届いている通知書の内容を先にご確認ください。
- 社会保険料の滞納も、同じ考え方で見ています。
滞納があるという一点だけで相談をためらう方は、少なくありません。当社では、それは相談しない理由にはならないと判断しています。
出典(いずれも2026年8月21日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 国税庁「第24条関係 譲渡担保権者の物的納税責任」(国税徴収法基本通達) https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/02/04/024/01.htm
- 国税庁「第62条関係 差押えの手続及び効力発生時期」(国税徴収法基本通達) https://www.nta.go.jp/law/tsutatsu/kihon/chosyu/05/01/03/062/01.htm
- 国税庁「第3章 第2節 申請による換価の猶予の要件等」(滞納処分に関する事務提要) https://www.nta.go.jp/law/jimu-unei/tyousyu/150302/03/02.htm
- 日本年金機構「日本年金機構の取り組み(保険料徴収)」 https://www.nenkin.go.jp/service/kounen/info/torikumi/20120820.html
- 民法(明治29年法律第89号)第466条・第467条 e-Gov法令検索 https://laws.e-gov.go.jp/law/129AC0000000089
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)