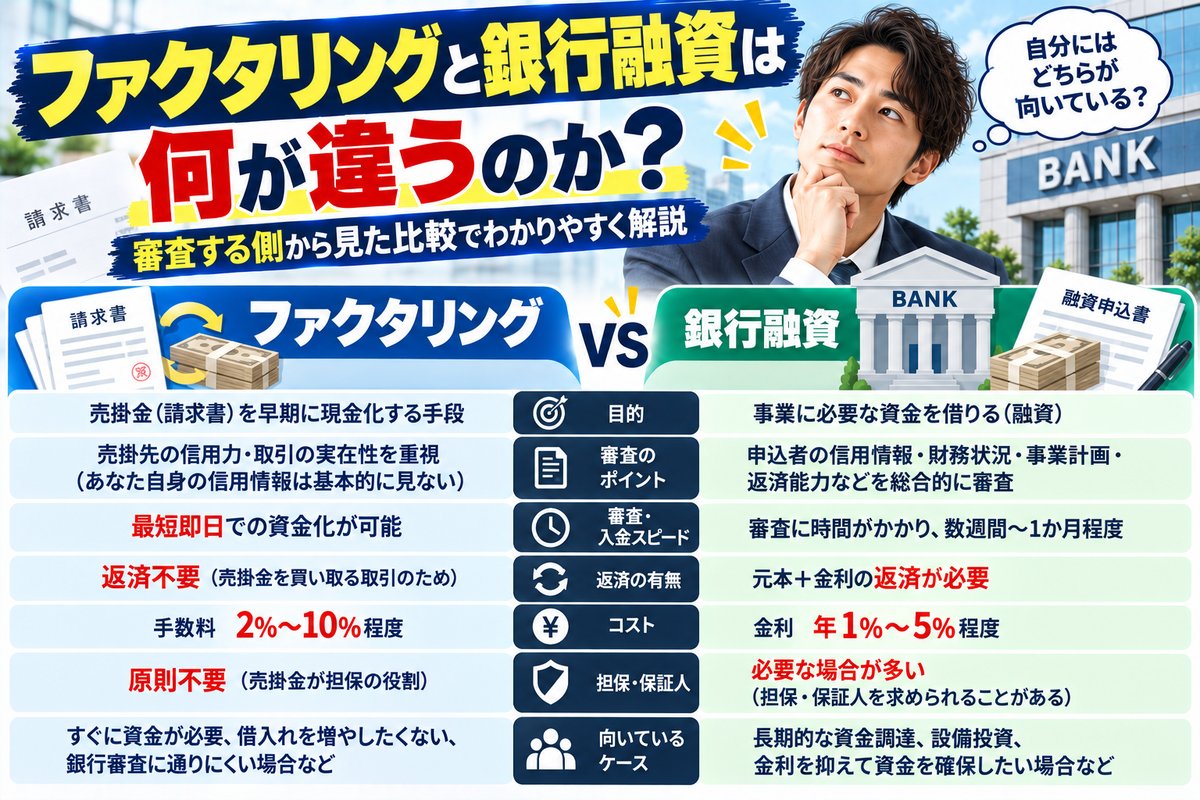
ファクタリングと銀行融資の違いは、スピードでも担保の有無でもありません。審査する側が見ている対象が、そもそも別だという点です。
銀行は「この会社が返せるか」を見ます。ファクタリング会社は「この売掛先が払うか」を見ます。対象が違うので、赤字や税金の滞納の扱いも変わります。
ただし、調達コストは銀行融資のほうが安いのが一般的です。時間に余裕があるなら、まず融資を検討してください。
私はファクタリングの買取会社を経営しています。審査する側から見て、この二つが実際にどう違うのかを書きます。
銀行は会社を見て、ファクタリング会社は売掛先を見ています
比較表を並べた記事はいくらでもあります。手数料、スピード、必要書類。どれも間違ってはいません。ただ、なぜその違いが生まれるのかは、あまり書かれていません。理由は一つです。審査する人間が、別のものを見ているからです。
銀行融資の審査は、会社の返済能力を見ています
融資はお金の貸し借りです。貸した金が返ってくるかどうかが、審査のすべてになります。
だから銀行は決算書を読みます。利益が出ているか、債務超過ではないか、借入をどれだけ抱えているか、返済原資となるキャッシュフローがあるか。見ているのは申込者である会社そのものです。
経営者保証に関するガイドラインが、保証を不要とする要件に「業績が堅調で十分な利益(キャッシュフロー)を確保しており、内部留保も十分な場合」を挙げているのも、判断の軸が会社の体力にあるからです。
ファクタリングの審査は、買う債権を見ています
一方、ファクタリングは貸し借りではありません。金融庁は、一般にファクタリングとは「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約」であると説明しています。
売買である以上、確かめるべきは買い取る商品そのものの質です。その債権が期日に現金化されるかどうか。つまり、売掛先が払うかどうかです。
| 銀行融資 | ファクタリング | |
|---|---|---|
| 契約の性質 | 金銭の貸し借り | 債権の売買(債権譲渡) |
| 審査の主な対象 | 申込者である会社 | 売掛先と、その債権 |
| 主な判断材料 | 決算書、事業計画、返済原資 | 入金の実績、支払期日、書類の整合性 |
| 会社の負債になるか | 借入金として計上される | 売掛金が現金に変わるだけ |
| 保証人・担保 | 求められることがある | 売買のため前提としない |
| 主に問われる時間軸 | 数年先まで返せるか | 期日に払われるか |
審査する側から見るとこうです
当社は、申込者の決算書を主たる判断材料にしていません。見るのは通帳です。同じ売掛先から、期日どおりに、請求書どおりの金額が繰り返し入金されてきたか。売掛先の信用力を、企業規模や格付けではなく、通帳に残った入金の実績で測る。これが当社の考え方です。
どの項目をどの順番で確認しているかは「ファクタリングの審査で実際に見ている5つのこと」で詳しく書いています。
対象が違うから、赤字と税金滞納の扱いが変わります
この違いが実務にいちばん効いてくるのが、赤字と税金の滞納です。
赤字の場合
赤字は、銀行融資では重い材料です。返済原資があるかを問う審査ですから、利益が出ていない事実はそのまま判断に影響します。
ファクタリングでは位置づけが変わります。買い取る債権が期日に支払われるかは売掛先の事情で決まるので、申込者が赤字であることは、売掛先の支払能力を直接には左右しません。
ただし当社は、赤字なら一切関係ないとは考えていません。事業年数と月商は最初に確認します。事業が続いていること、債権の額が規模に見合っていること。ここが崩れると、通帳から読み取れる裏付けが薄くなるからです。
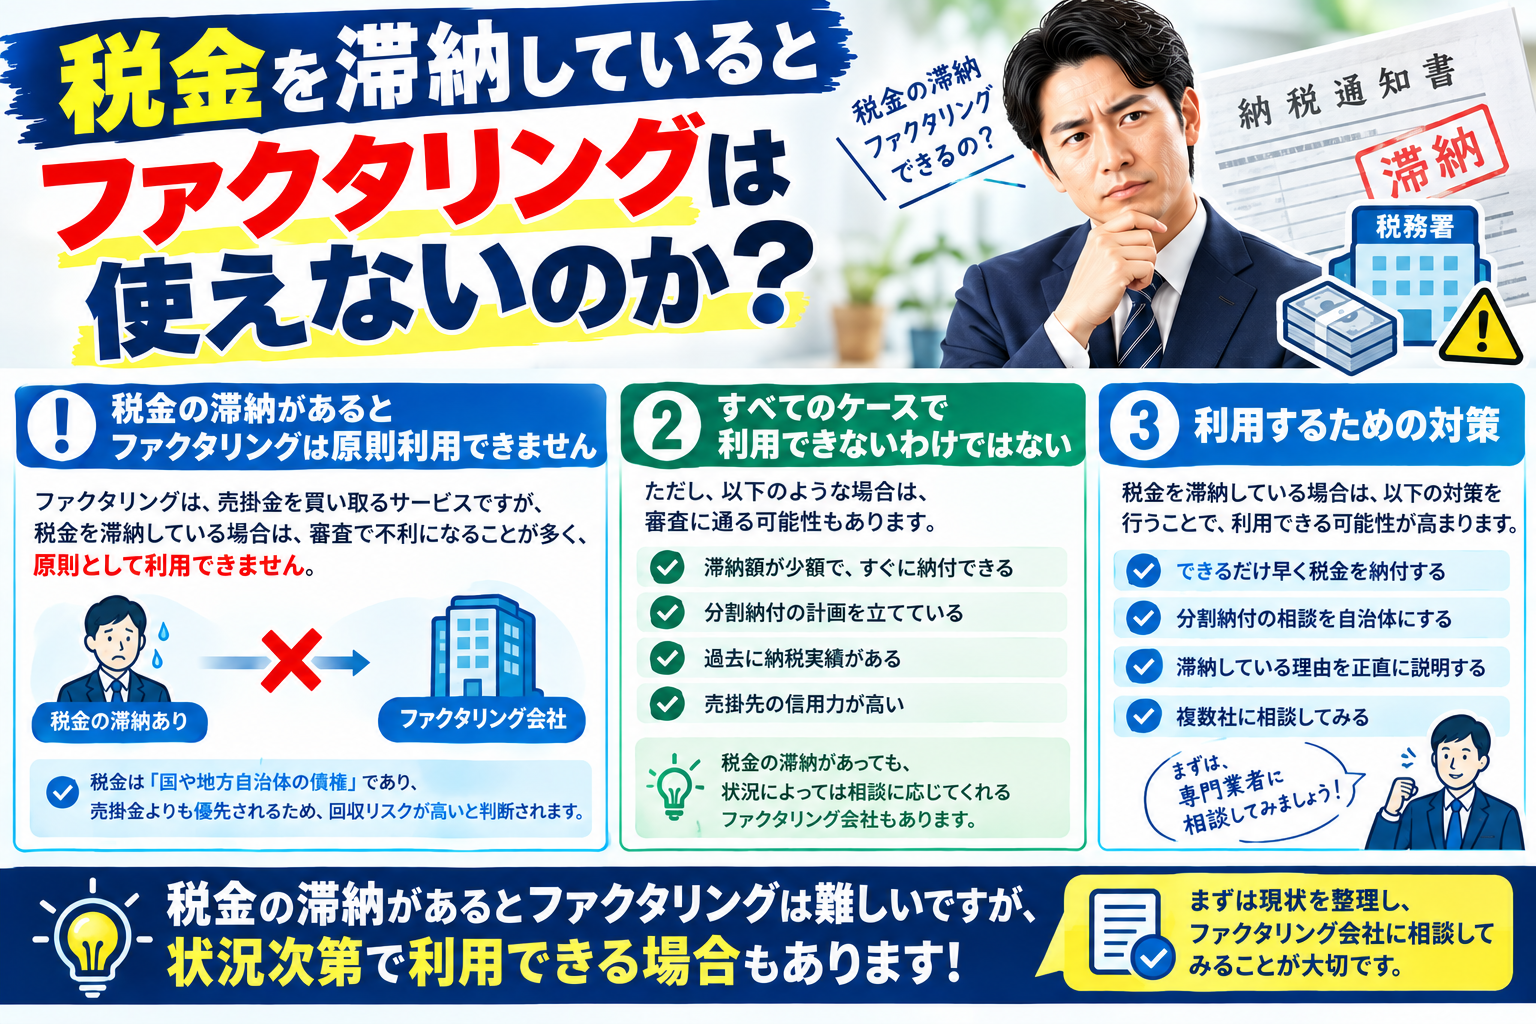
税金や社会保険料を滞納している場合
信用保証協会の保証を使う融資では、納税の状態が問われます。東京信用保証協会は、保証を利用できない例として「税金を滞納し完納の見通しが見込めない」場合を挙げています。
ファクタリングでは、滞納そのものを可否の基準にはしていません。売買だからです。
とはいえ無関係でもありません。滞納は通帳に現れます。差押えの記録や、納付にあてるはずの資金が別の用途に回っている流れです。当社が確認しているのは滞納という属性ではなく、通帳に残った資金の流れを説明できるかどうかです。経緯を説明でき、通帳と書類の内容が一致していれば、判断材料は揃っていると考えています。
コストは銀行融資のほうが安いのが一般的です
正直に書きます。調達コストで比べるなら、銀行融資のほうが安いのが一般的です。
日本政策金融公庫の国民生活事業では、一般貸付の融資限度額は4,800万円、運転資金の返済期間は7年以内です。金利は制度や担保の有無で変わりますが、同公庫が公表する基準利率は令和8年8月3日現在で無担保が年3.60〜5.30%、有担保が年2.60〜4.90%です。
ファクタリングの手数料は比べ方が異なります。年率ではなく、支払期日までの短い期間に対する一回きりの費用だからです。同じ土俵に乗せて年率に換算すれば、融資の金利を上回るのが通常です。
時間に余裕があるなら、融資を先に検討してください。これは当社の本音です。
なお当社が一律の料率を公表しないのも同じ理由です。売掛先や債権の内容で条件が変わります。一律◯%と先に数字だけ出すほうが、実態と合わないと考えています。
審査する側から見るとこうです
融資と迷っていると相談された場合、当社はまず融資の可能性を尋ねます。取引銀行に相談したか、公庫の窓口に行ったか。まだなら、そちらを先に当たってくださいとお伝えすることがあります。急いで買い取ることが、その事業者にとって最善とは限らないからです。
それでもファクタリングが向く場面
当社が見てきた範囲では、次のような場面です。
入金より先に支払いが来るとき。 建設、運送、人材派遣のように、外注費や人件費が入金より先に出ていく業種です。受注はあるのに立替資金が足りない状態は、融資の審査を待つ余裕がないことが多くあります。
期日までの数週間だけ足りないとき。 当社では支払期日まで60日以内を目安としています。期間が短いほど負担も軽くなります。
決算の内容が理由で融資が難しいとき。 赤字や債務超過で融資が通らなくても、売掛先からの入金実績が確認できれば、ファクタリングでは判断が変わることがあります。
借入を増やしたくないとき。 債権の売買なので、借入金として負債に計上されません。
金額が小さいとき。 数十万円の資金需要に、融資の手続きは重くなりがちです。当社の買取金額は5万円から1億円までで、下限を5万円にしているのは少額の相談を断らないためです。
逆に、設備投資や長期の運転資金、恒常的な資金不足の穴埋めには向きません。将来の入金を前倒しで受け取る取引なので、毎月続ければ資金繰りはむしろ細くなります。
審査する側から見るとこうです
当社が慎重になるのは、買取が毎月同じ形で繰り返されている場合です。一時的な立替なのか、構造的な資金不足なのか。通帳を見れば、だいたい分かります。後者だと感じたときは、金額を抑える提案をしたり、他の手段の検討をお伝えしたりすることがあります。
融資とファクタリングの間にある選択肢
この二つは二択ではありません。間にいくつかあります。
信用保証協会の保証付き融資。 協会が金融機関に対して事業者の債務を保証する制度です。責任共有制度のもとでは、部分保証方式で個別貸付金の80%(一部の保証を除く)を協会が保証します。保証料は負担しますが、担保や実績が乏しい段階でも融資を受けやすくなります。2024年3月15日からは、保証料率の上乗せで経営者保証を提供しないことを選べる制度も始まっています。
日本政策金融公庫。 政府系の金融機関です。国民生活事業には一般貸付のほか、新規開業・スタートアップ支援資金や、無担保・無保証人のマル経融資(限度額2,000万円)があります。創業間もない事業者の現実的な選択肢になりやすい先です。
ビジネスローン。 銀行やノンバンクの事業者向け融資です。審査は比較的短い一方、金利は通常の融資より高く設定されるのが一般的です。貸付である以上、利息制限法の上限(元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)と、貸金業者に適用される出資法の上限年20%の範囲内で決まります。
審査する側から見るとこうです
当社に相談される方の中には、公庫にも保証協会にも一度も当たっていない方が一定数います。急いでいる、断られるのが怖い、手続きが分からない。理由はさまざまです。ただ審査する側として言えば、使える制度を試さないまま買取を選ぶのは、もったいないと感じます。
なお金融庁は、ファクタリングを装った高金利の貸付けを行う業者の存在を指摘しています。買戻しの義務がある、債権額に比べて著しく低額といった取引は、実態として貸付けとみなされる場合があります。契約書の中身は必ず確認してください。
よくある質問
Q. ファクタリングを使うと、銀行融資の審査で不利になりますか。
ファクタリングは債権の売買なので、借入金として決算書に計上されるものではありません。ただし資金繰りの状況は通帳や試算表から読み取られます。銀行がどう評価するかは金融機関ごとに異なるため、当社から断定はできません。継続的に利用している場合は、その理由を説明できるようにしておくのが現実的だと考えています。
Q. 赤字でも税金を滞納していても、ファクタリングは使えますか。
当社は、赤字や滞納そのものを可否の基準にはしていません。見ているのは売掛先からの入金の実績と、通帳全体の資金の流れです。ただし、必ず買い取れるという意味ではありません。事業年数や月商、書類の内容によって判断は変わります。
Q. 融資とファクタリングは併用できますか。
制度上、併用を禁じるものはありません。実務でも、融資を受けながら一時的なつなぎにファクタリングを使う事業者はいます。ただし借入契約に債権譲渡を制限する条項が入っている場合があるため、契約書を確認してください。
Q. 売掛先に知られずに利用できますか。
売掛先への通知や承諾を伴う形と、伴わない形があります。どちらになるかは債権の内容や契約の組み方によって変わり、扱いは事業者ごとに異なります。当社も債権の内容で条件が変わるため、個別にご確認ください。
Q. 結局どちらが早いですか。
一般に、融資は申込から実行まで数週間かかることが多く、ファクタリングはそれより短くなります。当社では、書類が揃えば最短即日で対応しており、手続きはオンラインで完結します。ただし速さだけで選ぶと、コストの差が見えなくなります。期日までにどれだけ時間があるかで判断してください。
どちらを選ぶ場合でも、返済や入金の見通しを数字にしておく必要があります。資金繰り表の作り方にテンプレートを置きました。買取の審査で何を見ているかはファクタリングの審査で実際に見ている5つのこと、税金の滞納がある場合は税金を滞納しているとファクタリングは使えないのかをご覧ください。
開業してまもない段階では、融資もファクタリングも判断の材料がそろいにくくなります。その時期に何が使えるのかは開業してまもない個人事業主の資金調達|実績がない段階で何が使えるかに整理しました。
まとめ
- 銀行は「この会社が返せるか」を、ファクタリング会社は「この売掛先が払うか」を見ます。対象が根本的に違います。
- 対象が違うため赤字や税金滞納の扱いも変わりますが、ファクタリングでも事業年数・月商・通帳の流れは確認しています。
- 調達コストは銀行融資のほうが安いのが一般的です。時間に余裕があるなら、融資を先に検討してください。
- ファクタリングが向くのは、支払いが入金より先に来るとき、期日までのつなぎが要るとき、金額が小さいときなど、期間と目的が限られた場面です。
- 信用保証協会の保証付き融資、日本政策金融公庫、ビジネスローンなど、間にある選択肢も先に確認する価値があります。
当社は買取をする側です。それでも、融資で足りるなら融資のほうがいいと考えています。読み終えて「まず銀行に行こう」と思われたなら、この記事は役目を果たしています。
出典(いずれも2026年8月21日確認)
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 日本政策金融公庫「融資制度一覧(国民生活事業)」 https://www.jfc.go.jp/n/finance/search/index_k_02.html
- 日本政策金融公庫「金利情報」 https://www.jfc.go.jp/n/rate/
- 一般社団法人 全国信用保証協会連合会「信用保証制度を支えるしくみ」 https://www.zenshinhoren.or.jp/guarantee-system/hokan/
- 東京信用保証協会「ご利用いただけない中小企業とは」 https://www.cgc-tokyo.or.jp/business/unable.html
- 中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します」 https://www.chusho.meti.go.jp/kinyu/2024/240315.html
- 一般社団法人 全国銀行協会「経営者保証に関するガイドライン」 https://www.zenginkyo.or.jp/fileadmin/res/abstract/adr/sme/guideline_leaf.pdf
- 日本貸金業協会「上限金利について」 https://www.j-fsa.or.jp/association/money_lending/law/maximum_interest_rate.php
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
資金繰りのご相談を受けています
株式会社オルカンでは、ファクタリング(売掛債権の買取)のご相談を承っています。買取は5万円から、書類が揃っていれば最短即日でのご対応が可能です。ご相談の段階でお断りすることはありません。
ご相談ページを見る / 03-6522-9172(平日 9:30〜18:30)