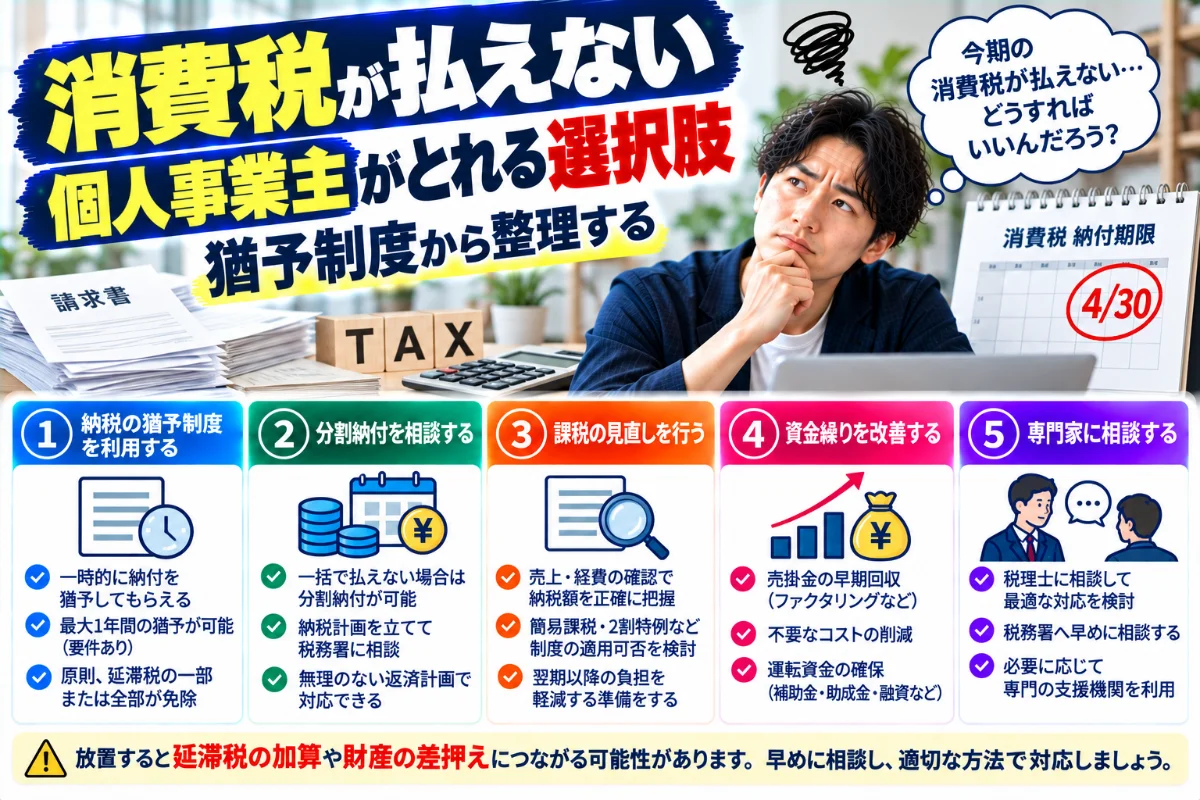
消費税が払えないとわかったとき、最初にやるべきことは借入先を探すことではなく、税務署に猶予の申請をすることです。国税には「換価の猶予」と「納税の猶予」という制度があり、認められれば分割納付になり、延滞税は年9.1%から年1%台まで下がります。申請には期限があり、換価の猶予は納期限から6か月以内です。この記事では、申請の順番、必要書類、認められにくいケース、そして2026年10月時点で変わった2割特例・3割特例の扱いまでをまとめます。
私は株式会社オルカンでファクタリング(売掛債権の買取)を行っており、申込者の通帳と決算書を審査する側にいます。消費税の納期を越えた方からの相談は、年間を通して途切れません。かつて自分も資金を借りる側にいたので、納付書を見て手が止まる感覚はわかります。審査する側から見えていることも、各章に書き添えます。
消費税が払えなくなるのは、事業が傾いているからとは限らない
消費税は「預かったお金」として別口座に残らない
消費税は、売上代金と一体で入金されます。110万円の請求が入金されたとき、そのうちの10万円が消費税だという表示はどこにもありません。その110万円は仕入れや家賃や生活費として使われていき、年が明けて申告書を作ったときに初めて、使ってしまった分の中に納税資金が含まれていたことがわかります。
法律上、消費税は預り金ではなく、事業者自身が納税義務者です。ただし資金繰りの実感としては「預かって使ってしまったお金」に近い性格を持ちます。この性格のずれが納期に資金が足りなくなる原因になっていると、当社では考えています。
利益が出ていなくても納税額は発生する
国税庁の「令和7年度租税滞納状況の概要」では、新規発生滞納額が9,935億円とされており、税目別の内訳では消費税が大きな部分を占めています。消費税の滞納は、特殊な事情を抱えた一部の事業者だけの話ではありません。
所得税は所得がなければかかりませんが、消費税は違います。課税売上に対する税額から課税仕入れに対する税額を引いた差額を納めるため、給与や支払利息のように消費税がかからない支出が多い事業では、利益が薄くても納税額が残ります。一人で動くサービス業、コンサルティング、デザイン、エンジニアリングなどは売上に対する仕入れが小さいため、納税額の比率が高くなりやすい構造です。
審査する側から見るとこうです
当社が通帳を見るとき、3月末や8月末に大きな振替が入っていること自体を問題とは見ていません。納税は事業を続けている証拠でもあります。見ているのは、その振替のあとに資金がどう戻っているかです。納税で一度へこんでも翌月に売上入金で戻っている通帳と、へこんだままマイナス圏を漂っている通帳は、意味が違います。後者の場合、当社では「納税だけの問題ではなく、入金サイクルそのものがずれている」と判断します。
払えないまま放置したときに起きること
延滞税は2か月を境に率が上がる
納期限を過ぎると、その翌日から納付の日までの日数に応じて延滞税がかかります。率は年によって変わり、納期限の翌日から2か月を経過する日までと、それ以降で分かれます。
| 期間 | 令和7年(2025年) | 令和8年(2026年) |
|---|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.4% | 年2.8% |
| 2か月を経過する日の翌日以後 | 年8.7% | 年9.1% |
| 猶予が認められた期間中(猶予特例基準割合) | 年0.9% | 年1.3% |
出典は国税庁「延滞税の割合」および財務省の資料です(確認日:2026年10月3日)。注目していただきたいのは、2か月を境に率が約3倍になる点です。100万円の消費税を1年放置すると、延滞税だけで概算8万円前後に達します。一方、猶予が認められていれば1万円台で収まります。この差は、猶予の申請を出したか出さなかったかだけで生まれます。
督促状のあとに滞納処分が進む
納期限までに納付がないと督促状が送られます。督促状を発した日から10日を経過した日までに完納されない場合、滞納処分(財産の差押え)に進むことが法律上可能になります。実務ではその前に税務署から電話や来署案内があるのが通常で、ここで連絡を返さずにいると売掛金や預金が差押えの対象になります。
差押えが売掛金に及ぶと、取引先に債権差押通知書が届きます。資金の問題が取引関係の問題に変わる瞬間で、ここまで来ると回復に時間がかかります。
審査する側から見るとこうです
当社が申込者に必ず確認するのは、滞納の金額ではなく「税務署と話ができているか」です。滞納があっても、猶予が許可されていて毎月決まった額を納めている方は、当社では資金繰りを管理できている方として扱います。納税証明書を必須としていないのも、滞納の有無そのものより、支払いを続ける姿勢と通帳の実績を見たいからです。滞納の有無を手数料条件に機械的に反映させてはいません。この点は税金を滞納しているとファクタリングは使えないのかで詳しく書いています。
最初に検討する2つの猶予制度
換価の猶予(国税徴収法第151条の2)
事業を続けながら分割で納めたい場合、まず検討するのが換価の猶予です。条文は次のとおりです。
税務署長は、前条の規定によるほか、滞納者がその国税を一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるときは、その国税の納期限(延納又は物納の許可の取消しがあつた場合には、その取消しに係る書面が発せられた日)から六月以内にされたその者の申請に基づき、一年以内の期間を限り、その納付すべき国税(国税通則法第四十六条第一項から第三項まで(納税の猶予の要件等)の規定の適用を受けているものを除く。)につき滞納処分による財産の換価を猶予することができる。
(国税徴収法第151条の2第1項)
読み取るべき要素は4つです。「事業の継続又は生活の維持を困難にするおそれ」、「納税について誠実な意思」、「納期限から六月以内」という申請期限、そして「一年以内の期間」という上限です。
納税の猶予(国税通則法第46条第2項)
災害や病気、事業の廃止・休止、著しい損失があった場合は、納税の猶予が使えます。
税務署長等は、次の各号のいずれかに該当する事実がある場合(前項の規定の適用を受ける場合を除く。)において、その該当する事実に基づき、納税者がその国税を一時に納付することができないと認められるときは、その納付することができないと認められる金額を限度として、納税者の申請に基づき、一年以内の期間を限り、その納税を猶予することができる。
一 納税者がその財産につき、震災、風水害、落雷、火災その他の災害を受け、又は盗難にかかつたこと。
二 納税者又はその者と生計を一にする親族が病気にかかり、又は負傷したこと。
三 納税者がその事業を廃止し、又は休止したこと。
四 納税者がその事業につき著しい損失を受けたこと。
五 前各号のいずれかに該当する事実に類する事実があつたこと。
(国税通則法第46条第2項)
第四号の「著しい損失」と第五号の「類する事実」は、読んだだけでは範囲がわかりません。該当するかどうかは税務署の判断になるため、自分で線を引かず、事実を書いて相談するのが実務的です。主要な取引先の倒産による売掛金の回収不能は、第四号に接続しうる事実として説明の対象になります。
2つの制度の違い
| 項目 | 換価の猶予 | 納税の猶予(46条2項) |
|---|---|---|
| 必要な事情 | 一時に納付すると事業継続・生活維持が困難 | 災害・病気・廃業休業・著しい損失など、条文の各号に当たる事実 |
| 申請期限 | 納期限から6か月以内 | 条文上の期限の定めはない(事実が生じた後に申請) |
| 猶予期間 | 1年以内 | 1年以内(延長を含め最長2年) |
| 他の国税の滞納 | 原則として他に滞納があると使えない | 要件として明示されていない |
| 延滞税 | 猶予期間中は軽減(猶予特例基準割合まで) | 軽減または免除(災害等の場合は全額免除の扱いあり) |
| 担保 | 原則必要(100万円以下などは不要) | 原則必要(同様の例外あり) |
どちらを選ぶかで迷う必要はありません。該当しそうな事実があるなら両方を窓口で伝え、どちらで申請するかを税務署と決めるのが早いです。制度全体の流れは納税の猶予制度の使い方にまとめています。
猶予が認められると何が変わるのか
延滞税の率が下がる
猶予が許可されると、本来の年9.1%(令和8年)のうち、猶予特例基準割合を超える部分の延滞税が免除されます。猶予特例基準割合は「前々年9月から前年8月までの銀行の新規の短期貸出約定平均金利の平均に年0.5%を加算した割合」で、令和8年は年1.3%です。災害等による納税の猶予では、対象期間の延滞税が全額免除される扱いがあります。
重要なのは、軽減が始まるのは申請日からであるという点です。迷っている期間の延滞税は軽減されません。これが「早く出す」ことに意味がある理由です。
分割納付になる
猶予の期間内で、月ごとの分割納付になります。
税務署長は、第百五十一条第一項若しくは前条第一項の規定による換価の猶予又は第三項において読み替えて準用する国税通則法第四十六条第七項若しくは第四項において準用する同条第七項の規定による換価の猶予の期間の延長をする場合には、その猶予に係る金額をその猶予をする期間内の各月に分割して納付させるものとする。
(国税徴収法第152条第1項)
「各月に分割して納付させるものとする」と書かれています。つまり分割は例外的な恩恵ではなく、猶予をする場合の原則的な取扱いです。
差押えが猶予・解除されることがある
税務署長は、第百五十一条第一項又は前条第一項の規定による換価の猶予をする場合において、必要があると認めるときは、差押えにより滞納者の事業の継続又は生活の維持を困難にするおそれがある財産の差押えを猶予し、又は解除することができる。
(国税徴収法第152条第2項)
すでに売掛金や預金が差押えられている場合でも、換価の猶予に合わせて差押えの解除を検討してもらえる余地があります。自動的に解除されるわけではないので、事業が回らなくなる具体的な事情を説明する必要があります。
申請の手順と必要書類
金額で書類が変わる
猶予を申請する金額が100万円以下か、100万円を超えるかで、添付書類が変わります。
| 猶予を受けようとする金額 | 提出するもの | 担保 |
|---|---|---|
| 100万円以下 | 猶予申請書、財産収支状況書 | 不要 |
| 100万円超 | 猶予申請書、財産目録、収支の明細書 | 原則必要(猶予期間が3か月以内、担保となる財産がないなどの場合は不要) |
申請書には、一時に納付すると事業の継続が困難となる事情の詳細、納付を困難とする金額、猶予を受けようとする期間、分割納付する場合の各納付期限と各期限ごとの金額を記載します。条文が「その他の政令で定める事項」まで求めているとおり、様式に沿って埋めていく作業です。e-Taxからの申請にも対応しています。
分割納付計画は通帳から逆算する
ここがいちばん大事な作業です。希望額を書くのではなく、通帳の入出金から「毎月いくらなら確実に残るか」を出します。直近6か月の入金を売掛先ごとに並べ、固定費と仕入れ・外注費を月別に書き出し、残った金額がいちばん少なかった月を基準にします。その基準額からさらに1〜2割を余裕として引いた金額が、書くべき分割額です。資金繰り表を作る手順と同じです。無理な額を書くと翌月に払えず猶予が取り消され、延滞税も遡って計算されます。少なめに出して完納を前倒しする方が、結果として有利です。
審査する側から見るとこうです
当社が審査で見ている5項目は、①事業年数 ②月商 ③売掛先からの入金の継続性 ④通帳全体の資金の流れ ⑤提出書類の正確さと一貫性です。この順番は変えていません。猶予の申請で税務署に出す資料は、④と⑤をそのまま問われる作業です。つまり、猶予の申請書を自力で作れた方は、当社の審査にも通りやすい資料を持っていることになります。逆に、申請書の数字と通帳が合わない方は、どちらの窓口でも時間がかかります。
認められにくいケース
換価の猶予は、申請に係る国税以外の国税の滞納があると、原則として適用されません(国税徴収法第151条の2第2項)。源泉所得税や予定納税が別に残っている場合は、そこも含めて相談する必要があります。また、分割納付の約束を守れないと猶予は取り消されます。「誠実な意思」は、気持ちではなく、連絡と入金の事実で示すものだと当社では理解しています。
納税額そのものを下げる:2割特例の終了と3割特例
2026年10月時点で、個人事業主にとって見落とせない変更があります。
2割特例は令和8年分の申告で終わります
インボイス発行事業者になったことで課税事業者になった小規模事業者は、売上税額の8割を控除できる「2割特例」を使えました。適用できるのは「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」です。個人事業主の課税期間は暦年なので、令和8年分(2026年分、申告期限は令和9年3月31日)が最後の適用年になります。
令和9年分・令和10年分は3割特例
令和8年度税制改正で、個人事業主を対象とした3割特例が創設されています。国税庁の資料では、課税標準額に対する消費税額から控除する金額を「その課税標準額に対する消費税額に7割を乗じた額」とし、納付税額を課税標準額に対する消費税額の3割にするとされています。対象は個人事業者である適格請求書発行事業者の令和9年分および令和10年分で、確定申告書にその旨を付記する必要があります。
| 課税期間 | 使える特例 | 納付税額の目安 |
|---|---|---|
| 令和5年分〜令和8年分 | 2割特例 | 売上税額の約2割 |
| 令和9年分・令和10年分 | 3割特例(個人事業者のみ) | 売上税額の約3割 |
| 令和11年分以降 | 本則課税または簡易課税 | 事業区分・仕入れの実額により変動 |
売上1,100万円(税込)の事業者で単純計算すると、2割特例では20万円程度、3割特例では30万円程度となり、年間で10万円前後の差が出ます。来年の納税額が今年より増えることを、今から資金繰り表に書いておくべきです。
簡易課税を選ぶなら届出期限の特例がある
簡易課税制度は、原則として適用を受けようとする課税期間の初日の前日までに届出書を提出する必要があります。ただし2割特例や3割特例の適用を受けた事業者については、その翌課税期間中に、翌課税期間から簡易課税の適用を受ける旨を記載した届出書を提出すれば、翌課税期間の初日の前日に提出したものとみなされます。特例が終わる局面では、この経過措置が効きます。どの方式が有利かは事業区分と仕入れの実額で変わるため、税務上の判断は税理士にご相談ください。
借りる前に試す資金の作り方
納税資金が足りないとき、当社はカードローンや消費者金融での借入をおすすめしません。金利と返済が固定費に積み上がり、翌年の納税をさらに難しくするためです。順番としては、次のように考えています。
1. 猶予の申請(最優先)
延滞税を年9.1%から年1.3%に下げるのは、どんな資金調達より確実な効果があります。費用もかかりません。
2. 売掛金の回収と支払サイトの見直し
入金が遅れている売掛金はありませんか。請求漏れ、検収待ち、締め日の勘違いで止まっている入金は、探すと出てきます。入金サイクルを1か月短くできれば、毎年の納税期を越えるだけの余裕が生まれることがあります。
3. 支出の期日をずらす
国民年金保険料の免除・納付猶予、国民健康保険料の減免、住民税の分割納付は、それぞれ別の窓口で別の制度です。国民健康保険料や住民税の運用はお住まいの自治体で異なりますので、必ず市区町村の窓口で確認してください。
4. 公的融資
日本政策金融公庫や、信用保証協会の保証付き融資があります。審査に時間はかかりますが、金利と期間の条件は民間の短期資金より有利です。納税の猶予が許可されていれば、滞納の説明もしやすくなります。全体の順番は借りる前に試す資金繰りの手段(9段階)にまとめています。
5. 売掛債権の買取(ファクタリング)
請求書を発行済みで入金待ちの売掛金があり、入金日までのつなぎが必要な場合の手段です。当社では支払期日60日以内を目安に、5万円から1億円まで買取を行っています。下限を5万円にしているのは、少額の相談を断らないためです。書類が揃えば最短即日で対応し、全国からオンラインで完結できます。手数料は一律の料率を公表しておらず、個別の見積もりです。
ただし、納税のためのファクタリングには注意点があります。売掛金を先に現金化すると、本来その月に入るはずだった入金がなくなります。翌月の資金が薄くなるので、猶予の申請で延滞税を下げるほうを先に済ませたうえで、不足分だけを埋める使い方が現実的だと当社では判断しています。
来年の同じ月に同じことが起きないようにする
消費税を事業用口座から分けておく
請求額のうち消費税相当分を、入金のたびに別口座へ移す方法があります。手間はかかりますが、年末に残高を見れば納税できるかがわかります。事業用口座と生活費の口座が混ざっていると、審査する側からも使途の判別がつきません。当社が通帳で④の資金の流れを見るとき、口座が整理されている方の審査は短時間で終わります。
資金繰り表に納税を先に書く
3月31日の消費税、8月末の中間申告(直前の課税期間の確定消費税額が48万円を超える場合)、11月の予定納税。これらを売上予測より先に書き込みます。中間申告の回数は、直前の課税期間の確定消費税額によって決まります。
| 直前の課税期間の確定消費税額 | 中間申告の回数 |
|---|---|
| 48万円以下 | 原則不要(任意の中間申告制度あり) |
| 48万円超〜400万円以下 | 年1回 |
| 400万円超〜4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
初めて中間申告の対象になる年は、納税の回数が増えたことに気づかないまま納期を越えるケースがあります。前年の確定消費税額が48万円を超えたかどうかは、確認しておく価値があります。
納付手段を先に決めておく
振替納税は、事前に届出をしておけば指定口座から自動で引き落とされます。令和7年分の消費税の振替日は令和8年4月30日で、所得税より1か月あとになります。スマホアプリ納付とコンビニ納付(QRコード)は納付税額30万円以下、クレジットカード納付は1,000万円未満かつカードの決済可能額以下で、決済手数料は納付者の負担です。
よくある質問
Q1. 消費税だけ猶予してもらうことはできますか
換価の猶予は、申請に係る国税以外の国税の滞納がある場合には原則として適用されないとされています(国税徴収法第151条の2第2項)。消費税だけを切り出して申請するのではなく、残っている国税の全体を税務署に伝えて相談してください。他の国税も猶予の申請中であったり、すでに猶予の適用を受けていたりする場合は、同項各号の例外に当たる余地があります。
Q2. 納期限を過ぎてしまいましたが、まだ申請できますか
換価の猶予の申請期限は「その国税の納期限から六月以内」です。納期限を過ぎていても、6か月以内であれば申請できます。延滞税の軽減は申請日からなので、気づいた日に動くほど負担が小さくなります。6か月を超えてしまった場合も、税務署の職権による換価の猶予が検討される余地があるため、相談そのものをやめないでください。
Q3. 税務署に行くと差押えされませんか
相談に行ったこと自体が差押えの理由になることはありません。むしろ、連絡が取れない状態が続くことが滞納処分に進む要因になります。換価の猶予をする場合、必要があると認めるときは事業の継続を困難にするおそれがある財産の差押えを猶予し、または解除することができるとされています(国税徴収法第152条第2項)。話をしに行くほうが選択肢は増えます。
Q4. 猶予の申請に税理士は必要ですか
申請書と添付書類は、ご自身で作成して提出できます。様式と記載例は国税庁のサイトで公開されています。ただし、簡易課税と本則課税のどちらが有利か、修正申告が必要かといった税務上の判断が絡む場合は、税理士にご相談ください。
Q5. 猶予が認められなかったらどうなりますか
不許可になった場合、延滞税は本来の率で計算され、滞納処分の対象になります。ただし不許可の理由は通知されるので、そこを埋めて再度申請する余地があります。多いのは、分割納付計画が収支の実態と合っていない、添付書類の数字が通帳と一致していない、他の国税の滞納が整理されていない、といった点です。当社の審査でも⑤の書類の正確さと一貫性は5項目の最後に置いていますが、ここが崩れていると他の項目を見る前に止まります。
Q6. 猶予中に新しい消費税の納期が来たらどうなりますか
猶予は、許可された国税について適用されます。猶予期間中に新しく発生した国税は別の話なので、そちらの納期限までに納付できなければ、改めて猶予の申請を検討することになります。猶予中の国税を分割で納めながら、新しい納税額も発生する状態は資金的に厳しいため、2割特例・3割特例・簡易課税のどれを使うかを含めて、翌年の納税額を先に見積もっておくことをおすすめします。
Q7. 消費税の滞納があるとファクタリングは使えませんか
当社では納税証明書を必須としておらず、滞納の有無を手数料条件に反映させてはいません。見ているのは売掛先からの入金の継続性と、通帳全体の資金の流れです。ただし、売掛金に差押えが入っている場合は、その売掛金の買取はできません。差押えの前に相談いただくほうが、とれる手は多くなります。
Q8. 消費税を払うために借入をするのは間違いですか
目的と金利次第です。公的融資で金利を抑えて長期に分散できるなら、選択肢になります。一方で、猶予の申請をせずに高金利の借入をするのは、年1.3%で済む負担を数十%に置き換える行為になります。順番としては、まず猶予、次に入金の前倒し、次に公的融資、そのうえで足りない分をつなぐ、と考えています。
まとめ
消費税が払えないとわかった時点で、やることは3つです。
第一に、納期限から6か月以内に換価の猶予を申請します。災害・病気・廃業休業・著しい損失に当たる事実があれば、納税の猶予も併せて相談します。延滞税の軽減は申請日から始まるので、早く出すほど負担が軽くなります。令和8年の場合、年9.1%が年1.3%まで下がります。
第二に、分割納付の金額を通帳から逆算します。直近6か月でいちばん資金が薄かった月を基準に、そこから1〜2割を引いた額にします。希望ではなく実績から出すことが、猶予を取り消されないための条件です。
第三に、来年の納税額を今のうちに見積もります。2割特例は令和8年分で終わり、令和9年分・令和10年分は3割特例に移ります。納付税額が売上税額の2割から3割に上がるため、同じ売上でも必要な納税資金は増えます。簡易課税を選ぶ場合の届出期限には経過措置があるので、特例が切り替わる前に確認しておくと選択肢が残ります。
借入は最後の手段で、カードローンや消費者金融は選びません。猶予で延滞税を下げ、入金を前倒しし、それでも足りない分だけを公的融資や売掛債権の買取で埋める。この順番を守れるかどうかが、翌年の同じ月をどう迎えるかを決めると、当社では考えています。
出典(確認日:2026年10月3日)
- 国税庁「No.9206 国税を期限内に納付できないとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9206.htm
- 国税庁「猶予の申請の手引」 https://www.nta.go.jp/publication/pamph/sonota/yuyo-tebiki/30pdf/00.pdf
- 国税庁「延滞税の割合」 https://www.nta.go.jp/taxes/nozei/entaizei/keisan/entai_wariai.htm
- 国税庁「第8章 第1節 猶予をした場合における延滞税の免除」 https://www.nta.go.jp/law/jimu-unei/tyousyu/150302/08/01.htm
- 財務省「延滞税等の割合の特例」 https://www.mof.go.jp/tax_policy/summary/tins/n04_5.pdf
- 国税庁「G-9 換価の猶予の申請手続」 https://www.nta.go.jp/taxes/nozei/nofu/24200039.htm
- 国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
- 国税庁「令和8年度税制改正特集(3割特例の創設)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026002-095.pdf
- 国税庁「インボイス制度に関するQ&A 問117(2割特例や3割特例を適用した課税期間後の簡易課税制度の選択)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117.pdf
- 国税庁「No.6609 中間申告と納付」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6609.htm
- 国税庁「主な国税の納期限(法定納期限)及び振替日」 https://www.nta.go.jp/taxes/nozei/nofu/24200042/noufu_kigen.htm
- 国税庁「【税金の納付】」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/qa/10.htm
- 国税庁「令和7年度租税滞納状況の概要」 https://www.nta.go.jp/information/release/kokuzeicho/2026/sozei_taino/pdf/sozei_taino.pdf
- e-Gov法令検索「国税徴収法(昭和三十四年法律第百四十七号)第151条の2、第152条」 https://laws.e-gov.go.jp/law/334AC0000000147
- e-Gov法令検索「国税通則法(昭和三十七年法律第六十六号)第46条」 https://laws.e-gov.go.jp/law/337AC0000000066
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
執筆:髙橋 稔(株式会社オルカン 代表取締役)