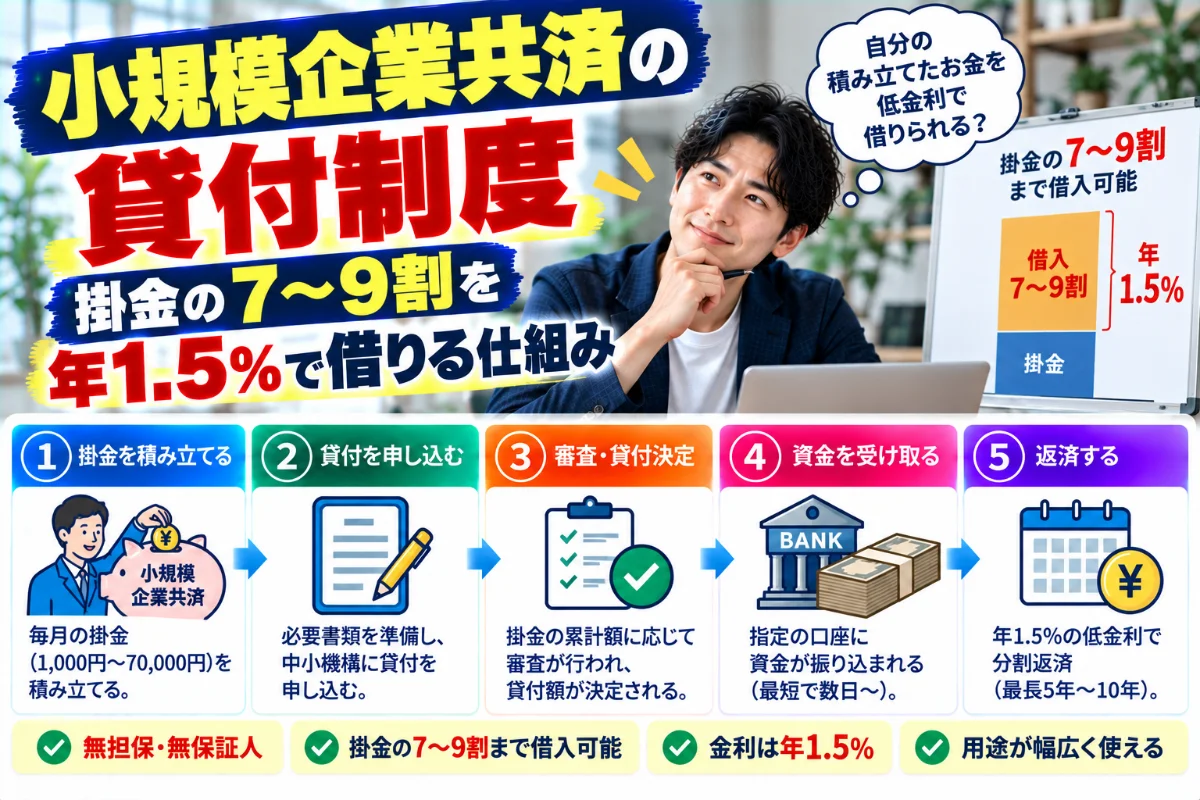
小規模企業共済に12か月以上掛金を納めている方は、納めた掛金の7割〜9割を上限に、担保・保証人なしで事業資金を借りられます。一般貸付けの利率は年1.5%、10万円以上2,000万円以内で5万円単位。返済が遅れると年14.6%の延滞利子がつき、未返済分は将来受け取る共済金から差し引かれます。借りる先を探す前に、まず自分の「お知らせ」に書かれた貸付限度額を確認してください。
私は株式会社オルカンでファクタリング(売掛債権の買取)の審査を担当しています。資金繰りの相談を受けるなかで、小規模企業共済に加入しているのに貸付制度を知らない方に何度も出会いました。この記事では、中小企業基盤整備機構(以下「中小機構」)の公表資料と小規模企業共済法の条文に沿って、制度の中身を一度で把握できるようにまとめます。
小規模企業共済の貸付制度とは何か
「自分が積んだ掛金の範囲内から借りる」制度
小規模企業共済の契約者貸付制度は、共済契約者が納付した掛金の合計額の範囲内で、事業資金等の貸付けを受けられる仕組みです。中小機構の「小規模企業共済制度 加入者のしおり及び約款」には「納付した掛金合計額の範囲内で、事業資金等の貸付けが受けられます(担保・保証人は不要)」と記載されています。
中小企業庁の資料によると、小規模企業共済の在籍加入者数は令和6年度末時点で168.7万人、平均掛金月額は4.4万円です。多くの方が毎月数万円を積み上げており、その積み上げが貸付けの原資になります。
金融機関から新しく資金を調達するのとは性質が違います。自分が将来受け取る予定のお金を先に引き出し、後から戻す形です。だからこそ担保も保証人も求められず、だからこそ「返さなければ将来の受取額が減る」という重さがあります。
誰が加入できる制度なのか(法令の原文)
貸付制度を使えるのは、小規模企業共済の契約者だけです。そもそも誰が加入できるのかは、小規模企業共済法(昭和四十年法律第百二号)第二条に定められています。原文は次のとおりです。
第二条 この法律において「小規模企業者」とは、次の各号のいずれかに該当する者をいう。
一 常時使用する従業員の数が二十人以下の個人であつて、工業、鉱業、運送業その他の業種(次号に掲げる業種及び第三号の政令で定める業種を除く。)に属する事業を主たる事業として営むもの
二 常時使用する従業員の数が五人以下の個人であつて、商業又はサービス業(次号の政令で定める業種を除く。)に属する事業を主たる事業として営むもの
一人で仕事をしているフリーランス・個人事業主は、業種にかかわらずこの第一号または第二号に収まります。つまり「従業員がいないから対象外」ということはありません。
審査する側から見るとこうです
買取の相談で通帳を拝見すると、「機構」や「中小企業基盤整備機構」からの引き落としが毎月同額で並んでいることがあります。当社ではこれを、事業を続ける前提で固定費を払い切れてきた事業者のサインだと判断しています。同時に、その方が貸付制度を使える可能性が高いことも分かります。ファクタリングの相談より先に、手元の共済で足りるのではないかと確認することがあります。
借りられる金額はどう決まるのか
貸付限度額は「掛金納付総額の7割〜9割」
約款では、貸付資格判定基準日において納付済掛金(前納掛金は除く)に係る掛金区分ごとに、その納付済の月数に応じて100分の70から100分の90までの範囲内で定める割合を乗じて得た金額が10万円以上であることが条件とされています。
ポイントは、割合が一律ではなく「掛金を納めた月数が長いほど高くなる」設計だという点です。加入直後は7割に近く、長く続けた方は9割に近づきます。具体的に自分が何割なのかは、毎年3月ごろに届く「掛金納付状況及び貸付限度額等のお知らせ」に金額で書かれています。推測で計算するより、この通知を見るのが確実です。
借りるには12か月以上の掛金納付が必要
一般貸付けの借入資格は、共済契約成立後、貸付資格判定基準日までの掛金納付月数が12か月以上経過していることです。加入してすぐには使えません。
掛金月額の上限は法律で決まっています。小規模企業共済法第四条第二項の原文は次のとおりです。
2 掛金月額は、千円以上であつて五百円に整数を乗じて得た額とし、共済契約者一人につき七万円を超えてはならない。
月1,000円から7万円まで、500円刻みです。月7万円で12か月納めると掛金納付総額は84万円、その7割で約58万円が限度額の目安になります。逆に月1,000円で12か月なら総額1万2,000円で、限度額10万円以上という条件を満たしません。掛金を低く設定している方は、使える金額が小さいことを先に知っておいてください。
審査する側から見るとこうです
限度額が十数万円しかない方が、100万円の請求書を抱えて相談に来られることがあります。当社の買取下限は5万円ですが、共済の貸付けで足りるなら、そちらを先に使っていただくほうが費用は軽くなります。年1.5%と買取手数料を比べれば答えは明らかです。当社では、使える制度を使い切ったうえで残った部分を買い取るのが本来の順番だと判断しています。
7種類の貸付けと、使える場面
貸付けには一般貸付けと6種類の特別貸付けがあります。
| 貸付けの種類 | 使える場面 | 貸付限度額 |
|---|---|---|
| 一般貸付け | 事業資金を簡易迅速に借り入れたいとき | 10万円以上2,000万円以内(5万円単位) |
| 緊急経営安定貸付け | 経済環境の変化などで一時的に売上が減少し、資金繰りに著しい支障をきたしているとき | 50万円以上1,000万円以内(5万円単位) |
| 傷病災害時貸付け | 傷病や災害により経営が困難になったとき | 50万円以上1,000万円以内(5万円単位) |
| 福祉対応貸付け | 介護・育児のための施設整備や機器購入が必要なとき | 50万円以上1,000万円以内(5万円単位) |
| 創業転業時・新規事業展開等貸付け | 創業予定日または創業日から5年以内、転業時、新規事業展開時 | 50万円以上1,000万円以内(5万円単位) |
| 事業承継貸付け | 事業用資産の取得時、または承継予定日の1年前から1年以内 | 50万円以上1,000万円以内(5万円単位) |
| 廃業準備貸付け | 1年以内に廃業届の提出または法人の解散を予定しているとき | 50万円以上1,000万円以内(5万円単位) |
いずれも、納付済掛金から算定した貸付限度額の範囲内で、かつ上の上限額までという二重の天井があります。
売上が落ちているなら「緊急経営安定貸付け」を先に見る
中小機構のFAQでは、緊急経営安定貸付けを「経済環境の変化などで一時的に売上が減少して、資金繰りに著しい支障をきたしている場合に、経営の安定を図るための事業資金を貸し付ける制度」と説明しています。利率は年0.9%で、一般貸付けの年1.5%より低く設定されています。
資金繰りが詰まっている方が条件を満たす可能性が高いのは、むしろこちらです。一般貸付けだけを見て「年1.5%か」と判断する前に、自分の状況が特別貸付けのどれかに当てはまらないか確認する価値があります。
審査する側から見るとこうです
廃業準備貸付けが用意されていることは、あまり知られていません。やめる決断をした方が、最後の支払いを整えるための資金を共済から引き出せる制度です。当社に「廃業するので売掛金を現金化したい」という相談が来ることがありますが、買取の前にこの制度を確認していただくことがあります。
利率・貸付期間・返済方法
| 項目 | 一般貸付け | 特別貸付け(廃業準備以外) | 廃業準備貸付け |
|---|---|---|---|
| 利率(年) | 1.5% | 0.9% | 0.9% |
| 貸付期間 | 借入額に応じて6〜60か月 | 500万円以下は36か月/505万円以上は60か月 | 12か月 |
| 返済方法 | 6か月・12か月は期限一括償還、24か月以上は6か月ごとの元金均等割賦償還 | 6か月ごとの元金均等割賦償還 | 期限一括償還 |
| 延滞利子(年) | 14.6% | 14.6% | 14.6% |
| 担保・保証人 | 不要 | 不要 | 不要 |
一般貸付けの貸付期間は借入額で決まる
約款では、一般貸付けの貸付期間が借入額の区分ごとに次のように定められています。
- 100万円以下:6か月または12か月
- 105万円〜300万円:6か月、12か月、24か月
- 305万円〜500万円:6か月、12か月、24か月、36か月
- 505万円以上:6か月、12か月、24か月、36か月、60か月
少額を借りると短期一括返済になる、という点に注意してください。50万円を6か月で借りれば、6か月後に50万円を一度に返す必要があります。毎月少しずつ返す形ではありません。
延滞利子は年14.6%
返済が遅れた場合の延滞利子は年14.6%です。これは一般貸付けの年1.5%の約10倍です。利率の低さだけを見て借入額を決め、返済期日に一括で用意できなかった場合、負担は一気に変わります。
借りる前に、返済期日に向けた資金の流れを紙に書いてください。やり方は資金繰り表の作り方にまとめています。6か月後にいくら入金があり、いくら出ていくのかを並べれば、6か月一括が現実的かどうかはすぐに分かります。
審査する側から見るとこうです
当社が通帳を見るとき、6か月ごとに同額のまとまった出金があると、その原資がどこから来ているかを追います。入金の中から積み上げて返せているのか、別の借入で埋めているのか。前者なら事業が回っていると読みますが、後者は資金繰りが先細りしているサインだと判断しています。共済の貸付けそれ自体が不利に働くことはありませんが、返済の原資は見ています。
申込みの手順と窓口
申込窓口は貸付けの種類で違う
一般貸付けは、中小機構の委託機関である金融機関の本支店の窓口で申し込みます。特別貸付け(一般貸付け以外)は、商工組合中央金庫の本店または支店が窓口です。この違いを知らずに普段の取引銀行へ行くと、特別貸付けは扱えないと言われることがあります。
手元に用意しておくもの
- 「掛金納付状況及び貸付限度額等のお知らせ」(毎年3月ごろ、契約を継続中の方へ送付されます)
- 共済契約者本人であることを確認できる書類
- 借入金額と希望する貸付期間を決めておくこと
「お知らせ」には有効期間があります。期間を過ぎたものでは手続きできない場合があるため、最新のものを探してください。見つからない場合は中小機構の問い合わせ窓口に再発行を相談してください。
審査する側から見るとこうです
当社の審査でも、提出書類の正確さと一貫性を5つの確認項目の最後に置いています。番号の写し間違いや、申込書と通帳の名義のずれで日数を失う方が少なくありません。共済の貸付けも同じです。書類が揃っていれば手続きは進みますが、揃っていなければそこで止まります。当社がどこを見ているかはファクタリングの審査で実際に見ている5つのことに書きました。
借りる前に知っておきたい注意点
未返済額は将来の共済金から差し引かれる
約款には、共済金等の支給にあたって未返済の貸付金・未納掛金・後納割増金などを差し引いた額が支給されると記載されています。つまり借りたままにしておけば、廃業時や共済契約を解除したときに受け取る金額がその分減ります。
これは「返さなくていい」話ではありません。将来の自分の退職金を前借りしている、という理解が正確です。
掛金の納付を怠ると契約が解除される
小規模企業共済法第七条第二項の原文は次のとおりです。
2 機構は、次に掲げる場合には、共済契約を解除しなければならない。
一 共済契約者が経済産業省令で定める一定の月分以上について掛金の納付を怠つたとき(経済産業省令で定める正当な理由がある場合を除く。)。
二 共済契約者が偽りその他不正の行為によつて共済金等の支給を受け、又は受けようとしたとき。
資金繰りが厳しくなると掛金の引き落としが止まることがあります。掛金を止めれば貸付限度額も伸びず、納付を怠った状態が続けば契約そのものが解除されます。掛金月額は減額できますので、止める前に減額の相談をしてください。
掛金は全額が所得控除になる
掛金には税制上の扱いがあります。所得税法(昭和四十年法律第三十三号)第七十五条第一項の原文は次のとおりです。
第七十五条 居住者が、各年において、小規模企業共済等掛金を支払つた場合には、その支払つた金額を、その者のその年分の総所得金額、退職所得金額又は山林所得金額から控除する。
国税庁は、控除できる金額をその年に支払った掛金の全額としています。なお借入金の利子の取扱いや申告の具体的な処理は個別の事情で変わるため、税務判断は税理士にご確認ください。
繰り返し借りているなら、原因は別にある
共済の貸付けを返済し、また借り、また返済する。これが何度も続いているなら、問題は資金調達の手段ではなく入金と出金のタイミングです。支払サイトが長いのか、売掛金の回収が遅れているのか、固定費が売上に対して重いのか。手段を増やすより、どこで詰まっているかを特定するほうが先です。
審査する側から見るとこうです
当社では、同じ事業者から短い間隔で買取の相談が続く場合、その都度「前回から何が変わったか」を伺います。何も変わっていなければ、次も同じ時期に同じ金額が足りなくなります。共済の貸付けも買取も、入金の前借りであることは同じです。前借りを重ねるほど、将来受け取る分は確実に減っていきます。
共済の貸付けで足りないとき、使えないときの順番
まず借りない選択肢から見る
共済に加入していない方、加入12か月未満の方、限度額が足りない方は、次の順番で検討してください。
| 手段 | 向いている状況 | 確認先 |
|---|---|---|
| 納税の猶予・換価の猶予 | 税金の納付期限に間に合わない | 所轄の税務署 |
| 国民健康保険料の減免・分割、住民税の分割 | 公的保険料・住民税が払えない(運用はお住まいの自治体で異なります) | 市区町村の窓口 |
| 売掛金の回収督促 | 入金予定日を過ぎた請求がある | 取引先、必要なら内容証明 |
| 支払サイトの交渉 | 入金より先に支払いが来る構造 | 取引先 |
| 日本政策金融公庫の融資 | 時間に余裕があり、事業計画を示せる | 公庫の支店 |
| 信用保証協会付き融資 | 金融機関から直接借りにくい | 取引金融機関、保証協会 |
税金や社会保険料は、黙って滞納するのと猶予を申し出るのとで結果が大きく変わります。税務署には納税の猶予・換価の猶予という制度があり、申し出れば分割の相談ができます。検討の全体像は借りる前に試す資金繰りの手段(9段階)にまとめましたので、どこから手をつけるか迷う方はそちらをご覧ください。
ファクタリングを検討する位置
売掛金はあるのに入金が先で、支払いが今来ている。その差を埋める手段としてファクタリングがあります。当社は売掛債権の買取を行っており、支払期日60日以内を目安に、5万円から1億円まで対応しています。下限を5万円にしているのは、少額の相談を断らないためです。
ただ、順番としては共済の貸付けのほうが先です。年1.5%で借りられる枠が手元にあるなら、それを使い切らずに買取を選ぶ理由はほとんどありません。当社では、お話を伺った結果として買取をお勧めしないこともあります。
審査する側から見るとこうです
資金繰りに困った方に消費者金融やカードローンを紹介する記事を見かけますが、当社はその構図を取りません。売上の裏付けがない借入を重ねれば、翌月の返済がさらに資金繰りを圧迫します。当社が見ているのは、通帳に残った入金の実績です。入金の実績がある方には、その入金を前提にした手段があります。
よくある質問
Q1. 小規模企業共済の貸付けは、加入してどのくらいで使えますか。
一般貸付けの借入資格は、共済契約成立後、貸付資格判定基準日までの掛金納付月数が12か月以上経過していることです。あわせて、納付済掛金から算定した貸付限度額が10万円以上である必要があります。掛金月額を低く設定している場合、12か月経っても限度額が10万円に届かないことがあります。
Q2. 借りられる金額はどこで確認できますか。
毎年3月ごろに契約を継続中の方へ送付される「掛金納付状況及び貸付限度額等のお知らせ」に、貸付限度額が金額で記載されています。この通知は貸付資格の確認に使われ、有効期間があります。手元にない場合は中小機構の問い合わせ窓口に相談してください。
Q3. 担保や保証人は必要ですか。
中小機構の資料では「納付した掛金合計額の範囲内で、事業資金等の貸付けが受けられます(担保・保証人は不要)」と記載されています。貸付限度額は納付済掛金の額と納付月数から算定される仕組みです。
Q4. 利率はいくらですか。特別貸付けのほうが低いのですか。
2026年10月7日時点で、中小機構は一般貸付けの利率を年1.5%、特別貸付け各種を年0.9%と公表しています。売上が一時的に減少して資金繰りに支障が出ている場合は、緊急経営安定貸付けが年0.9%で使える可能性があります。利率は変更される場合がありますので、申込時点で中小機構の公表値をご確認ください。
Q5. 返済が遅れたらどうなりますか。
延滞利子として年14.6%がかかります。また約款では、共済金等の支給にあたって未返済の貸付金などを差し引いた額が支給されるとされています。返済が難しいと分かった時点で、窓口となる金融機関と中小機構の問い合わせ窓口に早めに相談してください。期日を過ぎてから連絡するより選択肢が残ります。
Q6. 共済の貸付けを使っていると、ファクタリングの審査で不利になりますか。
当社では、共済の貸付けがあること自体を不利な事情として扱っていません。当社が確認しているのは、事業年数、月商、売掛先からの入金の継続性、通帳全体の資金の流れ、提出書類の正確さと一貫性の5点です。見ているのは返済の原資が入金から出ているかどうかで、借入先の種類ではありません。判断の基準は事業者ごとに異なりますので、他社の取扱いについては各社にご確認ください。
Q7. 掛金を払えなくなったら、貸付けも使えなくなりますか。
掛金月額は減額できます。小規模企業共済法第四条第二項により掛金月額は千円以上・500円単位・月7万円以内と定められており、この範囲で減らせます。一方、同法第七条第二項は、経済産業省令で定める一定の月分以上について掛金の納付を怠ったときは機構が共済契約を解除しなければならないと定めています。止める前に減額を相談してください。
Q8. 税金を滞納していても貸付けは使えますか。
小規模企業共済の貸付制度は納付済掛金に基づく仕組みであり、中小機構の公表資料に納税証明書の提出要件は示されていません。詳細は申込窓口でご確認ください。なお当社のファクタリングでは、納税証明書を必須としておらず、滞納の有無を手数料条件に反映していません。
まとめ
小規模企業共済の貸付制度は、12か月以上掛金を納めた契約者が、納付済掛金の7割〜9割を上限に、担保・保証人なしで借りられる仕組みです。一般貸付けは年1.5%で10万円以上2,000万円以内、特別貸付けは年0.9%で50万円以上1,000万円以内。延滞利子は年14.6%で、未返済分は将来の共済金から差し引かれます。
やることは三つです。一つ目、「掛金納付状況及び貸付限度額等のお知らせ」を探して限度額を確認する。二つ目、自分の状況が特別貸付けのどれかに当てはまらないか見る。三つ目、返済期日に向けた資金の流れを資金繰り表で確かめる。この三つを終えてから、足りない分をどうするかを考えてください。
当社は売掛債権の買取を行う事業者ですが、共済の枠が使えるなら、まずそちらを使っていただくほうが費用は軽くなります。順番を飛ばさないことが、いちばん負担の小さい資金繰りにつながると判断しています。
出典(確認日:2026年10月7日)
- 独立行政法人中小企業基盤整備機構「契約者貸付の概要」 https://kyosai-web.smrj.go.jp/customer/skyosai/loan/index_02.html
- 独立行政法人中小企業基盤整備機構「共済契約者貸付」 https://kyosai-web.smrj.go.jp/customer/skyosai/loan/
- 独立行政法人中小企業基盤整備機構「小規模企業共済制度 加入者のしおり及び約款」 https://kyosai-web.smrj.go.jp/content/s_996_s_bookmark.pdf
- 独立行政法人中小企業基盤整備機構 よくあるご質問「現在の貸付けの利率を教えてください。」 https://kyosai-faq.smrj.go.jp/skyosai/index.php?action=faq&cat=37&id=190&artlang=ja
- 独立行政法人中小企業基盤整備機構 よくあるご質問「『緊急経営安定貸付け』とは何ですか。」 https://kyosai-faq.smrj.go.jp/skyosai/index.php?action=faq&cat=37&id=133&artlang=ja
- 中小企業庁「小規模企業共済制度の現状について」(令和7年12月) https://www.chusho.meti.go.jp/koukai/shingikai/kyousai/026/002.pdf
- 国税庁 タックスアンサー No.1135「小規模企業共済等掛金控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- e-Gov法令検索 小規模企業共済法(昭和四十年法律第百二号)第二条・第四条・第七条 https://laws.e-gov.go.jp/law/340AC0000000102
- e-Gov法令検索 所得税法(昭和四十年法律第三十三号)第七十五条 https://laws.e-gov.go.jp/law/340AC0000000033
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。