ファクタリング

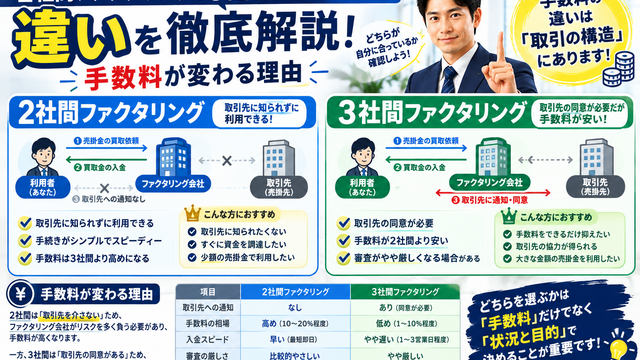
2社間ファクタリングと3社間ファクタリングの違い|手数料が変わる理由

「2社間は売掛先に知られない。ただし手数料は高い。3社間は知られるが、手数料は安い」どの記事にもそう書かれています。これは正しい。当社もそう説明します。ただ、なぜ2社間のほうが高いのかは、あまり書かれていません。理由は単純です。3社間では、...
ファクタリング
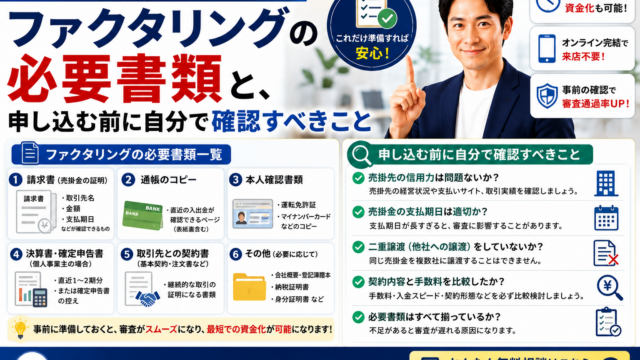
ファクタリングの必要書類と、申し込む前に自分で確認すべきこと

ファクタリングの必要書類を、法人と個人事業主に分けて整理しました。通帳のどこを見ているか、請求書の金額以外にどの欄を確認しているかまで、審査する側の視点で解説します。
資金繰りの基本

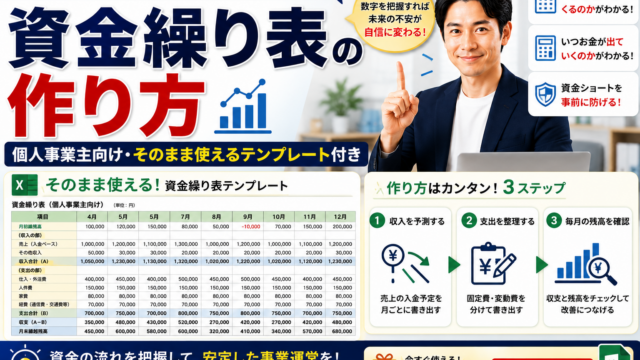
資金繰り表の作り方|個人事業主向け・そのまま使えるテンプレート付き

個人事業主向けの資金繰り表の作り方を、そのまま使える形で解説します。何を書けば資金ショートを事前に察知できるのか。資金調達の相談を受ける側の視点でまとめました。
ファクタリング

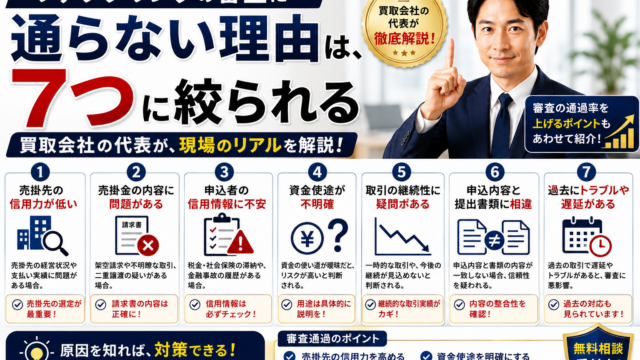
ファクタリングの審査に通らない理由は、7つに絞られる|買取会社の代表が解説

審査に落ちたとき、理由を教えてもらえないことがほとんどです。これは意地悪をしているわけではなく、審査の基準を細かく開示すると、それに合わせた書類が作られてしまうためです。私たち買取会社にも、理由を伝えにくい事情があります。とはいえ、伝えられ...
ファクタリング

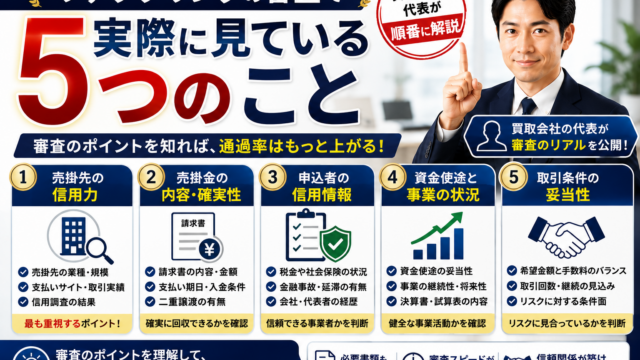
ファクタリングの審査で実際に見ている5つのこと|買取会社の代表が順番に解説

「ファクタリングの審査で見られるのは、申込者ではなく売掛先の信用力です」どの記事にもそう書かれています。これは正しい。当社もそう考えています。ただ、その先があまり書かれていません。その信用力を、何で測っているのか。多くの記事は、上場企業かど...
借入の基礎知識

カードローンの審査で見られるもの|「ブラック」の正体は異動という2文字

「ブラックリスト」という名簿は存在しません。実際にあるのは信用情報の「異動」という2文字で、登録される条件は61日以上または3か月以上の延滞など具体的です。条文とCICの公開資料から整理します。
借入の基礎知識

カードローンの在籍確認とは?電話が来る条件と、会社に知られる経路の実際

「勤務先へ電話をかけること」は法律上の義務ではありません。貸金業法が求めているのは返済能力の調査であって、方法は指定されていない。在籍確認の仕組みと、会社に知られる5つの経路を、条文と一次資料から整理します。
借入の基礎知識

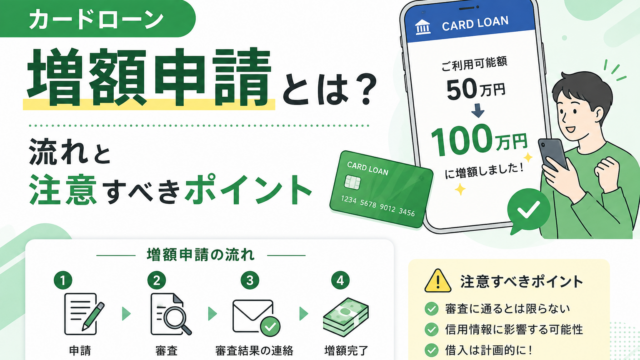
カードローンの増額申請とは?審査がやり直される理由と、逆に減額される場合

増額申請は「枠を広げてもらう手続き」ではありません。貸金業法は極度額の増額を新規契約と同じに扱い、同じ調査によって逆に減額されることもあります。条文から仕組みを整理します。