見分け方を「怪しい雰囲気」で語る記事が多すぎます。実際には、もっと機械的に判断できます。貸金業は登録制で、登録した業者には広告に書かなければならないことと、書いてはいけないことが法律で決まっています。だから広告の一文だけで違法だと分かる場合があります。金利にも三つの線があり、どの線を越えたかで、超過部分が無効になるのか、契約そのものが無効になるのか、何年の刑が用意されているのかが変わります。順に見ていきます。
前提:貸金業は登録制である
貸金業法第3条第1項は、貸金業を営もうとする者は、二つ以上の都道府県に営業所を置く場合は内閣総理大臣の、一つの都道府県内だけの場合はその都道府県知事の登録を受けなければならないと定めています。
同条第2項も重要です。
前項の登録は、三年ごとにその更新を受けなければ、その期間の経過によつて、その効力を失う。
3年ごとの更新です。この事実は、後で登録番号を読むときに効いてきます。
そして第11条第1項は、登録を受けない者が貸金業を営むことを禁じています。第2項は、登録を受けない者が「貸金業を営む旨の表示又は広告をすること」と「貸付けの契約の締結について勧誘をすること」も禁じています。つまり、貸していなくても、広告を出した時点で違反です。
罰則は軽くありません。第47条第2号は、第11条第1項に違反した者を10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科と定めています。
金利には三つの線がある
「上限金利は20%」とだけ書かれることが多いのですが、実際には性質の違う三本の線が引かれています。
| 根拠 | 線 | 越えたときに起きること |
|---|---|---|
| 利息制限法第1条 | 元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15% | 超過部分が無効になる(刑事罰はない) |
| 出資法第5条第2項 | 業として貸す場合、年20% | 5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科 |
| 出資法第5条第3項 | 業として貸す場合、年109.5% | 10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科 |
| 貸金業法第42条第1項 | 年109.5% | 消費貸借契約そのものが無効になる |
三本目と四本目に注目してください。年109.5%を超えると、利息が無効になるのではなく、契約が無効になります。
よく聞く「トイチ」は10日で1割です。単純に年換算すれば約365%で、109.5%の線をはるかに越えています。この水準は、超過部分の調整という話ではなく、契約が成立していない領域です。
もう一点、利息制限法第5条は元本額の特則を置いています。同じ貸し手から重ねて借りた場合は、残っている元本と新しく借りた元本の合計額を「元本の額」とみなす、という規定です。少額に分けて契約すれば高い利率を適用できる、という抜け道は塞がれています。
広告の一文だけで違法と分かることがある
ここが実務的に一番使えます。貸金業法第16条第2項は、貸金業者が広告や勧誘で「してはならない表示又は説明」を列挙しています。そのうち二つを引きます。
二 他の貸金業者の利用者又は返済能力がない者を対象として勧誘する旨の表示又は説明
三 借入れが容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明
「他社で断られた方へ」「ブラックの方も歓迎」という文言は、二号が禁じているものそのものです。「審査なしで必ず借りられる」は三号に該当します。
つまり、こうした広告を出している時点で、その相手は次のどちらかです。登録を受けていないか、登録を受けていて違反しているか。どちらにしても、取引していい相手ではありません。
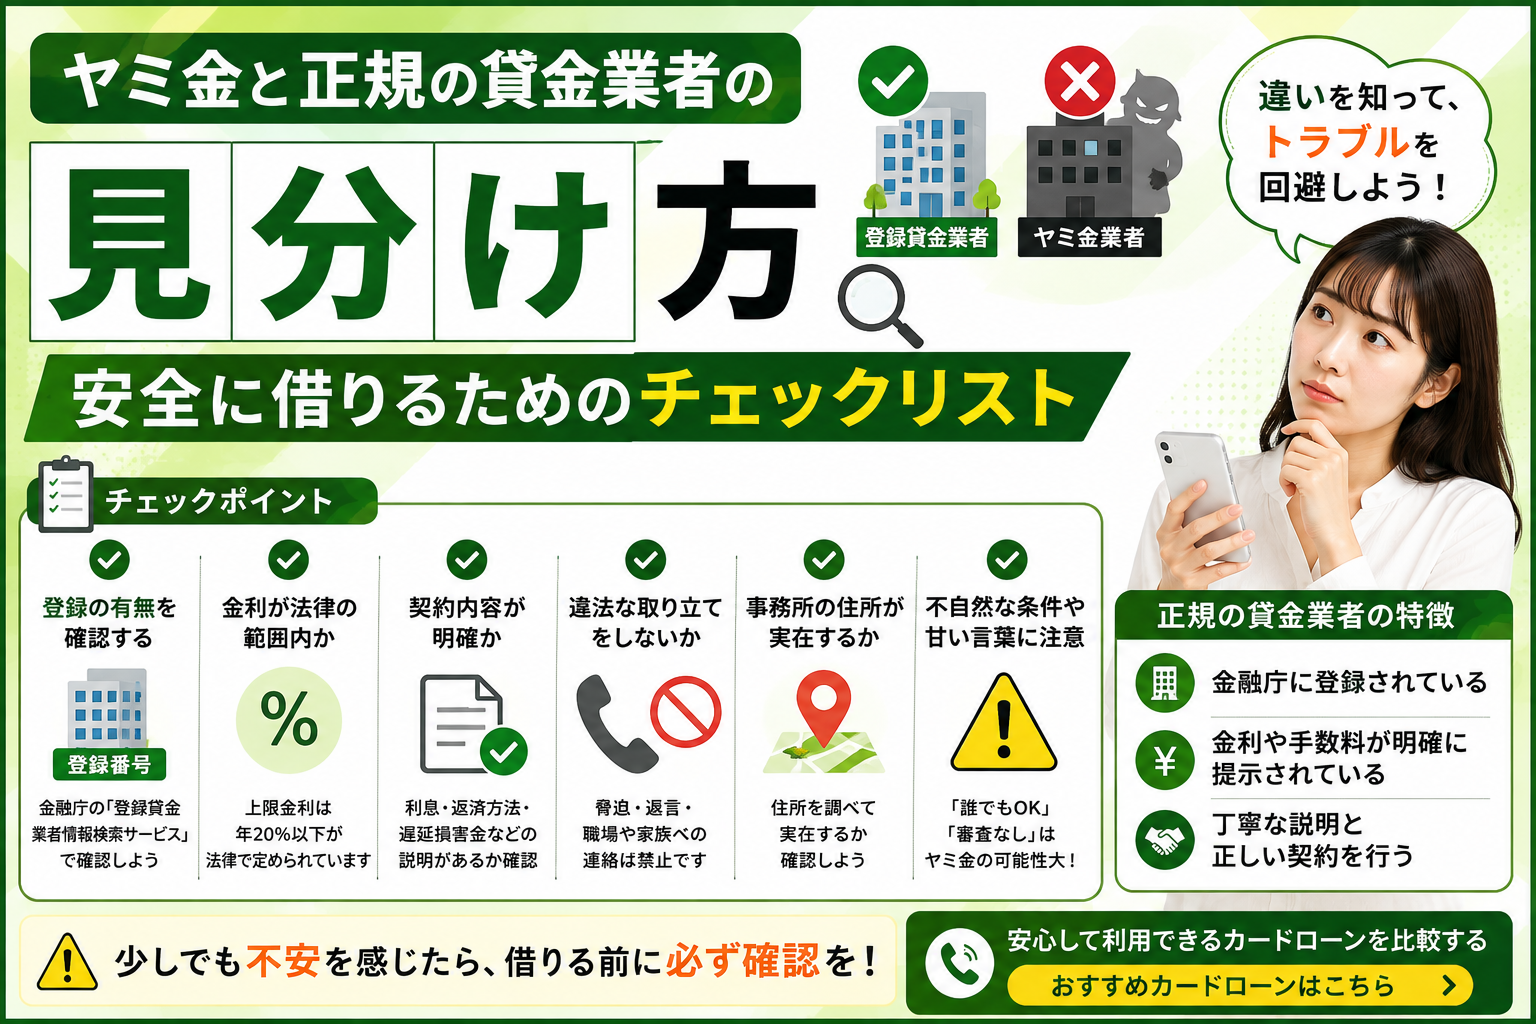
第15条も見分ける手がかりになります。第1項は、貸付条件を広告するときには商号・名称または氏名および登録番号と貸付けの利率を表示しなければならないと定めています。登録番号のない広告は、この時点で条件を満たしていません。
第2項はさらに具体的です。広告や書面での勧誘において、貸金業者登録簿に登録された連絡先以外の電話番号等を表示してはならない、と定めています。携帯電話の番号だけを載せた広告が長く問題視されてきたのは、この規定が根拠です。
登録されているかを自分で確かめる
金融庁が「登録貸金業者情報検索サービス」を公開しています。商号や登録番号で検索できます。
利用上の注意として、金融庁自身が次の点を明記しています。このサービスの情報は各財務局・都道府県がデータの更新処理を行った時点のものであり、照会日現在のものではないこと。そして、検索されない業者は、更新処理後に新規登録された業者か、貸金業法に基づく登録を行っていない無登録業者(いわゆるヤミ金融)である可能性があること。
登録番号の読み方も知っておくと役に立ちます。番号は「◯◯財務局長(n)第xxxxx号」または「◯◯県知事(n)第xxxxx号」という形をとります。括弧の中の数字は更新の回数です。先ほど見たとおり登録は3年ごとの更新なので、(1) であれば登録から3年未満、(5) であれば12年以上営業している計算になります。
| 確認すること | 見るべき場所 | 判断 |
|---|---|---|
| 登録の有無 | 金融庁 登録貸金業者情報検索サービス | 出てこなければ無登録の可能性 |
| 商号と登録番号の一致 | 広告・契約書と検索結果 | 実在の登録業者を名乗るだけの例があるため、番号まで照合する |
| 所在地・電話番号の一致 | 検索結果と広告の連絡先 | 第15条第2項により、登録簿以外の連絡先を広告に出すことはできない |
| 営業年数 | 登録番号の括弧内の数字 | 更新回数。3年ごとの更新なので年数の目安になる |
検索でヒットしたから安心、とは言い切れない点だけ補足しておきます。実在する登録業者の商号と番号をそのまま名乗る手口があるためです。番号が一致しても、連絡先まで一致するかを確かめてください。
取立てのどこからが違法か
契約してしまったあと、相手の正体は取立ての場面で最もはっきり出ます。貸金業法第21条第1項は、債権の取立てにあたって人を威迫することや、私生活・業務の平穏を害する言動を禁じ、具体的な行為を列挙しています。
| 号 | 禁止されている行為 |
|---|---|
| 第1号 | 正当な理由なく、内閣府令で定める時間帯に電話・ファクシミリ・居宅訪問をすること。施行規則第19条は午後9時から午前8時までと定めている |
| 第2号 | 債務者が連絡時期を申し出た場合に、正当な理由なくその時間帯以外に連絡・訪問すること |
| 第3号 | 正当な理由なく、勤務先その他居宅以外の場所に電話・電報・ファクシミリを送り、または訪問すること |
| 第5号 | 貼り紙、立看板その他いかなる方法であれ、借入れに関する事実その他の私生活に関する事実を本人以外に明らかにすること |
| 第7号 | 本人以外の者に対し、本人に代わって債務を弁済することを要求すること |
家族や勤務先に連絡する、近所に知らせる、親族に払えと迫る。ヤミ金の手口として語られるものは、条文にそのまま並んでいます。これらを平然と行う相手は、登録の有無を確かめるまでもありません。
なお日本貸金業協会の自主規制基本規則は、1日に4回以上の電話を不適切な取立ての例として挙げています。
すでに借りてしまった場合に知っておくこと
最高裁判所は2008年(平成20年)6月10日、ヤミ金融からの借入れについて重要な判断を示しました。金融庁がその概要を公表しています。
要点は二つです。
一つ、著しく高利(年利数百%から数千%)の貸付けとして交付された金銭は不法原因給付にあたり、業者から借主への返還請求はできない。
二つ、反倫理的行為にかかる不法行為の被害者が受けた利益について、損害賠償請求において損益相殺として損害額から差し引くことは許されない。
実務的な意味はこうです。受け取った元本を差し引かれることなく、支払った全額を損害として請求できる。「借りたお金は返さなければならないのだから」という理屈で泣き寝入りする必要はありません。
ただし、この判断は年利数百%から数千%という極端な事案についてのものです。個別の事情によって結論は変わり得ますので、必ず弁護士や司法書士に相談してください。
「貸付け」の顔をしていない手口
近年は、貸付けだと名乗らない形が増えています。
給与の買取り。 「給料の前払い」「給与を買い取ります」という名目です。金融庁は、給与を対象とするいわゆる給与ファクタリングについて、貸金業に該当するとの見解を示しています。登録のない者がこれを行えば無登録営業です。詳しくは給与ファクタリングが違法とされる理由に書きました。
先払いの要求。 融資の前に保証金、保険料、手数料の振込を求める形です。貸すと言いながら、実際に動くお金は申込者から業者への一方通行だけ、というケースがあります。
個人間融資を装うもの。 SNSや掲示板で「個人が個人に貸すだけだから登録は不要」と説明されることがあります。しかし、反復継続して貸し付けていれば「業として」に該当し、登録が必要です。名目ではなく実態で判断されます。
レンタル・売買の形をとるもの。 商品の売買や後払いの形式をとりながら、実質的には金銭の貸付けと利息に相当する構造になっているものがあります。ここでも、形式ではなく実態で判断されます。
相談先
一人で抱え込む必要はありません。無料で相談できる窓口があります。
| 窓口 | 扱う内容 |
|---|---|
| 日本貸金業協会 貸金業相談・紛争解決センター | 貸金業に関する相談全般、苦情、紛争解決 |
| 消費生活センター(消費者ホットライン 188) | 契約トラブル全般 |
| 法テラス(日本司法支援センター) | 法的なトラブルの情報提供、弁護士費用の立替 |
| 警察相談専用電話(#9110) | 脅迫や執拗な取立てなど、犯罪に関わる可能性のある事案 |
| 各都道府県の貸金業担当部署 | 登録の確認、無登録業者の情報提供 |
脅されている、家族や勤務先に連絡が来ているという段階であれば、まず警察です。取立ての態様そのものが犯罪になり得ます。
事業者向けにも同じ構造がある
ここまでは個人向けの話ですが、事業者向けの資金調達にも同じ構造の問題があります。
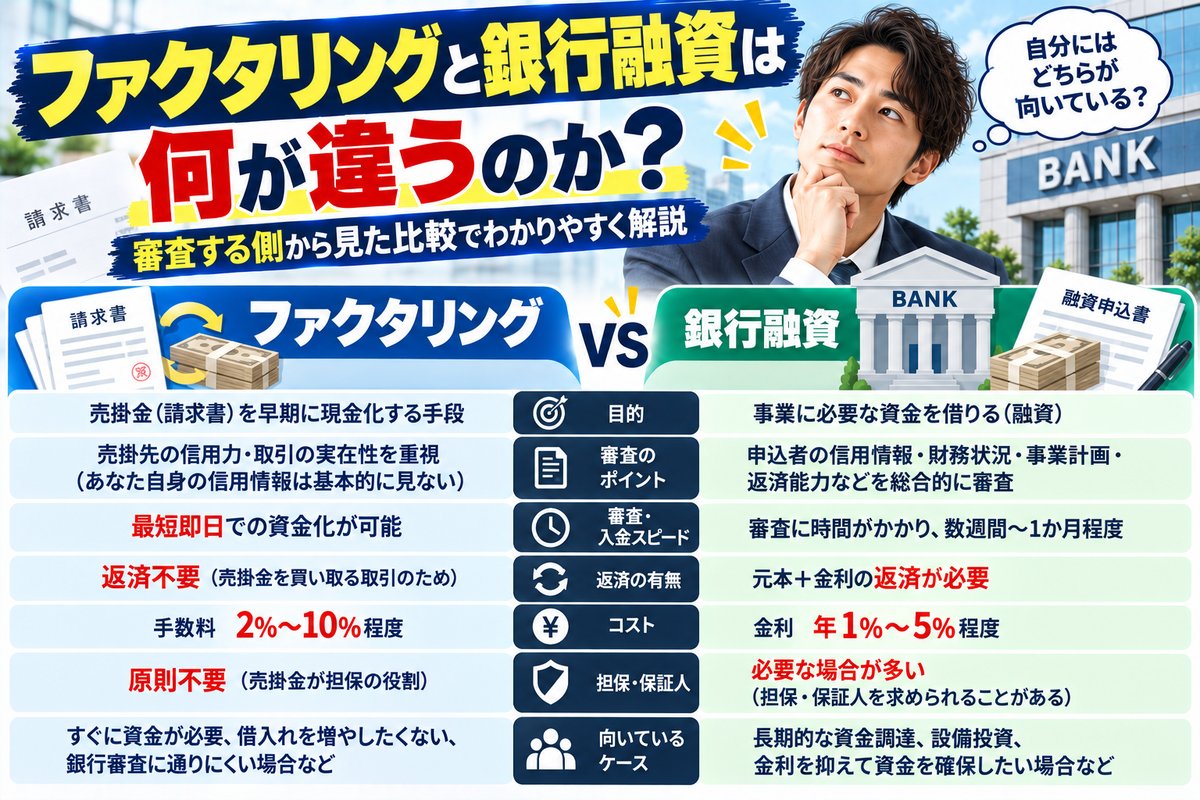
私はファクタリングの審査をする側にいます。この業界でも、実態が貸付けであるにもかかわらずファクタリングを名乗る例が問題になってきました。金融庁は、買い取った債権について買主が売主に償還請求権を持つ形は、貸付けに該当する可能性があるとしています。
契約書のどこを見れば分かるのかは契約書のここを見れば違法な業者が分かるに、正規の事業者が何を見て判断しているのかはファクタリングの審査で実際に見ている5つのことにまとめました。
また、登録を受けた事業者がどこまで規制されているかは、カードローンの在籍確認とは?電話が来る条件と、会社に知られる経路の実際の後半でも取立ての条文とあわせて説明しています。
よくある質問
Q. 登録番号が書いてあれば安心ですか。
番号が書いてあることと、その番号が本物であることは別です。実在の登録業者の商号と番号をそのまま名乗る手口があります。金融庁の登録貸金業者情報検索サービスで、商号だけでなく所在地と電話番号まで照合してください。貸金業法第15条第2項により、登録簿に登録された連絡先以外を広告に表示することはできません。
Q. 「ブラックでも借りられます」という広告は違法ですか。
貸金業法第16条第2項第2号は、他の貸金業者の利用者または返済能力がない者を対象として勧誘する旨の表示・説明を禁じています。この文言は正面から反します。登録業者であれば違反、登録がなければ第11条違反です。
Q. 年20%を超えたら、すぐに犯罪になりますか。
業として貸す場合はそうです。出資法第5条第2項が、年20%を超える利息の契約について5年以下の拘禁刑もしくは1,000万円以下の罰金を定めています。なお利息制限法の側では、超過部分が無効になるだけで刑事罰はありません。二つの法律が別の役割を持っています。
Q. 年109.5%を超えると何が違いますか。
契約そのものが無効になります。貸金業法第42条第1項が、年109.5%を超える利息の契約をしたときは当該消費貸借契約は無効とすると定めています。刑罰も重くなり、出資法第5条第3項は10年以下の拘禁刑もしくは3,000万円以下の罰金としています。
Q. ヤミ金から借りたお金は返さなければなりませんか。
最高裁は2008年6月10日、著しく高利の貸付けとして交付された金銭は不法原因給付にあたり業者から返還請求できないこと、そして損害賠償請求において損益相殺として差し引くことは許されないことを判示しました。ただし年利数百%から数千%という極端な事案についての判断です。個別の事情によって結論は変わるため、弁護士や司法書士にご相談ください。
Q. 個人から借りる場合も登録は必要ですか。
反復継続して貸し付けていれば「業として」に該当し、登録が必要です。「個人間だから登録は要らない」という説明は、実態が業としての貸付けであれば通りません。
Q. 勤務先に連絡が来ました。違法ですか。
貸金業法第21条第1項第3号は、正当な理由がないのに勤務先その他居宅以外の場所に電話をかけ、または訪問することを禁じています。第5号は借入れの事実を本人以外に明らかにすることを、第7号は本人以外に代わりに払うよう要求することを禁じています。該当する可能性が高いので、記録を残したうえで警察と専門家に相談してください。
なお、正規の貸金業者が審査で何を見ているのかはカードローンの審査で見られるもの|「ブラック」の正体は異動という2文字に整理しました。「審査なし」がなぜ成り立たないのかも、そこで分かります。
ヤミ金に手を出す前に、必ず確認してほしい手段があります。コストの安い順に並べた9段階を借りる前に試す資金繰りの手段にまとめました。取引先の倒産で売掛金が飛んだ場合は、回収に使える法律上の手段と期限が決まっています(取引先が倒産したら売掛金はどうなるか)。
まとめ
要点は3つです。
- 広告の一文で判断できることがあります。「他社で断られた方へ」「ブラックOK」は貸金業法第16条第2項第2号が、「審査なし」の強調は同項第3号が禁じています。登録番号と貸付利率の表示は第15条第1項の義務です。
- 金利の線は三本あります。利息制限法(超過部分が無効)、出資法の年20%(5年以下の拘禁刑等)、そして年109.5%(10年以下の拘禁刑等、かつ貸金業法第42条により契約自体が無効)。どの線を越えたかで意味が変わります。
- すでに借りてしまっていても、打つ手はあります。最高裁は2008年6月10日、交付された元本は不法原因給付であり、損益相殺による控除は許されないと判示しました。
登録の確認は数分で終わります。契約の前に、金融庁の検索サービスで商号・所在地・電話番号まで照合してください。それだけで避けられる被害が、かなりあります。
本記事は一般的な情報提供を目的としたものであり、個別の事案に対する法的助言ではありません。法令や運用は変更される場合があります。具体的な判断については、弁護士・司法書士または上記の相談窓口にご確認ください。
出典(2026年9月17日確認)
- 貸金業法(昭和58年法律第32号)第3条、第11条、第15条、第16条、第21条、第42条、第47条 / e-Gov法令検索
- 貸金業法施行規則(昭和58年大蔵省令第40号)第19条 / e-Gov法令検索
- 利息制限法(昭和29年法律第100号)第1条、第5条 / e-Gov法令検索
- 出資の受入れ、預り金及び金利等の取締りに関する法律(昭和29年法律第195号)第5条 / e-Gov法令検索
- 登録貸金業者情報検索サービス ご利用上の注意 / 金融庁
- ヤミ金融業者に係る最高裁判決の概要について(最高裁平成20年6月10日判決)/ 金融庁
- 貸金業の業務運営に関する自主規制基本規則 / 日本貸金業協会
文責:株式会社オルカン 代表取締役 髙橋 稔