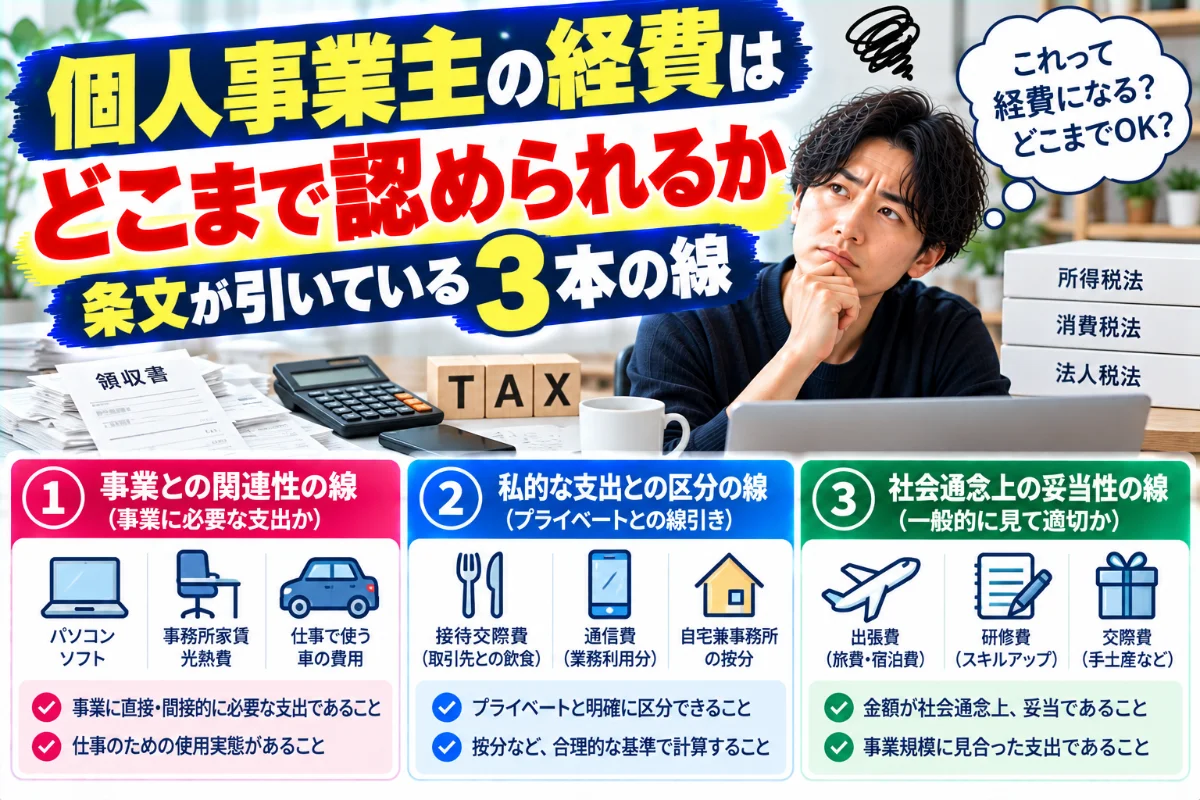
先に結論を書きます。経費になるかどうかを決めているのは「常識」ではなく、所得税法の条文です。第37条が必要経費の範囲を定め、第45条が家事関連費を原則として除外し、施行令第96条がその例外を定めています。重要なのは、青色申告か白色申告かで、この例外の条件が変わることです。青色申告なら「業務の遂行上直接必要であったことが明らかにされる部分」まで認められますが、白色申告では「主たる部分が業務の遂行上必要であり、かつ明らかに区分できる場合」に限られます。家賃や通信費の按分を考えるうえで、ここが出発点になります。
なぜ条文から書くのか
私はファクタリングの審査をする側にいます。確定申告書や収支内訳書を拝見する立場です。
そこでよく見るのが、経費の計上に一貫性がない申告書です。同じ性質の支出が、年によって入っていたり入っていなかったりする。按分の割合が根拠なく変わっている。こうした申告書は、事業の実態を読み取る材料としての価値が下がります。
税務署に対してどうか、という話だけではありません。融資でもファクタリングでも、提出書類の正確さと一貫性は審査項目そのものです。当社は5項目のうち5番目に置いています。
だから「だいたいこれくらい」で処理せず、線がどこに引かれているかを知っておく価値があります。
線1:必要経費の定義(所得税法37条)
所得税法第37条第1項は、必要経費に算入すべき金額をこう定めています。
その年分の不動産所得の金額、事業所得の金額又は雑所得の金額(略)の計算上必要経費に算入すべき金額は、別段の定めがあるものを除き、これらの所得の総収入金額に係る売上原価その他当該総収入金額を得るため直接に要した費用の額及びその年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用(償却費以外の費用でその年において債務の確定しないものを除く。)の額とする。
長いので、分解します。
| 要素 | 意味 |
|---|---|
| 総収入金額を得るため直接に要した費用 | 売上に直接ひもづく費用。仕入、外注費、材料費など |
| 販売費、一般管理費その他業務について生じた費用 | 直接ひもづかないが業務に必要な費用。家賃、通信費、水道光熱費など |
| 償却費以外の費用でその年において債務の確定しないもの | これは除かれる。つまり債務が確定していない費用は計上できない |
最後の括弧書きが見落とされがちです。年内に債務が確定していることが要件になります。来年の支払いを今年の経費にすることはできませんし、見込みで計上することもできません。
線2:家事関連費は原則として除外(所得税法45条)
第45条第1項第1号は、次のように定めています。
居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
一 家事上の経費及びこれに関連する経費で政令で定めるもの
家賃、電気代、通信費、車両費。個人事業主の支出の多くは、事業と生活の両方にまたがります。これが「家事関連費」で、原則として必要経費に入りません。
同項はほかにも、所得税、国税に係る延滞税・過少申告加算税・無申告加算税・不納付加算税・重加算税、印紙税法の過怠税などを必要経費に算入しないと定めています。税金の滞納に対するペナルティは経費になりません。 ここも押さえておいてください。
線3:例外の条件は、青色と白色で違う(施行令96条)
ここがこの記事の中心です。所得税法施行令第96条は、第45条第1項第1号の「政令で定める経費」を、次に掲げる経費以外の経費とすると定めています。つまり、次に挙げられているものは必要経費に入れてよい、という構造です。
一 家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
二 前号に掲げるもののほか、青色申告書を提出することにつき税務署長の承認を受けている居住者に係る家事上の経費に関連する経費のうち、取引の記録等に基づいて、不動産所得、事業所得又は山林所得を生ずべき業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
二つの号を比べてください。
| 第1号(申告方法を問わない) | 第2号(青色申告者のみ) | |
|---|---|---|
| 必要な程度 | 主たる部分が業務の遂行上必要 | 業務の遂行上直接必要 |
| 求められる証明 | 必要である部分を明らかに区分できること | 取引の記録等に基づいて明らかにされること |
| 対象 | すべての納税者 | 青色申告の承認を受けている者 |
第1号は「主たる部分」という高いハードルを置いています。半分以上が事業用でなければ、この号では認められません。
第2号は、そのハードルを外した代わりに「取引の記録等に基づいて」という条件を付けています。帳簿で示せるなら、割合の多寡を問わないという構造です。
実務的な意味はこうです。週2日だけ仕事に使う部屋の家賃は、第1号では「主たる部分」に届きません。第2号なら、記録にもとづいて説明できれば認められる余地があります。青色申告の価値は、控除額だけではないということです。
按分の考え方
家事関連費を分ける方法に、法定の計算式はありません。合理的な基準を自分で設定し、その基準を継続して使うことが基本になります。よく使われる基準を挙げます。
| 費目 | 按分の基準として使われるもの |
|---|---|
| 家賃・地代 | 事業に使う床面積の割合、使用時間の割合 |
| 電気代 | 床面積の割合、使用時間の割合、使用する機器の状況 |
| 通信費 | 使用時間の割合、通話・通信の記録 |
| 車両費・ガソリン代 | 走行距離の割合、使用日数の割合 |
| 水道代 | 業務での使用実態(業種により、そもそも按分できない場合がある) |
大事なのは数字の正しさより、根拠を説明できることと、継続していることです。
私が申告書を見ていて気になるのは、按分の割合が年によって動いているケースです。引っ越した、事業内容が変わった、といった事情があれば当然です。事情がないのに動いていると、どちらかの年が実態と合っていないことになります。
生計を一にする親族への支払い(所得税法56条)
見落とされやすい規定です。第56条は次のように定めています。
居住者と生計を一にする配偶者その他の親族がその居住者の営む不動産所得、事業所得又は山林所得を生ずべき事業に従事したことその他の事由により当該事業から対価の支払を受ける場合には、その対価に相当する金額は、その居住者の当該事業に係る(略)所得の金額の計算上、必要経費に算入しないものとし(略)
生計を一にする家族に給料や家賃を払っても、原則として必要経費になりません。同居の親に事務所として部屋を借りて家賃を払う、配偶者に手伝ってもらって給与を払う。いずれもこの条文の対象です。
例外として青色事業専従者給与の制度がありますが、事前の届出など要件があります。該当しそうな場合は、税理士または所轄の税務署に確認してください。
記録の残し方が、経費の可否を決める
条文を並べて分かるのは、経費になるかどうかは支出の性質だけでは決まらないということです。施行令第96条第2号は「取引の記録等に基づいて」と明記しています。記録がなければ、この号には乗れません。
実務としてやることは3つです。
1. 事業用の口座とカードを分ける。 これが最も効きます。口座が分かれていれば、その口座を通った支出は原則として事業のものだと説明できます。混ざっていると、一つひとつ切り分ける作業が発生します。
融資やファクタリングの審査でも、通帳は必ず見られます。事業の入出金と生活費が混ざった通帳は、読み取れる情報が減ります。この点はファクタリングの審査で実際に見ている5つのことにも書きました。
2. 按分の基準を書いて保存する。 「家賃は事業用の床面積30%」と決めたら、その根拠(間取りと使用範囲)をメモにして残します。翌年も同じ基準を使います。
3. 領収書に用途を書き足す。 飲食費や交通費は、誰と何のためかが記録に残っていないと、後から説明できません。
経費と資金繰りは別の話
もうひとつ、混同されやすい点を書いておきます。
経費が増えても、手元のお金は増えません。 経費は税負担を軽くしますが、支出そのものは出ていきます。節税のために支出を増やすと、税金は減っても現金は減ります。
資金繰りの相談を受けていると、ここが入れ替わっている方がいます。所得を圧縮しすぎた結果、融資の審査で返済能力を示せなくなる、ということも起こります。
いつ・いくら足りなくなるのかを把握する方法は資金繰り表の作り方に書きました。経費の計算とは別に、現金の動きを見る道具が要ります。
なお、税金そのものが払えない状況であれば、猶予の制度があります。国税徴収法第151条の2の換価の猶予は、申請期限が納期限から6か月以内です。手順は納税の猶予制度の使い方に整理しました。
よくある質問
Q. 自宅兼事務所の家賃は経費にできますか。
家事関連費にあたるため、所得税法第45条により原則として必要経費に算入されません。ただし所得税法施行令第96条が例外を定めており、第1号は「主たる部分が業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合」、第2号は青色申告の承認を受けている場合に「取引の記録等に基づいて、業務の遂行上直接必要であつたことが明らかにされる部分」としています。
Q. 青色と白色で、経費の範囲は変わりますか。
家事関連費については変わります。施行令第96条第2号が青色申告者のみを対象としており、「取引の記録等に基づいて」示せれば、割合の多寡を問わず直接必要であった部分を算入できる構造になっています。白色では第1号の「主たる部分」という要件を満たす必要があります。
Q. 按分の割合に決まりはありますか。
法定の計算式はありません。床面積、使用時間、走行距離など合理的な基準を自分で設定し、根拠を説明できるようにしたうえで、継続して使うことが基本です。
Q. 同居している家族に支払う給料は経費になりますか。
所得税法第56条により、生計を一にする配偶者その他の親族への対価は原則として必要経費に算入されません。青色事業専従者給与という例外制度がありますが、事前の届出など要件があります。
Q. 税金の延滞税は経費になりますか。
なりません。所得税法第45条第1項第3号が、国税に係る延滞税、過少申告加算税、無申告加算税、不納付加算税、重加算税、印紙税法の過怠税を必要経費に算入しないと定めています。
Q. 来年支払う費用を今年の経費にできますか。
できません。所得税法第37条第1項は「償却費以外の費用でその年において債務の確定しないもの」を除くとしています。年内に債務が確定していることが必要です。
Q. 経費を増やせば資金繰りは楽になりますか。
なりません。経費は税負担を軽くしますが、支出そのものは出ていきます。所得を圧縮しすぎると、融資の審査で返済能力を示せなくなることもあります。税額と現金は、別に見てください。
まとめ
要点は3つです。
- 経費の範囲は所得税法第37条が定め、家事関連費は第45条が原則として除外しています。「常識」ではなく条文が線を引いています。
- その例外を定める施行令第96条は、青色と白色で条件が違います。青色は「取引の記録等に基づいて直接必要であったことが明らか」な部分、白色は「主たる部分が業務の遂行上必要」な部分です。青色申告の価値は控除額だけではありません。
- 記録が経費の可否を決めます。事業用の口座を分ける、按分の基準を書いて残す、領収書に用途を書き足す。この3つが、申告でも審査でも効きます。
なお本記事は制度の整理であり、個別の税務判断ではありません。具体的な処理については、税理士または所轄の税務署にご確認ください。
本記事は一般的な情報の整理であり、個別の税務判断を示すものではありません。記載している内容は変更される場合があります。具体的な取扱いについては、税理士または所轄の税務署にご確認ください。
出典(2026年9月18日確認)
- 所得税法(昭和40年法律第33号)第37条・第45条・第56条 / e-Gov法令検索
- 所得税法施行令(昭和40年政令第96号)第96条 / e-Gov法令検索
文責:株式会社オルカン 代表取締役 髙橋 稔