軽貨物の資金繰りが詰まる原因は、売上不足よりも「入金の遅さ」にあることが大半です。走った月の翌月末や翌々月払いという入金サイトに対して、燃料代・車両リース・保険・国民健康保険料は走った月にそのまま出ていきます。この時間差が、売上が立っているのに現金がないという状態をつくります。対策は三つです。第一に入金と支出のズレを資金繰り表で見える化すること、第二に運賃・待機料・付帯作業料を約款どおりに請求すること、第三に借りる前に猶予制度と交渉を試すことです。以下、審査する側の立場から具体的に説明します。
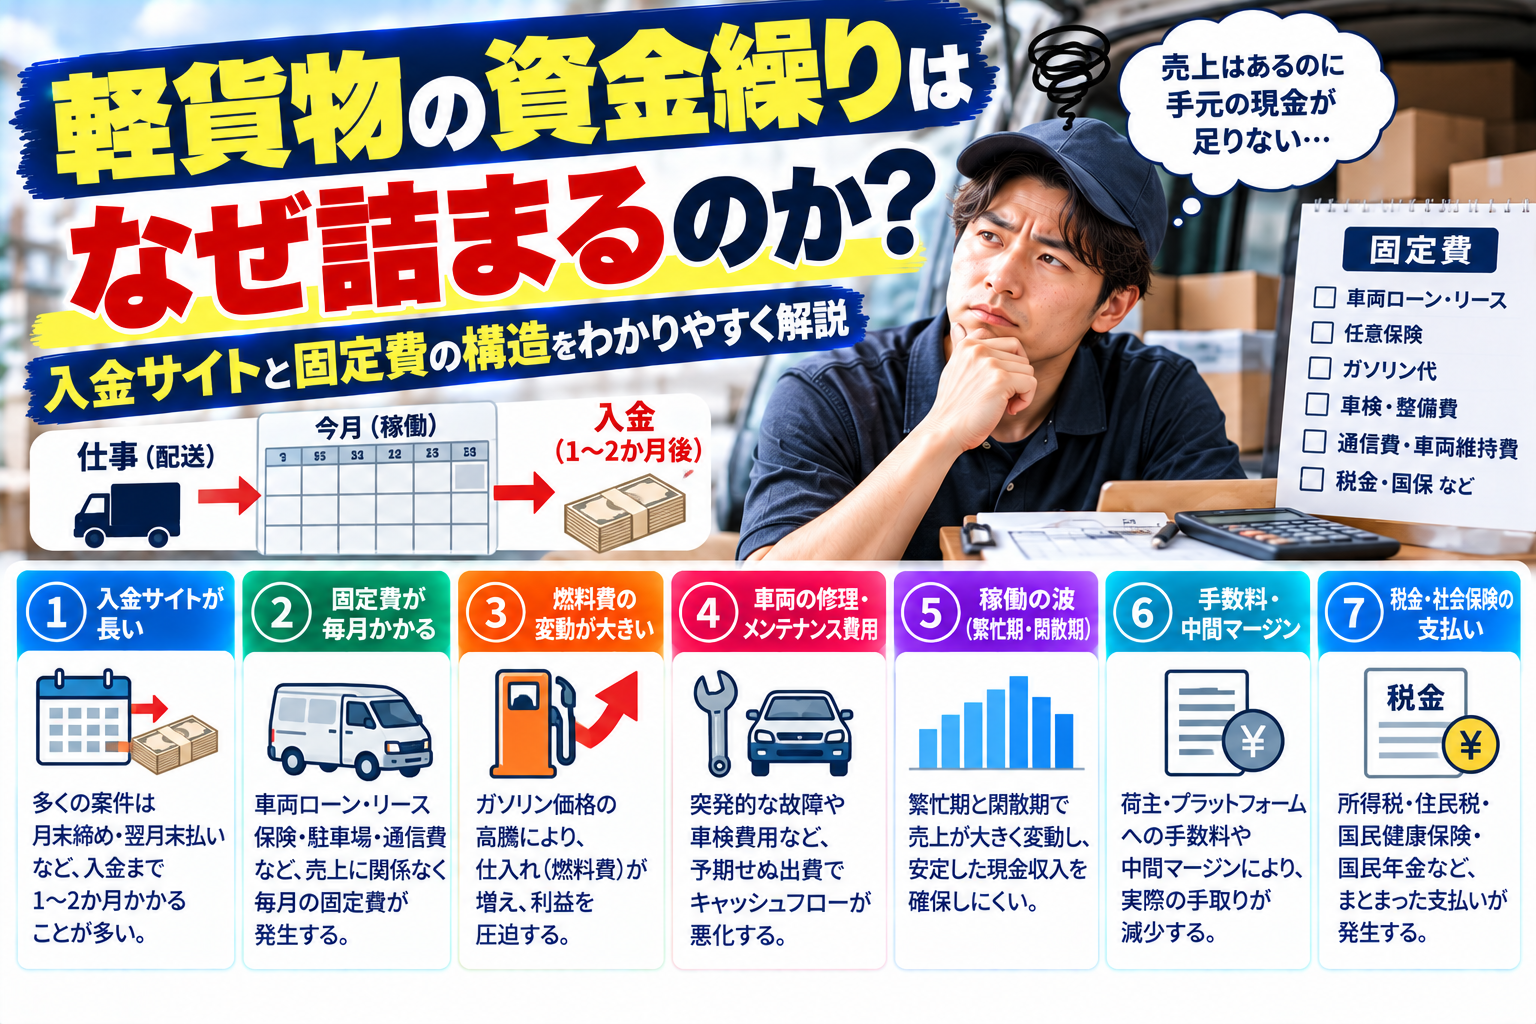
軽貨物の資金繰りが詰まるのは「入金サイト」と「固定費」のズレ
走った月と入金される月がずれる
軽貨物の請求は、月末締めで翌月に請求書を出し、そこからさらに30日〜60日後に入金されるのが一般的な形です。1日から稼働を始めた場合、月初に走った分の代金が手元に届くのは、早くても2か月近く後になります。売上が右肩上がりでも、稼働を増やすほど立替える現金が増えるため、伸びている時期ほど資金繰りが苦しくなるという逆転が起きます。
私は買取事業者として日々通帳を見ていますが、軽貨物の方の通帳は「入金は月に一度だけ、出金は毎日」という形をしています。この形そのものが悪いわけではありません。ただ、入金日の翌日に残高が最大になり、そこから一直線に減っていくため、月末近くに予定外の出費が一つ入るだけで底を打ちます。
支出は走った瞬間に出ていく
燃料は給油したその日に払います。高速代も同じです。車両のリース料や保険料、国民健康保険料や国民年金保険料は毎月決まった日に引き落とされます。つまり支出は日次と月次、入金は1〜2か月遅れの月次です。この非対称が構造的な原因であり、走行距離を増やしても解決しません。
数字で見るズレ
4月1日から稼働を始め、月商45万円、末締め翌々月10日払いの元請一社と取引した場合の動きを並べます。
| 時期 | 出ていく現金 | 入ってくる現金 | 累計の過不足 |
|---|---|---|---|
| 4月 | 燃料・高速12万円/リース4万円/保険2万円/生活費15万円=33万円 | 0円 | −33万円 |
| 5月 | 同33万円 | 0円 | −66万円 |
| 6月10日 | 同33万円 | 4月分45万円 | −54万円 |
| 7月10日 | 同33万円 | 5月分45万円 | −42万円 |
| 8月10日 | 同33万円 | 6月分45万円 | −30万円 |
黒字であっても、開業から数か月は現金が沈み続けます。この沈み込みの深さを開業前に見積もっていないことが、軽貨物で最初につまずく典型的な理由だと当社では判断しています。支払サイトそのものの考え方は支払サイト60日の壁で整理していますので、契約前に一度目を通しておくことをおすすめします。
審査する側から見るとこうです。 当社が通帳を見るとき、残高がゼロに近づく日が毎月同じ日付に来ているかどうかを見ています。同じ日付なら構造的なズレであり、入金が入れば解消します。日付がばらついている場合は、支出の管理そのものが崩れている可能性があるため、より詳しく確認します。
元請・荷主によって入金サイトはどう違うか
一次請けと二次請け・三次請け
同じ現場を走っていても、元請一次と契約しているか、二次・三次の下に入っているかで入金日は変わります。間に一社入るごとに、その会社の締め日と支払日が挟まるためです。三次請けになると、実際の荷主からの入金が末端に届くまでに90日近くかかる例もあります。
マッチングアプリ・スポット案件
配送マッチングのプラットフォーム経由の案件は、週払いや翌週払いなど入金が早い代わりに、システム利用料が引かれます。資金繰りだけを見れば有利ですが、単価が下がるため、月ベースでの利益は必ず計算してください。
直接契約
荷主と直接契約できれば中間マージンがなくなり、支払条件も交渉しやすくなります。ただし、荷主が倒れたときに逃げ場がないという別のリスクを抱えます。
| 契約の形 | 入金までの目安 | 単価 | 主な注意点 |
|---|---|---|---|
| 元請一次 | 末締め翌月末〜翌々月10日 | 中 | 条件変更の通知が一方的になりやすい |
| 二次・三次請け | 末締め翌々月末以降 | 低 | 間に入る会社の資金繰りに影響される |
| マッチングアプリ | 週払い〜翌月上旬 | 低〜中 | 手数料控除後の手取りで判断する |
| 荷主と直接契約 | 交渉次第 | 高 | 与信が一社に集中する |
| 大手宅配の委託 | 月1回・翌月中旬前後 | 中 | 車両・制服等の自己負担が発生しやすい |
審査する側から見るとこうです。 当社は売掛先の企業規模や格付けではなく、通帳に残った入金の実績で信用力を測っています。無名の会社でも、毎月同じ日に同じ水準の金額がきちんと入っていれば、それは実績です。逆に大手の名前があっても、通帳に入金履歴がなければ判断材料になりません。
法律上、入金サイトはどこまで認められるのか
フリーランス法の支払期日
従業員を使わずに一人で走っている軽貨物事業者が、従業員を使用する事業者から仕事を受けている場合、フリーランス法(特定受託事業者に係る取引の適正化等に関する法律/令和五年法律第二十五号)の対象になり得ます。同法第四条第一項の原文は次のとおりです。
特定業務委託事業者が特定受託事業者に対し業務委託をした場合における報酬の支払期日は、当該特定業務委託事業者が特定受託事業者の給付の内容について検査をするかどうかを問わず、当該特定業務委託事業者が特定受託事業者の給付を受領した日(第二条第三項第二号に該当する業務委託をした場合にあっては、特定受託事業者から当該役務の提供を受けた日。次項において同じ。)から起算して六十日の期間内において、かつ、できる限り短い期間内において、定められなければならない。
同条第二項は、支払期日が定められなかった場合と、六十日を超える期日が定められた場合の扱いを次のように定めています。
前項の場合において、報酬の支払期日が定められなかったときは特定業務委託事業者が特定受託事業者の給付を受領した日が、同項の規定に違反して報酬の支払期日が定められたときは特定業務委託事業者が特定受託事業者の給付を受領した日から起算して六十日を経過する日が、それぞれ報酬の支払期日と定められたものとみなす。
「六十日以内」だけでなく「かつ、できる限り短い期間内において」と書かれている点が重要です。六十日ぎりぎりに置くことが当然に許されるという条文にはなっていません。
取適法(旧・下請法)の改称と運送委託の追加
下請法は2026年1月1日に「中小受託取引適正化法(取適法)」へ改称され、あわせて内容が改正されています。呼び名も「親事業者・下請事業者」から「委託事業者・中小受託事業者」へ変わりました。改正では資本金基準に加えて従業員数基準が新設され、役務提供委託と特定運送委託については、委託事業者が常時使用従業員100人超、中小受託事業者が100人以下という区分が設けられています。また、物品の運送に関する委託が「特定運送委託」として新たに規制対象に加えられました。
手形・電子記録債権での支払い
改正により、対象取引での手形払いが禁止され、電子記録債権など他の支払手段についても、支払期日までに代金相当額の満額を現金で得ることが困難なものは認められないとされています。これは発注する側の支払手段に対する規制です。受注した側が自分の判断で売掛金を早期に現金化すること自体を禁じるものではありません。ここは混同されやすいので、分けて理解してください。
審査する側から見るとこうです。 契約書に六十日を超える支払期日が書かれている場合、当社はまずその契約自体が適法かを確認します。買取の可否以前に、その取引条件を続けること自体が事業を圧迫するためです。
軽貨物のコスト構造をもう一度見る
固定費と変動費の内訳
| 費目 | 月額の目安 | 性質 | 削減余地 |
|---|---|---|---|
| 車両リース/ローン | 3〜6万円 | 固定 | 契約更新時のみ |
| 任意保険(事業用) | 1〜3万円 | 固定 | 補償内容の見直しで一部可 |
| 燃料費 | 3〜8万円 | 変動 | ルートと給油先で差が出る |
| 高速代 | 1〜5万円 | 変動 | 案件単価に転嫁できるか次第 |
| 車検・整備・タイヤ | 年20万円前後 | 半固定 | 月割で積み立てておく |
| 国民健康保険料・国民年金保険料 | 世帯と所得で大きく変動 | 固定 | 減免・免除の申請余地あり |
| 通信・アプリ手数料 | 数千円〜 | 固定 | 案件ごとに比較 |
金額はあくまで一般的な目安であり、地域・車種・稼働時間で大きく変わります。ご自身の直近3か月の通帳から実額を書き出してください。
車検とタイヤを月割で積む
軽貨物で最も資金繰りを壊しやすいのは、車検・タイヤ交換・突発的な修理です。年に一度まとまって出るため、月次の資金繰り表からこぼれやすい費目です。年間見込額を12で割り、毎月別口座に移しておくだけで、資金ショートの発生頻度はかなり下がります。
安全対策の制度改正にともなう負担
貨物軽自動車運送事業については、国土交通省が安全対策を強化する制度改正を行っており、安全管理者の選任や講習の受講、業務記録・事故記録の作成と保存などが求められる方向です。適用時期と経過措置は改正内容ごとに異なるため、国土交通省の公表ページで最新の内容をご確認ください。いずれにせよ、講習費用や記録管理の手間は新しい固定コストとして資金繰り表に入れておく必要があります。
運賃と付帯作業——取り戻せる現金はここにある
標準的な運賃と標準貨物軽自動車運送約款
国土交通省は貨物自動車運送事業について「標準的な運賃」を告示しており、直近では令和6年3月22日に改正されています。また、軽貨物には「標準貨物軽自動車運送約款」があり、運賃・料金の収受時期や運送人の権利が定められています。自分の運賃が相場より低いかどうかを感覚で判断せず、公表資料を根拠に交渉材料を作ってください。
待機時間と荷積み・荷待ちを無償で引き受けない
取適法の改正では、代金に関する協議の求めがあったにもかかわらず協議に応じず、必要な説明や情報提供をせずに一方的に代金額を決定する行為が禁止されました。燃料費や人件費が上がったときに、協議なく単価を据え置く行為が想定されています。値上げ交渉は「お願い」ではなく、制度上想定されたやり取りだと考えてください。
運送人の留置権という最後の手段
商法(明治三十二年法律第四十八号)第五百七十四条は次のように定めています。
運送人は、運送品に関して受け取るべき運送賃、付随の費用及び立替金(以下この節において「運送賃等」という。)についてのみ、その弁済を受けるまで、その運送品を留置することができる。
標準貨物軽自動車運送約款第35条も同趣旨を定めています。
運送人は、荷送人又は荷受人から、当該荷物の運送に関し、運賃、料金その他の債権の弁済を受けるまでの間、当該荷物を留置することができます。
ただし、これは運送品に関して発生した運賃等についての権利であり、行使を誤れば荷主との関係も法的な立場も悪くします。実務では、先に内容証明での請求を行うのが順序です。使う場面があるとすれば、専門家に相談したうえでの最後の手段だと当社では考えています。
詰まる前にやること——借りない選択肢から
まず資金繰り表を作る
3か月先までの入金予定日と支出予定日を1枚に並べるだけで、どの日に足りなくなるかが分かります。足りなくなる日が分かれば、その2週間前に打てる手が増えます。詰まってから動くと選択肢は交渉と借入しか残りません。
税・社会保険は「待ってもらう」制度がある
国税については、一時に納付することで事業の継続または生活の維持が困難になるおそれがあるときなどに、納税の猶予や換価の猶予を申請できる制度があります。申請には期限と要件があるため、国税庁の案内で手続を確認してください。国民健康保険料の減免や住民税の分割納付は、運用が自治体ごとに異なります。お住まいの自治体の窓口で必ずご確認ください。
公的な資金調達を先に当たる
日本政策金融公庫や信用保証協会つきの融資は、審査に時間はかかりますが、条件は民間の短期資金より有利です。時間がかかるからこそ、詰まる前に相談を始める意味があります。順番の考え方は借りる前に試す資金繰りの手段(9段階)にまとめています。
支払サイトの交渉は「検収と請求のタイミング」から
支払日そのものを動かすのは難しくても、締め日や請求書の提出タイミングを一段階早めるだけで、入金が一か月早まることがあります。まず請求書がいつ相手に届いているかを確認してください。
審査する側から見るとこうです。 相談の段階で「猶予制度は申請済み」「公庫にも相談中」と説明できる方は、資金繰りを把握できている方だと当社では判断しています。これは審査上マイナスにはなりません。
それでも足りないときのファクタリング
軽貨物の請求書は買取の対象になるのか
売掛先に対する確定した請求であれば、軽貨物であっても検討の対象になります。当社の場合、支払期日は60日以内が目安、買取金額は5万円から1億円までとしています。下限を5万円に置いているのは、少額の相談を断らないためです。書類が揃えば最短即日の対応が可能で、オンラインで完結し、全国に対応しています。
手数料に一律の料率は公表していません。案件ごとに個別で見積もります。
当社が審査で見ている5項目
当社は次の順番で確認しています。
- 事業年数
- 月商
- 売掛先からの入金の継続性
- 通帳全体の資金の流れ(改ざん・使途不明金・公営競技やギャンブル関連への入出金)
- 提出書類の正確さと一貫性
軽貨物で開業まもない方は1と2が弱くなりますが、3で補える場合があります。元請から毎月同じ日に入金が続いていれば、それが継続性の証拠になります。詳細はファクタリングの審査で実際に見ている5つのことをご覧ください。
なお、印鑑証明書と納税証明書は必須としていません。納税証明書の提示がないことを理由に手数料条件を変えることもしていません。ただし、提示があれば査定が上がる可能性はあります。
通帳の見え方は事業用口座で決まる
生活費と事業の入出金が同じ口座に混在していると、4の「資金の流れ」が読み取りにくくなります。軽貨物は現金給油やETC、車両関連の出金が多いため、口座を分けているかどうかで通帳の読みやすさが大きく変わります。開業直後でも、事業用の口座を一つ用意しておくことをおすすめします。
借入をすすめない理由
当社は、資金繰りに困っている方にカードローンやキャッシングをおすすめしません。軽貨物は月次の入金が一本化されているため、返済を重ねると翌月以降の現金がさらに細ります。まず猶予制度、次に公的融資、そのうえで売掛金の早期化という順番で検討してください。
よくある質問
Q1. 軽貨物を始めたばかりで取引実績が3か月しかありません。ファクタリングは使えますか
確定した売掛金があれば、相談自体は可能です。当社では事業年数と月商だけで機械的に判断せず、売掛先からの入金が継続しているかを通帳で確認しています。ただし、事業年数が短いこと自体は審査上のマイナス要素になり得ます。
Q2. 入金が翌々月末の契約です。これは法律違反ですか
一律に違反とは言えません。従業員を使わない個人としてフリーランス法の対象になる取引であれば、報酬の支払期日は給付を受領した日から起算して六十日以内に定めなければならないとされています。取適法の対象になる取引でも同様の考え方です。まず自分の取引がどちらの対象になるかを確認し、公正取引委員会や厚生労働省のフリーランス・トラブル110番など公的な窓口にご相談ください。
Q3. 元請に値上げを申し入れたら切られませんか
心配は当然だと思います。ただし取適法では、協議の求めに応じず一方的に代金額を決定する行為が禁止されています。書面やメールなど記録の残る形で、根拠(燃料費の上昇分など)を添えて申し入れてください。記録が残っていることは、後で相談する場合の材料にもなります。
Q4. 待機時間の料金は請求してよいのですか
契約で定めた範囲で請求できます。国土交通省は標準的な運賃や標準運送約款を公表しており、待機や附帯作業に関する考え方も整理されています。まず自分の契約書と約款を照らし合わせ、請求できる項目を洗い出してください。
Q5. 車検の費用が来月に迫っていて払えません。何から手をつけるべきですか
支払日の早い順に、動かせるものと動かせないものを分けてください。税・社会保険は猶予や分納の相談が可能な場合があります。車検は法定の期限があるため動かせません。動かせない支出を先に確保し、動かせる支出を後ろにずらすのが順序です。
Q6. ガソリン代をクレジットカードで払っています。資金繰りにはよいのでしょうか
引き落としまでの期間だけ支払いを先延ばしできるため、短期的にはプラスに働きます。ただし、翌月にまとめて引き落とされるため、入金日と引き落とし日が近いと一気に残高が減ります。カードの引き落とし日を入金日の直後に寄せられるかを確認してください。
Q7. 売掛先が支払ってくれません。どうすればよいですか
まず電話ではなく書面やメールで催促し、記録を残してください。それでも応じない場合は内容証明郵便、次に裁判所の支払督促という順序になります。手続と費用は裁判所の公式サイトで確認できます。取引先が倒産している場合は対応が変わりますので、状況を整理したうえでご相談ください。
まとめ
軽貨物の資金繰りは、売上の大小よりも入金サイトと固定費の時間差で決まります。やるべきことは順番が決まっています。まず3か月先までの資金繰り表を作り、どの日に足りなくなるかを特定する。次に運賃・待機料・付帯作業料を約款と公表資料を根拠に見直す。そのうえで、税や社会保険の猶予、公的融資という借りない選択肢から順に当たる。売掛金の早期化は、これらを試したあとの選択肢です。
当社は買取を行う側ですが、ファクタリングを最初の手段としておすすめすることはしていません。入金が月に一度しかない事業では、手数料を毎月負担する構造をつくると、かえって資金繰りが細るためです。使うのであれば、車検や納税など時期が決まっている支出に対して、回数を限って使う形が現実的だと当社では判断しています。
出典(確認日:2026年9月29日)
- 特定受託事業者に係る取引の適正化等に関する法律(令和五年法律第二十五号)第四条/e-Gov法令検索 https://laws.e-gov.go.jp/law/405AC0000000025
- 貨物自動車運送事業法(平成元年法律第八十三号)第二条・第三十六条/e-Gov法令検索 https://laws.e-gov.go.jp/law/401AC0000000083
- 商法(明治三十二年法律第四十八号)第五百七十四条/e-Gov法令検索 https://laws.e-gov.go.jp/law/132AC0000000048
- 公正取引委員会「2026年1月から『下請法』は『取適法』へ!」 https://www.jftc.go.jp/file/toriteki_leaflet.pdf
- 公正取引委員会「中小受託取引適正化法(取適法)関係」 https://www.jftc.go.jp/partnership_package/toritekihou.html
- 中小企業庁「2026年1月施行!〜下請法は取適法へ〜 改正ポイント説明会」 https://www.chusho.meti.go.jp/keiei/torihiki/2025/251014_01.pdf
- 国土交通省「標準的な運賃について」 https://www.mlit.go.jp/jidosha/jidosha_tk4_000118.html
- 国土交通省「標準貨物軽自動車運送約款」 https://www.mlit.go.jp/notice/noticedata/sgml/2003/68aa4489/68aa4489.html
- 国土交通省「貨物軽自動車運送事業における安全対策を強化するための制度改正について」 https://www.mlit.go.jp/jidosha/jidosha_tk2_000172.html
- 国税庁「納期限までに納付することが困難な方へ」 https://www.nta.go.jp/taxes/nozei/nofu_konnan.htm
- 国税庁「G-9 換価の猶予の申請手続」 https://www.nta.go.jp/taxes/nozei/nofu/24200039.htm
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。