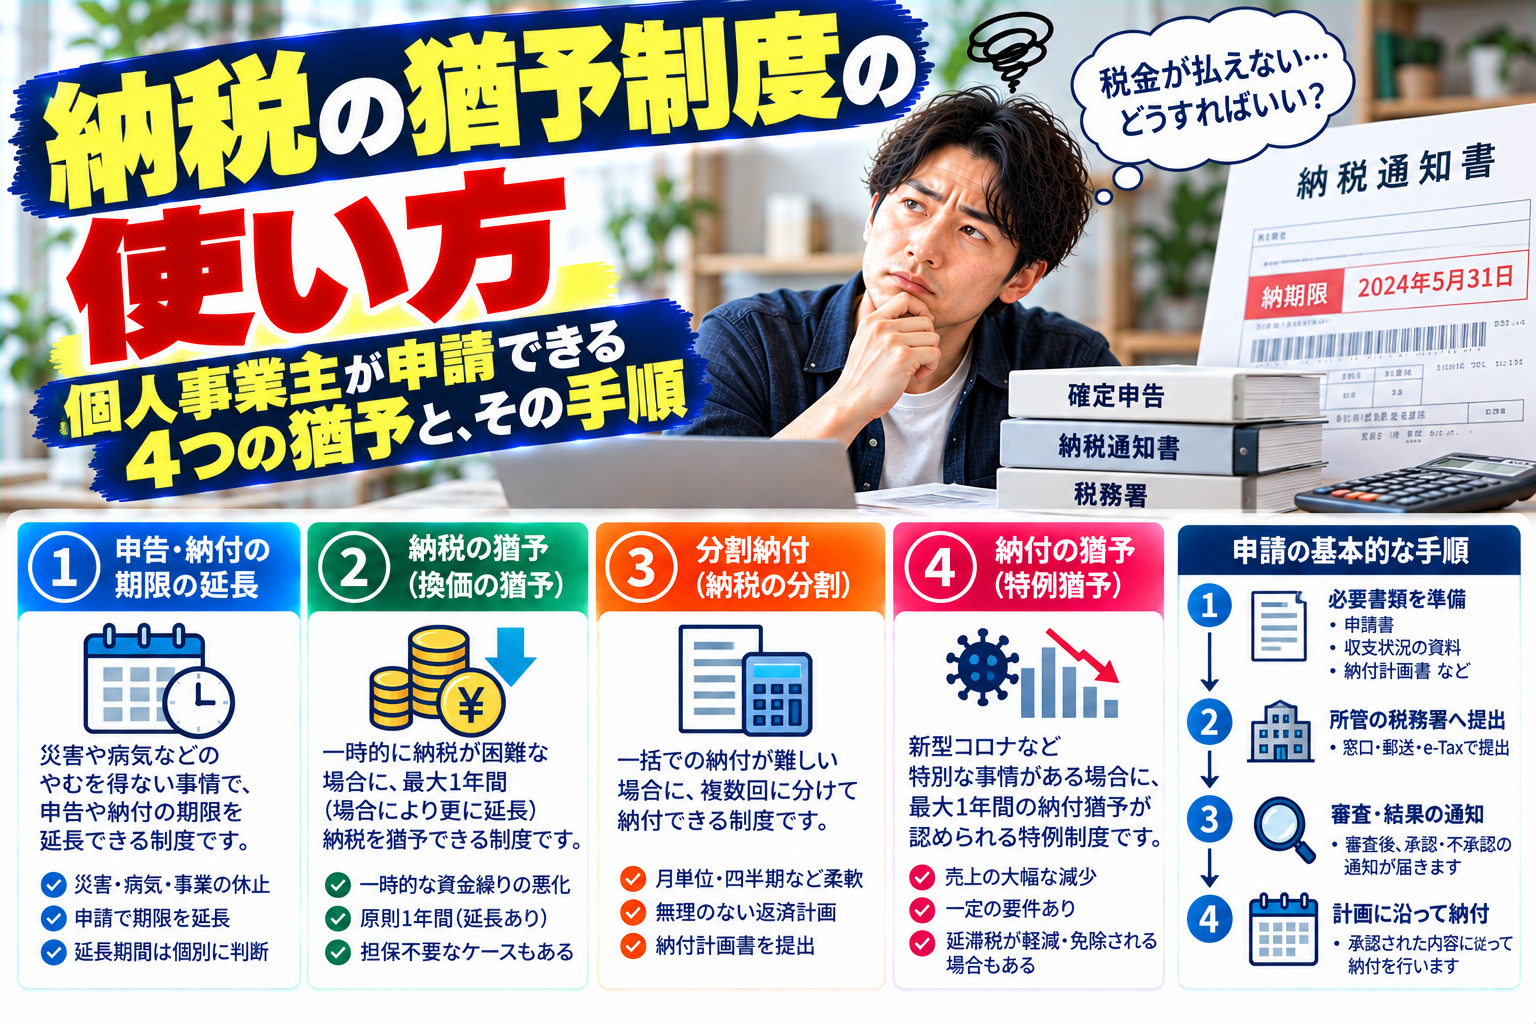
先に結論を書きます。税金が払えないときに使える猶予は、国税に2種類(換価の猶予・納税の猶予)、地方税に2種類(徴収猶予・申請による換価の猶予)あります。もっとも使う場面が多いのは申請による換価の猶予で、国税徴収法第151条の2が「事業の継続又はその生活の維持を困難にするおそれ」がある場合に認めています。申請期限は納期限から6か月以内。この期限を過ぎてから調べる方が多いので、先に書いておきます。猶予が認められれば分割納付ができ、差押えが猶予され、延滞税が軽減または免除されます。
猶予は4種類ある
制度の名前が似ていて混乱しやすいので、最初に整理します。
| 制度 | 根拠 | 主な要件 | 申請期限 |
|---|---|---|---|
| 換価の猶予(国税・申請) | 国税徴収法151条の2 | 一時に納付すると事業の継続または生活の維持を困難にするおそれ/納税について誠実な意思 | 納期限から6か月以内 |
| 納税の猶予(国税) | 国税通則法46条 | 災害・盗難・病気・負傷・事業の廃止または休止・著しい損失など | 事由により異なる |
| 徴収猶予(地方税) | 地方税法15条 | 国税の納税の猶予とほぼ同じ事実 | 事由により異なる |
| 申請による換価の猶予(地方税) | 地方税法15条の6 | 国税の換価の猶予と同じ考え方 | 条例で定める期間内 |
国税と地方税で名前が違いますが、考え方は共通しています。「事情があって一時に払えない」か、「一時に払うと事業や生活が立ち行かない」か。前者が納税の猶予・徴収猶予、後者が換価の猶予です。
私はファクタリングの審査をする側にいます。通帳を見せていただくと、税金の引き落としが止まっている方がかなりいらっしゃいます。そのほとんどが、猶予制度を使っていません。使えるのに使っていない、というのが実情です。
換価の猶予——最も使う場面が多い
条文が求めているもの
国税徴収法第151条の2第1項は、こう定めています。
税務署長は、前条の規定によるほか、滞納者がその国税を一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるときは、その国税の納期限(略)から六月以内にされたその者の申請に基づき、一年以内の期間を限り、その納付すべき国税につき滞納処分による財産の換価を猶予することができる。
要件は3つに読めます。
- 一時に納付すると事業の継続または生活の維持を困難にするおそれがあること
- 納税について誠実な意思を有すると認められること
- 納期限から6か月以内に申請すること
災害や病気は要りません。「今まとめて払うと事業が回らなくなる」という状態そのものが要件です。ここが納税の猶予との最大の違いです。
同条第2項により、申請に係る国税以外の国税の滞納がある場合には適用されません。他に滞納があるなら、そちらもあわせて相談することになります。
6か月の期限
繰り返しますが、申請期限は納期限から6か月以内です。
過ぎてしまった場合でも道はあります。国税徴収法第151条は税務署長の職権による換価の猶予を定めており、こちらに期限の定めはありません。また、災害・病気・事業の休廃止・著しい損失といった事実があれば、国税通則法第46条の納税の猶予に該当する可能性があります。いずれにせよ税務署への相談が出発点です。
納税の猶予——事実が要件になる
国税通則法第46条第2項は、次の事実のいずれかがある場合において、納税者がその国税を一時に納付することができないと認められるときに、納税を猶予できるとしています。
- 財産につき、震災、風水害、落雷、火災その他の災害を受け、または盗難にかかったこと
- 納税者またはその者と生計を一にする親族が病気にかかり、または負傷したこと
- 事業を廃止し、または休止したこと
- 事業につき著しい損失を受けたこと
- これらのいずれかに該当する事実に類する事実があったこと
3番目と4番目に注目してください。事業の休止と著しい損失が明記されています。取引先を失った、売上が大きく落ちた、といった状況はここに当たる可能性があります。「災害や病気でなければ使えない」というのは誤解です。
なお第1項は災害により財産に相当な損失を受けた場合の別枠で、災害のやんだ日から2か月以内の申請と定められています。
猶予が認められると何が起きるか
国税庁の説明によれば、効果は次のとおりです。
| 効果 | 内容 |
|---|---|
| 分割納付 | 猶予期間中の各月に分割して納付する |
| 差押え | 財産の換価(売却)や差押えなどが猶予される |
| 延滞税 | 猶予期間中の延滞税が免除または軽減される |
| 期間 | 原則1年以内。当初の期間と合わせて最長2年以内の延長が認められることがある |
延滞税の通常の割合も確認しておきます。国税庁が公表している令和8年分は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です。9.1%は事業性のコストとして無視できる水準ではありません。
差押えが猶予される点も実務上は大きい意味があります。売掛金を差し押さえられると、売掛先に滞納の事実が伝わります。国税徴収法第62条第1項は「債権の差押えは、第三債務者に対する債権差押通知書の送達により行う」と定めており、通知は売掛先に届きます。取引そのものへの影響を考えると、その前に手を打つ価値があります。
手続きの実際
担保は多くの場合、要らない
国税庁の「猶予の申請の手引」によれば、次のいずれかに該当する場合は担保を提供する必要がありません。
- 猶予を受ける金額(未確定の延滞税を含む)が100万円以下である場合
- 猶予を受ける期間が3か月以内である場合
- 担保を提供することができない特別の事情がある場合
個人事業主の滞納額であれば、100万円以下に収まることが多いはずです。
提出する書類
同じく手引によれば、金額によって変わります。
| 猶予を受ける金額 | 提出書類 |
|---|---|
| 100万円以下 | 換価の猶予申請書/財産収支状況書 |
| 100万円超 | 換価の猶予申請書/財産目録/収支の明細書 |
100万円以下なら書類は2点です。e-Taxでの申請にも対応しています。
申請書に何を書くか
国税徴収法第151条の2第3項は、申請書の記載事項として次を挙げています。
- 一時に納付することにより事業の継続または生活の維持が困難となる事情の詳細
- その納付を困難とする金額
- 猶予を受けようとする期間
- 猶予に係る金額を分割して納付する場合の各納付期限と各納付期限ごとの納付金額
最後の項目が重要です。分割の計画は自分で作って出します。 税務署が決めてくれるわけではありません。
ここで現実的な金額を出せるかどうかが結果を左右します。無理な計画を出して2回目で崩れると、猶予が取り消されることになります。逆に、毎月の入金と支払いを並べたうえで「この金額なら確実に払えます」と示せれば、話は早く進みます。
その前提として、資金繰り表が要ります。手順は資金繰り表の作り方に書きました。申請のためだけでなく、そもそも自分が毎月いくら払えるのかを知るために必要です。
地方税も同じ構造
住民税、個人事業税、固定資産税なども同様の制度があります。
地方税法第15条は徴収猶予を定めており、要件として挙げられている事実は国税の納税の猶予とほぼ同じです。災害、盗難、病気または負傷、事業の廃止または休止、事業につき著しい損失を受けたこと、これらに類する事実。
地方税法第15条の6は申請による換価の猶予を定めています。要件は「一時に納付し、又は納入することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納付又は納入について誠実な意思を有すると認められるとき」。国税とほぼ同じ文言です。
ただし申請期限は「当該地方団体の条例で定める期間内」とされており、自治体ごとに異なります。国税と同じ6か月としている自治体が多いものの、確認が必要です。第15条第3項は分割納付についても「当該地方団体の条例で定めるところにより」としています。名称・様式・運用は、お住まいの自治体で異なります。納付書に記載された窓口で確認してください。
社会保険料も相談できる
税金と並んで重いのが、国民年金保険料と国民健康保険料です。
国民年金保険料には、国民年金法第90条が免除、第90条の3が納付猶予を定めています。所得が一定額以下であることなどが要件です。免除された期間は、保険料全額免除期間として扱われます。追納の制度もあるため、単に払わないまま放置するのとは意味がまったく違います。
国民健康保険料は、国民健康保険法第77条が条例または規約の定めるところにより減免または徴収猶予ができるとしています。条文が「条例又は規約の定めるところにより」となっているとおり、基準は自治体ごとに違います。所得の減少率で線を引く自治体もあれば、個別に判断する自治体もあります。
いずれも共通するのは、申請しなければ始まらないということです。自動的には適用されません。
猶予を申請する前にやること
順番があります。
1. 滞納している税目と金額を全部書き出す。 国税、住民税、事業税、国保、年金。窓口が違うため、まとめて把握している方は少ないのですが、ここが出発点です。
2. 納期限を確認する。 換価の猶予は納期限から6か月以内です。期限が近いものから手をつけます。
3. 毎月払える金額を計算する。 入金と支払いを並べて、生活費と事業の経費を引いた残りです。希望的な数字を出さないでください。
4. 窓口に電話する。 税務署、市区町村の納税課、年金事務所。「払えないので相談したい」で通じます。
この順番で動けば、窓口での話は一度で済みます。
借りて払うより先に検討する
税金を払うために借りる、という相談を受けることがあります。順番としては逆です。
猶予が認められれば、延滞税は軽減または免除されます。借入には利息がかかります。まず猶予を申請し、それでも足りない分を他の手段で埋めるほうが、総額は小さくなります。
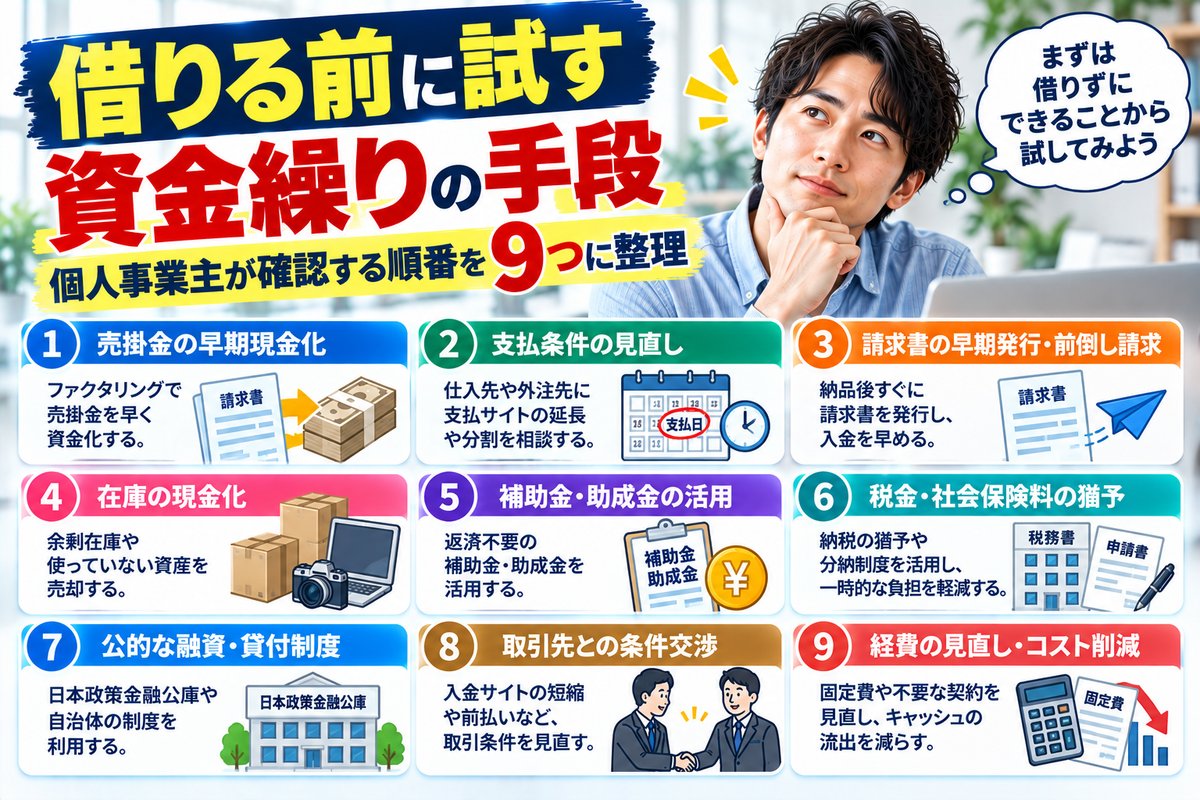
そのうえで資金が必要なら、コストの低い順に検討してください。手段を並べたものは借りる前に試す資金繰りの手段に整理しました。売掛債権を使う方法もありますが、順番としては後ろです。当社が審査で何を見ているかはファクタリングの審査で実際に見ている5つのことに書きました。
なお当社は、納税証明書を必須とはしていません。滞納の有無を手数料条件に反映してもいません。この点は税金を滞納しているとファクタリングは使えないのかで詳しく説明しています。
よくある質問
Q. 猶予を申請すると、税務署に目をつけられませんか。
制度として用意されているものです。国税徴収法第151条の2は「納税について誠実な意思を有すると認められるとき」を要件としており、申請すること自体が不利に扱われる仕組みにはなっていません。放置して滞納が続くほうが、差押えに近づきます。
Q. 換価の猶予と納税の猶予は、どちらを申請すればよいですか。
災害・盗難・病気・負傷・事業の廃止や休止・著しい損失といった事実があれば納税の猶予、そうした事実はないが一時に払うと事業や生活が立ち行かないという状態なら換価の猶予です。窓口で事情を説明すれば、どちらで申請するかを案内してもらえます。
Q. 申請期限を過ぎてしまいました。
申請による換価の猶予は納期限から6か月以内です。過ぎている場合でも、国税徴収法第151条の税務署長の職権による換価の猶予や、国税通則法第46条の納税の猶予に該当する可能性があります。まず税務署に相談してください。
Q. 担保はどうしても必要ですか。
国税庁によれば、猶予を受ける金額が100万円以下の場合、猶予期間が3か月以内の場合、担保を提供することができない特別の事情がある場合には不要です。
Q. 猶予期間は延長できますか。
国税庁の手引によれば、当初の猶予期間と合わせて最長2年以内の範囲で延長が認められることがあります。
Q. 分割の金額は誰が決めますか。
申請者が計画を作って提出します。国税徴収法第151条の2第3項が、各納付期限と各納付期限ごとの納付金額を申請書の記載事項としています。実行できる金額を出すことが重要です。
Q. 住民税や国民健康保険料も同じですか。
制度の考え方は同じですが、根拠が異なります。地方税は地方税法第15条と第15条の6、国民健康保険料は国民健康保険法第77条にもとづく条例・規約です。申請期限や基準は自治体ごとに異なるため、納付書の窓口で確認してください。
消費税は個人事業主がもっとも詰まりやすい税目です。納付が難しい場合に取れる選択肢だけを切り出して消費税が払えない個人事業主がとれる選択肢に整理しました。
まとめ
要点は3つです。
- 使える猶予は4種類あります。最も使う場面が多いのは申請による換価の猶予で、災害や病気がなくても「一時に払うと事業や生活が困難になる」だけで要件を満たします。
- 申請期限は納期限から6か月以内です。過ぎてから調べる方が多いので、滞納している税目と納期限を今日のうちに書き出してください。
- 分割の計画は自分で作ります。実行できる金額を出せるかどうかが結果を分けます。そのためには、毎月の入金と支払いを並べておく必要があります。
払えないことより、放置することのほうが重いというのが、この制度の設計です。まず窓口に電話するところから始めてください。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。地方税・国民健康保険料の減免や猶予の基準・名称・様式は、お住まいの自治体で異なります。
出典(2026年9月18日確認)
- 国税徴収法(昭和34年法律第147号)第62条・第151条・第151条の2 / e-Gov法令検索
- 国税通則法(昭和37年法律第66号)第46条・第63条 / e-Gov法令検索
- 地方税法(昭和25年法律第226号)第15条・第15条の6 / e-Gov法令検索
- 国民年金法(昭和34年法律第141号)第90条・第90条の3 / e-Gov法令検索
- 国民健康保険法(昭和33年法律第192号)第77条 / e-Gov法令検索
- No.9206 国税を期限内に納付できないとき / 国税庁
- 猶予の申請の手引 / 国税庁
- 延滞税の割合 / 国税庁
文責:株式会社オルカン 代表取締役 髙橋 稔