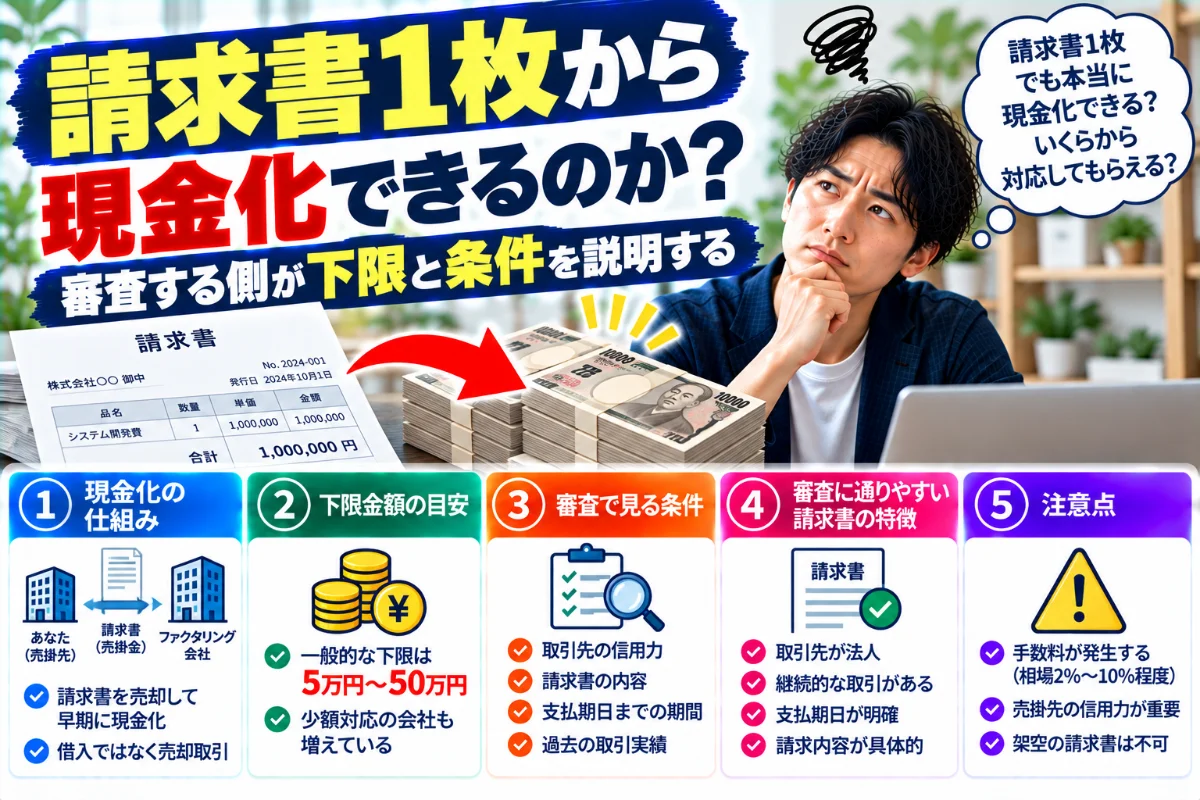
先に結論を書きます。できます。当社は5万円から取り扱っています。ただし「1枚でも可能か」と「1枚で使うのが得か」は別の問題です。手数料は金額に比例しない部分を含むため、少額ほど割高になりやすい構造があります。そして、請求書があれば何でも買い取れるわけでもありません。買い取れるのは事業上の売掛債権で、支払期日が来ていないものです。この記事では、下限がどう決まるのか、1枚で申し込むときに何を揃えるべきか、そして使うべき場面と使わないほうがよい場面を、審査する側から説明します。
「1枚から」が成立する理由
私はファクタリングの買取をしています。少額の相談を断らないという方針でやってきました。買取金額の下限を5万円に置いているのは、そのためです。
なぜ下限を低くできるのか。審査で見ているものが、金額と直接には結びついていないからです。
当社が見ているのは次の5つです。
- 事業年数
- 月商
- 売掛先からの入金の継続性
- 通帳全体の資金の流れ
- 提出書類の正確さと一貫性
このうち、金額そのものを見ているのは2番目だけです。残りの4つは、10万円の請求書でも1,000万円の請求書でも、確認する内容が変わりません。通帳を見る手間も、書類の整合性を確かめる手間も、同じです。
だから「少額だから受けられない」という理屈は、少なくとも当社では成り立ちません。詳しくはファクタリングの審査で実際に見ている5つのことと少額ファクタリングは何万円から使えるのかに書きました。
ただし、少額ほど割高になる構造がある
正直に書きます。手数料の負担感は、金額が小さいほど重くなりがちです。
理由は単純で、審査にかかる手間が金額に比例しないからです。5万円の債権も500万円の債権も、通帳を確認し、請求書と発注書の整合を見て、売掛先からの入金履歴をたどる作業は同じです。その手間は、どこかで費用として乗ります。
だから判断の前に、物差しを揃えてください。手数料率 ÷ 入金までの残り日数 × 365 で年利に直せます。
| 手数料率 | 残り30日の債権 | 残り60日の債権 | 残り90日の債権 |
|---|---|---|---|
| 3% | 年37%相当 | 年18%相当 | 年12%相当 |
| 5% | 年61%相当 | 年30%相当 | 年20%相当 |
| 8% | 年97%相当 | 年49%相当 | 年32%相当 |
| 12% | 年146%相当 | 年73%相当 | 年49%相当 |
この表の読み方が重要です。残り日数が短い債権ほど、同じ料率でも割高になります。
明後日入金される5万円の請求書を現金化するのは、ほとんどの場合、割に合いません。2日分の前倒しに手数料を払うことになるからです。逆に、支払期日まで2か月ある請求書であれば、同じ料率でも負担の意味が変わります。
見積もりを受け取ったら、必ずこの計算をしてください。これは当社の見積もりに対しても同じです。
買い取れるもの、買い取れないもの
「請求書」と呼ばれるものすべてが対象になるわけではありません。
| 対象になるもの | 対象にならないもの |
|---|---|
| 事業者に対する役務提供・納品の対価 | 労働の対価としての給与 |
| 支払期日が到来していない債権 | すでに期日を過ぎて滞納している債権 |
| 請求内容が確定しているもの | 検収前・金額未確定のもの |
| 譲渡が可能な債権 | 譲渡禁止特約の扱いが未確認のもの |
給与は対象外
もっとも重要な線引きです。金融庁は、給与を対象とするいわゆる給与ファクタリングについて、貸金業に該当するとの見解を示しています。登録のない者がこれを行えば無登録営業です。
「給料を買い取ります」「報酬を前払いします」という名目で個人に接近する例があります。買い取られるのが事業上の売掛債権か、労働の対価としての給与か。ここで扱いがまったく変わります。詳しくは給与ファクタリングはなぜ違法なのかをご覧ください。
すでに支払期日を過ぎているもの
期日を過ぎて入金がない債権は、買取の対象になりません。ファクタリングは期日前の債権を期日前に現金化するものであって、回収代行ではないからです。
未払いが起きている場合は、別の手順になります。フリーランス法にもとづく制度と無料の相談窓口はフリーランスの報酬が支払われないにまとめました。
譲渡禁止特約がある場合
契約書に債権の譲渡を禁じる条項がある場合があります。改正民法のもとでは、譲渡禁止特約があっても債権譲渡自体は有効です。ただし売掛先が支払いを拒むことが制度上ありうるため、確認が必要になります。この点は2社間ファクタリングと3社間ファクタリングの違いでも触れています。
1枚で申し込むときに揃えるもの
書類が少ないほど、判断の材料も少なくなります。1枚で申し込む場合こそ、揃えられるものは揃えておくほうが結果がよくなります。
必ず要るもの
- 請求書(発行済みのもの)
- 通帳(売掛先からの入金履歴が分かる範囲)
- 本人確認書類
あると判断が進みやすいもの
- 発注書、契約書、メールでの依頼記録
- 納品が完了したことが分かる資料
- 過去に同じ売掛先から入金があった履歴
必須にしていないもの
当社は納税証明書を必須としていません。滞納の有無を手数料条件に反映してもいません。印鑑証明書・納税証明書も必須ではありませんが、提示があれば査定が上がる可能性があります。この考え方は税金を滞納しているとファクタリングは使えないのかに書きました。書類の全体像はファクタリングの必要書類に整理しています。
通帳が効く理由
1枚だけの申込みで、判断を左右するのが通帳です。
売掛先からの入金が、申告どおりの周期と金額で繰り返し着地しているか。この繰り返しが、今回の請求書も期日どおりに入るという予測の根拠になります。取引が初めての売掛先だと、この根拠がありません。
だから、すでに何度か取引がある売掛先の請求書のほうが、1枚でも判断しやすくなります。逆に、初めての売掛先の1枚だけ、という組み合わせがもっとも材料が少ない形です。
もう一点。事業用の口座と私的な口座を分けておいてください。混ざっていると、事業の入出金が読み取りにくくなり、判断できる材料が減ります。
1枚で使うべき場面、使わないほうがよい場面
使う意味がある場面
- 支払期日まで1か月以上ある請求書を、期日前に必要な支払いに充てたいとき
- 借入を増やしたくない、または増やせないとき
- 公的融資の実行を待っている間の、数週間の谷を埋めたいとき
- 信用情報に記録を残したくないとき(ファクタリングは借入ではないため記録されません)
使わないほうがよい場面
- 数日後に入金される請求書のとき。前倒しの日数に対して負担が重すぎます
- 毎月繰り返し使う前提のとき。手数料は毎回かかります。恒常的に足りていないなら、返す原資が増えないまま負担だけが積み上がります
- 他にコストの低い手段が残っているとき
3番目について補足します。順番としては、①出ていくお金を遅らせる、②入ってくるお金を早める、③低コストで借りる、④売掛債権を売る、です。当社は4番目にいますが、上から順に検討していただくのが正しいと考えています。手段を並べたものは借りる前に試す資金繰りの手段に、コストを揃えて比べる方法は個人事業主が売掛金を現金化する4つの方法に書きました。
繰り返し使う状態が続いているなら、そもそも審査の側から見て何が起きているのかを知っておく価値があります。断られる理由は事業そのものの問題ではなく、入金の履歴が読み取れないか、書類が正確でないかのどちらかであることが多いのです。整理したものがファクタリングの審査に通らない理由は7つに絞られるにあります。
契約の前に確認する一点
金額の大小にかかわらず、契約書で最初に見る場所があります。
売掛先が倒産して回収できなかったとき、その損失を誰が負うかです。
買主が売主に請求できる形(償還請求権あり、買戻し特約つき)になっている場合、それは債権の売買ではありません。実質的に債権を担保にした貸付けです。金融庁は、そうした形が貸金業に該当する可能性があるとしています。登録のない者が行えば無登録営業です。
見分け方は契約書のここを見れば違法な業者が分かると償還請求権なし・買戻し特約とは何かにまとめました。少額の取引ほど契約書を読み飛ばしがちですが、ここだけは確認してください。
よくある質問
Q. 最低いくらから買い取ってもらえますか。
当社は5万円から取り扱っています。下限は事業者によって異なるため、他社に問い合わせる場合は確認してください。
Q. 少額だと手数料率は高くなりますか。
審査にかかる手間が金額に比例しないため、負担感は少額ほど重くなりがちです。当社は一律の料率を公表していません。残り日数、入金の継続性、金額、書類の状況で変わるためです。見積もりを受け取ったら、手数料率 ÷ 残り日数 × 365 で年利に直して比べてください。
Q. 初めての取引先の請求書でも買い取れますか。
判断できる材料は少なくなります。過去の入金履歴がないためです。発注書や契約書、メールでのやり取りなど、取引の経緯が分かる資料があると材料が増えます。
Q. 支払期日を過ぎた請求書はどうなりますか。
買取の対象になりません。ファクタリングは期日前の債権を対象とするもので、回収代行ではないためです。未払いへの対処は別の手順になります。
Q. 請求書のほかに何が要りますか。
必ず要るのは請求書、通帳、本人確認書類です。発注書や契約書、納品の記録があると判断が進みやすくなります。納税証明書は必須としていません。
Q. 売掛先に知られませんか。
2社間の取引であれば、売掛先への通知を行わない形が可能です。ただし債権譲渡登記を行う場合、登記事項概要証明書は誰でも請求できます。なおその登記自体、法人がする譲渡に限られており、個人事業主は利用できません。
Q. 何回も使ってよいものですか。
手数料は毎回かかります。一時的な資金の谷を埋める手段として設計されているもので、恒常的な不足を埋める手段ではありません。毎月使う状態が続いているなら、収支そのものを見直す段階だと考えてください。
そもそも請求書の記載に不備があると、現金化以前に支払いが止まります。インボイス対応を含めた記載事項は個人事業主の請求書の書き方で確認してください。
まとめ
要点は3つです。
- 請求書1枚からでも現金化できます。当社は5万円からです。審査で見ている5項目のうち、金額に直結するのは月商だけで、残りは金額にかかわらず確認する内容が変わりません。
- ただし少額ほど負担は重くなりがちです。判断する前に、手数料率 ÷ 残り日数 × 365 で年利に直してください。残り日数が短い債権ほど割高になります。
- 買い取れるのは事業上の売掛債権で、期日前のものに限られます。給与を対象とするものは貸金業に該当するというのが金融庁の見解です。
少額の相談を断らないという方針でやってきましたが、「使える」ことと「使うべき」ことは違います。上に安い手段が残っていないか、先に確認してください。
本記事は、当社における審査の考え方をまとめたものです。判断の基準は事業者ごとに異なります。また、記載している条件は変更される場合があります。
出典(2026年9月18日確認)
- 貸金業法(昭和58年法律第32号)第3条・第11条 / e-Gov法令検索
- 民法(明治29年法律第89号)第466条 / e-Gov法令検索
- 給与ファクタリングに関する金融庁の見解 / 金融庁
- 登録貸金業者情報検索サービス / 金融庁
文責:株式会社オルカン 代表取締役 髙橋 稔